
Co jeśli comiesięczny, sztywny przelew do polskiego ZUS na kwotę 2359,30 zł wcale nie musi drenować Twojej firmowej kieszeni? Wielu przedsiębiorców tkwi w przekonaniu, że odkładanie na jesień życia to przykry obowiązek, z którego po latach i tak niewiele wyniknie. Prawda wygląda zupełnie inaczej, gdy poznasz system emerytalny w Wielkiej Brytanii dla dyrektorów. Na Wyspach prawo traktuje osobę zarządzającą biznesem jak inwestora pomnażającego majątek, a nie biernego płatnika przymusowych danin.
Prawdopodobnie Ty również odczuwasz zmęczenie rosnącymi kosztami i brakiem wiary w stabilność polskiego ZUS, a chaos informacyjny wokół zasad po Brexicie budzi Twoje obawy przed błędem w rozliczeniach z brytyjskim HMRC. Spokojnie. W tym artykule dowiesz się, jak legalnie budować bezpieczną brytyjską emeryturę jako dyrektor spółki LTD i zoptymalizować obciążenia publicznoprawne 😉. Krok po kroku prześwietlamy filary brytyjskiego zabezpieczenia, zasady zaliczania lat do państwowej State Pension oraz sposoby tworzenia prywatnego kapitału poza jurysdykcją ZUS.
Najważniejsze Wnioski
- Dowiesz się, jak nowoczesny system emerytalny w wielkiej brytanii dla dyrektorów pozwala legalnie łączyć status zarządczy w spółce LTD z budową stabilnego kapitału.
- Poznasz oficjalne kryteria kwalifikacji do brytyjskiej State Pension (wynoszącej oficjalnie £241,50 tygodniowo) oraz mechanizmy zaliczania lat składkowych.
- Przekonasz się, jak zamienić sztywny haracz polskiego ZUS na poziomie 2359,30 zł miesięcznie na elastyczny model oparty o realne decyzje biznesowe.
- Odkryjesz potencjał funduszy emerytalnych SIPP, dzięki którym spółka LTD może finansować Twoją emeryturę, jednocześnie obniżając podatek Corporation Tax.
- Zyskasz sprawdzoną mapę drogową bezpiecznego wdrożenia procedur w oparciu o wytyczne brytyjskiego HMRC oraz 22 lata doświadczenia rynkowego.
Jak działa system emerytalny w Wielkiej Brytanii dla dyrektorów spółek LTD?
Większość polskich przedsiębiorców przyzwyczaiła się do sztywnego systemu, w którym państwo pobiera haracz niezależnie od wyniku finansowego firmy. Tymczasem nowoczesny system emerytalny w Wielkiej Brytanii dla dyrektorów opiera się na zupełnie innej filozofii. Zamiast przymusowej redystrybucji otrzymujesz przejrzyste zasady akumulacji kapitału oraz elastyczność, której w Polsce próżno szukać. Tutaj nikt nie zmusza Cię do płacenia składek od fikcyjnej podstawy, jeśli Twoja spółka LTD dopiero rozwija skrzydła.
Brytyjskie prawo traktuje zabezpieczenie emerytalne jako logiczny proces budowy majątku, a kluczowym narzędziem rejestrowania Twoich uprawnień stają się składki odprowadzane w ramach National Insurance. Dzięki temu zyskujesz pełną kontrolę nad relacją między bieżącym kosztem a przyszłym świadczeniem.
Trzy filary zabezpieczenia emerytalnego w Wielkiej Brytanii
Brytyjski model zabezpieczenia na przyszłość składa się z trzech uzupełniających się filarów:
- State Pension: państwowe świadczenie podstawowe, którego wysokość zależy bezpośrednio od liczby zaliczonych lat składkowych w brytyjskim systemie.
- Workplace Pension: pracownicze plany emerytalne tworzone w ramach przedsiębiorstwa, oparte o automatyczny zapis (auto-enrolment), z którego jednoosobowy dyrektor może legalnie zrezygnować.
- Personal Pension: w pełni prywatne programy kapitałowe, w tym elastyczne konta SIPP (Self-Invested Personal Pension), pozwalające spółce zasilać Twoją przyszłą emeryturę bezpośrednio z przychodów firmy.
Status dyrektora spółki LTD a ubezpieczenie społeczne
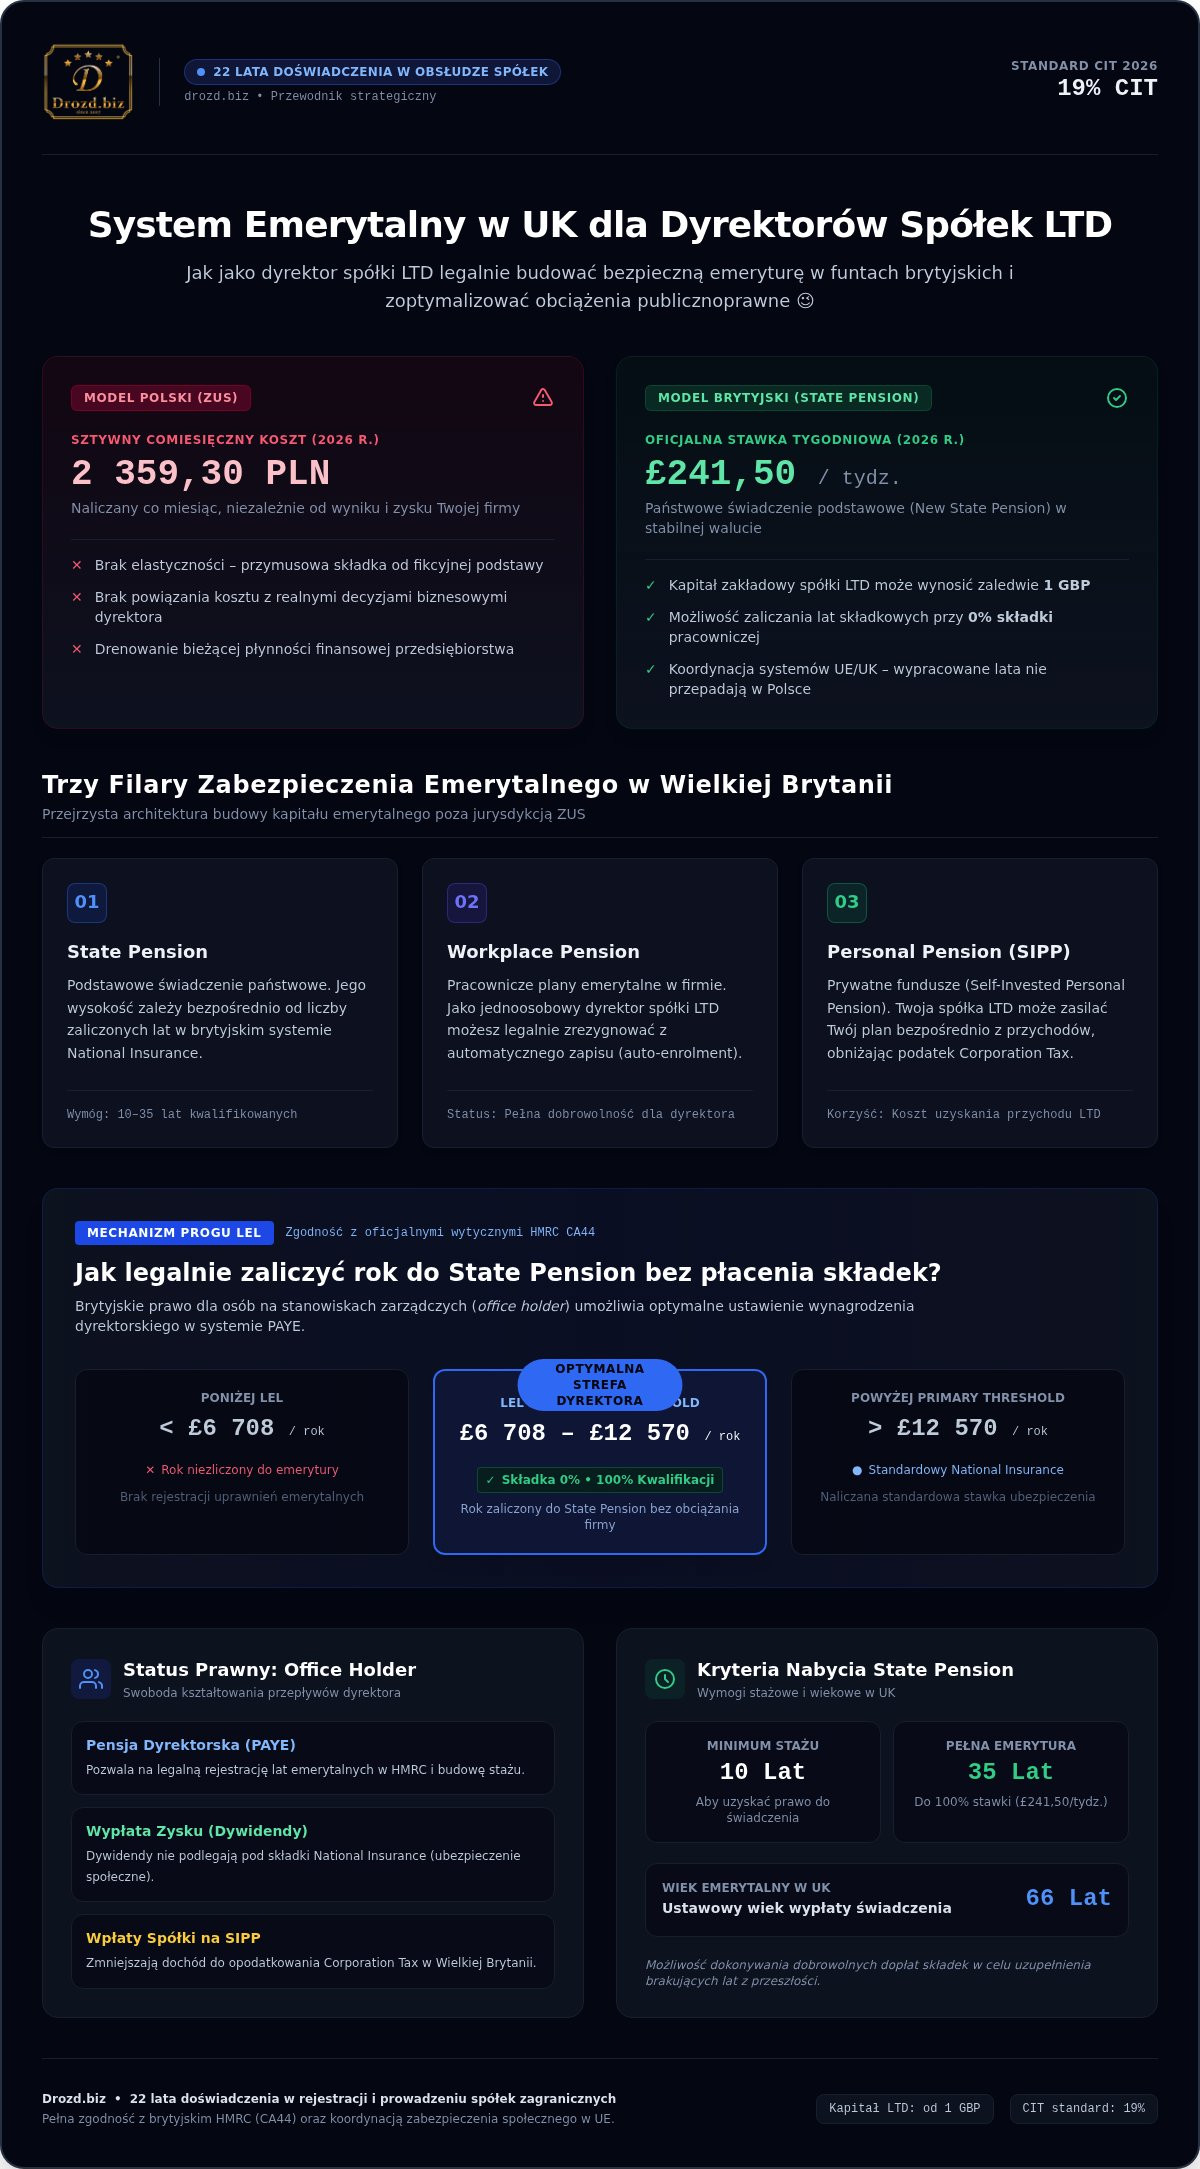
Dyrektor brytyjskiej firmy nie jest klasycznym pracownikiem etatowym. W prawie Zjednoczonego Królestwa przysługuje Ci unikalny status prawny office holdera. W praktyce oznacza to swobodę w kształtowaniu sposobu wynagradzania. Brytyjskie przepisy pozwalają na całkowite rozdzielenie pensji dyrektorskiej wypłacanej przez system PAYE (Pay As You Earn) od wypłaty zysku w postaci dywidend.
To właśnie prawidłowa kwalifikacja dochodu decyduje o naliczaniu składek na ubezpieczenie społeczne. Dywidendy nie podlegają pod National Insurance, natomiast pensja dyrektorska pozwala na rejestrowanie lat emerytalnych. Sprawdź, jak nasz model działania ułatwia bezbłędne wdrożenie tych procedur. Odpowiednio poukładany system emerytalny w Wielkiej Brytanii dla dyrektorów łączy bezpieczeństwo prawne z maksymalną efektywnością kosztową każdego zarobionego funta.
Brytyjska emerytura państwowa (State Pension) a składki National Insurance dyrektora
Państwowe świadczenie w Wielkiej Brytanii cechuje się przejrzystością, której brakuje w wielu innych krajach. Aktualnie pełna brytyjska emerytura państwowa (New State Pension) wynosi oficjalnie £241,50 tygodniowo po osiągnięciu wieku emerytalnego (66 lat). Aby nabyć prawo do jakiejkolwiek wypłaty, potrzebujesz minimum 10 lat składkowych. Z kolei pełna stawka wymaga udokumentowania 35 lat w systemie National Insurance. Jeśli chcesz dokładnie poznać zasady dotyczące progów wiekowych i planowanych zmian, sprawdź nasz szczegółowy przewodnik o wieku emerytalnym w Wielkiej Brytanii.
Co istotne, lata wypracowane w Wielkiej Brytanii nie przepadają, gdy wracasz do Polski. Dzięki unijnej koordynacji systemów zabezpieczenia społecznego okresy ubezpieczenia z etatu oraz z tytułu funkcji zarządczej sumują się przy ustalaniu prawa do emerytury. Właśnie dlatego system emerytalny w Wielkiej Brytanii dla dyrektorów otwiera drogę do budowania solidnego świadczenia w stabilnej walucie.
Mechanizm progu LEL: Zaliczenie roku bez płacenia składek
Większość przedsiębiorców nie zdaje sobie sprawy z istnienia legalnej luki systemowej. Kluczem jest próg Lower Earnings Limit (LEL), który wynosi £6 708 rocznie. Jeśli jako dyrektor spółki LTD wypłacasz sobie pensję powyżej LEL, lecz poniżej progu Primary Threshold (£12 570 rocznie), stawka pracowniczego ubezpieczenia wynosi równe 0%.
Zgodnie z oficjalnymi wytycznymi HMRC guidance CA44, dotyczącymi rozliczania osób na stanowiskach zarządczych, taki rok zostaje w pełni zarejestrowany jako kwalifikowany. Budujesz historię ubezpieczeniową, nie obciążając płynności finansowej firmy zbędnymi kosztami 😉.
Klasy składek National Insurance i dopłaty dobrowolne
Standardowo wynagrodzenie dyrektora podlega pod Class 1 National Insurance. Jeśli jednak Twoja historia ubezpieczeniowa zawiera luki z przeszłości, brytyjskie prawo umożliwia ich uzupełnienie. Masz możliwość skorzystania z dobrowolnych dopłat w ramach Class 2 lub Class 3.
Zanim jednak zdecydujesz się na przelew, warto przeanalizować swój bilans składkowy. Dokładna weryfikacja w urzędzie skarbowym pozwala precyzyjnie ocenić opłacalność wstecznych dopłat. Jeśli potrzebujesz wsparcia, eksperci Drozd.biz oferują profesjonalną pomoc przy uzyskaniu zaświadczenia o latach zaliczonych do emerytury w UK, eliminując ryzyko formalnych pomyłek.
Polski ZUS kontra brytyjski system emerytalny: Porównanie kosztów i efektywności
Zderzenie realiów prowadzenia biznesu w Polsce z brytyjskim podejściem do przedsiębiorców uwidacznia ogromny kontrast. Pełny ZUS w Polsce pochłania co miesiąc aż 2359,30 zł. Oznacza to roczny wydatek na poziomie 28 311,60 zł, z którego w praktyce niewiele wynika dla Twojej przyszłości. Co gorsza, kwota ta jest całkowicie oderwana od Twoich przychodów. Nawet jeśli masz gorszy kwartał, państwo bezlitośnie żąda przelewu.
W przeciwieństwie do polskich schematów, brytyjski system uzależnia obciążenia od realnie wypłacanych pensji, a nie sztywnych ryczałtów. Kiedy poznasz bliżej system emerytalny w Wielkiej Brytanii dla dyrektorów, szybko dostrzeżesz, że nie musisz godzić się na drenaż firmowego konta, aby budować bezpieczną przyszłość. Jeśli szukasz kompleksowego omówienia tego tematu, zapoznaj się z naszym przewodnikiem o brytyjskiej emeryturze dla polskich przedsiębiorców, który krok po kroku wyjaśnia, jak legalnie wejść do stabilnego systemu bez konieczności emigracji.
Zestawienie sztywnych kosztów ZUS z elastycznością brytyjską
W polskim porządku prawnym płacisz 2359,30 zł niezależnie od tego, czy zarabiasz setki tysięcy złotych, czy odnotujesz tymczasową stratę. Tymczasem prowadząc spółkę LTD, to Ty decydujesz o formule oraz wysokości wypłacanego wynagrodzenia dyrektorskiego. Możesz legalnie zawiesić wypłaty lub dopasować je do sytuacji rynkowej.
Zarządzanie spółką LTD umożliwia legalną rezygnację z nieefektywnego płacenia danin w Polsce na rzecz przejrzystych reguł. Sprawdź szczegóły tego rozwiązania i dowiedz się, dlaczego warto zmienić model w poradniku strategicznym Drozd.biz: rejestracja spółki LTD w Wielkiej Brytanii. Jeśli natomiast rozważasz całkowite przeniesienie firmy do Wielkiej Brytanii, warto najpierw ustalić, który model organizacyjny będzie dla Ciebie odpowiedni, zanim podejmiesz decyzję wyłącznie na podstawie adresu rejestrowego spółki.
Bezpieczeństwo kapitału i transparentność instytucji
Wielka Brytania gwarantuje przejrzyste reguły i coroczną waloryzację świadczeń mechanizmem Triple Lock, który zabezpiecza ich wartość przed inflacją. Dzięki temu brytyjska emerytura państwowa State Pension zachowuje realną siłę nabywczą w czasie. Co więcej, comiesięczne świadczenie wypłacane w stabilnym funcie brytyjskim stanowi znakomitą dywersyfikację majątku poza strefą złotówki.
Brytyjski system emerytalny cechuje stabilność prawna budowana przez dekady. Nie musisz obawiać się nagłych zmian interpretacji czy znikających środków. Poprzez klarowny panel cyfrowy HMRC masz stały wgląd w historię składek National Insurance. System emerytalny w Wielkiej Brytanii dla dyrektorów daje Ci pełną transparentność: wiesz dokładnie, ile lat masz zaliczonych i jak przekłada się to na Twoją przyszłość.
Strategia budowy emerytury dyrektora: Od optymalizacji składek po prywatne plany SIPP
Świadome zarządzanie własną przyszłością wymaga przejścia od biernego płacenia danin do precyzyjnego planu finansowego. Zamiast oddawać kontrolę państwowym urzędnikom, wdrażasz czterostopniowy proces, w którym system emerytalny w Wielkiej Brytanii dla dyrektorów staje się dźwignią do pomnażania majątku Twojej spółki LTD:
- Krok 1: Ustalenie optymalnego poziomu wynagrodzenia dyrektorskiego w brytyjskiej spółce LTD.
- Krok 2: Rejestracja spółki jako pracodawcy w HMRC i comiesięczne raportowanie listy płac przez system RTI (Real Time Information).
- Krok 3: Analiza dotychczasowych lat składkowych i ewentualne dokupienie brakujących okresów w systemie.
- Krok 4: Uruchomienie prywatnego planu SIPP zasilanego bezpośrednio z rachunku firmowego.
Optymalna pensja dyrektorska w praktyce biznesowej
Kluczem do sukcesu jest ustalenie rocznego wynagrodzenia dyrektora w granicach rocznych progów podatkowych. Dzięki temu nie płacisz podatku dochodowego od osób fizycznych, a jednocześnie w pełni zabezpieczasz ciągłość brytyjskiego stażu. Warto przy tym zrozumieć, jak działa kwota wolna od podatku w Wielkiej Brytanii, ponieważ Personal Allowance na poziomie £12 570 bezpośrednio wpływa na optymalną wysokość wynagrodzenia dyrektorskiego. Jeśli łączysz firmę w UK z biznesem operacyjnym w kraju, przeczytaj więcej o nowoczesnej strukturze holdingowej, która chroni zgromadzony kapitał.
Prywatna emerytura SIPP jako koszt uzyskania przychodu spółki
Prawdziwym przełomem dla dyrektorów spółek LTD jest program Self-Invested Personal Pension (SIPP). Spółka może wpłacić na Twoje indywidualne konto emerytalne nawet do £60 000 rocznie. Taki wydatek stanowi bezpośredni koszt uzyskania przychodu (allowable business expense), co pozwala legalnie obniżyć należny firmie Corporation Tax.
Środki ulokowane w SIPP pracują bez bieżącego opodatkowania zysków kapitałowych. To Ty decydujesz, czy inwestujesz w globalne fundusze indeksowe, akcje czy obligacje. Po osiągnięciu wieku emerytalnego możesz wypłacić 25% zgromadzonego kapitału całkowicie bez podatku dochodowego.
Weryfikacja przeszłych lat i dokumentacja HMRC
Nie musisz zaczynać od zera, jeśli w przeszłości pracowałeś już na Wyspach. Oficjalne zaświadczenie o latach zaliczonych do emerytury w UK pozwala dokładnie sprawdzić Twój status ubezpieczeniowy. Jeśli w rejestrach HMRC widnieją luki, dopłaty w ramach Class 3 są wysoce opłacalne ekonomicznie i pozwalają uratować uciekający staż.
Chcesz zyskać pewność, że Twoje wynagrodzenie oraz fundusz SIPP są rozliczane bezbłędnie? Skontaktuj się z nami już dziś, a przygotujemy dla Ciebie kompleksowy plan optymalizacji składek i wdrożenia brytyjskiej struktury emerytalnej.
Jak legalnie i bezpiecznie wdrożyć brytyjski plan emerytalny z Drozd.biz?
Samodzielne przedzieranie się przez brytyjskie formularze i przepisy podatkowe bywa ryzykowne, zwłaszcza gdy działasz na styku dwóch różnych jurysdykcji. Każde niedopatrzenie w zgłoszeniu do urzędu może skutkować utratą kwalifikowanego roku składkowego. Właśnie dlatego Drozd.biz od 22 lat pomaga polskim przedsiębiorcom wyjść z cienia biurokratycznego chaosu i nieprzewidywalnych kosztów. Zamiast eksperymentować na własnym majątku, otrzymujesz sprawdzony proces, w którym system emerytalny w Wielkiej Brytanii dla dyrektorów zostaje wdrożony zgodnie z literą prawa.
Zapewniamy pełną zgodność wdrożonych rozwiązań z prawem brytyjskim oraz wytycznymi HMRC. Nasze procedury opierają się na oficjalnym przewodniku HMRC guidance CA44, który precyzyjnie reguluje kalkulację składek National Insurance dla dyrektorów. Skupiamy się na twardych faktach: pomagamy uzyskać formalne zaświadczenie o latach zaliczonych do emerytury w UK i koordynujemy cały proces bez zbędnego stresu.
22 Lata praktyki w obsłudze brytyjskich spółek LTD
Doświadczenie buduje przewagę. Nasz zespół pod przewodnictwem Sebastiana Drozda od ponad dwóch dekad rejestruje, prowadzi i doradza podmiotom zagranicznym. Nie jesteśmy teoretykami powtarzającymi internetowe mity, lecz praktykami rozwiązującymi realne wyzwania właścicieli firm. Przekonaj się, jakie korzyści zyskujesz, odwiedzając stronę Dlaczego My.
Każdy przypadek traktujemy indywidualnie. Pomagamy dobrać pakiet wsparcia idealnie skrojony pod specyfikę Twojej działalności oraz strukturę przychodów.
Audyt formalny i bezpieczne wejście do systemu
Prawidłowe wejście w system emerytalny w Wielkiej Brytanii dla dyrektorów wymaga solidnego fundamentu. Zanim uruchomimy comiesięczne listy płac, przeprowadzamy audyt formalny:
- Analizujemy Twoją sytuację pod kątem rezydencji podatkowej, reguł CFC oraz wymogu substance requirement.
- Dbamy o kryteria formalne, weryfikując miejsca faktycznego zarządu oraz stałe miejsce prowadzenia działalności.
- Rejestrujemy spółkę jako pracodawcę w HMRC i uruchamiamy comiesięczne raportowanie płacowe przez system RTI.
Nie zostawiamy Cię samego z biurokracją. Przejrzyj nasze gotowe pakiety w zakładce plany abonamentowe i przekonaj się, jak proste może być prowadzenie firmy w oparciu o stabilne, zachodnie standardy.
Czas przejąć pełną kontrolę nad swoją finansową przyszłością
Comiesięczny przymus płacenia składek do ZUS nie musi być Twoją jedyną perspektywą. Wybierając nowoczesny system emerytalny w Wielkiej Brytanii dla dyrektorów, zamieniasz sztywny haracz na przejrzyste reguły akumulacji kapitału. Zyskujesz państwowe zabezpieczenie w mocnej walucie, pełną kontrolę nad wypłatą wynagrodzenia oraz potężne narzędzie w postaci funduszy SIPP, które legalnie obniżają firmowy Corporation Tax.
Bezpieczeństwo wymaga jednak precyzji i bezbłędnej znajomości procedur. Sebastian Drozd wnosi ponad 22 lata praktycznego doświadczenia w obsłudze firm na Wyspach, dzięki czemu wszystkie wdrożenia opierają się na oficjalnych wytycznych HMRC CA44. Nasz zespół zapewnia także kompleksową pomoc w pozyskaniu zaświadczenia o zaliczonych latach emerytalnych w UK, dbając o każdy formalny detal Twojej historii składkowej.
Nie odkładaj stabilności finansowej na później. Postaw na sprawdzone rozwiązania i odzyskaj swobodę decydowania o losie własnych pieniędzy. Zbuduj bezpieczną emeryturę dyrektora i uwolnij się od ZUS z Drozd.biz 😉.
Najczęściej zadawane pytania
Czy mieszkając w Polsce mogę legalnie wypracować brytyjską State Pension jako dyrektor spółki LTD?
Tak, mieszkając w Polsce możesz legalnie budować uprawnienia emerytalne w Wielkiej Brytanii. Jako dyrektor brytyjskiej spółki LTD posiadasz status prawny office holdera. Jeśli spółka zarejestruje system płacowy PAYE i regularnie zgłasza Twoje wynagrodzenie do HMRC, system emerytalny w Wielkiej Brytanii dla dyrektorów umożliwia zaliczanie kolejnych lat składkowych bez konieczności stałej przeprowadzki na Wyspy.
Ile lat opłacania składek w Wielkiej Brytanii potrzeba, aby otrzymać minimalną emeryturę?
Aby otrzymać minimalną brytyjską State Pension, potrzebujesz co najmniej 10 lat kwalifikowanych w systemie National Insurance. Okresy te nie muszą następować bezpośrednio po sobie. Do minimalnego stażu wliczają się również lata ubezpieczenia w Polsce na mocy porozumień o koordynacji. Samo świadczenie z Wielkiej Brytanii zostanie jednak wyliczone proporcjonalnie do lat faktycznie zarejestrowanych w HMRC.
Ile wynosi pełna brytyjska State Pension i jak często jest wypłacana?
Pełna stawka nowej emerytury państwowej (New State Pension) wynosi oficjalnie £241,50 tygodniowo. Świadczenie jest przekazywane co cztery tygodnie bezpośrednio na wskazany rachunek bankowy, co daje łącznie ponad £12 558 rocznie. Do uzyskania pełnej kwoty niezbędne jest udokumentowanie 35 lat kwalifikowanych, a coroczny mechanizm waloryzacji Triple Lock chroni kapitał przed skutkami inflacji.
Czy muszę fizycznie pracować w Wielkiej Brytanii, by zaliczać lata składkowe do emerytury?
Nie, fizyczna obecność na terytorium Zjednoczonego Królestwa nie jest bezwzględnym warunkiem zaliczania stażu. Jako dyrektor zarządzasz spółką zdalnie, a kluczowe znaczenie ma rejestracja podmiotu jako pracodawcy w brytyjskim urzędzie skarbowym oraz comiesięczne raportowanie list płac przez cyfrowy system RTI. Prawidłowo prowadzona
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.