
Przy sprzedaży udziałów przez spółkę brytyjskie zwolnienie Substantial Shareholding Exemption może wyłączyć Corporation Tax od kwalifikującego się zysku. Podstawowy test wymaga, aby spółka sprzedająca posiadała co najmniej 10% zwykłego kapitału zakładowego spółki docelowej przez 12 miesięcy; okres ten musi przypadać w ciągu sześciu lat przed sprzedażą. Doradztwo dotyczące substantial shareholding exemption w UK pomaga ocenić nie tylko udział i czas jego posiadania, lecz także status obu spółek.
To zwolnienie może istotnie wpłynąć na wynik sprzedaży, ale nie zależy wyłącznie od wielkości pakietu udziałów. Znaczenie mają również działalność spółki sprzedającej i sprzedawanej oraz spełnienie wymaganych warunków w odpowiednim okresie. W tym artykule poznasz zasady testu znacznego udziału, wymóg dotyczący okresu posiadania i kryteria odnoszące się do obu spółek. Dzięki temu łatwiej ocenisz, kiedy brytyjskie zwolnienie może mieć zastosowanie i które elementy struktury wymagają szczególnej uwagi przed transakcją.
Najważniejsze wnioski
- Ustal, czy spółka sprzedająca posiadała co najmniej 10% zwykłego kapitału zakładowego spółki docelowej przez wymagane 12 miesięcy w okresie kwalifikowanym.
- Oceń osobno działalność spółki sprzedającej i sprzedawanej. Charakter działalności obu podmiotów może mieć znaczenie dla zastosowania zwolnienia.
- Sprawdź, jak zmiany w strukturze grupy i wcześniejsze posiadanie udziałów wpływają na spełnienie warunków w dniu sprzedaży.
- Ustal, czy transakcja spełnia warunki SSE, zanim ocenisz jej skutki podatkowe, w tym możliwość rozliczenia ewentualnej straty.
- Jeśli planujesz strukturę holdingową, doradztwo w tym zakresie może pomóc powiązać sprzedaż udziałów z organizacją spółek w grupie.
Wydłużenie okresu kwalifikowanego posiadania udziałów
Test SSE wymaga spełnienia warunków dotyczących udziału przez 12 miesięcy, a okres ten musi rozpocząć się nie wcześniej niż sześć lat przed sprzedażą. Typowe ryzyka to błędne liczenie okresu, nieuwzględnienie zmian w prawach do udziałów i założenie, że sam pakiet wystarczy.
Minimalny udział i wymagany okres posiadania
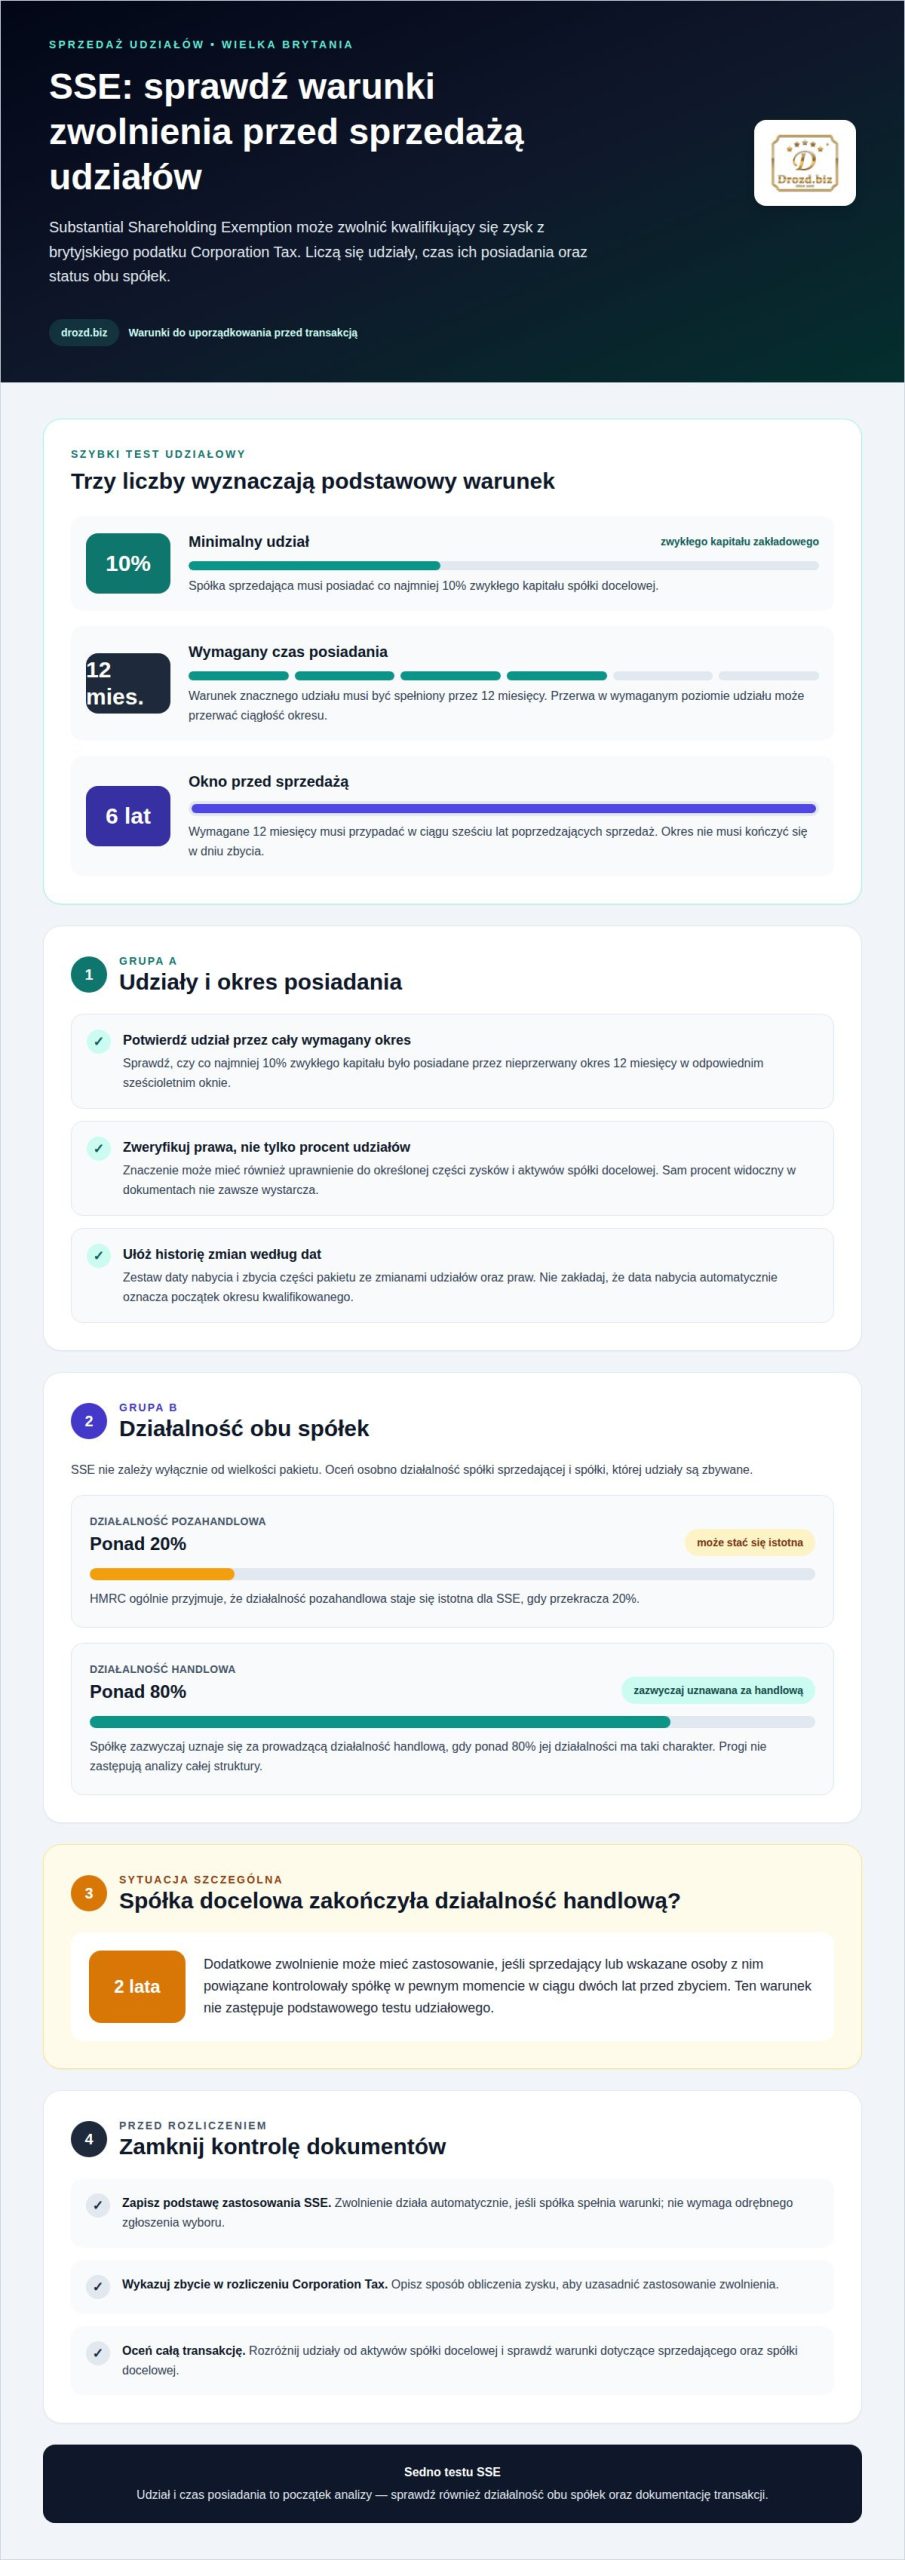
Podstawowy test wymaga, aby spółka sprzedająca posiadała co najmniej 10% zwykłego kapitału zakładowego spółki docelowej przez 12 miesięcy. Ten wymóg pozwala określić, czy dana inwestycja mieści się w kryterium znacznego udziału, a nie tylko w zwykłym posiadaniu akcji. Przy ocenie liczy się również uprawnienie do określonej części zysków i aktywów spółki docelowej.
Wymagany okres nie musi kończyć się w dniu zbycia. Musi jednak przypadać w sześciu latach poprzedzających sprzedaż udziałów. Warto więc zestawić daty nabycia i ewentualnego zbycia części pakietu z prawami, które w tych okresach przysługiwały sprzedającej spółce. Sam procent udziałów podany w dokumentach nie zawsze wystarcza do oceny całego testu.
Ciągłość posiadania przed zbyciem udziałów
Okres kwalifikowany to 12 miesięcy, w których warunek znacznego udziału pozostaje spełniony. Przerwa w wymaganym poziomie udziału może oznaczać, że spółka nie może zaliczyć wcześniejszego posiadania jako jednego nieprzerwanego okresu. Znaczenie mają zatem nie tylko daty transakcji, lecz także zmiany udziałów i związanych z nimi uprawnień.
Przykładowo firma inwestycyjna posiadała 20% udziałów w młodej firmie przez 18 miesięcy przed sprzedażą, a młoda firma prowadziła działalność handlową. Taki przykład pomaga zrozumieć, jak analizować okres dłuższy niż wymagane 12 miesięcy. Nie przesądza jednak o wyniku każdej transakcji, bo pozostałe warunki SSE nadal mają zastosowanie.
Okno sześciu lat daje możliwość spełnienia testu historycznie. Spółka nie musi więc automatycznie utrzymywać 10% udziałów aż do dnia sprzedaży, jeśli wymagany okres został spełniony wcześniej w odpowiednim przedziale. To szczególnie istotne przy zmianie struktury grupy lub stopniowym wyjściu z inwestycji. Kluczowe pozostaje ustalenie, kiedy dokładnie spełniono test.
Osobnej uwagi wymaga sytuacja, gdy sprzedawana spółka zakończyła działalność handlową. W takim przypadku dodatkowe zwolnienie może wymagać, by sprzedający albo wskazane osoby z nim powiązane kontrolowały ją w pewnym momencie w ciągu dwóch lat przed zbyciem. Warunek ten nie zastępuje testu udziałowego, ale może mieć znaczenie dla zastosowania zwolnienia po zakończeniu działalności.
Typowy błąd polega na sprawdzeniu wyłącznie udziału w dniu transakcji. Innym ryzykiem jest pomylenie daty nabycia z początkiem okresu, w którym rzeczywiście przysługiwały wymagane prawa. Przygotowując analizę, warto uporządkować dokumenty udziałowe według dat i porównać je z historią zmian w strukturze spółki. To ułatwia ustalenie, czy nieprzerwany okres 12 miesięcy mieści się w wymaganym oknie.
Szczególne reguły mogą dotyczyć spółek inwestujących, których właścicielami są kwalifikowani inwestorzy instytucjonalni. Nie zakładaj, że każda taka struktura podlega identycznemu testowi. Najpierw ustal status inwestora, jego udział i właściwe warunki. Dopiero wtedy można prawidłowo ocenić, jak SSE ma zastosowanie do konkretnego zbycia i czy może ono wyłączyć Corporation Tax.
Zwolnienie z brytyjskiego podatku od zysków kapitałowych przy sprzedaży udziałów
Substantial Shareholding Exemption może zwolnić kwalifikujący się zysk ze sprzedaży udziałów z brytyjskiego podatku Corporation Tax. Brytyjskie zwolnienie jest uregulowane w Schedule 7AC ustawy Taxation of Chargeable Gains Act 1992, zgodnie z brytyjskim ustawodawstwem (UK legislation). Przy ocenie transakcji doradztwo pomaga uporządkować warunki dotyczące spółki sprzedającej i docelowej.
Warunki zwolnienia i aktywa powiązane z udziałami
SSE dotyczy zysku ze zbycia kwalifikującego się pakietu udziałów, a nie automatycznie każdego aktywa powiązanego ze spółką. Ważne jest więc rozróżnienie udziałów od aktywów posiadanych przez spółkę docelową. Ocenie podlegają warunki dotyczące zarówno sprzedającego, jak i spółki, której udziały są zbywane, w tym charakter działalności obu podmiotów.
HMRC ogólnie przyjmuje, że działalność pozahandlowa staje się istotna dla SSE, gdy przekracza 20%. Z kolei spółkę zazwyczaj uznaje się za prowadzącą działalność handlową, gdy ponad 80% jej działalności ma taki charakter. Progi pomagają ocenić, czy warunki są spełnione, ale nie zastępują analizy całej struktury. Przy złożonej grupie doradztwo ułatwia powiązanie tych kryteriów z konkretną transakcją.
Zyski ze sprzedaży udziałów w spółkach zależnych
Gdy spółka matka sprzedaje udziały w spółce zależnej, SSE może zwolnić kwalifikujący się zysk z Corporation Tax. Przykładowo brytyjska spółka matka sprzedała po pięciu latach spółkę zależną prowadzącą działalność handlową. Przy ocenie podobnej transakcji uwzględnij warunki dotyczące okresu posiadania oraz status obu spółek.
Jeśli spółka docelowa zakończyła działalność handlową, dodatkowe zwolnienie może nadal mieć zastosowanie. Wymaga ono, by sprzedający lub określone osoby z nim powiązane kontrolowały tę spółkę w pewnym momencie w ciągu dwóch lat przed zbyciem. Ma to znaczenie, gdy sprzedaż następuje już po zakończeniu działalności.
Zgłoszenie SSE w brytyjskim zeznaniu spółki
SSE działa automatycznie, jeśli spółka spełnia warunki, i nie wymaga odrębnego zgłoszenia wyboru. W rozliczeniu Corporation Tax należy wykazać zbycie i sposób obliczenia zysku, aby uzasadnić zastosowanie zwolnienia. Zachowaj dokumenty dotyczące transakcji, udziałów i działalności spółek, ponieważ będą podstawą rozliczenia.
W praktyce nie wystarczy zaznaczyć jednego pola. Uporządkuj informacje o sprzedającym, spółce docelowej i przedmiocie zbycia. W złożonych sprawach można wystąpić do HMRC o wstępne potwierdzenie stanowiska, ale nie jest to obowiązkowe.
SSE a polskie zwolnienie i polscy rezydenci
Podstawowa różnica polega na tym, że SSE wynika z przepisów brytyjskich, a skutki transakcji w Polsce ocenia się według polskich zasad. Zastosowanie zwolnienia w Wielkiej Brytanii samo w sobie nie rozstrzyga o opodatkowaniu w Polsce. W przypadku polskiej spółki lub polskiego rezydenta znaczenie ma to, kto sprzedaje udziały i gdzie podlega opodatkowaniu.
Gdy struktura obejmuje spółkę brytyjską i polski podmiot, analizę obu systemów trzeba przeprowadzić osobno. Uwzględnij rezydencję podatkową sprzedającego, rolę spółki w grupie i przepływ zysku. Dopiero wtedy można ocenić, czy brytyjskie zwolnienie przynosi korzyść całej strukturze, a nie tylko w brytyjskim rozliczeniu.
Warunki dotyczące grupy sprzedającego i sprzedawanej spółki
Przy ocenie SSE liczą się powiązania między sprzedającym, spółką docelową i innymi podmiotami grupy. Szczególnej analizy wymagają wspólne przedsięwzięcia i prawa udziałowców.
Zasady dotyczące spółki, której udziały są zbywane
Spółka docelowa musi spełniać warunki spółki kwalifikowanej przez cały okres, w którym sprzedający spełnia test znacznego udziału, aż do zbycia. Ma to znaczenie, ponieważ sam status sprzedającego nie przesądza o zwolnieniu. Przy sprzedaży udziałów podmiotowi powiązanemu wymóg obejmuje również okres bezpośrednio po zbyciu.
Analizując spółkę docelową, uwzględnij jej działalność oraz podmioty z nią powiązane. Nie opieraj się wyłącznie na nazwie spółki ani opisie działalności w dokumentach. Ustal, jakie aktywności spółka faktycznie prowadzi i jak wiążą się one z działalnością grupy sprzedającego. Pozwoli to ocenić, czy status spółki kwalifikowanej utrzymywał się przez wymagany okres.
Spółki objęte brytyjskim zwolnieniem SSE
SSE może obejmować sprzedaż udziałów w spółce kwalifikowanej, jeśli spełnione są kryteria dotyczące sprzedającego i spółki docelowej. Od kwietnia 2017 r. zniesiono wymóg, by spółka docelowa spełniała warunki spółki kwalifikowanej bezpośrednio po zbyciu, z zastrzeżeniem wskazanych wyjątków. Dlatego ważne jest ustalenie, czy dana transakcja mieści się w regule ogólnej, czy podlega wyjątkowi.
Osobne zasady dotyczą wspólnych przedsięwzięć, czyli spółek typu joint venture. Taki status może przysługiwać, gdy pięć lub mniej osób posiada co najmniej 75% zwykłego kapitału akcyjnego, przy spełnieniu pozostałych warunków. Spółka nie może należeć do tej samej grupy co podmiot, którego status jest ustalany. Sama nazwa „wspólne przedsięwzięcie” w umowie nie przesądza o kwalifikacji.
Przy ustalaniu statusu wspólnego przedsięwzięcia udziały spółki A mogą być pomijane, jeśli wraz z udziałami jej grupy wynoszą co najmniej 10%. Z kolei działalność spółki holdingowej wspólnego przedsięwzięcia oraz jej spółek zależnych posiadających 51% udziałów może być uwzględniana przy określaniu działalności spółki A. Konkretne powiązania kapitałowe mają więc bezpośrednie znaczenie dla oceny.
Zwolnienie dywidend między spółkami w UK
Dywidendy wypłacane między spółkami w Wielkiej Brytanii są zwolnione z Corporation Tax. To odrębna kwestia od SSE, które dotyczy zysku ze sprzedaży udziałów. W holdingu warto rozróżniać wpływy z dywidend od zysku uzyskanego przy zbyciu spółki zależnej, ponieważ wynikają z różnych rodzajów transakcji.
Planując przepływy w grupie, rozpisz osobno dywidendy i możliwą sprzedaż udziałów. Określ rolę spółki holdingowej oraz każdej spółki zależnej, a następnie przypisz do nich planowane wpływy. Dzięki temu łatwiej przeanalizujesz skutki poszczególnych operacji, nie mieszając wypłaty zysku ze zbyciem udziałów.
Warunki zwolnienia z podatku od zysków kapitałowych
Ocena SSE wymaga czegoś więcej niż sprawdzenia procentu udziałów w rejestrze. Trzeba ustalić, jakie prawa ekonomiczne daje pakiet, jak finansowana jest spółka docelowa i czy do transakcji stosuje się podstawowy test, czy szczególne zasady dla inwestorów instytucjonalnych.
Znaczenie może mieć rodzaj instrumentu, za pośrednictwem którego inwestor uczestniczy w spółce. Na potrzeby testu SSE „udziałowiec kapitałowy” obejmuje osobę posiadającą zwykłe akcje albo będącą wierzycielem z tytułu pożyczki, która nie jest zwykłą pożyczką komercyjną. Dlatego przy analizie finansowania nie wystarczy spojrzeć na nazwy dokumentów. Trzeba ustalić rzeczywisty charakter pożyczki oraz prawa wierzyciela.
Dobrym punktem wyjścia jest uporządkowanie dokumentów według ich przeznaczenia. Dokumenty spółki pokazują klasy udziałów i związane z nimi uprawnienia. Umowy finansowania opisują warunki pożyczek, a dokumenty transakcyjne określają, co dokładnie jest sprzedawane i jak ustalono wynagrodzenie. Zestawienie tych informacji pomaga uniknąć błędu polegającego na uznaniu każdego finansującego za wierzyciela z tytułu zwykłej pożyczki komercyjnej.
Dodatkowe zasady mogą dotyczyć spółki inwestującej, której właścicielami są kwalifikowani inwestorzy instytucjonalni. W takiej sytuacji trzeba przeanalizować nie tylko bezpośredni udział sprzedającego w spółce docelowej, lecz także status właścicieli spółki sprzedającej i koszt nabycia udziałów. Dla struktury z inwestorem instytucjonalnym oznacza to odrębną ścieżkę oceny, a nie automatyczne zastosowanie standardowego testu.
W dokumentacji transakcji wyraźnie rozdziel, kto posiada akcje, kto udzielił finansowania i który podmiot dokonuje zbycia. W przypadku pożyczki kluczowe są jej warunki oraz to, czy ma charakter zwykłej pożyczki komercyjnej. Przy inwestorze instytucjonalnym liczą się jego kwalifikacja i pozycja w strukturze własnościowej. Takie rozdzielenie pozwala przypisać konkretne prawa właściwemu podmiotowi, zamiast opierać analizę wyłącznie na schemacie grupy.
Osobno oceń sposób ujęcia wyniku transakcji. Jeśli zbycie korzysta z SSE, nie powstaje strata kapitałowa, którą można skompensować z innymi zyskami. Przypisz więc zysk do właściwego zbycia i odróżnij go od wyników innych operacji spółki. Przy transakcji obejmującej kilka udziałów lub instrumentów finansowych takie rozdzielenie jasno pokazuje, czego dotyczy zastosowane zwolnienie.
Wniosek praktyczny jest prosty: zacznij analizę od praw i dokumentów, a dopiero potem oceń zastosowanie zwolnienia. Rozdziel akcje, finansowanie, strukturę własnościową i przedmiot sprzedaży. Dzięki temu łatwiej zauważysz, czy szczególne zasady dla inwestora instytucjonalnego mogą zmienić ocenę transakcji albo czy pożyczkę trzeba zakwalifikować inaczej niż standardowe finansowanie komercyjne.
Warto jeszcze sprawdzić, czy warunek udziałowy może być spełniony na podstawie wcześniejszego okresu posiadania. W Wielkiej Brytanii warunek 12-miesięcznego posiadania udziału może być spełniony historycznie, więc spółka nie musi posiadać 10% udziałów w chwili sprzedaży. Analiza nie powinna zatem ograniczać się do stanu na dzień transakcji. Istotne jest także ustalenie, czy wymagany okres posiadania został osiągnięty wcześniej, oraz zachowanie dokumentacji pozwalającej potwierdzić historię udziałów.
Odrębny wariant dotyczy sprzedającej spółki należącej w co najmniej 25% do kwalifikowanych inwestorów instytucjonalnych. W Wielkiej Brytanii warunek udziałowy SSE może zostać wówczas spełniony, jeśli koszt nabycia jej udziałów w spółce docelowej wyniósł co najmniej £20,000,000. Warto więc ustalić koszt nabycia i strukturę własności sprzedającej spółki, zamiast oceniać wyłącznie jej bezpośredni udział. Brytyjskie SSE może być też dostępne dla spółek niebędących rezydentami, jeżeli mają stały zakład w Wielkiej Brytanii. W takim przypadku sprawdź istnienie tego zakładu i powiąż dokumentację transakcji z właściwą spółką.
Jak SSE traktuje zyski ze sprzedaży udziałów w spółkach zależnych?
Gdy spółka matka sprzedaje udziały w spółce zależnej, SSE może zwolnić kwalifikujący się zysk z brytyjskiego Corporation Tax. Przykładem jest brytyjska spółka matka, która po pięciu latach sprzedała spółkę zależną prowadzącą działalność handlową. O wyniku nie przesądza jednak sama relacja między podmiotami. Trzeba ustalić, kto sprzedaje, jakie udziały są zbywane i czy warunki zwolnienia obejmują tę transakcję.
Najpierw rozdziel trzy elementy: spółkę sprzedającą, spółkę zależną i przedmiot zbycia. SSE dotyczy zysku ze sprzedaży udziałów, a nie automatycznie wszystkich aktywów należących do spółki zależnej. Jeśli holding sprzedaje udziały w spółce operacyjnej, analizie podlega zysk z tego zbycia. Sprzedaż aktywów przez spółkę zależną to inna transakcja i nie należy utożsamiać jej ze sprzedażą udziałów.
W praktyce sprawdź, czy sprzedający spełnił test znacznego udziału w wymaganym okresie. Następnie ustal, czy spółka zależna miała status spółki kwalifikowanej przez odpowiedni czas oraz jaki charakter miała jej działalność. W przykładzie spółki matki posiadającej 100% udziałów w spółce zależnej rozwijającej oprogramowanie samo pełne posiadanie udziałów nie zastępuje pozostałych testów. Liczą się również działalność grupy i spełnienie warunków przez podmioty objęte analizą.
Jeśli sprzedaż następuje po zakończeniu działalności handlowej, znaczenie może mieć dodatkowe kryterium kontroli. Sprzedający albo określone osoby z nim powiązane muszą kontrolować spółkę docelową w pewnym momencie w ciągu dwóch lat przed zbyciem. Kryterium to pomaga ocenić transakcję, gdy spółka zależna zakończyła działalność przed sprzedażą. Nie zastępuje jednak pozostałych wymogów dotyczących udziałów i statusu sprzedającego.
Jeśli warunki SSE są spełnione, zwolnienie działa automatycznie i nie wymaga odrębnego wyboru. Warto mimo to zachować spójny obraz transakcji: dokumenty udziałowe, datę zbycia, informacje o działalności oraz dane pokazujące relację spółki matki ze spółką zależną. Takie zestawienie ułatwia uzasadnienie, dlaczego zysk ze sprzedaży kwalifikuje się do zwolnienia. W złożonej strukturze trzeba także uwzględnić możliwe skutki opuszczenia grupy, ponieważ sekcja 179 ustawy Taxation of Chargeable Gains Act 1992 może mieć znaczenie przy stosowaniu SSE.
Skutki podatkowe mogą być istotne, ale zwolnienie nie tworzy straty kapitałowej do rozliczenia z innymi zyskami. Przed sprzedażą oddziel więc prognozowany zysk od ewentualnych strat i oceń, czy warunki SSE są spełnione dla konkretnego zbycia. Jeśli spółka sprzedająca albo zależna nie kwalifikuje się, samo ujęcie transakcji jako sprzedaży w ramach holdingu nie zapewni zwolnienia. Liczą się rzeczywiste prawa do udziałów, działalność i historia relacji między spółkami.
Sprawdź również warunki dotyczące działalności handlowej grupy sprzedającego i spółki sprzedawanej. Spółka zbywana musi mieć status kwalifikowanej przez cały okres spełniania wymogu znacznego udziału aż do zbycia, a przy sprzedaży podmiotowi powiązanemu także bezpośrednio po transakcji.
Drozd.biz: Doradztwo w zakresie holdingów
Drozd.biz oferuje doradztwo w zakresie holdingów, które może pomóc uporządkować relacje między spółką matką a spółkami zależnymi lub przygotować strukturę do przyszłej sprzedaży. Przy SSE znaczenie mają udziały, działalność podmiotów i ich miejsce w grupie. Dlatego planowanie holdingu warto powiązać z tym, jak spółki będą działać i jakie transakcje rozważasz.
Jeśli dopiero tworzysz strukturę, Drozd.biz może pomóc także w rejestracji spółki LTD. Kompleksowa obsługa abonamentowa oraz adres rejestrowy i obsługa korespondencji prywatnej mogą wspierać bieżące prowadzenie spółki.
Skontaktuj się z Drozd.biz w sprawie doradztwa holdingowego, jeśli chcesz omówić planowaną strukturę lub sprzedaż udziałów.
Zaplanuj strukturę przed kolejną transakcją
Sprzedaż udziałów to nie tylko decyzja o momencie wyjścia z inwestycji. To także okazja, by uporządkować relacje między spółkami i zaplanować działanie struktury po transakcji. Jeśli rozważasz holding lub przygotowujesz spółkę do przyszłej sprzedaży, połącz analizę podatkową z planem dalszego prowadzenia firmy. Dzięki temu łatwiej podejmiesz świadome decyzje dotyczące kolejnych etapów działalności.
Drozd.biz oferuje doradztwo w zakresie holdingów, rejestrację spółki LTD i kompleksową obsługę abonamentową. Dostępny jest także adres rejestrowy z obsługą korespondencji prywatnej. Doradztwo dotyczące substantial shareholding exemption w UK może być dobrym punktem wyjścia, jeśli chcesz powiązać planowaną sprzedaż z organizacją struktury holdingowej.
Opisz swoją sytuację i planowane działania, a następnie omów możliwe rozwiązania z Drozd.biz. Skontaktuj się z Drozd.biz, aby porozmawiać o kolejnym kroku dla Twojej firmy. Dobrze zaplanowana struktura zaczyna się od jasnego celu.
Najczęściej zadawane pytania
Czym jest brytyjskie zwolnienie Substantial Shareholding Exemption (SSE)?
SSE to brytyjskie zwolnienie dotyczące zysku spółki ze sprzedaży udziałów. Analizę warto zacząć od ustalenia, kto sprzedaje i co dokładnie obejmuje transakcja. Sprzedaż udziałów to nie to samo co sprzedaż przez spółkę jej majątku, na przykład nieruchomości. To rozróżnienie pozwala ustalić, czy dana operacja w ogóle podlega ocenie w ramach SSE.
Jakie warunki musi spełnić spółka, aby skorzystać z SSE w Wielkiej Brytanii?
Poza wymogami dotyczącymi udziałów trzeba przeanalizować status spółki sprzedającej, spółki docelowej oraz działalność grupy. Zbierz dokumenty pokazujące strukturę właścicielską, zmiany w grupie i faktyczną działalność poszczególnych podmiotów. Ułatwi to ocenę, czy warunki były spełnione w wymaganych okresach. Przygotowanie takiego zestawienia przed transakcją pomaga rozpoznać kwestie wymagające osobnej analizy, zamiast opierać decyzję na samej nazwie spółki.
Jaki minimalny udział i okres posiadania są wymagane w brytyjskim SSE?
Podstawowy test przewiduje co najmniej 10% zwykłego kapitału zakładowego oraz okres posiadania wynoszący 12 miesięcy, mieszczący się w sześciu latach przed zbyciem. W praktyce daty należy zestawić z historią zmian praw udziałowych, a nie tylko z aktualnym rejestrem. Ma to znaczenie, gdy pakiet zmieniał się przed sprzedażą. Taka oś czasu pomaga ustalić, kiedy spółka rzeczywiście spełniała kryteria.
Jakie rodzaje spółek kwalifikują się do SSE i jakie są wyjątki?
Zwolnienie może dotyczyć spółki sprzedającej udziały w spółce kwalifikowanej, a szczególne zasady obejmują niektóre spółki inwestujące, których właścicielami są kwalifikowani inwestorzy instytucjonalni. Wspólne przedsięwzięcia wymagają osobnej analizy powiązań i własności, ponieważ ich traktowanie zależy od konkretnych relacji między podmiotami. Przygotowując ocenę, rozdziel strukturę właścicielską od działalności spółek. Sama forma prawna ani określenie „holding” nie przesądzają o kwalifikacji.
Czy SSE obejmuje straty ze zbycia udziałów i jakie są konsekwencje podatkowe?
Nie, zbycie objęte zwolnieniem nie tworzy straty kapitałowej, którą można wykorzystać do obniżenia innych zysków. Analizując kilka transakcji, prowadź osobne zestawienie ich wyników i wskaż, które zbycie korzysta z SSE. Pozwala to uniknąć łączenia strat z innych operacji ze zwolnioną transakcją. Jeśli sprzedającym jest podmiot powiązany z Polską, trzeba dodatkowo przeanalizować polskie skutki podatkowe.
Jakie są różnice między brytyjskim SSE a polskim zwolnieniem z opodatkowania sprzedaży udziałów?
Brytyjskie SSE wynika z przepisów brytyjskich, a skutki transakcji w Polsce ocenia się według polskich zasad. Zastosowanie SSE w Wielkiej Brytanii samo w sobie nie rozstrzyga o opodatkowaniu w Polsce. Znaczenie ma między innymi to, kto sprzedaje udziały i gdzie podlega opodatkowaniu.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.