
Czy co miesiąc bezradnie patrzysz na przelew 2359,30 zł wysyłany do ZUS-u, zastanawiając się, co właściwie z tego będziesz mieć na starość? Doskonale znasz to uczucie frustracji, gdy rekordowe daniny znikają w niewydolnym systemie, a nieustanny chaos legislacyjny odbiera poczucie bezpieczeństwa. Właśnie dlatego brytyjska emerytura dla polskich przedsiębiorców staje się dziś realną, bezpieczną alternatywą, po którą sięga coraz więcej świadomych właścicieli firm.
Nie musisz pakować walizek ani emigrować na Wyspy, aby wejść do stabilnego, przejrzystego systemu emerytalnego. Z tego artykułu dowiesz się, jak legalnie wypracować prawo do brytyjskiej State Pension jako dyrektor spółki LTD, optymalizując przy tym wysokie obciążenia w kraju. Przeprowadzimy Cię krok po kroku przez zasady zaliczania lat składkowych, wymogi National Insurance oraz formalności związane z późniejszą wypłatą świadczenia prosto na Twoje konto 😉.
Najważniejsze Wnioski
- Zrozumiesz, dlaczego zamiana rosnących obciążeń ZUS (wynoszących w 2026 roku aż 2359,30 zł miesięcznie) na przejrzysty brytyjski system to strategiczny krok dla Twojego portfela.
- Dowiesz się, jak legalna brytyjska emerytura dla polskich przedsiębiorców może być wypracowana dzięki pełnieniu funkcji dyrektora w spółce LTD, bez konieczności stałej przeprowadzki do Wielkiej Brytanii.
- Poznasz konkretne progi kwalifikacyjne: dowiesz się, jak działa minimum 10 lat składkowych oraz co jest potrzebne, by dążyć do pełnej stawki State Pension wynoszącej £241,50 tygodniowo.
- Otrzymasz instrukcję krok po kroku, jak poprawnie przejść rejestrację spółki jako pracodawcy i zarządzać składkami National Insurance bez ryzyka błędów formalnych.
- Przekonasz się, jak 22-letnie doświadczenie doradcze Drozd.biz pozwala sprawnie zdjąć z Twoich barków brytyjską biurokrację i bezpiecznie wdrożyć optymalny model.
Dlaczego polski przedsiębiorca powinien zainteresować się brytyjskim systemem emerytalnym?
Prowadząc biznes w Polsce, co miesiąc stajesz przed dylematem: jak zabezpieczyć przyszłość, skoro państwowa machina pochłania coraz większe kwoty, dając w zamian jedynie mgliste obietnice? Zamiast bezczynnie godzić się na z góry narzucone warunki, warto spojrzeć poza granice kraju. Przemyślana brytyjska emerytura dla polskich przedsiębiorców staje się dziś bezpiecznym narzędziem, które pozwala uciec od niepewności i oprzeć swoje finanse na fundamentach stabilnej gospodarki.
Realne obciążenia przedsiębiorcy: ZUS kontra brytyjski system
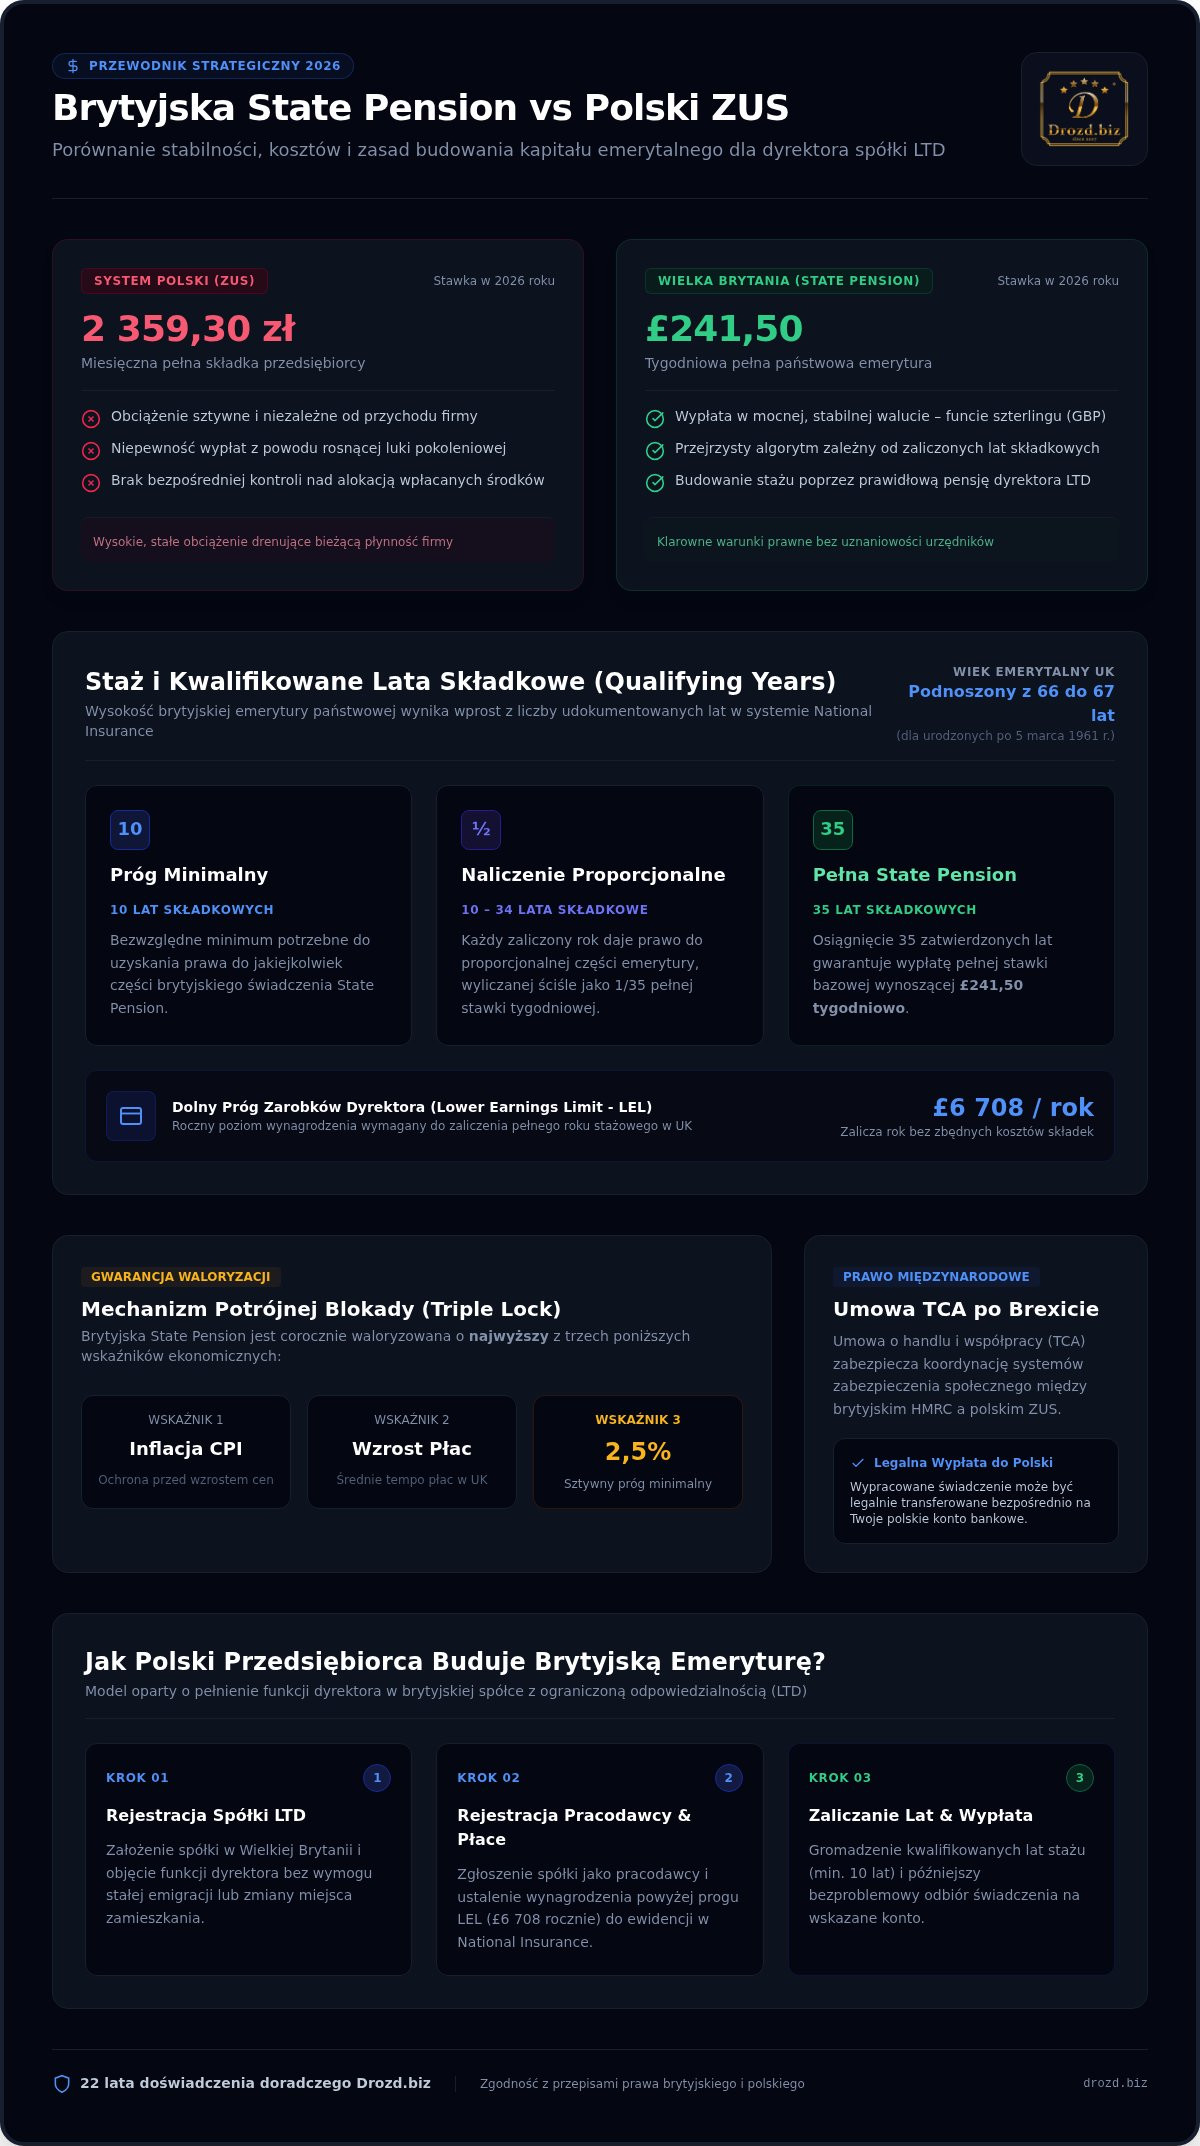
Spójrzmy na twarde dane. W 2026 roku pełna składka ZUS w Polsce wynosi aż 2359,30 zł każdego miesiąca. To ogromny stały koszt, który musisz ponieść niezależnie od przychodów firmy czy koniunktury na rynku. Comiesięczny przelew bezpowrotnie zasila fundusz borykający się z rosnącą dziurą pokoleniową, co u wielu właścicieli firm rodzi w pełni zrozumiałą frustrację. Jeśli zastanawiasz się, jak podejść do tego tematu systemowo, warto zapoznać się z tym, czym jest optymalizacja emerytalna dla przedsiębiorców i jakie warunki trzeba spełnić, by legalnie korzystać z brytyjskiego systemu ubezpieczeń społecznych.
Dla kontrastu, brytyjska State Pension oferuje klarowne zasady gry. W 2026 roku pełna nowa emerytura państwowa wynosi dokładnie £241,50 tygodniowo. Zamiast płacić nieelastyczne daniny bez żadnej kontroli nad ich przeznaczeniem, w brytyjskim modelu opłacasz jedynie precyzyjnie skalkulowane składki dyrektorskie. Dzięki temu zachowujesz płynność finansową w swojej spółce, jednocześnie budując indywidualny staż emerytalny za granicą 😉.
Stabilność prawna i ochrona kapitału poza granicami Polski
Dywersyfikacja majątku to fundament nowoczesnego zarządzania kapitałem. Opieranie całego zabezpieczenia na starość wyłącznie na polskim systemie, który podlega ciągłym zmianom politycznym i demograficznym, wiąże się ze sporym ryzykiem. Wypracowanie uprawnień w Wielkiej Brytanii oznacza przeniesienie części przyszłych dochodów do stabilnego otoczenia prawnego oraz walutowego.
Warto podkreślić, że brytyjski system emerytalny wykorzystuje mechanizm potrójnej blokady, czyli tzw. triple lock. Gwarantuje on coroczną waloryzację świadczeń o najwyższy z trzech wskaźników: inflację, średni wzrost płac lub sztywny próg 2,5%. Świadczenie wypłacane w mocnym funcie szterlingu chroni Twój przyszły portfel przed lokalnymi kryzysami walutowymi. W ten sposób brytyjska emerytura dla polskich przedsiębiorców staje się nie tylko alternatywą podatkową, lecz przede wszystkim bezpieczną przystanią kapitałową na kolejne dekady.
Jak działa brytyjska State Pension: Warunki, staż i wiek emerytalny
Zasady brytyjskiego systemu emerytalnego są wyjątkowo przejrzyste. W przeciwieństwie do skomplikowanych algorytmów stosowanych w Polsce, tutaj wysokość przyszłego świadczenia wynika bezpośrednio z liczby zaliczonych lat składkowych. Sprawdzając oficjalne warunki kwalifikacji, zobaczysz, że nie ma tu miejsca na uznaniowość urzędników.
Kwalifikowane lata składkowe: Ile lat naprawdę potrzebujesz?
Podstawową jednostką rozliczeniową w Wielkiej Brytanii jest tzw. qualifying year. Aby uzyskać prawo do jakiejkolwiek części brytyjskiej emerytury, musisz zgromadzić minimum 10 lat kwalifikowanych. Pełną kwotę State Pension gwarantuje uzbieranie 35 lat składkowych. Każdy rok pomiędzy 10 a 35 daje prawo do proporcjonalnej części świadczenia, liczonej jako 1/35 pełnej stawki za każdy zatwierdzony rok.
Jak polski przedsiębiorca zalicza kolejne lata? Poprzez prawidłowe zarządzenie pensją dyrektora w spółce LTD. Osiągając roczny poziom wynagrodzenia powyżej dolnego progu zarobków (Lower Earnings Limit wynoszącego £6,708), zaliczasz pełny rok stażu emerytalnego. Nie musisz przy tym ponosić wygórowanych kosztów pracowniczych składek National Insurance, dopóki zarobki mieszczą się w odpowiednich progach. Szczegółowe mechanizmy tego rozwiązania omawia system emerytalny w Wielkiej Brytanii dla dyrektorów spółek LTD.
Warto pamiętać o wieku uprawniającym do wypłaty. Brytyjski wiek emerytalny zależy od roku Twojego urodzenia. Od 2026 roku trwa proces jego stopniowego podnoszenia z 66 do 67 lat dla osób urodzonych po 5 marca 1961 roku. Jeśli chcesz dokładnie zweryfikować swoją metrykę, sprawdź wiek emerytalny w Wielkiej Brytanii.
Koordynacja systemów emerytalnych po Brexicie: ZUS i HMRC
Wielu przedsiębiorców obawia się, co stało się z ich prawami po Brexicie. Umowa o handlu i współpracy (TCA) zawarta między Unią Europejską a Zjednoczonym Królestwem utrzymała kluczowe zasady koordynacji zabezpieczenia społecznego:
- Sumowanie okresów: Jeśli przepracujesz w Wielkiej Brytanii np. 7 lat, a w Polsce 20 lat, oba systemy uwzględnią zagraniczny staż, co pozwoli przekroczyć brytyjski próg 10 lat.
- Niezależna wypłata: Każda instytucja wypłaca swoją część. ZUS przelewa polskie świadczenie, a brytyjski urząd skarbowy HMRC przekazuje środki z UK bezpośrednio na Twój rachunek.
Dzięki temu przemyślana brytyjska emerytura dla polskich przedsiębiorców pozwala bezpiecznie łączyć dorobek z obu krajów, bez utraty wypracowanych wcześniej praw. Jeśli chcesz sprawdzić stan swoich dotychczasowych składek, możesz skonsultować swoją sytuację i zamówić weryfikację lat zaliczonych w UK 😉.
Spółka LTD jako narzędzie budowania brytyjskiej emerytury dla dyrektora
Samo powołanie podmiotu gospodarczego w Companies House nie wystarczy, aby automatycznie cieszyć się zagranicznymi przywilejami. Prawdziwym kluczem do sukcesu jest objęcie funkcji dyrektora oraz prawidłowe uruchomienie procedur płacowych. Spółka LTD staje się Twoim legalnym narzędziem, dzięki któremu wchodzisz do brytyjskiego systemu National Insurance na przejrzystych warunkach, bez konieczności opłacania drakońskich sum znanych z krajowego podwórka.
Optymalny poziom wynagrodzenia dyrektora: Lower Earnings Limit
Brytyjskie prawo podatkowe przewiduje mechanizm, który dla wielu polskich przedsiębiorców brzmi wręcz niewiarygodnie. Chodzi o próg zarobków zwany Lower Earnings Limit (LEL), który wynosi £6,708 rocznie. Ustalając pensję dyrektorską powyżej tej kwoty, ale poniżej progu podatkowego (£12,570), zyskujesz pełny rok stażu emerytalnego bez obowiązku odprowadzania pracowniczych składek National Insurance.
Porównaj to z polską rzeczywistością, gdzie przedsiębiorca musi co miesiąc oddawać sztywne sumy bez względu na wynik finansowy. W Wielkiej Brytanii wystarczy comiesięczne, terminowe raportowanie payroll (PAYE) do brytyjskiego urzędu skarbowego HMRC. Dzięki temu budujesz uprawnienia emerytalne w sposób w pełni legalny, a kapitał spółki pracuje na Twój bieżący rozwój.
Miejsca faktycznego zarządu a bezpieczeństwo podatkowe
Aby cała konstrukcja była stabilna, musisz bezwzględnie zadbać o stronę formalną. Polskie organy podatkowe bacznie przyglądają się pojęciu miejsca faktycznego zarządu. Jeśli spółka zarządzana jest wyłącznie z terenu Polski bez odpowiedniego zaplecza, fiskus może próbować opodatkować ją lokalnie. Dlatego kluczowe staje się spełnienie tzw. substance requirement, czyli wykazanie realnego związku podmiotu z Wielką Brytanią poprzez brytyjski adres rejestrowy, korespondencję biznesową i profesjonalną obsługę księgową.
Prawidłowe wdrożenie wymaga ścisłego trzymania się wytycznych HMRC CA44 oraz międzynarodowych przepisów koordynacyjnych. Pamiętaj też, że brytyjska emerytura państwowa (State Pension) przy wyprowadzce za granicę lub przy stałym mieszkaniu w Polsce jest w pełni legalna i dostępna na wniosek. Drozd.biz od 22 lat bezpiecznie prowadzi polskich przedsiębiorców przez zawiłości zagranicznego prawa, eliminując ryzyko błędów formalnych. W ten sposób bezpieczna brytyjska emerytura dla polskich przedsiębiorców przestaje być tylko teorią, stając się konkretnym, wdrożonym planem na spokojną przyszłość 😉.
Instrukcja krok po kroku: Jak legalnie uzyskać brytyjską emeryturę z Polski
Przejście przez procedury nie wymaga ciągłych podróży do Londynu ani rezygnacji z życia w Polsce. Cały proces opiera się na pięciu logicznych krokach, które porządkują Twoją relację z brytyjską administracją. Zobacz, jak w praktyce buduje się ten mechanizm od podstaw.
- Prawidłowa rejestracja spółki LTD: Rejestrujesz podmiot w rejestrze Companies House, ustanawiając legalny adres i strukturę udziałów.
- Rejestracja spółki jako pracodawcy: Zgłaszasz firmę do systemu PAYE w brytyjskim urzędzie skarbowym HMRC oraz uzyskujesz swój numer National Insurance.
- Prowadzenie comiesięcznego payrollu: Naliczasz i raportujesz pensję dyrektorską zgodnie z przepisami, bez generowania zbędnych kosztów podatkowych.
- Bieżąca weryfikacja uprawnień: Monitorujesz zaliczane lata i w razie potrzeby pobierasz oficjalne zaświadczenie o stażu.
- Wniosek o wypłatę: Składasz dokumenty w brytyjskim International Pension Centre na około 4 miesiące przed osiągnięciem wieku emerytalnego.
Rejestracja spółki LTD i formalności pracownicze
Fundamentem całego przedsięwzięcia jest powołanie spółki LTD w Zjednoczonym Królestwie. Kapitał zakładowy może być symboliczny, często wystarczy 1 GBP. Konieczne jest jednak posiadanie fizycznego adresu rejestrowego w UK oraz prawidłowe powołanie Ciebie na stanowisko dyrektora. Następnie spółka rejestruje się w HMRC jako pracodawca. W relacjach transgranicznych kluczową rolę odgrywa również certyfikat A1, który formalnie potwierdza podleganie pod konkretne przepisy o koordynacji systemów zabezpieczenia społecznego. Warto przy tym pamiętać, że sama spółka LTD nie wyłącza automatycznie z polskiego ZUS — kwestię tę szczegółowo wyjaśnia przewodnik po optymalizacji emerytalnej dla przedsiębiorców i roli zaświadczenia A1 w koordynacji systemów.
Weryfikacja historii w HMRC i wniosek o wypłatę
Brytyjski urząd skarbowy udostępnia przejrzysty portal online, w którym w każdej chwili możesz sprawdzić tzw. State Pension forecast. Widzisz tam dokładnie, ile lat zostało już zakwalifikowanych oraz ile brakuje Ci do pełnego świadczenia. Nie musisz zgadywać, na czym stoisz. Gdy przychodzi czas zakończenia aktywności zawodowej, wniosek składasz bezpośrednio w brytyjskim urzędzie, wskazując polski numer rachunku bankowego. Środki są co miesiąc bezpiecznie transferowane do Polski.
Prawidłowo zaplanowana brytyjska emerytura dla polskich przedsiębiorców daje spokój i przewidywalność na dekady. Jeśli chcesz bezbłędnie zarejestrować spółkę i zoptymalizować obciążenia, skontaktuj się z naszym zespołem i rozpocznij proces już dziś 😉.
Strategiczne planowanie bezpieczeństwa emerytalnego z Drozd.biz
Budowanie międzynarodowej struktury wymaga doświadczonego przewodnika, który zna reguły gry i potrafi przełożyć je na wymierne korzyści dla Twojego portfela. Zamiast eksperymentować na własną rękę i ryzykować błędy formalne przed urzędami w dwóch krajach, warto postawić na sprawdzone procedury. Właściwie zaplanowana brytyjska emerytura dla polskich przedsiębiorców opiera się na precyzyjnych kalkulacjach, a nie na przypadkowych działaniach.
Dlaczego warto powierzyć prowadzenie spraw ekspertom?
Drozd.biz to 22 lata unikalnej praktyki Sebastiana Drozda w doradztwie międzynarodowym i zarządzaniu zagranicznymi spółkami. Nie jesteśmy kolejną bezduszną korporacją ukrytą za anonimową infolinią. Wyróżnia nas bezpośredni kontakt z dedykowanym doradcą oraz podejście nastawione na realne korzyści biznesowe. Każde wdrożone rozwiązanie przechodzi gruntowną weryfikację przez niezależne kancelarie prawne i podatkowe. Działamy w pełnej zgodzie z wytycznymi HMRC CA44 oraz przepisami koordynacyjnymi, gwarantując Ci stuprocentowe bezpieczeństwo operacyjne bez rzucania obietnic bez pokrycia.
Kompleksowy pakiet: Od rejestracji po stałą obsługę
Nasza kompleksowa obsługa abonamentowa zdejmuje z Ciebie cały ciężar kontaktów z brytyjską administracją. Nie musisz pilnować terminów comiesięcznego payrollu ani zagłębiać się w techniczne zawiłości brytyjskiego prawa podatkowego. W ramach stałej współpracy zapewniamy:
- Profesjonalne prowadzenie comiesięcznej listy płac (PAYE) oraz terminowe raportowanie do HMRC.
- Adres rejestrowy dla Twojej firmy oraz bieżącą obsługę korespondencji urzędowej.
- Wsparcie w uzyskiwaniu oficjalnych zaświadczeń o latach zaliczonych do emerytury w UK.
- Pomoc w uregulowaniu zaległych lat składkowych w brytyjskim urzędzie, co pozwala szybko uzupełnić staż.
Dzięki takiemu wsparciu zyskujesz pełną kontrolę nad kosztami i własną przyszłością. Przejrzyste reguły i brak ukrytych opłat sprawiają, że możesz w pełni skupić się na rozwijaniu biznesu. Warto przy tym zadbać o planowanie celów firmowych i doradztwo, które pomoże powiązać strategię emerytalną z finansami i rozwojem spółki LTD. Sprawdź naszą ofertę i cennik obsługi spółek LTD, a następnie wybierz plan dopasowany do Twoich celów 😉.
Czas przejąć kontrolę nad Twoją emerytalną przyszłością
Pasywne czekanie na świadczenie z niewydolnego systemu to ryzyko, na które żaden odpowiedzialny przedsiębiorca nie powinien sobie pozwalać. Zamiana sztywnych, comiesięcznych obciążeń na przejrzysty mechanizm dyrektorski daje Ci bezpośredni wpływ na finanse Twojej firmy. Odpowiednio wdrożona brytyjska emerytura dla polskich przedsiębiorców to sprawdzona droga do budowania kapitału w stabilnej walucie, oparta na czytelnych regułach i międzynarodowych przepisach o koordynacji zabezpieczenia społecznego.
W Drozd.biz wykorzystujemy 22 lata praktycznego doświadczenia Sebastiana Drozda w obsłudze brytyjskich spółek. Dbamy o pełną zgodność struktur z wytycznymi HMRC CA44 oraz zapewniamy realne wsparcie w uzyskaniu zaświadczeń o stażu emerytalnym bezpośrednio z UK. Zadbaj o bezpieczne jutro i sprawdź, jak zoptymalizować koszty w swojej działalności. Skonsultuj swoją strategię emerytalną z ekspertami Drozd.biz i przekonaj się, jak proste może być to rozwiązanie 😉.
Najczęściej zadawane pytania (FAQ)
Czy mieszkając na stałe w Polsce mogę legalnie pobierać brytyjską emeryturę?
Tak, mieszkając na stałe w Polsce masz pełne prawo do legalnego pobierania brytyjskiego świadczenia State Pension. Zjednoczone Królestwo umożliwia transfer wypracowanej emerytury bezpośrednio na polski rachunek bankowy. International Pension Centre realizuje regularne przelewy w wybranej walucie po aktualnym kursie. Właśnie dlatego brytyjska emerytura dla polskich przedsiębiorców jest w pełni dostępna bez konieczności przeprowadzki i stałej emigracji.
Ile lat muszę opłacać składki w Wielkiej Brytanii, aby otrzymać State Pension?
Musisz zgromadzić co najmniej 10 lat kwalifikowanych, aby nabyć prawo do minimalnej brytyjskiej emerytury państwowej. Do uzyskania pełnej kwoty świadczenia, wynoszącej w 2026 roku £241,50 tygodniowo, wymagane jest uzbieranie 35 lat składkowych. Jeśli zgromadzisz staż między 10 a 35 latami, brytyjski urząd skarbowy wyliczy Twoje świadczenie proporcjonalnie do udokumentowanego okresu.
Czy po Brexicie lata pracy w Polsce i Wielkiej Brytanii nadal się sumują?
Tak, po Brexicie okresy ubezpieczenia w Polsce i Wielkiej Brytanii nadal podlegają sumowaniu na mocy umowy o handlu i współpracy. Jeśli nie uzbierasz samodzielnie wymaganych 10 lat w brytyjskim systemie, HMRC uwzględni udokumentowany polski staż z ZUS, aby przekroczyć minimalny próg uprawniający do emerytury. Każdy kraj wypłaci jednak świadczenie wyłącznie za lata faktycznie w nim zarejestrowane.
Czy funkcja dyrektora w spółce LTD automatycznie daje prawo do brytyjskiej emerytury?
Nie, samo formalne powołanie na stanowisko dyrektora w spółce LTD nie nadaje automatycznie uprawnień emerytalnych. Spółka musi najpierw zgłosić się jako pracodawca do brytyjskiego urzędu HMRC, a dyrektor powinien otrzymywać wynagrodzenie powyżej progu Lower Earnings Limit wynoszącego £6,708 rocznie. Tylko comiesięczne, terminowe raportowanie payrollu (PAYE) pozwala skutecznie zaliczać dany rok do stażu emerytalnego 😉.
Czy istnieje gwarancja uzyskania określonej kwoty brytyjskiej emerytury?
Nie, nikt nie może zaoferować gwarancji emerytury, ponieważ ostateczna decyzja zawsze zależy od przepisów państwowych oraz indywidualnego stażu. Twoje przyszłe uprawnienia wynikają bezpośrednio z zaliczonych lat w brytyjskim systemie ubezpieczeń społecznych oraz wymogów prawnych obowiązujących w momencie osiągnięcia wieku emerytalnego. My zapewniamy bezpieczną strukturę, elimin
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.