
Spółka LTD może mieć w Polsce stałe miejsce prowadzenia działalności gospodarczej dla celów VAT, jeśli dysponuje tu odpowiednio trwałym zapleczem personalnym i technicznym. Sama rejestracja do VAT ani sam adres biura czy magazynu nie rozstrzygają tej kwestii. Liczy się to, jak spółka faktycznie korzysta z zasobów i jaką rolę odgrywają one w jej działalności.
Jeśli prowadzisz spółkę LTD lub planujesz rozpocząć działalność w Polsce, ustalenie tych okoliczności pomaga prawidłowo rozliczać transakcje. W artykule poznasz kryteria, które należy uwzględnić, oraz dowiesz się, jak orzecznictwo TSUE i polskie rozstrzygnięcia odróżniają formalną obecność od rzeczywistego zaplecza. Wyjaśniamy też, dlaczego rejestracja do VAT nie przesądza o istnieniu stałego miejsca, jak oceniać korzystanie z polskiego biura, magazynu lub usług podwykonawców oraz jakie dokumenty mogą pomóc opisać model działania spółki. Dzięki temu łatwiej powiążesz ocenę VAT z konkretnymi zasobami, zadaniami i transakcjami firmy.
Najważniejsze wnioski
- Oceniając obecność spółki LTD w Polsce, uwzględnij trwałość działania oraz zaplecze personalne i techniczne, którym spółka faktycznie dysponuje.
- Nie traktuj samej rejestracji VAT ani samej infrastruktury jako dowodu, że powstało stałe miejsce prowadzenia działalności.
- Orzecznictwo TSUE pokazuje, dlaczego liczą się rzeczywisty zakres kontroli nad zasobami i ich rola w działalności spółki.
- Ustal, gdzie znajduje się zaplecze wykorzystywane do konkretnej usługi, bo może to wpływać na miejsce jej opodatkowania VAT.
- Jeśli prowadzisz lub planujesz prowadzić spółkę LTD w Polsce, możesz skorzystać z rejestracji i prowadzenia VAT w Polsce oraz kompleksowej obsługi abonamentowej Drozd.biz.
Stałe miejsce prowadzenia działalności – jak poprawnie rozliczać VAT?
Przy rozliczaniu VAT spółki LTD działającej w Polsce kluczowe jest ustalenie, czy ma tu stałe miejsce prowadzenia działalności. Sama rejestracja do VAT nie rozstrzyga tej kwestii, a ocena wpływa na ustalenie miejsca świadczenia usług.
Definicja SMPD dla celów VAT
Artykuł 11 ust. 1 rozporządzenia wykonawczego Rady UE nr 282/2011 określa stałe miejsce jako miejsce inne niż siedziba podatnika, posiadające wystarczającą stałość oraz odpowiednią strukturę zaplecza personalnego i technicznego. Dla Ciebie oznacza to ocenę rzeczywistych zasobów spółki, a nie wyłącznie adresu wpisanego do rejestru.
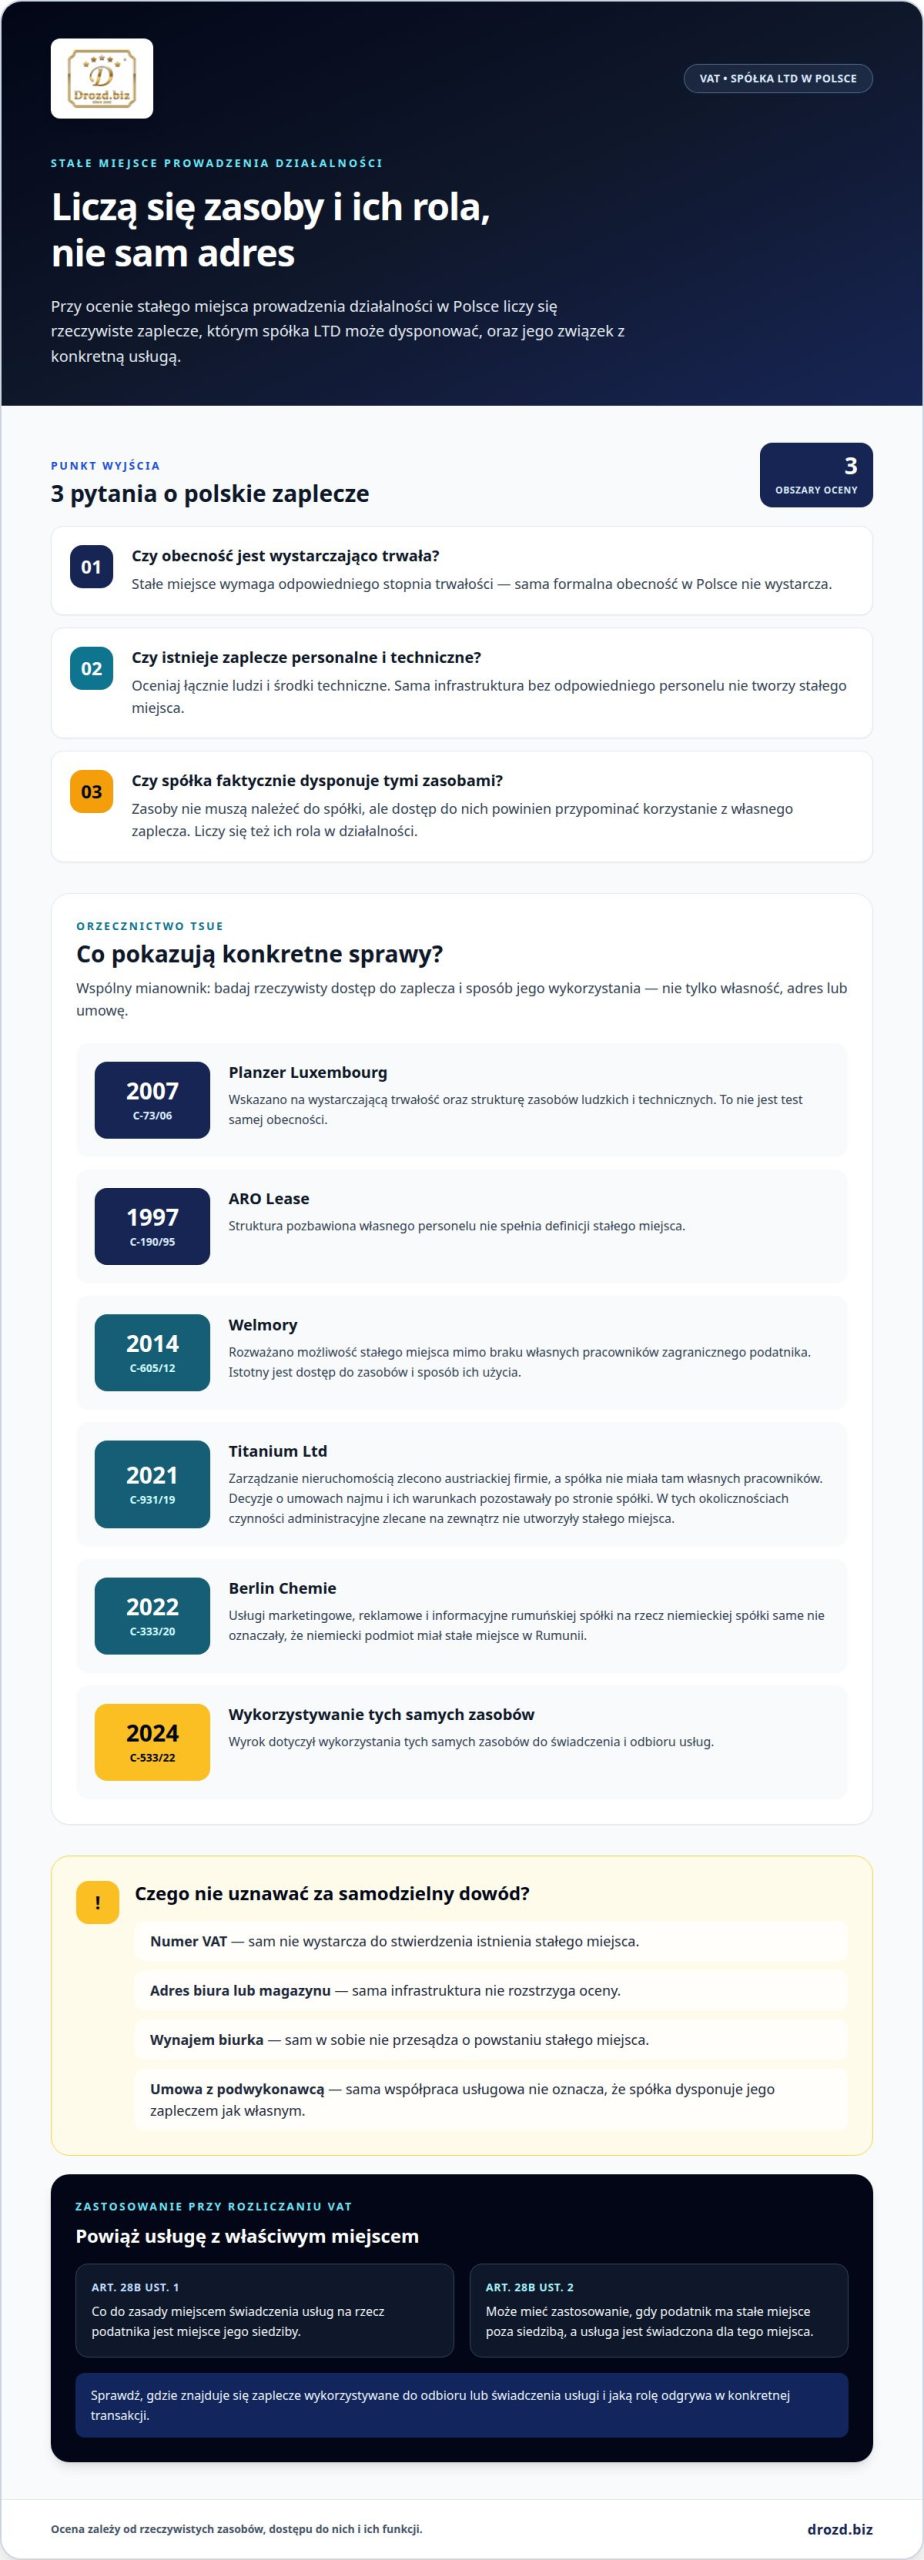
Liczy się również to, czy spółka może faktycznie dysponować personelem i zapleczem technicznym na potrzeby swojej działalności. Zasoby nie muszą należeć do spółki, ale dostęp do nich powinien przypominać korzystanie z własnego zaplecza. Sam wynajem biurka nie przesądza o powstaniu stałego miejsca.
Definicja SMPD w prawie unijnym
W prawie Unii Europejskiej definicję SMPD zawiera artykuł 11 ust. 1 rozporządzenia 282/2011, stosowanego przy realizacji wspólnego systemu VAT określonego w dyrektywie 2006/112/WE. W praktyce spółka LTD powinna analizować łącznie trwałość obecności oraz strukturę zasobów umożliwiających jej działanie.
Te kryteria pomagają oddzielić rzeczywiste zaplecze działalności od samej obecności formalnej. Numer VAT, adres korespondencyjny czy pojedynczy sprzęt nie zastępują oceny całej struktury. Artykuł 11 ust. 3 rozporządzenia wskazuje, że sam numer identyfikacyjny VAT nie wystarcza do uznania istnienia stałego miejsca.
Odrębnym zagadnieniem jest ustalenie siedziby działalności gospodarczej. Artykuł 10 rozporządzenia 282/2011 odnosi ją do miejsca, w którym podejmowane są istotne decyzje dotyczące zarządzania przedsiębiorstwem i gdzie znajdują się jego centralne funkcje administracyjne. Dlatego siedziba spółki LTD w Wielkiej Brytanii nie wyklucza automatycznie stałego miejsca w Polsce, ale też polska działalność nie dowodzi sama w sobie jego istnienia.
Ta różnica ma znaczenie przy ustalaniu miejsca świadczenia usług. Zgodnie z art. 28b ust. 1 ustawy o VAT miejscem świadczenia usług na rzecz podatnika jest co do zasady miejsce jego siedziby. Jeżeli jednak podatnik ma stałe miejsce w innym miejscu niż siedziba i usługa jest świadczona dla tego miejsca, zastosowanie może mieć art. 28b ust. 2. Liczy się więc odbiorca usługi i związek usługi z konkretnym zapleczem, a nie tylko dane rejestrowe.
W praktyce zacznij od przypisania usługi do właściwego miejsca: siedziby albo stałego miejsca prowadzenia działalności. Następnie ustal, gdzie znajduje się struktura wykorzystywana do odbioru lub świadczenia usługi. Przykładowo, jeśli polski personel i sprzęt służą realizacji konkretnej usługi, trzeba ocenić ich rzeczywistą rolę. Dopiero analiza tych faktów pozwala ustalić, czy sposób rozliczenia VAT odpowiada działalności spółki.
Każda transakcja wymaga poprawnej identyfikacji właściwego odbiorcy, uwzględniając jego siedzibę lub stałe miejsce prowadzenia działalności gospodarczej. Art. 28b ust. 2 ma duże znaczenie przy zagranicznym usługobiorcy, pamiętając jednocześnie, że sama infrastruktura techniczna bez odpowiedniego personelu nie tworzy stałego miejsca.
Orzecznictwo TSUE dotyczące stałego miejsca prowadzenia działalności
Wyroki Trybunału Sprawiedliwości Unii Europejskiej pokazują, że o stałym miejscu nie przesądza sam adres, umowa z podwykonawcą ani własność sprzętu. W sprawach Titanium, Welmory i Berlin Chemie Trybunał analizował, czy podatnik faktycznie dysponował zasobami pozwalającymi mu działać w danym kraju. Dla spółki LTD te rozstrzygnięcia pomagają ocenić, czy polskie zaplecze jest związane z konkretną usługą.
W sprawie Planzer Luxembourg, C 73/06, rozstrzygniętej 28 czerwca 2007 r., TSUE wskazał na wystarczający stopień trwałości oraz strukturę zasobów ludzkich i technicznych. To nie jest test samej obecności. Znaczenie ma zorganizowanie zasobów w sposób pozwalający prowadzić działalność i wykonywać związane z nią zadania.
Inny ważny przykład stanowi sprawa ARO Lease, C 190/95. Wyrok z 17 lipca 1997 r. wskazuje, że struktura pozbawiona własnego personelu nie spełnia definicji stałego miejsca. W sprawie C-605/12 Welmory, rozstrzygniętej 16 października 2014 r., rozważano natomiast możliwość istnienia stałego miejsca mimo braku własnych pracowników zagranicznego podatnika. Wspólny wniosek jest praktyczny: trzeba badać dostęp do zasobów i sposób ich wykorzystania, a nie tylko ich formalną własność.
Sprawa Titanium Ltd dotyczyła spółki z Jersey wynajmującej nieruchomości w Wiedniu. TSUE wydał wyrok 3 czerwca 2021 r. pod sygnaturą C-931/19. Titanium zleciła austriackiej firmie zarządzanie nieruchomościami oraz kontakty z najemcami i dostawcami, ale nie miała w Austrii własnych pracowników. Decyzje o umowach najmu i ich warunkach pozostawały przy spółce. Trybunał uznał, że czynności administracyjne zlecane firmie zewnętrznej nie tworzyły w tych okolicznościach stałego miejsca.
W sprawie C-333/20 Berlin Chemie, zakończonej 7 kwietnia 2022 r., TSUE uznał, że spółka niemiecka korzystała z zaplecza personalnego i technicznego w Niemczech, a nie w Rumunii. Rumuńska spółka świadczyła na jej rzecz usługi marketingowe, reklamowe i informacyjne. Sama współpraca usługowa nie oznaczała więc, że rumuński podmiot tworzył tam stałe miejsce niemieckiej spółki. Wyrok TSUE z 13 czerwca 2024 r. w sprawie C-533/22 dodatkowo dotyczył wykorzystywania tych samych zasobów do świadczenia i odbioru usług.
Polskie wyroki pokazują, jak te kryteria stosuje się do konkretnych struktur. WSA w Gliwicach wyrokiem I SA/Gl 606/21 z 29 września 2021 r. uchylił interpretację dotyczącą szwedzkiej spółki. NSA oddalił skargę kasacyjną organu 15 maja 2025 r. w sprawie I FSK 213/22. Z kolei wyrok NSA I FSK 453/22 zapadł 13 czerwca 2025 r. Wcześniejsze orzeczenia NSA, I FSK 968/20 z 19 maja 2022 r. i I FSK 797/19 z 18 stycznia 2023 r., odnoszą się do kontroli nad zapleczem. Czytając te rozstrzygnięcia, porównaj fakty sprawy z własnym modelem działania: miejsce siedziby działalności, personel, technikę i rzeczywiste korzystanie z zasobów.
Przesłanki powstania stałego miejsca prowadzenia działalności w Polsce
SMPD dla VAT ocenia się niezależnie od siedziby spółki, formalnego oddziału i zakładu podatkowego, które dotyczą innych aspektów działalności. Aby ustalić, czy spółka LTD ma SMPD w Polsce, zestaw fakty dotyczące jej zasobów i kontroli nad nimi z kryteriami TSUE oraz interpretacjami podatkowymi.
Spółka Ltd z siedzibą w Wielkiej Brytanii
Spółka LTD z siedzibą w Wielkiej Brytanii może mieć stałe miejsce prowadzenia działalności w Polsce, jeśli dysponuje tu odpowiednio trwałym zapleczem związanym z jej działalnością. Zagraniczna siedziba sama w sobie nie przesądza wyniku. Analiza obejmuje to, czy polskie zasoby kadrowe i techniczne tworzą odpowiednią strukturę oraz czy spółka może nimi dysponować.
Przykładowo, w sprawie brytyjskiej spółki obecność jednego pracownika, laptopa i telefonu nie wystarczyła organowi do uznania SMPD. Liczy się nie sama lista zasobów, lecz ich funkcja, sposób wykorzystania i zakres kontroli spółki. Podobnie współpraca z podwykonawcami lub podmiotami powiązanymi sama w sobie nie przesądza o stałym miejscu.
SMPD a siedziba, oddział i zakład podatkowy
Siedziba działalności wskazuje miejsce podejmowania centralnych decyzji, a oddział jest formalną jednostką organizacyjną spółki. SMPD to odrębna koncepcja stosowana dla celów VAT, oparta na trwałości i zasobach umożliwiających działalność w danym miejscu. Zakład podatkowy podlega osobnej ocenie, dlatego nie należy utożsamiać tych pojęć.
Polski oddział może być istotnym elementem analizy, ale sam wpis oddziału nie zastępuje oceny rzeczywistych warunków działania. Z kolei brak formalnego oddziału nie wyklucza automatycznie SMPD. Przy najmie nieruchomości w Polsce liczy się więc nie tylko sam lokal, lecz także związane z nim czynności, personel i zaplecze techniczne wykorzystywane przez spółkę.
TSUE w sprawie Titanium Ltd uznał, że nieruchomość wynajmowana w państwie członkowskim nie tworzy stałego miejsca, jeśli właściciel nie ma własnego personelu świadczącego usługi związane z najmem. Samo zlecenie zarządzania nieruchomością zewnętrznej firmie nie przesądza więc, że zagraniczna spółka ma w Polsce SMPD. Ważne jest, kto wykonuje czynności i kto kontroluje zasoby.
Ustalanie SMPD według orzecznictwa i interpretacji
Orzecznictwo TSUE i interpretacje podatkowe pomagają uporządkować ocenę faktów, ale każde rozstrzygnięcie dotyczy konkretnego modelu działania. Analizując sytuację spółki LTD, zestaw informacje o jej personelu, sprzęcie i nieruchomościach z tym, jak może decydować o ich wykorzystaniu. Sprawdź też, czy zasoby służą świadczeniu lub odbiorowi konkretnych usług.
Przykładem jest sprawa dotycząca produktów magazynowanych w Polsce przez 18 miesięcy. Sam długi okres przechowywania nie zastępuje oceny zaplecza, kontroli spółki ani wykonywanych czynności. Zestaw te elementy: kto podejmuje decyzje, kto realizuje zadania i czy zasoby tworzą funkcjonalną strukturę dla działalności.
Nie opieraj wniosku wyłącznie na umowie najmu, adresie rejestrowym czy umowie z lokalnym kontrahentem. Zbierz informacje o działalności z perspektywy VAT: gdzie pracuje personel, do jakich narzędzi ma dostęp i jaką funkcję pełni polskie zaplecze. Takie uporządkowanie faktów ułatwia zastosowanie kryteriów z wyroków i interpretacji do rzeczywistego modelu spółki.
Znaczenie rejestracji VAT i przedstawiciela podatkowego
Rejestracja do VAT i ustalenie stałego miejsca odpowiadają na różne pytania. Rejestracja służy identyfikacji spółki w polskich rozliczeniach, a ustalenie SMPD pozwala ocenić, z którym miejscem działalności wiąże się konkretna transakcja. Dlatego analizuj poszczególne usługi i zakupy, a nie tylko dane rejestracyjne spółki LTD. Przy każdej transakcji ustal, kto jest jej odbiorcą i z jakim miejscem wiąże się jej wykonanie.
Polski numer VAT ułatwia prawidłowe wykazywanie transakcji w polskich rozliczeniach, ale sam nie określa ich skutków. Zgodnie z art. 17 ust. 1 pkt 4 ustawy o VAT w określonych przypadkach usług świadczonych przez podmiot zagraniczny podatek rozlicza nabywca. Z kolei ustalenie, że usługa jest świadczona dla stałego miejsca w Polsce, może zmienić sposób zastosowania reguł dotyczących miejsca świadczenia. Przed wystawieniem faktury przyporządkuj usługę do faktycznego odbiorcy i sprawdź, jaką funkcję pełni polskie zaplecze.
Odrębnie oceń podatek naliczony przy zakupach. Art. 88 ust. 4 ustawy o VAT ogranicza prawo do obniżenia podatku należnego lub zwrotu różnicy podatku podatnikom niezarejestrowanym jako czynni podatnicy VAT, z określonym wyjątkiem. Sama rejestracja nie przesądza jednak o możliwości odliczenia każdego zakupu. Istotne jest, czy zakup wiąże się z czynnościami opodatkowanymi oraz czy dokumenty pozwalają ustalić jego przeznaczenie. Przykładowo, faktura za usługę wykorzystywaną w działalności wymaga odrębnej oceny jej związku z transakcjami spółki.
Przedstawiciel podatkowy to nie to samo co SMPD. Jego udział nie tworzy automatycznie polskiego zaplecza, personelu ani infrastruktury wykorzystywanej przez spółkę w działalności. To odrębny element obsługi podatkowej. Oddziel więc dokumenty dotyczące przedstawicielstwa od dowodów pokazujących, gdzie wykonywane są zadania i kto dysponuje zasobami. Dzięki temu nie wyciągniesz wniosków o miejscu działalności wyłącznie na podstawie formalnej reprezentacji.
Przygotuj zestawienie transakcji, które pozwoli powiązać fakturę z usługą, jej odbiorcą i miejscem wykorzystania. Osobne ujęcie zakupów, sprzedaży, przypisania usług i dokumentów rejestracyjnych pomaga zachować spójność między ewidencją a faktycznym modelem działania. Jeśli zmieniają się zasoby wykorzystywane w Polsce lub sposób realizacji usług, ponownie oceń ich wpływ na rozliczenia. Rejestracja VAT porządkuje rozliczenia podatkowe, ale nie zastępuje analizy konkretnych operacji spółki.
W sprawie C‑333/20 niemiecka spółka miała przedstawiciela podatkowego w Rumunii i była tam zarejestrowana do VAT. Jednocześnie była zarejestrowana jako czynny podatnik VAT w Polsce od 2009 r. Okoliczności te nie zastępują odrębnej oceny konkretnych transakcji ani związku zakupów z czynnościami opodatkowanymi.
Kryteria uznania działalności za stałe miejsce prowadzenia działalności gospodarczej
Zasoby ludzkie i techniczne mają znaczenie dla SMPD, gdy spółka LTD może korzystać z nich w Polsce w sposób trwały i kontrolowany. Liczy się ich łączna rola w działalności podatnika, a nie sama liczba pracowników czy urządzeń.
Dokumenty powinny pokazywać, jak spółka działa w Polsce i czy dysponuje tu odpowiednim zapleczem. Przydatne mogą być umowy z personelem i usługodawcami, dokumenty dotyczące lokalu i sprzętu, zakresy obowiązków oraz korespondencja wskazująca, kto podejmuje decyzje i wykonuje czynności.
Rozporządzenie wykonawcze 282/2011 wymaga oceny wystarczającej stałości oraz struktury zasobów personalnych i technicznych. Artykuł 15 ust. 2 ustawy o VAT wskazuje działalność gospodarczą jako istotny element analizy. Nie wystarczy więc wykazać, że spółka ma w Polsce adres, kontrahenta albo dostęp do pojedynczego urządzenia. Trzeba ustalić, czy elementy te tworzą funkcjonalne zaplecze dla konkretnych działań.
Praktycznie rozważ trzy obszary:
- Trwałość: czy obecność zasobów i ich użycie wiążą się z ciągłym modelem działania, a nie pojedynczym zleceniem.
- Zaplecze personalne: jakie zadania wykonują osoby w Polsce, komu podlegają i czy spółka może realnie organizować ich pracę.
- Zaplecze techniczne: jakie pomieszczenia, urządzenia lub systemy są wykorzystywane oraz czy spółka ma do nich dostęp na potrzeby działalności.
- Kontrola i funkcja: czy zasoby są wykorzystywane w działalności spółki, czy pozostają wyłącznie po stronie niezależnego usługodawcy.
Umowa z polskim podwykonawcą może opisywać zakres prac, ale sama nie dowodzi, że zagraniczna spółka kontroluje jego personel lub zaplecze. Inny obraz przedstawia dokumentacja potwierdzająca stały dostęp spółki do zasobów, bieżące wydawanie instrukcji i wykonywanie przez te zasoby istotnych zadań. Liczy się rzeczywisty przebieg współpracy, nie nazwa umowy.
Uporządkuj dowody według ich funkcji. Umowy, faktury i dokumenty dotyczące nieruchomości potwierdzają warunki korzystania z miejsca. Opisy stanowisk i zakresy zadań pokazują rolę personelu, a ewidencje sprzętu i korespondencja mogą wskazywać, kto faktycznie zarządza zasobami. Brak stałego dostępu, ograniczony zakres zlecenia lub wykonywanie zadań wyłącznie przez niezależnego usługodawcę mogą z kolei wspierać argument, że spółka nie dysponuje w Polsce własnym zapleczem w wymaganym zakresie.
Nie oceniaj pojedynczego dokumentu w oderwaniu od pozostałych. Porównaj zapisy umów z faktycznym podziałem obowiązków, sposobem podejmowania decyzji i wykorzystaniem zasobów. Jeśli chcesz uporządkować polskie rozliczenia spółki LTD, omów swoją sytuację z naszym zespołem.
Drozd.biz
Drozd.biz pomaga polskim przedsiębiorcom prowadzić spółkę LTD i uporządkować jej obsługę, także gdy działalność obejmuje Polskę. Jeśli dopiero planujesz taką strukturę, możesz skorzystać z rejestracji spółki LTD. Jeśli już ją prowadzisz, kompleksowa obsługa abonamentowa wspiera bieżące sprawy firmy. To praktyczny kolejny krok, gdy analizujesz polskie zaplecze spółki i chcesz powiązać ocenę VAT z jej rzeczywistym modelem działania, a nie tylko z formalnym adresem.
Drozd.biz oferuje również adres rejestrowy i obsługę korespondencji prywatnej. Usługi te porządkują formalną obsługę spółki, ale same nie przesądzają o powstaniu stałego miejsca prowadzenia działalności dla celów VAT. Skontaktuj się z Drozd.biz, aby omówić sytuację i dalszą obsługę spółki LTD.
Zaplanuj dalsze działania swojej spółki
Uwzględnij ocenę VAT w procesie podejmowania decyzji biznesowych, zamiast wracać do niej dopiero po zmianie modelu działania. Przed uruchomieniem nowego projektu ustal, kto będzie go realizować, jakie zasoby zostaną do niego przypisane i jak zmieni się ich rola w Polsce. Planowanie na tym etapie pozwala wcześniej wychwycić podatkowe skutki nowych rozwiązań.
Zapisz wewnętrznie decyzję, jej datę i uzasadnienie, osoby odpowiedzialne oraz dokumenty opisujące nowy sposób pracy. Aktualizuj zapis, gdy spółka zmienia zakres zadań, organizację pracy lub sposób obsługi transakcji. Dzięki temu osoby zaangażowane w finanse i zarządzanie będą opierać się na tym samym, aktualnym obrazie działalności, a nie na nieaktualnych założeniach.
Najczęściej zadawane pytania
Co należy zrobić, aby zminimalizować ryzyko podatkowe?
Uporządkuj dokumenty dotyczące działalności w Polsce i zadbaj, by opisywały rzeczywisty podział zadań. Porównaj umowy z personelem, podwykonawcami i właścicielami nieruchomości z tym, jak spółka faktycznie korzysta z zasobów. Zapisuj, kto zatwierdza pracę, podejmuje decyzje operacyjne i odbiera usługi. Gdy zmienia się model działania, aktualizuj analizę VAT zamiast polegać na wcześniejszej ocenie opartej na innych faktach.
Co oznacza stałe miejsce prowadzenia działalności gospodarczej (SMPD) dla celów VAT w Polsce?
W przypadku spółki LTD stałe miejsce prowadzenia działalności gospodarczej dla celów VAT to miejsce inne niż siedziba, którego zaplecze może służyć działalności spółki. Pojęcie to pomaga ustalić, z którym miejscem wiąże się konkretna usługa. Nie utożsamiaj go z adresem do korespondencji ani samym wpisem rejestrowym, ponieważ te dane nie pokazują, jak spółka wykorzystuje zasoby.
Jakie warunki muszą być spełnione, aby spółka Ltd miała SMPD w Polsce?
Aby ustalić, czy spółka LTD ma w Polsce stałe miejsce prowadzenia działalności gospodarczej dla celów VAT, analizuje się trwałość obecności oraz dostępne zasoby personalne i techniczne. Istotne jest, czy spółka może organizować korzystanie z tych zasobów i czy służą one jej czynnościom. Opisz osobno rolę personelu, dostęp do sprzętu lub lokalu oraz związek tych elementów z działalnością.
Czy sama rejestracja spółki Ltd do VAT w Polsce tworzy stałe miejsce prowadzenia działalności?
Nie. Polski numer VAT sam w sobie nie tworzy SMPD, podobnie jak jego brak nie rozstrzyga samodzielnie o miejscu prowadzenia działalności. Rejestracja służy identyfikacji i rozliczeniom podatnika, natomiast SMPD ocenia się na podstawie faktycznego zaplecza i sposobu jego wykorzystania. Nie wyciągaj więc wniosku wyłącznie z potwierdzenia rejestracji ani numeru NIP.
Czy korzystanie z polskiego biura, magazynu lub podwykonawców tworzy SMPD dla spółki Ltd?
Nie automatycznie. Biuro używane wyłącznie do spotkań, magazyn służący do przechowywania towarów ani umowa z podwykonawcą nie przesądzają o SMPD bez analizy pozostałych okoliczności. Ustal, kto ma dostęp do miejsca, kto organizuje pracę, jakie zadania wykonuje podwykonawca i czy spółka kontroluje zasoby. Samo posiadanie spółki zależnej w Polsce również nie rozstrzyga tej kwestii.
Jakie są skutki posiadania SMPD w Polsce dla rozliczania VAT przez spółkę Ltd?
Ustalenie SMPD może wpłynąć na przypisanie usługi do właściwego miejsca i sposób rozliczenia podatku. Spółka powinna ocenić, czy dana transakcja wiąże się z polskim zapleczem, czy z jej siedzibą. To rozróżnienie może mieć znaczenie dla tego, kto rozlicza VAT i jak traktować fakturę. Nie każda transakcja spółki LTD podlega automatycznie tym samym zasadom.
Jakie obowiązki rejestracyjne, ewidencyjne i raportowe VAT ma spółka Ltd z SMPD w Polsce?
Spółka powinna ustalić, czy jej transakcje wymagają rejestracji do VAT w Polsce, a następnie prowadzić rozliczenia odpowiednie do wykonywanych czynności. Ewidencja powinna umożliwiać powiązanie dokumentów sprzedaży i zakupów z transakcjami oraz określenie ich związku z polskim miejscem działalności. Zakres raportowania zależy od sytuacji podatnika i jego transakcji, dlatego nie zakładaj jednego schematu dla każdej spółki LTD.
Jakie kary i ryzyka podatkowe grożą za błędne ustalenie SMPD spółki Ltd?
Błędna kwalifikacja może skutkować nieprawidłowym wskazaniem miejsca opodatkowania, rozliczeniem VAT przez niewłaściwy podmiot albo pominięciem wymaganych rozliczeń. Mogą wtedy powstać zaległości podatkowe, odsetki lub spór z organem o prawidłowość przyjętego stanowiska. Sam błąd w ocenie SMPD nie oznacza jednej, z góry określonej kwoty kary. Znaczenie mają konkretne transakcje, dokumenty i sposób rozliczenia.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.