
Samo założenie brytyjskiego holdingu nie chroni majątku. Ochrona majątku przez brytyjski holding zależy od tego, jak rozdzielisz ryzykowną działalność, cenne aktywa i decyzje biznesowe oraz czy struktura ma rzeczywiste uzasadnienie. Sama rejestracja za granicą nie wystarczy.
Jeśli prowadzisz firmę w Polsce, możesz chcieć oddzielić majątek prywatny od firmowego, ograniczyć ryzyko związane z działalnością operacyjną i uporządkować wypłatę zysków. To konkretne cele, ale ich realizacja wymaga przemyślanej struktury, a nie tylko wpisania kolejnej spółki do rejestru.
W tym artykule dowiesz się, jak ocenić, czy brytyjski holding pasuje do Twojej sytuacji, czym kierować się przy wyborze struktury za granicą i na jakie kwestie zwrócić uwagę przy reorganizacji aktywów. Wyjaśniamy też, jak działa polskie zwolnienie dywidendowe: polska spółka holdingowa może z niego korzystać, gdy posiada co najmniej 10% udziałów w spółce zależnej przez minimum dwa lata. Poznasz również znaczenie rzeczywistej działalności i transakcji na warunkach rynkowych.
Najważniejsze wnioski
- Rozdziel działalność obarczoną ryzykiem od wartościowych aktywów. Spółka celowa może służyć do oddzielenia konkretnej nieruchomości, projektu lub praw własności intelektualnej.
- Projektując strukturę, uwzględnij rzeczywistą działalność, miejsce podejmowania decyzji i rynkowy charakter transakcji. Sama rejestracja spółki za granicą nie wystarcza.
- Przed reorganizacją aktywów przeanalizuj umowy, zgody kontrahentów, warunki kredytów i hipoteki, bo mogą wpływać na możliwość przeniesienia składników majątku.
- Traktuj holding jako element zarządzania ryzykiem, a nie ochronę przed każdym roszczeniem. Znaczenie mają zarówno sposób przeniesienia aktywów, jak i sytuacja przedsiębiorstwa.
- Przed założeniem holdingu w Wielkiej Brytanii zaplanuj strukturę właścicielską, obowiązki operacyjne i rozliczenia po obu stronach, aby decyzje o rejestracji wynikały z celów biznesowych.
Czym się kierować zakładając spółkę holdingową za granicą?
Brytyjski holding to spółka posiadająca udziały w innych podmiotach. Zanim wybierzesz kraj rejestracji, określ, jakie aktywa chcesz uporządkować i jakie ryzyka ograniczyć.
Wydzielanie aktywów w spółkach celowych
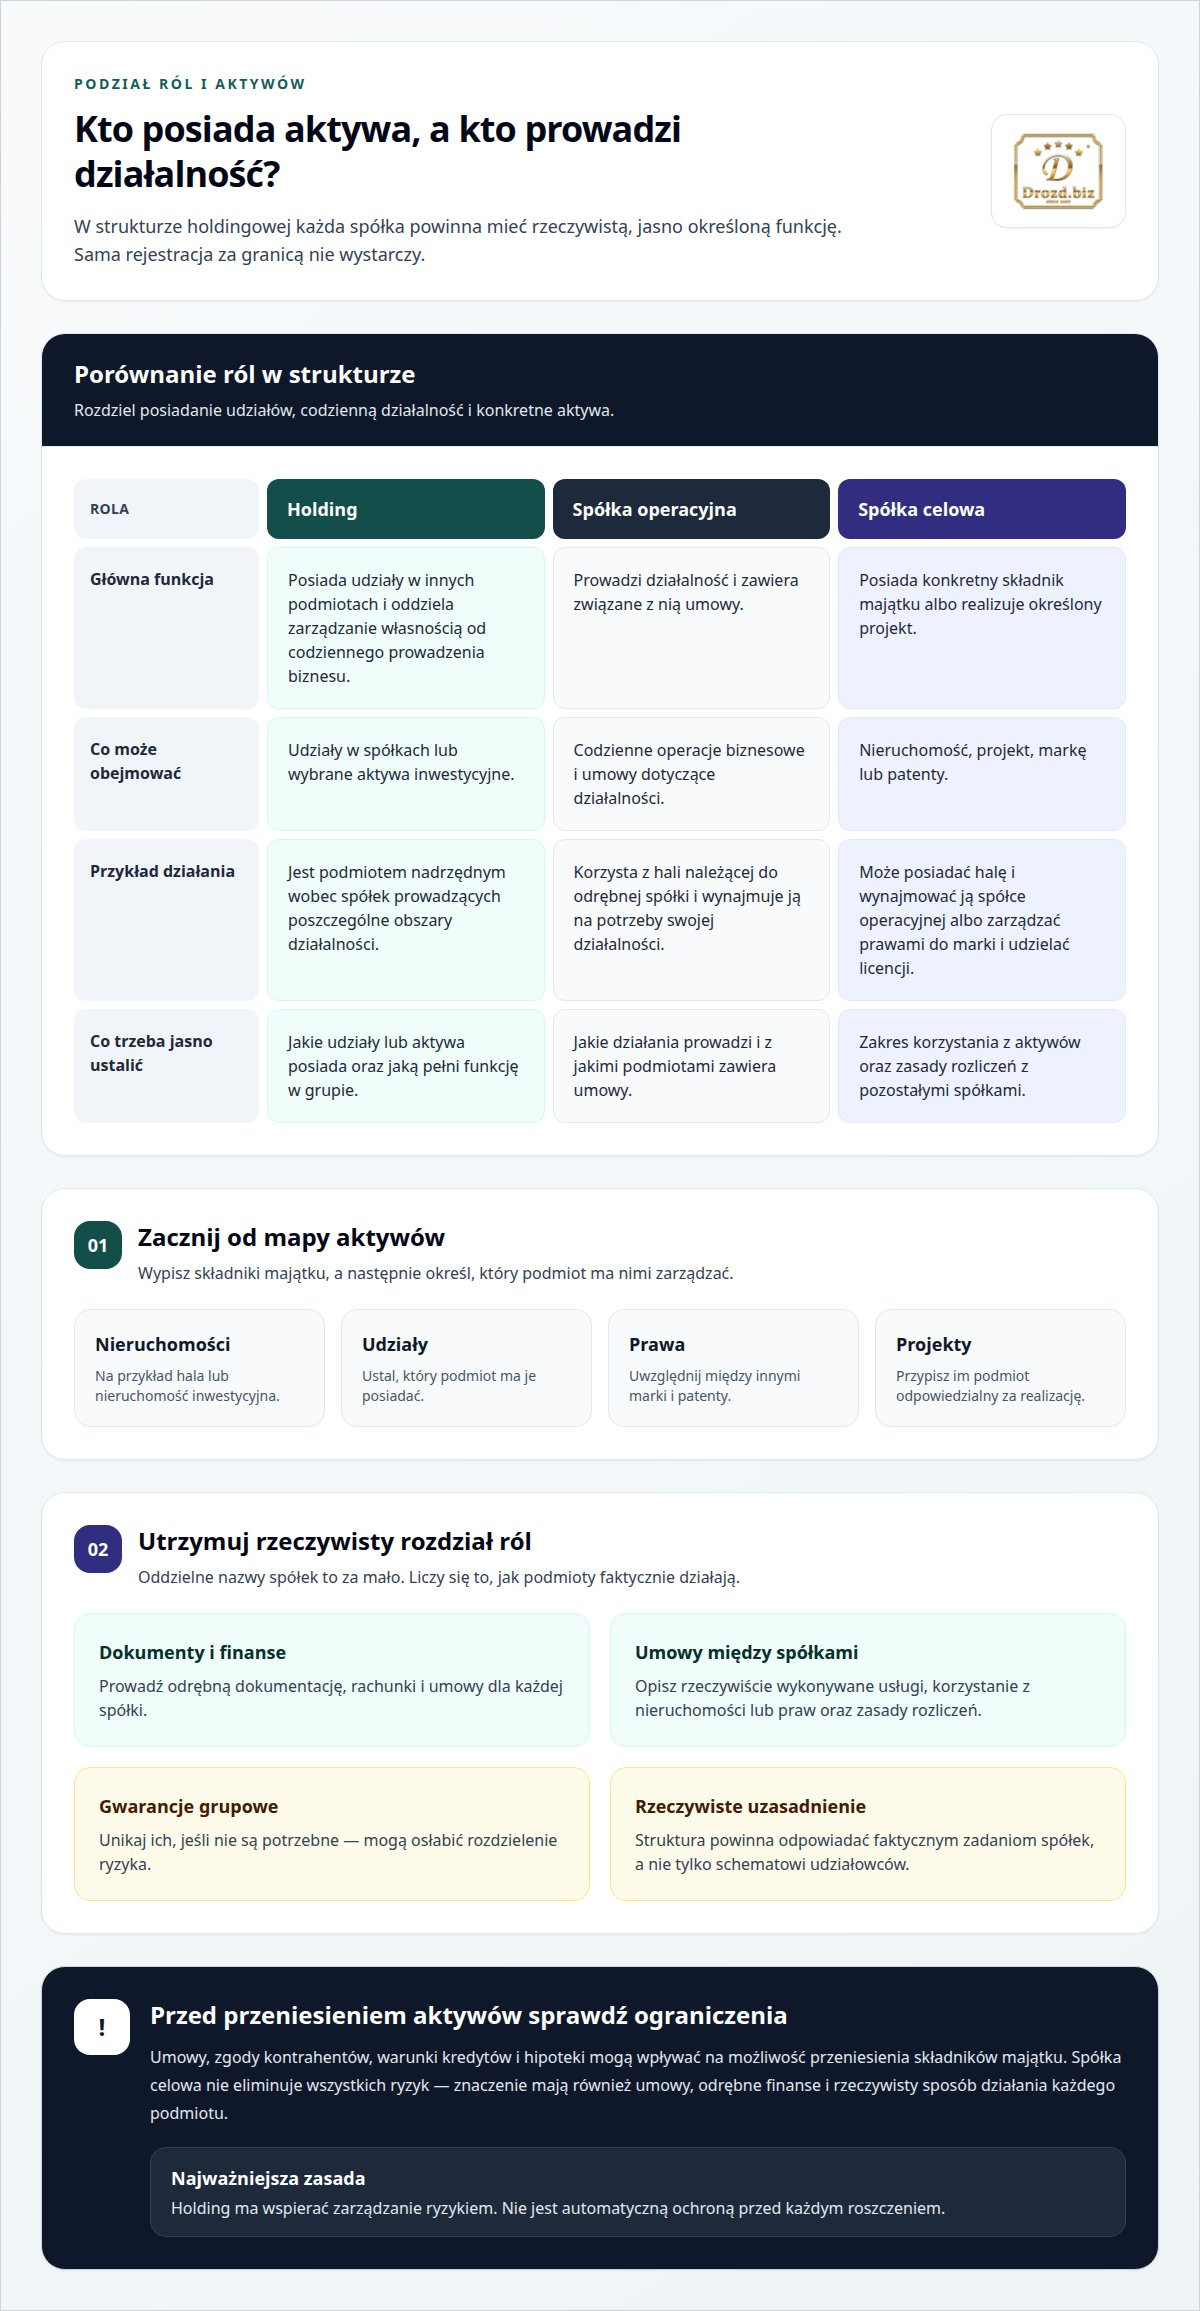
Spółka celowa to odrębny podmiot powołany do posiadania konkretnego składnika majątku lub realizacji określonego projektu. Dzięki temu możesz oddzielić wybrane aktywa od codziennej działalności firmy. Przykładowo jedna spółka może posiadać halę i wynajmować ją spółce operacyjnej, a inna być właścicielem nieruchomości inwestycyjnej. Taki podział pomaga czytelniej przypisać odpowiedzialność i rolę każdej spółce.
Zacznij od sporządzenia mapy aktywów. Wypisz nieruchomości, udziały, prawa i projekty, a następnie określ, który podmiot ma nimi zarządzać. Spółka celowa nie eliminuje wszystkich ryzyk. Znaczenie mają również umowy, odrębne finanse i rzeczywisty sposób działania każdego podmiotu.
Oddzielenie holdingu od spółek operacyjnych
Holding posiada udziały, natomiast spółki operacyjne prowadzą działalność i zawierają związane z nią umowy. Rozdzielenie tych ról pozwala odróżnić zarządzanie własnością od codziennego prowadzenia biznesu. Grupa może obejmować jeden podmiot nadrzędny oraz osobne spółki odpowiadające za poszczególne obszary działalności.
Prowadź odrębną dokumentację, rachunki i umowy dla każdej spółki. Unikaj gwarancji grupowych, jeśli nie są potrzebne, ponieważ mogą osłabić rozdzielenie ryzyka. Struktura powinna odpowiadać faktycznym zadaniom spółek, a nie tylko schematowi udziałowców. Dzięki temu łatwiej wyjaśnić, dlaczego dany podmiot posiada określone aktywa lub zawiera konkretne umowy.
Holding jako wehikuł inwestycyjny
Spółka w Wielkiej Brytanii może pełnić funkcję podmiotu inwestycyjnego, który posiada udziały lub inne aktywa. Przed jej założeniem określ, czy ma gromadzić udziały w spółkach, czy służyć wybranym inwestycjom. Ta decyzja wpływa na strukturę właścicielską i sposób przepływu środków w grupie.
Markę i patenty można przypisać odrębnej spółce zarządzającej własnością intelektualną. Taki podmiot może udzielać spółce operacyjnej licencji na korzystanie z tych praw. Umowa powinna określać zakres korzystania i zasady rozliczeń. Jeśli planujesz sukcesję, uwzględnij również fundację rodzinną, beneficjentów i ich przyszłą rolę w strukturze.
Ochrona majątku a wybór spółki holdingowej
Porównując brytyjski holding z polską spółką holdingową, zestaw koszty utrzymania, skutki podatkowe i obowiązki organizacyjne. Nie ma jednego wariantu, który będzie tańszy dla każdej firmy. Wydatki zależą między innymi od liczby podmiotów i zakresu ich obsługi. Skutki podatkowe wynikają z działalności spółek oraz przepływów między nimi.
Brytyjska spółka może pasować do grupy prowadzącej działalność międzynarodową. Polska może być prostszym wyborem, gdy struktura koncentruje się na krajowych operacjach. W obu wariantach sama forma spółki kapitałowej nie wystarcza. Porównaj zakres odpowiedzialności, sposób zarządzania i koszty administracyjne. Wybór powinien wynikać z celów biznesowych oraz funkcji, jaką holding ma rzeczywiście pełnić.
Struktura holdingowa – Jak ochronić majątek, zakładając biznes?
Międzynarodowa struktura holdingowa musi odpowiadać rzeczywistym funkcjom spółek i przepływom pieniędzy. Oznacza to konieczność równoległego zaplanowania podatków, miejsca zarządu oraz zasad wypłaty zysków.
Zgodność z międzynarodowym prawem podatkowym
Zgodność podatkowa oznacza rozliczanie każdej spółki zgodnie z zasadami właściwymi dla jej działalności i rezydencji. Samo założenie spółki zagranicznej nie przenosi automatycznie obowiązków podatkowych poza Polskę. Znaczenie mają między innymi faktyczne decyzje zarządcze, umowy i przepływy finansowe.
Przy strukturze obejmującej Polskę i Wielką Brytanię uporządkuj dokumenty każdej spółki. Umowy między podmiotami powinny opisywać rzeczywiście wykonywane usługi, korzystanie z nieruchomości lub praw własności oraz zasady rozliczeń. Dzięki temu zapisy księgowe można powiązać z realną działalnością, zamiast tworzyć strukturę wyłącznie na papierze.
Podatki przy wyborze jurysdykcji
Jurysdykcję wybieraj, zestawiając skutki podatkowe z funkcją, jaką spółka ma pełnić. Brytyjski holding może posiadać udziały w spółkach zagranicznych, ale jego forma nie przesądza o opodatkowaniu dochodów w Polsce ani w Wielkiej Brytanii. Liczą się źródło i rodzaj zysków oraz sposób ich wykorzystania.
Przed podjęciem decyzji rozpisz przewidywane przepływy: dywidendy, przychody z działalności i ewentualne zyski ze sprzedaży udziałów. Następnie przyporządkuj je do podmiotów, które faktycznie uzyskują dochód. W Wielkiej Brytanii Corporation Tax obejmuje podatek dochodowy spółek, ale konkretne rozliczenie zależy od rodzaju i okoliczności dochodu. Nie zakładaj, że zagraniczna rejestracja automatycznie oznacza niższe obciążenia.
Jakie podatki płaci brytyjski holding od dywidend, zysków kapitałowych i dochodów z zagranicy? Nie ma jednej stawki właściwej dla wszystkich tych wpływów. Znaczenie ma ich charakter oraz zasady obowiązujące w Wielkiej Brytanii i Polsce. Corporation Tax obejmuje dochód spółki, a rozliczenie dywidend i zysków kapitałowych wymaga oceny reguł właściwych dla konkretnej transakcji.
Podatki CFC i rezydencja podatkowa
CFC to polskie zasady dotyczące zagranicznych spółek kontrolowanych, które mogą wpływać na opodatkowanie ich dochodów w Polsce. W analizie uwzględnia się kontrolę nad spółką, jej działalność i uzyskiwane przychody. Samo przeniesienie formalnego udziałowca za granicę nie wystarczy, jeśli kluczowe decyzje i sposób działania wskazują na inne powiązania.
Ryzyko podwójnej rezydencji podatkowej pojawia się, gdy Polska i Wielka Brytania mogą jednocześnie uznawać spółkę za swojego rezydenta. Przykładem jest rejestracja w Wielkiej Brytanii przy podejmowaniu zasadniczych decyzji zarządczych w Polsce. Udokumentuj, gdzie odbywają się posiedzenia, kto podejmuje decyzje i gdzie zarządza się finansami. Zmiana rezydencji wymaga rzeczywistej zmiany okoliczności, a nie tylko dokumentów rejestrowych.
Przy planowaniu struktury holdingowej i rozliczeń uporządkuj najpierw role spółek, źródła dochodów i miejsce podejmowania decyzji. To pozwala ocenić podatkowe ryzyka przed reorganizacją majątku.
Na co uważać, gdy zdecydujesz się na brytyjską spółkę holdingową?
Ochrona majątku przez brytyjski holding wymaga rzeczywistego rozdzielenia ról, aktywów i przepływów między podmiotami. Sama rejestracja spółki nie eliminuje ryzyka wierzycieli ani zmian geopolitycznych. Przy planowaniu uwzględnij również bieżącą dokumentację i administrację, tak aby odpowiadały faktycznej działalności spółki oraz jej sytuacji podatkowej.
Ochrona aktywów przed wierzycielami
Ochrona aktywów polega na takim zaprojektowaniu struktury, by ryzyko operacyjne nie obejmowało automatycznie całego majątku grupy. Ma to znaczenie, gdy firma posiada nieruchomości, znaki towarowe lub udziały, których nie wykorzystuje bezpośrednio w bieżącej działalności. W praktyce ochrona majątku przez brytyjski holding zależy również od tego, czy rozdzielenie jest rzeczywiste i właściwie udokumentowane.
Oddzielne podmioty nie stanowią tarczy przed każdym roszczeniem. W Polsce skarga pauliańska, uregulowana w art. 527 Kodeksu cywilnego, może pozwolić wierzycielowi żądać uznania czynności dłużnika za bezskuteczną, jeśli dokonano jej z pokrzywdzeniem wierzycieli, zgodnie z Dziennikiem Ustaw Rzeczypospolitej Polskiej. Przenoszenie aktywów po powstaniu problemów z płatnością może więc zwiększyć ryzyko zamiast zabezpieczenia.
Ryzyko geopolityczne wymaga osobnej oceny. Zmiany przepisów, ograniczenia w przepływie kapitału lub napięcia międzynarodowe mogą utrudnić zarządzanie aktywami w różnych krajach. Rozważ, gdzie znajdują się składniki majątku, kto może nimi zarządzać i jak grupa będzie działać, jeśli dostęp do jednego rynku zostanie utrudniony.
Przed reorganizacją przeanalizuj cesje umów, zgody kontrahentów, aneksy do kredytów i hipoteki. Te elementy mogą wpływać na możliwość przeniesienia aktywów lub zmianę właściciela. W opisanym przykładzie zabezpieczenie KAS zajęło firmowe konto przedsiębiorcy w ciągu 48 godzin. To pokazuje, dlaczego planowanie płynności i struktury powinno poprzedzać kryzys.
Oddzielenie majątku prywatnego od ryzyka firmy
Oddzielenie majątku prywatnego od ryzyka operacyjnego oznacza rozdzielenie własności prywatnych składników od aktywów używanych przez spółkę. Ma to znaczenie przy porządkowaniu nieruchomości, udziałów i praw majątkowych oraz planowaniu sukcesji.
Nie mieszaj prywatnych wydatków z płatnościami spółki. Zawieraj umowy, gdy podmiot korzysta z prywatnej nieruchomości lub innego składnika majątku, i dokumentuj zasady rozliczeń. Dzięki temu łatwiej wykazać, kto jest właścicielem aktywów i na jakich warunkach firma może z nich korzystać.
Sprawdź również, czy właściciel nie udzielił osobistych gwarancji za zobowiązania firmy. Gwarancja może połączyć prywatne ryzyko z długiem operacyjnym, nawet jeśli aktywa formalnie należą do różnych podmiotów. Uwzględnij ją w mapie ryzyk obok kredytów, zabezpieczeń i umów z kontrahentami.
Najważniejsze jest działanie z wyprzedzeniem: dokumentuj własność, oddzielaj przepływy finansowe i planuj sukcesję przed zmianami w firmie. Sama rejestracja w Wielkiej Brytanii nie zabezpieczy aktywów, jeśli codzienna praktyka zaciera granice między spółką, właścicielem i pozostałymi podmiotami grupy.
Polskie zwolnienie dywidendowe dla holdingów
Polskie zwolnienie dywidendowe dotyczy polskiej spółki holdingowej otrzymującej dywidendę od spółki zależnej. Warunek udziałowy jest konkretny: holding posiada co najmniej 10% udziałów przez minimum dwa lata. To zasady odnoszące się do polskiej spółki holdingowej, a nie automatyczna ulga dla brytyjskiej spółki LTD.
Najpierw ustal, który podmiot otrzyma dywidendę. Jeśli będzie nim polska spółka holdingowa, określ jej udział w spółce wypłacającej zysk oraz okres posiadania udziałów. Rozrysuj przepływ pieniędzy od spółki zależnej do udziałowca. Dzięki temu łatwiej odróżnisz wypłatę do polskiego holdingu od tej kierowanej bezpośrednio do podmiotu brytyjskiego.
Przykład: polska spółka holdingowa posiada 10% udziałów w spółce zależnej przez minimum dwa lata. Wskazany warunek dotyczący udziału i okresu jest spełniony. Sama obecność brytyjskiej spółki wyżej w strukturze nie zastępuje jednak tych warunków. Jeśli to brytyjska spółka ma otrzymać dywidendę, nie można automatycznie przypisać jej zwolnienia przewidzianego dla polskiej spółki holdingowej.
Planując wypłaty, rozdziel trzy kwestie: kto posiada udziały, kto wypłaca zysk i kto otrzymuje dywidendę. Następnie uporządkuj dokumenty potwierdzające własność udziałów i przebieg wypłat. Taki układ pomaga ocenić, czy planowane wykorzystanie kapitału odpowiada strukturze właścicielskiej. Ma również znaczenie dla rozliczeń finansowych każdej spółki w grupie.
Nie traktuj samego progu 10% jako pełnej analizy podatkowej. Zwolnienie dotyczy dywidend w określonej relacji między polską spółką holdingową a spółką zależną, a warunek posiadania udziałów przez minimum dwa lata pozostaje kluczowy. Przy kilku podmiotach rozpisz osobno każdą relację właścicielską. Przykładowo udział polskiego holdingu w jednej spółce zależnej nie przesądza o sytuacji udziałów w kolejnej.
W praktyce zacznij od schematu grupy: wpisz polską spółkę holdingową, spółkę wypłacającą dywidendę i bezpośredniego odbiorcę środków. Przy każdym połączeniu zaznacz wysokość udziału oraz okres jego posiadania. Następnie przeanalizuj plan wypłaty i dalsze wykorzystanie pieniędzy. Pozwoli to odróżnić warunki polskiego zwolnienia od innych zasad dotyczących zagranicznych holdingów, zamiast zakładać, że wszystkie obejmuje jedna struktura.
Przy porządkowaniu takiej struktury warto równolegle ocenić formę prawną spółek i rozdział ryzyka. W polskiej spółce z ograniczoną odpowiedzialnością wspólnik co do zasady nie odpowiada za zobowiązania spółki na podstawie art. 151 § 4 Kodeksu spółek handlowych. W polskiej spółce akcyjnej akcjonariusz co do zasady nie odpowiada za zobowiązania spółki na podstawie art. 301 § 5 Kodeksu spółek handlowych. Kapitał zakładowy jest jednym z elementów, które warto uwzględnić przy wyborze formy spółki akcyjnej. Te informacje dotyczą formy spółki i nie zastępują ustalenia, kto posiada udziały ani komu wypłacana jest dywidenda.
W opisanym polskim modelu holdingowym fundacja rodzinna może stać na szczycie struktury właścicielskiej, oddzielając własność od zarządzania i tworząc ramy sukcesji. Taki układ można zestawić z podziałem funkcji wewnątrz holdingu: spółki operacyjne mogą skupiać działalność obarczoną ryzykiem, a spółki celowe mogą przechowywać pojedyncze aktywa lub projekty. W opisanym case study polska firma produkcyjna osiągała roczny obrót na poziomie 18 mln zł. Przy planowaniu przepływów warto osobno rozpatrywać własność, zarządzanie, ryzyka i odbiorcę dywidendy. Sam obrót wskazany w tym przypadku nie określa, czy spełnione są warunki polskiego zwolnienia dywidendowego.
Zakładanie holdingu w Wielkiej Brytanii
Założenie brytyjskiego holdingu warto zacząć od określenia celu: uporządkowania udziałów, inwestycji albo przyszłej sukcesji. Następnie ustal, kto będzie właścicielem udziałów, jakie spółki znajdą się w grupie i gdzie będą podejmowane kluczowe decyzje. Dopiero wtedy wybierz kolejność działań rejestracyjnych.
Jakie są koszty założenia i prowadzenia brytyjskiej spółki holdingowej? Zależą od zakresu przygotowania struktury, liczby spółek, obsługi księgowej oraz obowiązków sprawozdawczych. Osobno zaplanuj wydatki związane z rejestracją, adresem i bieżącym prowadzeniem podmiotów.
Zacznij od rozpisania struktury właścicielskiej. Wskaż, czy brytyjska spółka będzie posiadać udziały w polskich spółkach, czy również w innych podmiotach zagranicznych. Uwzględnij role właścicieli i sposób finansowania inwestycji. Jeśli w grupie działa kilka spółek, przypisz każdej odrębną funkcję, zamiast tworzyć niepotrzebne ogniwa.
Polscy przedsiębiorcy mogą prowadzić działalność w jednoosobowej spółce z ograniczoną odpowiedzialnością albo jednoosobowej spółce akcyjnej, obejmując 100% udziałów albo akcji. Ten przykład pokazuje, że najpierw warto ustalić właściciela i kontrolę nad spółkami. Potem można ocenić, czy brytyjski podmiot ma być właścicielem bezpośrednim, czy częścią szerszego układu.
Standardowe wdrożenie struktury ochrony majątku trwa od 1 do 4 miesięcy. W opisanym przypadku proces od audytu do finalnej rejestracji struktur trwał 4 miesiące. Czas prac zależy od zakresu reorganizacji, liczby podmiotów i przygotowania dokumentów. Uwzględnij też kolejność przenoszenia udziałów, aby dokumenty odzwierciedlały planowaną strukturę.
Jeśli inwestujesz wspólnie z rodziną, rozważ powiązanie holdingu z fundacją rodzinną. W Polsce fundacja rodzinna funkcjonuje od 2023 roku i może służyć planowaniu sukcesyjnemu. Przed jej uwzględnieniem ustal, kto będzie beneficjentem, jak mają być podejmowane decyzje i w jaki sposób kolejne pokolenie będzie uczestniczyć w zarządzaniu. Taki plan pozwala powiązać własność z długofalowymi celami rodziny.
Przed rejestracją przygotuj plan przepływu udziałów i środków pomiędzy spółkami. Zapisz, które aktywa pozostaną w Polsce, które będą należeć do brytyjskiego podmiotu oraz jaką funkcję będzie pełnić każda jednostka. Uwzględnij również późniejsze koszty prowadzenia i sprawozdawczości, nie tylko sam moment założenia. Ułatwi to ocenę, czy struktura będzie praktyczna w codziennym zarządzaniu.
Jeśli planujesz brytyjski holding, skorzystaj z doradztwa w zakresie holdingów, aby uporządkować strukturę, właścicieli i plan rejestracji przed wdrożeniem.
Przy wyborze wsparcia warto uwzględnić doświadczenie w podobnych procesach. Autorka od 25 lat zakłada i reorganizuje międzynarodowe struktury inwestycyjne. Takie doświadczenie może pomóc dopasować zakres działań do założeń właścicielskich i planowanej reorganizacji.
Drozd.biz: Doradztwo w zakresie holdingów
Drozd.biz pomaga uporządkować strukturę, gdy planujesz oddzielić aktywa od działalności operacyjnej lub włączyć brytyjską spółkę do grupy. Doradztwo w zakresie holdingów pozwala przeanalizować role podmiotów, powiązania właścicielskie i planowane przepływy przed rozpoczęciem rejestracji.
Jeśli potrzebujesz nowej spółki, możesz skorzystać z rejestracji spółki LTD. Po jej założeniu kompleksowa obsługa abonamentowa, adres rejestrowy i obsługa korespondencji prywatnej wspierają bieżące prowadzenie spraw spółki. To rozwiązanie dla przedsiębiorców, którzy chcą połączyć planowanie struktury z jej praktyczną obsługą.
Masz już pomysł na holding albo dopiero porządkujesz cele? Skontaktuj się z Drozd.biz, aby omówić możliwy kierunek działania.
Zaplanuj strukturę, zanim zmienią się potrzeby firmy
Holding warto traktować jako decyzję strategiczną, która powinna rozwijać się wraz z Twoim biznesem. Zmiana wspólników, rozpoczęcie nowej inwestycji lub przygotowanie sukcesji mogą wpływać na współpracę spółek i położenie kluczowych aktywów. Zaplanuj więc nie tylko dzisiejszy układ, lecz także możliwe kierunki rozwoju. Ochrona majątku przez brytyjski holding ma sens, gdy wynika z realnych potrzeb, a nie z samej chęci posiadania zagranicznej spółki.
Dobrym kolejnym krokiem jest przełożenie założeń na konkretny plan: określenie roli poszczególnych podmiotów, właścicieli i przepływów finansowych. Dzięki temu łatwiej dostrzec, które kwestie wymagają uporządkowania przed wdrożeniem struktury. Nie musisz rozstrzygać wszystkiego samodzielnie ani działać pochopnie. Zacznij od rozmowy o celach firmy i planowanych zmianach.
Skontaktuj się z Drozd.biz i omów możliwy następny krok dla swojej firmy. Przemyślana decyzja dziś może dać Ci czytelniejszy plan na przyszłość.
Najczęstsze pytania o brytyjski holding
Czy trzeba mieć bardzo duży majątek?
Nie, decyzja o holdingu nie musi wynikać z posiadania ogromnego majątku. Ważniejsze jest to, czy struktura rozwiązuje konkretny problem właścicielski lub organizacyjny. Przykładem może być firma przygotowująca przekazanie udziałów następcom albo przedsiębiorstwo planujące pozyskać wspólnika. Zanim utworzysz dodatkową spółkę, zestaw jej rolę z kosztami administracyjnymi i obowiązkami, które trzeba będzie obsługiwać.
Dlaczego spółka holdingowa w Wielkiej Brytanii?
Wielka Brytania może być sensownym wyborem, gdy Twoje plany biznesowe obejmują tamtejszy rynek, partnerów lub inwestycje. Podejmując decyzję, uwzględnij nie tylko miejsce rejestracji, lecz także język dokumentacji, sposób zarządzania i gotowość do prowadzenia spraw spółki w dwóch krajach. Dla firmy działającej wyłącznie w Polsce taki wybór wymaga wyraźnego uzasadnienia gospodarczego, a nie tylko atrakcyjności zagranicznej formy.
Ile trwa wdrożenie struktury?
Czas wdrożenia zależy od liczby decyzji właścicielskich i dokumentów wymagających uporządkowania. Przygotuj się na etapy takie jak uzgodnienie docelowego układu, sporządzenie dokumentacji korporacyjnej i ustalenie kolejności zmian udziałowych. Proces mogą wydłużyć niekompletne dane właścicieli, konieczność uzyskania zgód przewidzianych w umowach oraz koordynacja działań kilku podmiotów. Uporządkowane dokumenty i jasny podział zadań ułatwiają sprawne przechodzenie między etapami.
Jak zabezpieczam biznes międzynarodowy?
Poza strukturą właścicielską przygotuj plan ciągłości działania. Określ, kto może zatwierdzać płatności, kto ma dostęp do dokumentacji i jak firma będzie funkcjonować przy czasowej niedostępności kluczowej osoby. Ustal także zasady przechowywania kopii umów, danych księgowych i dokumentów własnościowych. Jeśli działalność obejmuje kilka państw, zapisz, kto odpowiada za kontakt z lokalnymi kontrahentami i bieżące decyzje w poszczególnych obszarach.
Czy polski rezydent podatkowy może założyć holding w Wielkiej Brytanii?
Tak, polski rezydent podatkowy może założyć brytyjską spółkę. Przy przygotowaniu formalności uporządkuj dane właściciela, strukturę udziałów i dokumenty spółek powiązanych. Jeśli zagraniczny podmiot ubiega się o polski numer identyfikacji podatkowej, NIP-2 – Formularz rejestracyjny dla podmiotów zagranicznych ubiegających się o polski numer identyfikacji podatkowej (NIP). Oddziel dokumentację spółki od prywatnych dokumentów udziałowca i zachowuj potwierdzenia decyzji właścicielskich, aby później łatwiej odtworzyć historię zmian.
Jakie skutki podatkowe ma brytyjski holding dla polskiego właściciela według polskich przepisów?
Polski właściciel powinien odróżniać pieniądze należące do spółki od środków wypłaconych mu prywatnie. W praktyce oznacza to osobne ewidencjonowanie dywidend, wynagrodzeń i innych przepływów, zamiast traktowania rachunku spółki jak prywatnego konta. Zachowuj uchwały dotyczące wypłat, potwierdzenia przelewów i dokumenty księgowe. Dzięki temu można jasno ustalić, kiedy środki pozostały w spółce, a kiedy stały się przychodem właściciela.
Czy przepisy CFC obejmują brytyjski holding należący do polskiego rezydenta?
Ocena przepisów CFC wymaga zebrania dokumentów pokazujących rzeczywistą strukturę własności i działalności. Przygotuj umowę spółki, wykaz udziałowców, sprawozdania finansowe, zestawienie przychodów oraz protokoły decyzji zarządczych. Materiały powinny przedstawiać spójny obraz działalności. Na przykład zapisy o inwestycjach muszą odpowiadać transakcjom i dokumentom księgowym. Uporządkowane akta ułatwiają analizę podatkową bez opierania jej wyłącznie na nazwie spółki.
Jak umowa o unikaniu podwójnego opodatkowania Polska-Wielka Brytania wpływa na holding?
Umowę należy analizować łącznie z polskimi i brytyjskimi zasadami dotyczącymi konkretnego dochodu. Przygotuj dokumenty potwierdzające rezydencję spółki, podstawę wypłaty i jej odbiorcę. Przy dywidendzie zachowaj również uchwałę oraz dowód przekazania środków. Taka dokumentacja pomaga ustalić, jak daną płatność traktować w obu krajach. Nie zakładaj, że sama umowa zwalnia holding z rozliczeń lub automatycznie eliminuje każde ryzyko podwójnego opodatkowania.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.