
Za spóźnione rozliczenie Self Assessment w UK grożą kary, a od niezapłaconego podatku naliczane są odsetki. Deklarację internetową za rok podatkowy zakończony 5 kwietnia trzeba złożyć do 31 stycznia; zwykle tego samego dnia mija termin zapłaty podatku. Początkowa kara za zeznanie złożone po terminie wynosi £100. Jeśli termin już minął, ustal osobno, czy zalegasz z deklaracją, płatnością, czy z obiema sprawami.
Łatwo założyć, że samo wysłanie formularza rozwiązuje cały problem. Tak nie jest. Spóźnione rozliczenie Self Assessment w UK i kary za brak terminowej płatności dotyczą odrębnych obowiązków, dlatego warto zająć się nimi osobno. W artykule poznasz zasady, które pomogą Ci ocenić swoją sytuację i ustalić, co zrobić najpierw.
Wyjaśniamy terminy składania deklaracji papierowych i internetowych, sposób naliczania kar oraz odsetek, a także okoliczności, które mogą uzasadnić odwołanie. Dowiesz się również, czego HMRC zwykle nie uznaje za wystarczające wyjaśnienie i jak podejść do rozmowy o zaległej płatności. Dzięki temu łatwiej przygotujesz dokumenty, opiszesz swoją sytuację i zaplanujesz kolejne działania.
Najważniejsze wnioski
- Ustal termin dla właściwego roku podatkowego i formy deklaracji. Dla rozliczenia internetowego kluczowy jest 31 stycznia, a papierowego wcześniejszy termin.
- Rozdziel karę za złożenie deklaracji po terminie od opłat za nieuregulowany podatek. Opóźnienie może zwiększać obie należności.
- Jeśli otrzymasz karę, odwołanie złóż w ciągu 30 dni i opisz konkretnie przyczynę spóźnienia.
- Zachowaj dowody poważnych okoliczności, takich jak hospitalizacja lub awaria systemu HMRC. Samo zapomnienie o terminie zwykle nie wystarczy.
- Gdy nie możesz zapłacić podatku w całości, skontaktuj się z HMRC w sprawie możliwości ustalenia planu płatności.
Kiedy musisz złożyć rozliczenie Self Assessment?
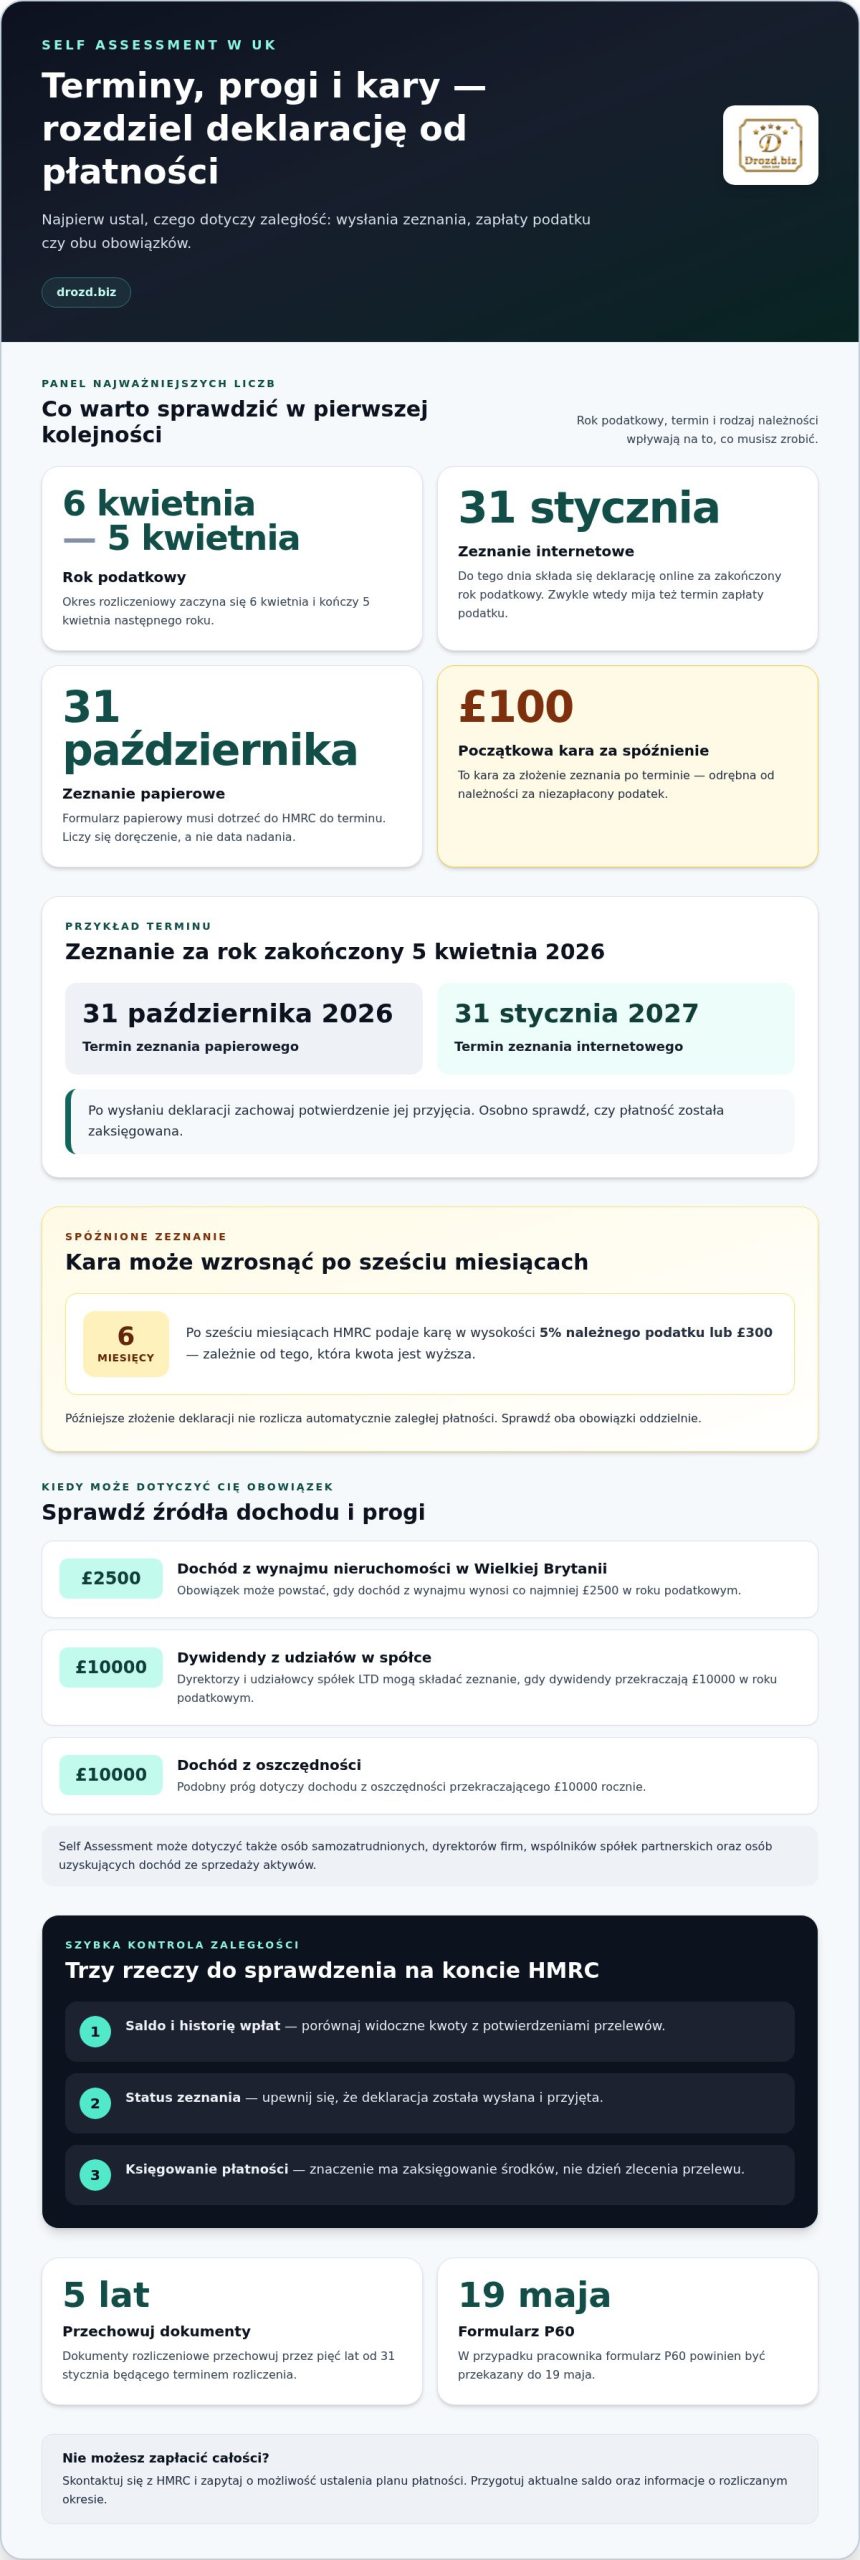
Rok podatkowy Self Assessment w Wielkiej Brytanii zaczyna się 6 kwietnia i kończy 5 kwietnia następnego roku. Deklarację online za zakończony okres składa się do 31 stycznia, a papierową do 31 października. Te terminy dotyczą różnych sposobów przekazania zeznania. Podatek zwykle należy zapłacić do terminu deklaracji internetowej, więc sprawdź oba obowiązki osobno.
Nie każdy podatnik musi składać Self Assessment. Obowiązek może dotyczyć osób samozatrudnionych, dyrektorów firm i wspólników spółek partnerskich. Może też powstać w związku z dochodem ze sprzedaży akcji, domu lub innych aktywów. Sama praca na etacie nie rozstrzyga sprawy, jeśli uzyskujesz także dochody z innych źródeł.
Właściciel nieruchomości w Wielkiej Brytanii może podlegać obowiązkowi, gdy dochód z wynajmu wynosi co najmniej £2500 w roku podatkowym. Dyrektorzy i udziałowcy spółek LTD mogą składać zeznanie, gdy dywidendy przekraczają £10000 w roku podatkowym. Podobny próg dotyczy dochodu z oszczędności przekraczającego £10000 rocznie. Sprawdź każdy rodzaj przychodu, zamiast oceniać obowiązek wyłącznie po pensji.
Po sześciu miesiącach HM Revenue & Customs podaje karę równą 5% należnego podatku lub £300, zależnie od tego, która kwota jest wyższa. To konsekwencja spóźnionego złożenia zeznania, odrębna od należności związanych z niezapłaconym podatkiem. Dlatego ustal, czy zalegasz z deklaracją, płatnością, czy z obiema sprawami. Późniejsze uregulowanie jednej nie załatwia automatycznie drugiej.
Odpowiedzialność za prawidłowe rozliczenie z HMRC pozostaje po stronie podatnika. Zlecenie przygotowania deklaracji zewnętrznej osobie nie przenosi obowiązku pilnowania terminu. Taką odpowiedzialność wiąże się z Tax Management Act z 1970 roku. Brak listu z HMRC również nie oznacza, że nie musisz złożyć zeznania.
Zaloguj się na konto HMRC i sprawdź sekcję Self Assessment, saldo, historię wpłat oraz naliczone należności. Porównaj widoczne kwoty z potwierdzeniami przelewów. Jeśli wpłaty nie ma na koncie, zachowaj potwierdzenie i ustal, czy została zaksięgowana. O terminowości płatności decyduje zaksięgowanie środków, a nie dzień zlecenia przelewu.
Dokumenty potrzebne do rozliczenia przechowuj przez pięć lat od 31 stycznia będącego terminem rozliczenia. Mogą pomóc odtworzyć dochody, wydatki i źródła kwot wpisanych do deklaracji. W przypadku pracownika formularz P60 powinien być przekazany do 19 maja. Zbierz takie dokumenty przed wypełnianiem zeznania, aby ograniczyć ryzyko pominięcia przychodu.
Jeśli nie możesz spłacić zaległości w całości, skontaktuj się z HMRC i zapytaj o możliwość ustalenia planu płatności. Przygotuj aktualne saldo oraz informacje o rozliczanym okresie. Czekanie na przypomnienie nie zatrzyma naliczania należności. Najpierw ustal, które zeznanie i płatność są zaległe, a następnie zajmij się nimi osobno.
Terminy składania Self Assessment w wersji papierowej i elektronicznej
Forma złożenia zeznania wpływa na sposób jego przekazania i rodzaj dowodu wysyłki, który możesz zachować. Zanim zaczniesz wypełniać deklarację, ustal właściwą ścieżkę i sprawdź, czy HMRC otrzymało dokument.
Termin zeznania papierowego
Zeznanie papierowe to formularz dostarczony do HMRC w wersji drukowanej. Według HM Revenue & Customs urząd musi otrzymać papierowe zeznanie do 23:59, 31 października 2026, w przeciwnym razie grozi kara za spóźnienie. Liczy się dotarcie dokumentu, a nie data nadania przesyłki.
Różnica ma znaczenie przy wysyłce formularza pocztą. Uwzględnij czas dostarczenia i zachowaj kopię zeznania oraz potwierdzenie nadania. Sprawdź, czy formularz zawiera dane identyfikujące Ciebie i rozliczany okres. Błędny adres lub brak dokumentów może utrudnić HMRC przypisanie przesyłki do Twojego konta.
Przed wysłaniem porównaj kwoty w formularzu z dokumentami źródłowymi. Uporządkuj dane o przychodach, potrąceniach i płatnościach, a potem sprawdź, czy uzupełniłeś wszystkie wymagane pola. Zachowaj kopię ostatecznej wersji, nie tylko robocze notatki. Jeśli później pojawią się pytania o treść zeznania, łatwiej odtworzysz, co faktycznie wysłałeś.
Termin zeznania elektronicznego
Deklaracja elektroniczna jest składana przez konto HMRC, a jej termin przypada 31 stycznia po zakończeniu roku podatkowego. Przykładowo, zeznanie online za okres zakończony 5 kwietnia 2026 należy złożyć do 31 stycznia 2027. Po wysłaniu sprawdź potwierdzenie przyjęcia i zapisz je wraz z kopią zeznania.
Samo rozpoczęcie pracy nad formularzem nie oznacza, że zeznanie zostało wysłane. Jeśli przerwiesz przed ostatecznym zatwierdzeniem, deklaracja może pozostać niezłożona. Wróć na konto HMRC, sprawdź status i upewnij się, że widzisz potwierdzenie. Zapisz datę wysyłki oraz numer referencyjny, jeśli znajduje się w potwierdzeniu.
Wybierając sposób złożenia zeznania, uwzględnij dostęp do potrzebnych dokumentów i możliwość zachowania dowodu wysyłki. Przy formularzu papierowym trzeba uwzględnić czas doręczenia, a przy internetowym poprawnie zakończyć wysyłkę w systemie. Żaden z tych sposobów nie przedłuża automatycznie terminu drugiego. Jeśli ktoś pomaga Ci przygotować deklarację, ustal wcześniej, kto ją wyśle i sprawdzi potwierdzenie.
Po złożeniu zeznania zachowaj osobno potwierdzenie deklaracji i potwierdzenie płatności. To dwa różne dowody. Sprawdź konto HMRC, zachowaj kopie dokumentów i porównaj saldo z własnymi zapisami. Dzięki temu szybciej zauważysz, czy deklaracja została przyjęta, płatność zaksięgowana i czy pozostała sprawa do wyjaśnienia.
Deklarację za rok podatkowy rozpoczęty 6 kwietnia 2021 roku należało złożyć do 31 stycznia 2023 online lub do 31 października 2023 roku w formie papierowej.
Jak uniknąć kary za spóźniony Self Assessment i jakich błędów nie popełniać?
Jeśli HMRC nałożyło karę, możesz się od niej odwołać i opisać przyczynę opóźnienia. Jeśli chcesz spłacać zaległy podatek w ratach, zapytaj HMRC o możliwość ustalenia planu płatności.
Odwołanie od kary HMRC
Odwołanie to formalne wyjaśnienie, dlaczego nie złożyłeś zeznania lub nie zapłaciłeś podatku na czas. Według HM Revenue & Customs masz na nie 30 dni. Opisz konkretnie, co się stało, kiedy problem uniemożliwił Ci działanie i jak wpłynął na rozliczenie.
Dołącz dostępne dowody, na przykład dokumentację hospitalizacji albo zrzuty ekranu pokazujące błąd systemu HMRC. Odwołanie możesz wysłać razem z zaległym zeznaniem podatkowym. Samo zapomnienie, brak organizacji, brak internetu lub błąd zewnętrznej firmy zwykle nie wystarczą jako uzasadnienie.
Kontakt i współpraca z HMRC
Kontakt z HMRC pozwala wyjaśnić zaległości i ustalić, jakie obowiązki nadal musisz wykonać. Przygotuj numer podatkowy, kopię wezwania, dane rozliczanego okresu oraz potwierdzenia wcześniejszych płatności. Następnie sprecyzuj, czy zaległość dotyczy zeznania, podatku, czy obu spraw.
Nie zakładaj, że sama rozmowa automatycznie anuluje karę. HMRC może nadal naliczać konsekwencje za spóźnione złożenie zeznania lub płatność. Jeśli odwołujesz się od kary, osobno przedstaw powód i dowody. Zachowaj kopię korespondencji oraz datę jej wysłania.
Rozłożenie zaległego podatku na raty
Jeśli nie możesz spłacić całego zaległego podatku, skontaktuj się z HMRC i zapytaj o możliwość ustalenia planu płatności. Przygotuj kwotę zadłużenia widoczną na koncie, informacje o dochodach oraz realistyczną propozycję wpłat. HMRC rozpatruje możliwość uzgodnienia spłaty, ale nie traktuj jej jako automatycznej ani jako anulowania odsetek.
Rozłożenie płatności nie zastępuje złożenia deklaracji. Uzupełnij brakujące zeznanie, ustal saldo, a następnie omów sposób zapłaty z HMRC. Jeśli przegapiłeś termin 31 stycznia lub październikowy termin papierowy, nie czekaj z wyjaśnieniem do kolejnego okresu rozliczeniowego.
Przed wysłaniem odwołania sprawdź, czy dotyczy właściwej kary i okresu. Podaj datę otrzymania decyzji HMRC, krótko opisz przyczynę opóźnienia i wskaż, kiedy złożyłeś zaległe zeznanie. Taki układ ułatwia powiązanie argumentów z konkretnym rozliczeniem.
HMRC może nie zaakceptować wyjaśnienia, że nie wiedziałeś o obowiązku lub polegałeś na innej osobie. Dotyczy to także powierzenia rozliczenia zewnętrznej firmie. Sama awaria Twojego sprzętu, niezrozumienie formularza czy trudności z obsługą Gov.uk również nie wystarczą.
Inaczej mogą być oceniane poważne zdarzenia, takie jak choroba uniemożliwiająca działanie, hospitalizacja, śmierć bliskiej osoby, klęska żywiołowa lub awaria systemu HMRC. Wyjaśnij, jak zdarzenie wpłynęło na dotrzymanie terminu i kiedy ustała przeszkoda. W przypadku awarii zachowaj zrzuty ekranu z komunikatami błędów.
Nie łącz prośby o raty z odwołaniem od kary. Pierwsza dotyczy sposobu spłaty zaległego podatku, druga kwestionuje nałożoną karę. Podczas rozmowy z HMRC miej pod ręką saldo, korespondencję i potwierdzenie złożenia deklaracji. Po kontakcie zapisz ustalenia oraz terminy kolejnych płatności.
Uzasadnione przyczyny opóźnienia
Po trzech, sześciu i dwunastu miesiącach zwłoki mogą pojawić się kolejne kary. Po trzech miesiącach nalicza się £10 dziennie, maksymalnie do £900; później mogą dojść dalsze opłaty.
Nie każde opóźnienie można uzasadnić. HMRC ocenia, czy zdarzenie rzeczywiście utrudniło złożenie zeznania i czy podjąłeś działanie, gdy przeszkoda minęła. Znaczenie mają konkretne okoliczności, ich wpływ na termin oraz dostępne dowody. Samo stwierdzenie, że sytuacja była trudna, nie wyjaśnia, dlaczego deklaracja nie dotarła na czas.
Uzasadnieniem mogą być poważna choroba lub hospitalizacja, śmierć bliskiej osoby, klęska żywiołowa albo awaria systemu HMRC. Na przykład, jeśli hospitalizacja uniemożliwiła Ci przygotowanie zeznania, dołącz dokumenty potwierdzające jej okres i wpływ na Twoją możliwość działania. Przy awarii systemu zachowaj zrzuty ekranu, komunikaty błędów i daty prób wysyłki.
Po ustaniu przeszkody nie zwlekaj z kolejnymi działaniami. Złóż zaległe zeznanie i opisz HMRC, kiedy problem zaczął się oraz kiedy ustał. Jeżeli termin papierowy przypadał 31 października, wskaż, dlaczego nie mogłeś wysłać dokumentu wcześniej. Przy rozliczeniu elektronicznym opisz, co wydarzyło się podczas próby wysyłki.
Zapomnienie o terminie, brak organizacji, brak internetu czy niedopilnowanie sprawy przez zewnętrzną firmę zwykle nie wystarczą. HMRC może też odrzucić argument, że nie znałeś obowiązku albo miałeś trudności z obsługą Gov.uk. To, że ktoś inny przygotowywał zeznanie, nie przenosi odpowiedzialności za termin.
Kara za samo spóźnienie rośnie wraz z długością zwłoki. Po trzech miesiącach HMRC może naliczać £10 za każdy dzień, maksymalnie £900. Po sześciu miesiącach kara wynosi 5% należnego podatku lub £300, zależnie od tego, która kwota jest wyższa. Po roku może dojść kolejna kara w tej samej wysokości co po sześciu miesiącach.
Dzienne naliczanie zaczyna się po upływie trzech miesięcy od terminu złożenia. W praktyce opóźnienie liczy się od właściwego terminu deklaracji, na przykład po terminie online przypadającym 31 stycznia albo papierowym przypadającym 31 października. Złożenie zeznania wcześniej ogranicza dalsze narastanie dziennej kary.
Po przekroczeniu dwunastu miesięcy mogą wystąpić dodatkowe konsekwencje. Wysokość kary może zależeć od należnego podatku oraz tego, czy opóźnienie było celowe i czy dochody zostały ukryte. Przy celowym zatajeniu HMRC może naliczyć karę do 100% potencjalnie utraconych dochodów. Nie traktuj więc spóźnionej deklaracji jak sprawy, którą można bezpiecznie odłożyć.
Jeśli otrzymasz decyzję o karze, złóż odwołanie w terminie wskazanym przez HMRC i przedstaw konkretne fakty. Dołącz dokumenty medyczne, korespondencję lub zapis awarii, zależnie od przyczyny. Wyjaśnij także, co zrobiłeś po ustaniu przeszkody. Dzięki temu HMRC będzie mogło ocenić Twoją sytuację i przedstawione dowody.
Odsetki i kary za spóźnioną płatność
Spóźnione złożenie deklaracji i spóźniona zapłata podatku to odrębne problemy. Nawet jeśli zeznanie trafiło do HMRC na czas, nieopłacone saldo może powodować naliczanie odsetek i dodatkowych kar. Sprawdź więc osobno status deklaracji, kwotę należnego podatku i zaksięgowane wpłaty.
Odsetki od zaległego podatku Self Assessment naliczają się od pierwszego dnia po terminie. Podana stawka wynosi 7,75% rocznie, a HMRC nalicza odsetki za każdy dzień zwłoki. Ich wysokość zależy od kwoty pozostającej do zapłaty i czasu opóźnienia. Im dłużej saldo pozostaje nieuregulowane, tym większa suma odsetek.
O terminowości płatności decyduje zaksięgowanie pieniędzy przez HMRC, a nie data zlecenia przelewu. Przelew wysłany w ostatnim dniu terminu może dotrzeć później. Zachowaj potwierdzenie płatności, ale sprawdź także saldo konta, aby ustalić, czy urząd rozliczył wpłatę.
Za niezapłacony podatek HMRC może naliczyć osobną karę po 30 dniach. Wynosi ona 5% niezapłaconej kwoty. Po sześciu miesiącach może dojść kolejna kara w wysokości 5%, a po roku następna, również wynosząca 5%. Te opłaty są odrębne od odsetek.
Ten przykład pokazuje, dlaczego warto rozdzielić należności. Jeśli deklaracja wykazuje podatek do zapłaty, ale wpłata nie wpłynęła, mogą narastać odsetki i kary za brak płatności. Jeśli dodatkowo nie złożysz zeznania, HMRC może naliczyć także kary za opóźnione złożenie. To odrębne konsekwencje dwóch niewykonanych obowiązków, a nie jedna opłata.
HMRC to nie polski urząd skarbowy. W brytyjskim systemie Self Assessment HMRC prowadzi konto podatkowe, wykazuje saldo i rozlicza otrzymane wpłaty. Zaloguj się na konto, porównaj kwotę należnego podatku z wpłatami i sprawdź, czy widnieją tam odsetki lub kary. Jeśli znajdziesz rozbieżność, przygotuj potwierdzenie przelewu i dane okresu rozliczeniowego.
Jeśli nie możesz zapłacić całej zaległości, skontaktuj się z HMRC i zapytaj o możliwość ustalenia planu płatności. Nie zakładaj, że raty automatycznie zatrzymają odsetki lub anulują kary. Podaj aktualne saldo i realistyczną propozycję spłaty. Szybki kontakt pozwala omówić zaległość, zanim pojawią się kolejne obciążenia.
Najważniejsza zasada jest prosta: nie czekaj na kolejne miesiące. Złóż brakującą deklarację, ustal saldo HMRC i ureguluj możliwie dużą część podatku. Jeśli kwestionujesz naliczoną karę, złóż osobne odwołanie. Terminy i dowody dotyczące odwołania nie zastępują płatności ani nie zmieniają daty zaksięgowania środków.
Po 12 miesiącach zwłoki w zapłacie podatku Self Assessment w UK naliczana jest kara w wysokości 15% niezapłaconego podatku oraz odsetki. To dodatkowy próg, który warto uwzględnić przy ustalaniu całkowitego salda: sama wpłata części zaległości nie usuwa konsekwencji dotyczących kwoty, która nadal pozostaje niezapłacona. Pamiętaj też, że termin zapłaty HMRC liczy od chwili zaksięgowania pieniędzy w systemie, a nie od daty wykonania przelewu.
Osobno mogą być naliczane kary za spóźnione zeznanie Self Assessment. W Wielkiej Brytanii za zeznanie spóźnione od 6 do 12 miesięcy kara wynosi £1000 plus wyższą z kwot: £300 lub 5% podatku do zapłaty. Za zeznanie spóźnione ponad 12 miesięcy kara wynosi £1000 plus wyższą z kwot: £600 lub 5% podatku do zapłaty; w poważnych przypadkach może dojść kara w wysokości 100% podatku. W opisanej sprawie HMRC nałożyło minimalną karę wynoszącą 20% niezapłaconego podatku. Przed oceną łącznego obciążenia rozróżnij więc karę za opóźnioną wpłatę od kar związanych z deklaracją.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga polskim przedsiębiorcom rejestrować spółki LTD i prowadzić je w ramach kompleksowej obsługi abonamentowej. Jeśli masz już brytyjską spółkę i zaległe sprawy firmowe, możesz skorzystać z pomocy w ich uporządkowaniu. To praktyczne rozwiązanie, gdy chcesz odzyskać kontrolę nad obowiązkami i bieżącą dokumentacją.
Możesz również skorzystać z adresu rejestrowego i obsługi korespondencji prywatnej. Jeśli planujesz uporządkować kwestie przyszłych świadczeń, dostępna jest także optymalizacja składek emerytalnych. Wybierz usługę dopasowaną do sytuacji Twojej spółki, zamiast odkładać formalności na później.
Odwiedź stronę Drozd.biz lub skontaktuj się, aby omówić kolejny krok.
Zamień jednorazowe porządkowanie w stały plan
Po uporządkowaniu zaległości zadbaj o regularne pilnowanie firmowych formalności. Ustal, kto odpowiada za dokumenty spółki, gdzie trafia korespondencja i jak często sprawdzasz obowiązki wobec HMRC. Jasny podział zadań pomaga uniknąć przeoczenia ważnego pisma lub terminu.
Jeśli prowadzisz lub planujesz prowadzić brytyjską spółkę, Drozd.biz oferuje rejestrację spółki LTD, kompleksową obsługę abonamentową, adres rejestrowy i obsługę korespondencji prywatnej. Te rozwiązania mogą pomóc uporządkować prowadzenie spółki i bieżące sprawy administracyjne. W przypadku spóźnionego rozliczenia Self Assessment w UK i związanych z nim kar najpierw uporządkuj zaległości, a następnie zaplanuj przyszłą obsługę.
Wybierz następny krok, który pasuje do Twojej sytuacji. Skontaktuj się z Drozd.biz, aby porozmawiać o obsłudze spółki LTD. Dobrze zaplanowane formalności pozwalają skupić więcej uwagi na prowadzeniu firmy.
Najczęściej zadawane pytania
Czy można się odwołać od kary?
Tak, możesz odwołać się od kary HMRC, przedstawiając konkretny powód i dowody. HM Revenue & Customs wyznacza na odwołanie 30 dni. Opisz, co uniemożliwiło Ci działanie, jak długo trwała przeszkoda i kiedy złożyłeś deklarację. Jeśli przyczyną była awaria systemu, dołącz zrzuty ekranu lub zapisy komunikatów. Samo wysłanie odwołania nie zastępuje brakującej deklaracji ani płatności.
Czym jest Self Assessment i kogo dotyczy?
Self Assessment to system, w którym podatnik sam wykazuje dochody i składa zeznanie podatkowe do HMRC. Obowiązek może dotyczyć osób samozatrudnionych, dyrektorów firm, wspólników spółek partnerskich oraz osób uzyskujących dochód ze sprzedaży aktywów. Może też powstać przy określonych dochodach z wynajmu lub oszczędności. Jeśli masz kilka źródeł przychodu, zbierz informacje o każdym z nich przed przygotowaniem deklaracji.
Jakie kary grożą za niezłożenie zeznania podatkowego?
Za spóźnione zeznanie HMRC może naliczyć początkową karę £100. Po trzech miesiącach opóźnienia może doliczać £10 dziennie, maksymalnie do £900. Po sześciu miesiącach kara wynosi 5% należnego podatku lub £300, zależnie od tego, która kwota jest wyższa. Dodatkowe konsekwencje zależą od długości opóźnienia. Oddziel je od odsetek i kar dotyczących niezapłaconego podatku.
Co zrobić z nierozliczonym podatkiem w Anglii?
Najpierw ustal, czy zalegasz z zeznaniem, płatnością, czy z obiema sprawami. Złóż brakującą deklarację, sprawdź saldo konta HMRC i porównaj je z potwierdzeniami wpłat. Jeśli nie możesz zapłacić całości, skontaktuj się z HMRC, aby omówić możliwość ustalenia planu płatności. Raty nie oznaczają automatycznego anulowania odsetek ani kar, dlatego po wpłatach sprawdzaj aktualne saldo.
Czego HMRC nie weźmie pod uwagę, nakładając karę?
HMRC zwykle nie uznaje zapomnienia o terminie, braku organizacji ani niedopilnowania sprawy przez inną osobę za wystarczające wyjaśnienie. Sam brak internetu, problem z własnym sprzętem lub trudności ze zrozumieniem formularza również nie uzasadniają automatycznie opóźnienia. Jeśli ktoś przygotowywał zeznanie w Twoim imieniu, nadal odpowiadasz za dotrzymanie terminu. W odwołaniu skup się na przyczynie przeszkody i dowodach, a nie na samym braku świadomości.
Jakie kary HMRC nakłada za spóźnione złożenie Self Assessment w UK?
Wysokość kary zależy przede wszystkim od tego, ile czasu upłynęło od terminu złożenia zeznania. Po początkowej karze mogą pojawić się opłaty dzienne, a następnie kolejne kary po sześciu i dwunastu miesiącach. HMRC może też naliczyć odrębne odsetki i kary, jeśli podatek pozostał niezapłacony. Sprawdź więc zarówno status deklaracji, jak i saldo podatkowe. To różne należności, choć mogą dotyczyć tego samego rozliczenia.
Ile wynosi kara za złożenie zeznania Self Assessment po terminie 31 stycznia?
Jeśli zeznanie internetowe wpłynie po terminie 31 stycznia, początkowa kara wynosi £100, nawet gdy nie masz podatku do zapłaty. Dalsza zwłoka może zwiększyć należność: po trzech miesiącach HMRC może naliczać karę dzienną, a po sześciu miesiącach dodatkową karę zależną od podatku. Złóż deklarację od razu, zamiast czekać na wezwanie. Osobno sprawdź, czy pozostała kwota do zapłaty.
Jakie odsetki i kary za spóźnioną płatność podatku Self Assessment nalicza HMRC?
Odsetki od zaległego podatku naliczają się od pierwszego dnia po terminie; podana stawka wynosi 7,75% rocznie. Za niezapłaconą kwotę może dojść kara 5% po 30 dniach, kolejna 5% po sześciu miesiącach i następna 5% po roku. HMRC liczy płatność od zaksięgowania środków, nie od zlecenia przelewu. Sprawdź saldo po każdej wpłacie, aby ustalić, co nadal pozostaje do uregulowania.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.