
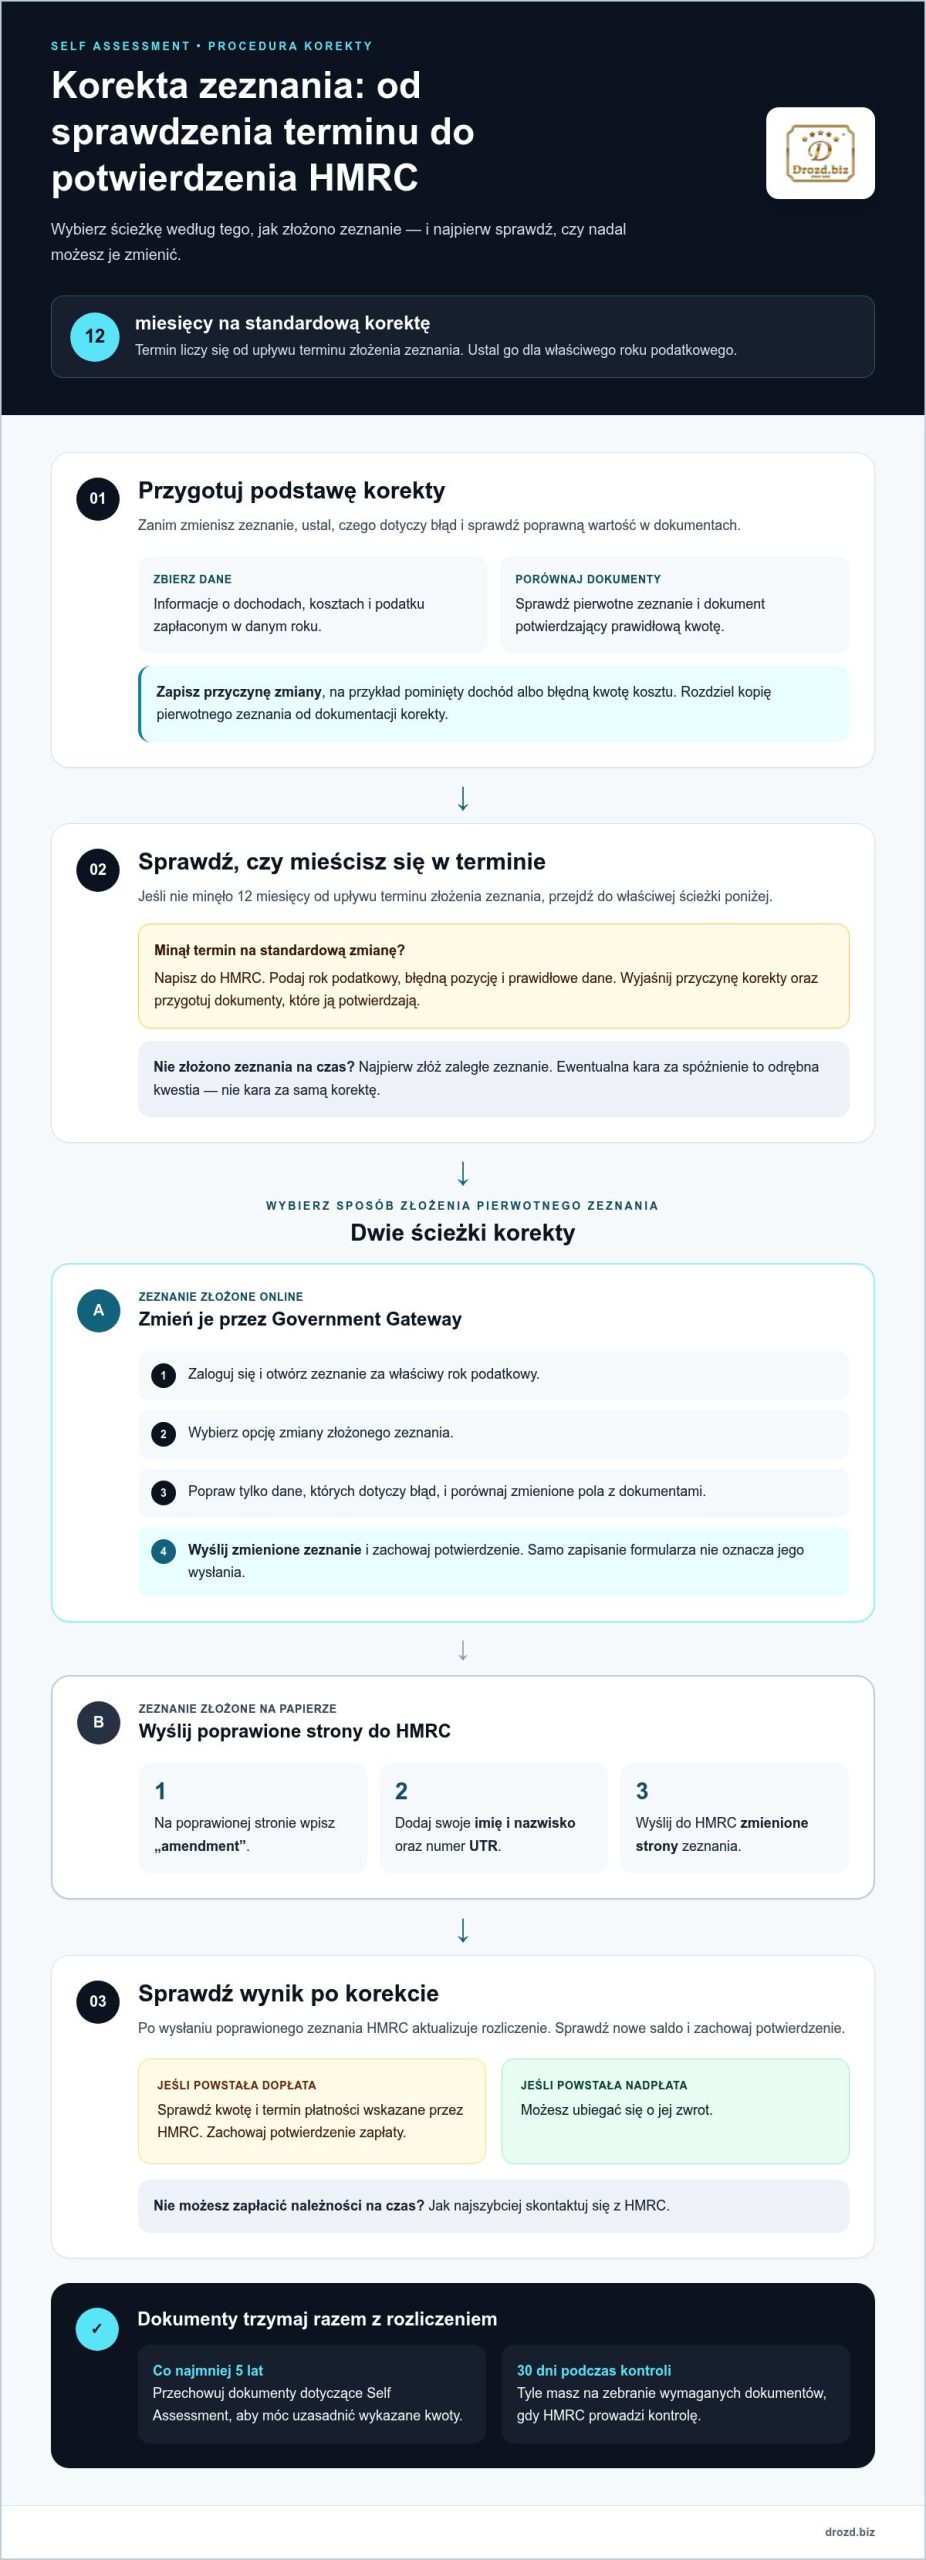
Korektę zeznania Self Assessment w HMRC UK możesz złożyć w ciągu 12 miesięcy od upływu terminu jego złożenia, zgodnie z informacją HMRC. Korekta zeznania podatkowego HMRC UK zależy od tego, czy wysłałeś deklarację online, czy na papierze. Jeśli nie złożyłeś zeznania w terminie, najpierw złóż zaległą deklarację, a ewentualną karę potraktuj osobno.
Błąd w rozliczeniu potrafi stresować, zwłaszcza gdy nie wiesz, czy wystarczy zmienić kilka danych, czy trzeba ponownie wysłać dokumenty. Przy korekcie zeznania podatkowego HMRC UK najważniejsze są właściwa procedura i terminy, nie zgadywanie.
Dowiesz się, jak poprawić zeznanie online i papierowe, które strony wysłać do HMRC oraz co zrobić po upływie terminu na korektę. Wyjaśniamy też, jak podejść do spóźnionego zeznania i uporządkować rozliczenie bez niepotrzebnego chaosu.
Najważniejsze wnioski
- HMRC pozwala zmienić zeznanie w ciągu 12 miesięcy od upływu terminu jego złożenia. Ustal właściwy termin dla rozliczanego roku, zanim przygotujesz korektę.
- Przy zeznaniu złożonym online korektę wprowadza się po zalogowaniu do Government Gateway, wybierając odpowiedni rok podatkowy i ponownie wysyłając zmienione zeznanie.
- Na poprawionej stronie papierowej wpisz „amendment”, swoje imię i nazwisko oraz numer UTR, a następnie wyślij zmienione strony do HMRC.
- Przechowuj dokumenty dotyczące Self Assessment przez co najmniej pięć lat od daty rozliczenia, aby móc uzasadnić wykazane kwoty.
- Jeśli korekta dotyczy wcześniejszego roku albo minął zwykły termin, ustal, czy możesz zgłosić nadpłatę lub napisać do HMRC.
Przechowywanie dokumentów i korekty zeznania
Dokumenty i terminy pomagają ustalić, co zmienić w brytyjskim rozliczeniu. Zanim zgłosisz korektę, uporządkuj dowody dotyczące dochodów, kosztów i zapłaconego podatku.
Dokumenty do rozliczenia
Dokumenty do rozliczenia potwierdzają dane wykazane w zeznaniu Self Assessment. Ich uporządkowanie ułatwia przygotowanie poprawnych kwot i wyjaśnienie różnic HMRC. Zbierz informacje o źródłach dochodu, kosztach oraz podatku zapłaconym w danym roku. Jeśli zmieniasz jedną pozycję, znajdź dokument potwierdzający prawidłową wartość.
Podatnik w Wielkiej Brytanii może zmienić zeznanie podatkowe w ciągu 12 miesięcy od upływu terminu jego złożenia, zgodnie z HM Revenue & Customs. Rozdziel kopię pierwotnego zeznania od dokumentacji korekty. Zapisz, czego dotyczy zmiana, na przykład pominiętego dochodu albo błędnej kwoty kosztu. Taki zapis pozwala później odtworzyć przyczynę różnicy.
Przechowuj dokumenty związane z Self Assessment w uporządkowany sposób, aby móc uzasadnić dane wykazane w zeznaniu. Ułóż je według roku podatkowego i rodzaju, na przykład oddziel potwierdzenia dochodu od rachunków za koszty. Nie ograniczaj archiwum do samego formularza. Dowód zapłaty lub dokument źródłowy może wyjaśnić, skąd pochodzi konkretna kwota.
HMRC może podczas kontroli sprawdzać płatności podatkowe, Self Assessment, zeznania i sprawozdania podatkowe firmy. Jeśli zatrudniasz pracowników, sprawdzeniu mogą podlegać również dokumenty PAYE. Urzędnik może osobiście przejrzeć dokumentację księgową, informując wcześniej o planowanym terminie. Na zebranie wymaganych dokumentów podczas kontroli masz 30 dni.
Przygotuj dokumenty związane z zakresem kontroli. Mogą to być potwierdzenia płatności, zapisy księgowe i dokumenty dotyczące pracowników. Jeśli HMRC pyta o konkretną kwotę, znajdź najpierw dokument, na którego podstawie ją wykazałeś. Następnie porównaj go z pierwotnym zeznaniem i poprawioną wartością.
Dopłata podatku, odsetki i kary
Dopłata po korekcie to kwota należna po aktualizacji rozliczenia przez HMRC. Sprawdź nowe saldo i sposób płatności wskazany przez urząd. Jeśli korekta wykazuje nadpłatę, możesz ubiegać się o jej zwrot.
Czy HMRC nalicza odsetki lub kary za błędne zeznanie podatkowe? Błąd i spóźnione złożenie to odrębne kwestie: HM Revenue & Customs wskazuje początkową karę 100 GBP za spóźnione złożenie Self Assessment, nie za samą korektę. Gdy po zmianie pozostaje podatek do zapłaty, sprawdź zaktualizowane saldo HMRC i ewentualne odsetki wskazane przez urząd.
Po otrzymaniu nowego rozliczenia porównaj je z pierwotnym zeznaniem i sprawdź, czy powstała dopłata. Zapisz termin płatności i zachowaj jej potwierdzenie. Jeśli nie możesz zapłacić należności na czas, jak najszybciej skontaktuj się z HMRC. Nie odkładaj tego do porządkowania dokumentów za kolejny rok.
Korekta rozliczenia online przez Government Gateway
Jeśli zeznanie Self Assessment złożyłeś online, możesz poprawić je po zalogowaniu do Government Gateway. Korekta zeznania podatkowego HMRC UK polega na zmianie danych w rozliczeniu za właściwy rok podatkowy i ponownym wysłaniu formularza.
Zmiana dochodów, kosztów i ulg
Zmiana danych o dochodach, kosztach lub ulgach oznacza poprawienie błędnych informacji w odpowiednich częściach zeznania. To ważne, ponieważ skorygowane pozycje wpływają na wynik rozliczenia. Zaloguj się do Government Gateway, otwórz zeznanie za właściwy rok podatkowy i wybierz opcję jego zmiany.
Popraw tylko dane, których dotyczy błąd. Jeśli pominąłeś część dochodu, zmień odpowiednią pozycję formularza. Jeśli błędnie wykazałeś koszt, skoryguj ten wpis. Przed wysłaniem porównaj zmienione pola z dokumentami i pierwotnym zeznaniem. Dzięki temu unikniesz przypadkowej zmiany innych informacji.
Wpływ korekty na podatek lub zwrot
Korekta może zmienić wysokość podatku do zapłaty albo wykazać nadpłatę. HMRC aktualizuje zobowiązanie na podstawie danych z poprawionego zeznania. Wynik zależy od tego, które wartości zmieniasz i jaki wpływ ma ta zmiana na całe rozliczenie.
Po ponownym wysłaniu zeznania sprawdź zaktualizowane rozliczenie i saldo. Jeśli korekta zwiększy należny podatek, uwzględnij dopłatę. Jeśli wykaże nadpłatę, możesz ubiegać się o zwrot. Samo zapisanie formularza nie oznacza jego wysłania. Upewnij się, że HMRC otrzymało korektę, i zachowaj potwierdzenie.
Korekta po terminie zmian
Jeśli minął termin na standardową zmianę zeznania, napisz do HMRC. Podaj rok podatkowy, wskaż błędną pozycję i wpisz prawidłowe dane. Wyjaśnij przyczynę korekty oraz przygotuj dokumenty potwierdzające zmianę.
Przed napisaniem wiadomości ustal, czy problem dotyczy pominiętego dochodu, błędnego kosztu czy innej pozycji. Jeśli rozliczasz dochody związane z Polską i Wielką Brytanią, rozdziel informacje według źródła i roku. Jasno opisz, co było nieprawidłowe i jakiej zmiany oczekujesz. Zachowaj kopię pisma i załączników.
W Wielkiej Brytanii papierowe zeznanie składa się do 31 października po zakończeniu roku podatkowego, a zeznanie online do 31 stycznia kolejnego roku. Są to terminy złożenia deklaracji, nie instrukcja jej poprawiania. Przy korekcie zeznania podatkowego HMRC UK wybierz okres, którego dotyczy błąd, zamiast zmieniać formularz za kolejny rok.
Po zalogowaniu do Government Gateway wykonaj kolejno następujące czynności:
- Otwórz zeznanie za właściwy rok podatkowy.
- Wybierz opcję zmiany złożonego zeznania.
- Popraw właściwe dane i przejrzyj pozostałe pozycje.
- Wyślij zmienione zeznanie i zachowaj potwierdzenie.
Nie składaj drugiego zeznania bez wskazania właściwego roku. Jeśli błąd dotyczy dochodu z wcześniejszego okresu, popraw rozliczenie za ten okres. Gdy formularz nie pozwala już wprowadzić zmian, nie przenoś ich do innego zeznania. Napisz do HMRC, podając rok, zakres błędu i oczekiwaną korektę.
Poprawianie papierowego zeznania podatkowego
Papierowe zeznanie Self Assessment poprawiasz, przygotowując nowy formularz i wskazując HMRC zmienione strony. Najpierw ustal, którego roku podatkowego dotyczy pomyłka. Rok podatkowy w Wielkiej Brytanii biegnie od 6 kwietnia do 5 kwietnia następnego roku, więc właściwy okres nie zawsze pokrywa się z rokiem kalendarzowym.
Na każdej poprawionej stronie wpisz „amendment”, imię i nazwisko oraz unikalny numer referencyjny podatnika, czyli UTR. Powtórz to oznaczenie na każdej stronie, którą zmieniasz. Jeśli poprawka obejmuje dochód i koszty wykazane na oddzielnych stronach, oznacz każdą z nich. Dzięki temu HMRC może powiązać korektę z Tobą i właściwym rozliczeniem.
Zanim wypełnisz poprawione strony, porównaj je z pierwotnym zeznaniem. Zaznacz błędne pozycje i przygotuj prawidłowe wartości na podstawie dokumentów. Jeśli na przykład pominięto przychód z działalności, ustal jego kwotę i właściwy rok podatkowy. Nie przenoś tej zmiany do zeznania za inny okres.
Sprawdź, czy poprawiona wartość zgadza się z pozostałymi danymi w formularzu. Zmiana dochodu może wpłynąć na podsumowanie rozliczenia, dlatego przejrzyj wszystkie powiązane pola. Jeśli korygujesz koszt, porównaj jego opis i kwotę z dokumentem źródłowym. Tak unikniesz sprzeczności między stronami i przypadkowego pozostawienia starej wartości.
Przed przygotowaniem korekty rozdziel poszczególne rodzaje informacji. Dochód z pracy, przychód z działalności i dochód z wynajmu nieruchomości mogą wymagać sprawdzenia w różnych częściach zeznania. Nie zmieniaj pozycji, których błąd nie dotyczy. Jeśli korekta obejmuje kilka kategorii, opisz każdą osobno w notatkach.
Papierowe zeznanie Self Assessment należy złożyć do 31 października po zakończeniu roku podatkowego. To termin pierwotnego złożenia, a nie powód, by zmieniać dane w niewłaściwym okresie. Przy korekcie sprawdź rok wskazany w pierwotnym zeznaniu, a potem upewnij się, że każda poprawiana strona odnosi się do tego samego rozliczenia.
Przygotuj kopię pierwotnego zeznania, poprawionych stron i dokumentów potwierdzających zmiany. Zachowaj je razem, uporządkowane według roku podatkowego. Jeśli HMRC zapyta później o konkretną kwotę, łatwiej wyjaśnisz, co zmieniono i na jakiej podstawie. Przed zakończeniem pracy sprawdź UTR, oznaczenie „amendment” i wszystkie wpisane wartości.
Każdą zmienianą stronę przygotuj tak, by można ją było jednoznacznie przypisać do właściwego zeznania. Na każdej poprawionej stronie papierowego zeznania podatkowego w Wielkiej Brytanii wpisz „amendment”, imię i nazwisko oraz unikalny numer referencyjny podatnika (UTR). Sprawdź oznaczenie na każdej stronie osobno, zamiast zakładać, że dane wpisane na jednej wystarczą dla pozostałych. Pisz czytelnie i konsekwentnie, aby HMRC mogło powiązać korektę z podatnikiem. Upewnij się, że nazwisko i UTR zgadzają się z danymi w pierwotnym zeznaniu.
Po naniesieniu zmian przejrzyj poprawiane strony od początku do końca. Upewnij się, że każda zawiera oznaczenie i dane identyfikacyjne, a wartości, które mają pozostać bez zmian, nie zostały zmienione przypadkowo. Jeśli przygotowujesz kilka stron, porównaj dane identyfikacyjne i sprawdź, czy wszystkie dotyczą tego samego rozliczenia. Oddziel poprawione strony od kopii pierwotnego zeznania, aby nie pomylić wersji podczas kontroli. Przed wysłaniem sprawdź ponownie, czy „amendment” jest widoczne na każdej zmienianej stronie. Dzięki temu ograniczysz ryzyko nieczytelnego lub niepełnego oznaczenia i ułatwisz rozpoznanie poprawionych części zeznania.
Wysłanie poprawionych stron do HMRC
Po przygotowaniu korekty zadbaj o to, by HMRC mogło szybko ustalić, czego dotyczy przesyłka. Dołącz krótkie wyjaśnienie, które jasno łączy zmianę z właściwym rozliczeniem.
Wysyłanie poprawionych stron
Poprawione strony papierowego zeznania wyślij do HMRC z krótkim pismem wyjaśniającym zakres zmiany. Pismo pomaga urzędowi zrozumieć, dlaczego przesyłasz dokumenty i jakiej reakcji oczekujesz. Wskaż rok podatkowy i opisz pozycje objęte korektą, pomijając informacje niezwiązane z błędem.
Przed wysyłką uporządkuj dokumenty według ich funkcji. Na początku umieść pismo wyjaśniające, a za nim strony dotyczące korekty. Jeśli zmieniasz kilka pozycji, opisz je w piśmie oddzielnie. Wskaż na przykład osobno pominięty przychód i błędnie wpisany koszt, zamiast nazywać je ogólnie „zmianą kwot”.
W wyjaśnieniu odróżnij dotychczasową informację od tej, która powinna ją zastąpić. Możesz wskazać nazwę pozycji formularza, krótko opisać źródło pomyłki i przedstawić prawidłową wartość. Nie rozbudowuj pisma o historię całej działalności. HMRC powinno móc powiązać każde zdanie z konkretną poprawianą pozycją.
Jeśli masz dokumenty uzasadniające zmianę, dobierz je do opisywanej pozycji. Przy korekcie przychodu przygotuj na przykład dokument potwierdzający ten przychód, a przy zmianie kosztu dokument dotyczący wydatku. Zgodność wyjaśnienia z załącznikami ułatwia odczytanie korekty.
Kontakt z HMRC w sprawie korekty
Kontakt z HMRC w sprawie korekty pozwala wyjaśnić zmianę, zwłaszcza gdy zwykła procedura nie jest już dostępna. Jak skontaktować się z HMRC? Napisz do urzędu, podając rok podatkowy, rodzaj błędu i oczekiwaną zmianę. Zachowaj kopię wiadomości.
Jeśli HMRC wcześniej wysłało Ci pismo dotyczące rozliczenia, odnieś się do jego tematu i danych sprawy. Dzięki temu urzędowi łatwiej będzie powiązać Twoje wyjaśnienie z dotychczasową korespondencją. Nie wysyłaj kilku różnych opisów tego samego błędu równocześnie, bo może to utrudnić ustalenie, które stanowisko jest aktualne.
Przed wysłaniem przeczytaj pismo tak, jakbyś nie znał sprawy. Odbiorca powinien rozumieć, czego dotyczy rozliczenie, co było nieprawidłowe i jaką zmianę zgłaszasz. Jeśli korekta obejmuje różne rodzaje dochodu, opisz je osobno. Zwięzła, uporządkowana korespondencja jest bardziej użyteczna niż długi opis bez wskazania konkretnych pozycji.
Po nadaniu przesyłki obserwuj korespondencję od HMRC i odpowiadaj na pytania dotyczące zgłoszonej zmiany. Jeśli urząd poprosi o dodatkowe wyjaśnienie, odpowiedz na wskazany punkt zamiast ponownie opisywać całą historię rozliczenia. Przechowuj dokumentację sprawy w jednym miejscu, aby łatwo odtworzyć przebieg kontaktu.
Jeśli przegapisz termin korekty zeznania lub chcesz poprawić rozliczenie za inny rok podatkowy, napisz do HMRC. Osobną sprawą jest wniosek P85: można go złożyć online albo wydrukować i wysłać pocztą. HMRC może wypłacić zwrot po złożeniu P85 jako payable order wysłany pocztą na adres podatnika lub wskazanej osoby. Strona wskazuje próg dochodu wynoszący 60 000 GBP w związku z obowiązkiem rozliczenia High Income Child Benefit Charge w Wielkiej Brytanii.
Według strony spóźnienie w złożeniu zeznania Self Assessment w Wielkiej Brytanii, nawet o minutę, skutkuje automatyczną karą. Według strony inspektor podatkowy w Wielkiej Brytanii nie może żądać od podatnika informacji dotyczących okresów wcześniejszych niż objęty kontrolą.
Zakres pytań dotyczących wcześniejszych lat podatkowych
HMRC pozwala poprawić zeznanie w ciągu 12 miesięcy od upływu terminu jego złożenia, zgodnie z HM Revenue & Customs. Po tym czasie sposób działania zależy od tego, czy zgłaszasz błąd, czy ubiegasz się o zwrot nadpłaconego podatku.
Korekty za wcześniejsze lata
Korekta za wcześniejszy rok dotyczy danych w zeznaniu przypisanym do danego brytyjskiego roku podatkowego. Ma to znaczenie, bo zmiana musi trafić do właściwego okresu, a nie do bieżącego rozliczenia. Rok podatkowy trwa od 6 kwietnia do 5 kwietnia następnego roku.
Jeśli minął zwykły termin na zmianę, napisz do HMRC. Wskaż rok podatkowy, opisz błąd i podaj prawidłowe dane. Dołącz wyjaśnienie i zachowaj dokumenty potwierdzające dochód lub koszt. Na przykład pominięty dochód z działalności powiąż z okresem, w którym został uzyskany.
Terminy dla starszych rozliczeń pokazują, dlaczego warto określić rok precyzyjnie. Termin korekty zeznania za rok podatkowy 2019/20 upływał 31 stycznia 2022 roku. Dla roku podatkowego 2020/21 upływał 31 stycznia 2023 roku. Jeśli pytasz o inny rok albo zwykły termin już minął, zgłoś sprawę HMRC na piśmie.
Osobną kwestią jest nadpłata. Nadpłacony podatek można co do zasady zgłosić w ciągu 4 lat od końca roku podatkowego, którego dotyczy. Ten termin odnosi się do żądania zwrotu, nie do zwykłej korekty zeznania. Dlatego ustal, czy poprawiasz błąd, czy dochodzisz zwrotu. Opisz HMRC konkretnie, czego dotyczy zgłoszenie.
Czas na korektę zeznania
Termin na korektę liczy się od terminu złożenia konkretnego zeznania. Znajomość tej daty pozwala odróżnić standardową zmianę od sprawy wymagającej pisma do HMRC. Nie licz terminu od dnia, w którym zauważyłeś błąd.
Przykładowo, podatnik, którego termin złożenia minął, ustala najpierw właściwy rok i pierwotny termin. Następnie porównuje go z datą planowanej korekty. Jeśli upłynęło ponad 12 miesięcy, powinien przedstawić HMRC opis błędu i poprosić o rozpatrzenie sprawy.
HMRC może też wszcząć kontrolę zeznania złożonego w terminie lub wcześniej, w ciągu 12 miesięcy od jego złożenia. Przykładowo, w odniesieniu do zeznania złożonego 1 maja 2021 roku wskazano termin do 31 maja 2022 roku. Kontrola korekty może mieć odrębny termin. Zachowaj więc poprawioną deklarację, potwierdzenia i dokumenty dotyczące wykazanych kwot.
Po upływie zwykłego terminu HMRC może zastosować ocenę zwaną „discovery assessment”, jeśli wykryje błąd lub niejasność po zakończeniu standardowego okresu kontroli. Nie oznacza to, że każde starsze zeznanie zostanie sprawdzone. Przygotuj dokumenty dotyczące konkretnego roku, którego dotyczy wyjaśnienie, zamiast łączyć kilka okresów w jednym opisie.
Masz starsze rozliczenia spółki LTD wymagające uporządkowania? Skorzystaj z pomocy w prostowaniu zaniedbanych spraw firmowych.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga zarejestrować spółkę LTD, jeśli planujesz prowadzić działalność w Wielkiej Brytanii i potrzebujesz uporządkowanej struktury firmowej. Jeśli masz już spółkę, kompleksowa obsługa abonamentowa wspiera jej bieżące prowadzenie. To osobna sprawa niż korekta prywatnego zeznania Self Assessment, ale może być przydatna, gdy porządkujesz również sprawy firmy.
Możesz skorzystać także z adresu rejestrowego i obsługi korespondencji prywatnej. Jeśli planujesz rozliczać brytyjskie składki emerytalne, zapoznaj się z usługą optymalizacji składek emerytalnych. Dobierz rozwiązanie do swoich potrzeb, niezależnie od tego, czy dopiero zakładasz spółkę, czy chcesz uporządkować jej dalsze prowadzenie.
Skontaktuj się z Drozd.biz lub odwiedź drozd.biz, aby omówić kolejny krok.
Zamień korektę w uporządkowany plan działania
Błąd w rozliczeniu nie musi pozostać nierozwiązany. Wykorzystaj go jako sygnał, by uporządkować dokumenty, oddzielić sprawy prywatne od firmowych i ustalić, które działania wymagają uwagi. Jeśli prowadzisz działalność w Wielkiej Brytanii, planowanie obowiązków z wyprzedzeniem pomaga uniknąć nerwowego szukania informacji przy kolejnym rozliczeniu.
Korekta zeznania podatkowego w HMRC UK może być początkiem szerszego porządkowania spraw firmy, a nie tylko poprawieniem pojedynczego formularza. Jeśli rozważasz spółkę LTD albo chcesz lepiej zaplanować jej prowadzenie, wybierz rozwiązanie dopasowane do sytuacji. Kolejny krok powinien odpowiadać rzeczywistym potrzebom firmy.
Porozmawiaj z Drozd.biz o rozwiązaniach dla Twojej spółki LTD i spokojnie zaplanuj dalsze działania. Masz już konkretny punkt wyjścia. Teraz możesz przekuć go w bardziej uporządkowane prowadzenie firmy.
Najczęstsze pytania o korektę zeznania w HMRC
Ile lat wstecz można odzyskać podatek z Anglii?
Nadpłacony podatek możesz co do zasady zgłosić w ciągu 4 lat od końca roku podatkowego, którego dotyczy. To termin na ubieganie się o zwrot, a nie ogólny termin poprawienia każdej deklaracji. Najpierw ustal właściwy rok podatkowy i sprawdź, kiedy się zakończył. Następnie opisz HMRC, skąd wynika nadpłata, i przygotuj dokumenty potwierdzające wykazane dochody oraz zapłacony podatek.
Jak skorygować zeznanie podatkowe Self Assessment w HMRC?
Wybierz sposób korekty zgodnie z tym, jak złożyłeś pierwotne zeznanie. Przy deklaracji online użyj Government Gateway, otwórz rozliczenie za właściwy rok, popraw dane i wyślij zmienioną wersję. Przy deklaracji papierowej przygotuj korektę na nowym formularzu i prześlij poprawione strony. Jeśli zwykły termin na zmianę minął, napisz do HMRC i wyjaśnij błąd oraz oczekiwaną zmianę.
Jak poprawić zeznanie Self Assessment online na koncie HMRC?
Zaloguj się do Government Gateway i wybierz Self Assessment oraz rok podatkowy, którego dotyczy błąd. Otwórz złożone zeznanie, zmień konkretne dane, a następnie przejrzyj podsumowanie przed ponownym wysłaniem. Jeśli na przykład pominięto część dochodu, popraw odpowiednią pozycję zamiast składać nowe zeznanie za inny rok. Po wysłaniu zachowaj potwierdzenie i sprawdź zaktualizowane rozliczenie HMRC.
Jak skorygować zeznanie podatkowe złożone papierowo w HMRC?
Przygotuj korektę na nowym formularzu i wyślij do HMRC strony zawierające zmienione dane. Na każdej poprawionej stronie wpisz „amendment”, imię i nazwisko oraz unikalny numer referencyjny podatnika, czyli UTR. Sprawdź, czy wysyłasz wszystkie zmieniane strony, a nie tylko tę z główną kwotą. Zachowaj kopię dokumentów i potwierdzenie wysyłki.
Jak skorygować zeznanie Self Assessment, jeśli mieszkam w Polsce?
Miejsce zamieszkania w Polsce nie zmienia sposobu korekty brytyjskiego Self Assessment. Zmień zeznanie złożone online przez Government Gateway albo przygotuj papierową korektę. Jeśli minął termin na zmianę, napisz do HMRC, podając rok podatkowy, UTR i opis błędu. Jeśli jesteś polskim rezydentem podatkowym, dochody z UK wykazujesz również w polskim PIT, dlatego porównaj skorygowane dane z informacjami użytymi w polskim rozliczeniu.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.