
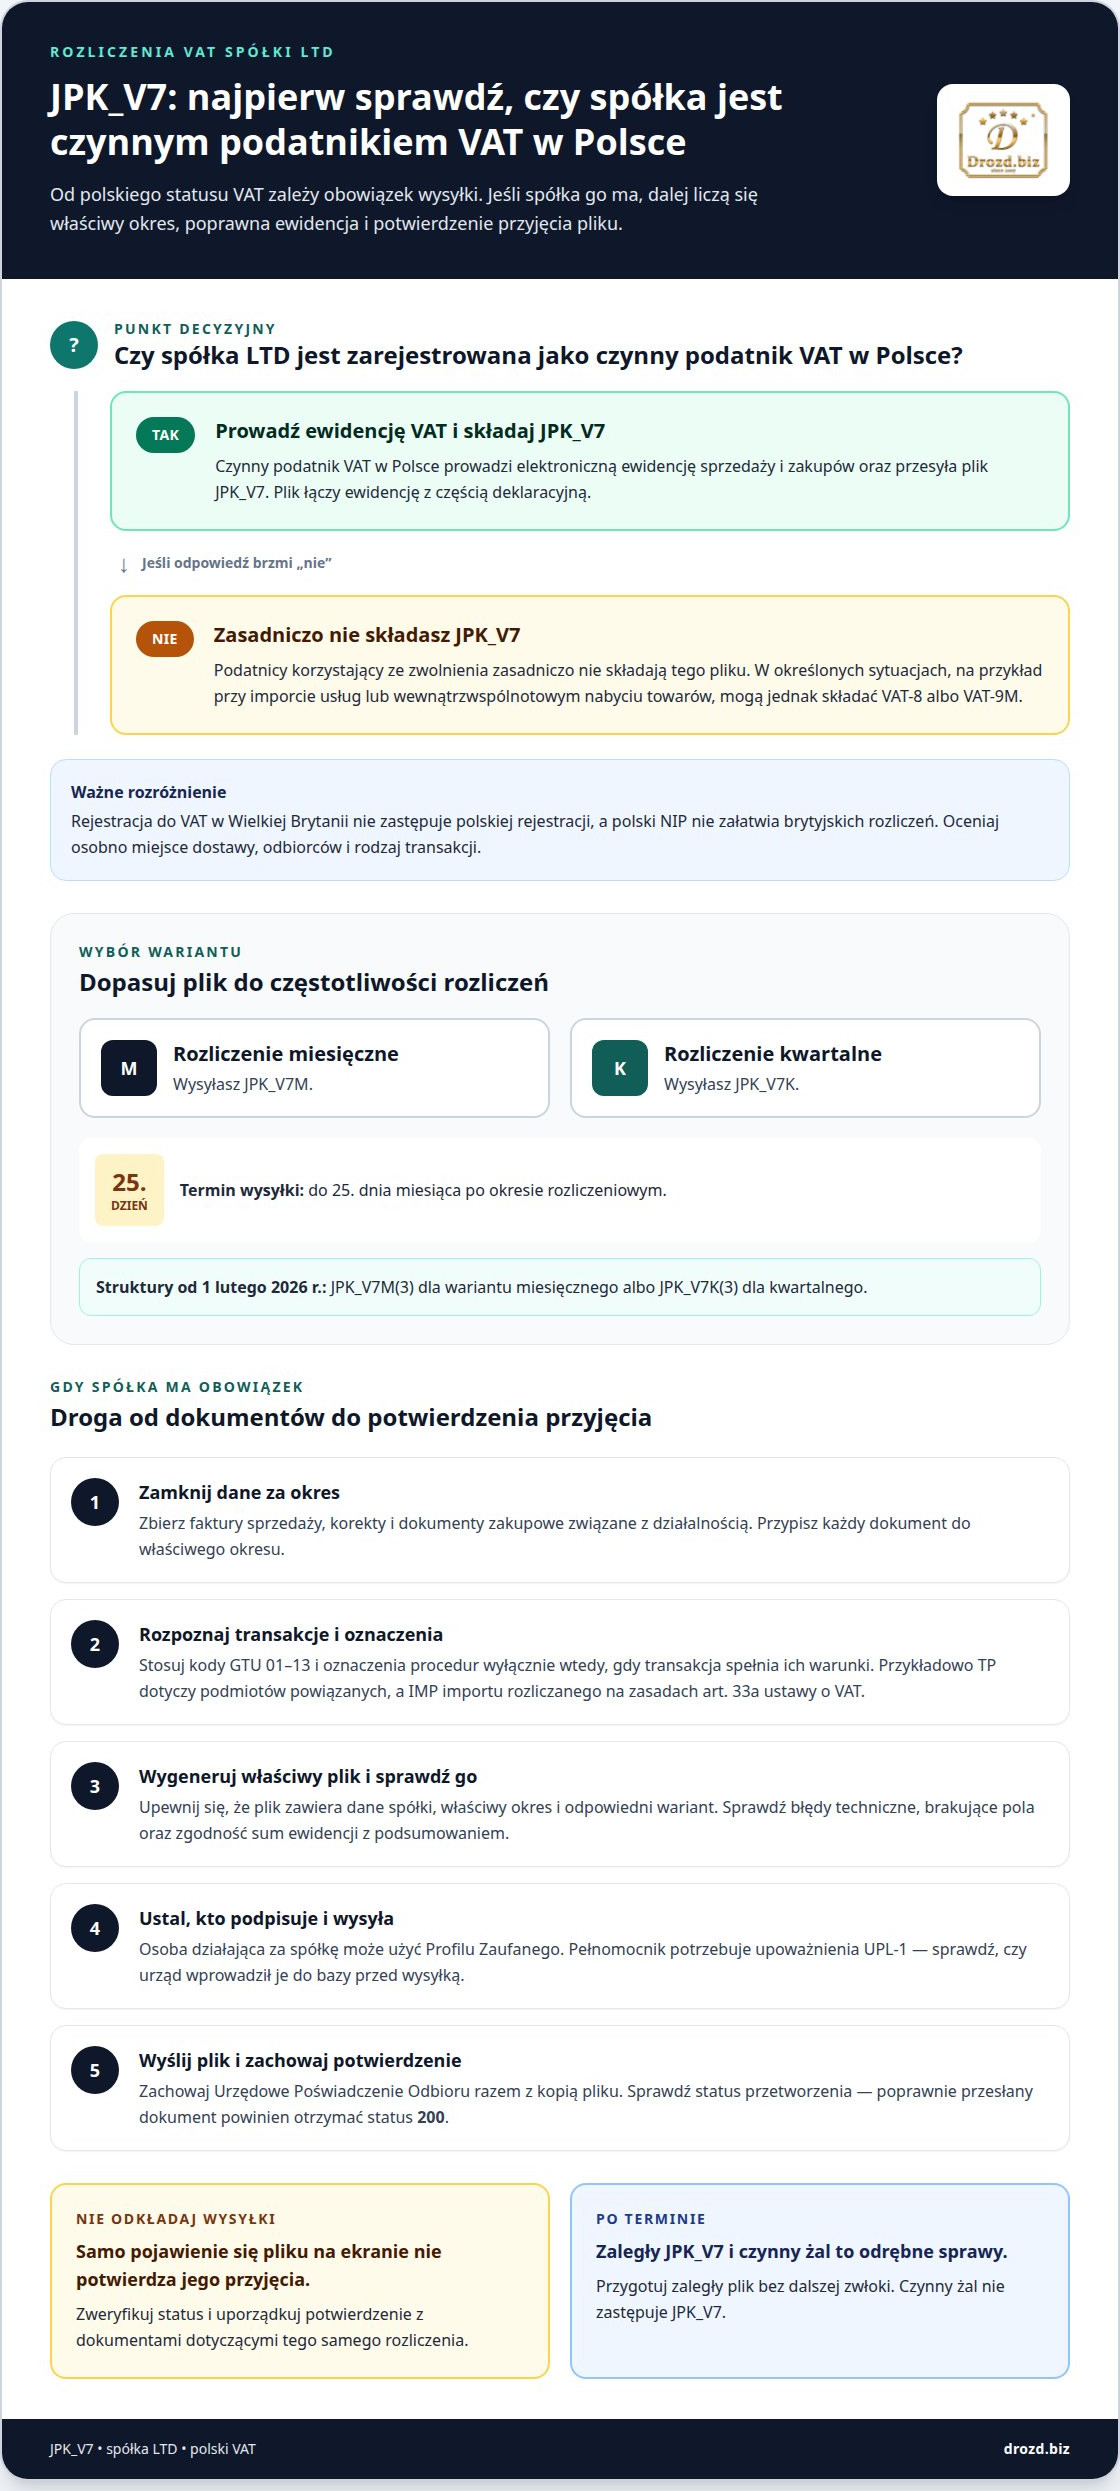
Prowadzenie ewidencji JPK_V7 dla spółki LTD jest wymagane, gdy spółka jest zarejestrowana jako czynny podatnik VAT w Polsce. Rozliczenie miesięczne oznacza plik JPK_V7M, a kwartalne JPK_V7K; termin wysyłki upływa 25. dnia miesiąca po okresie rozliczeniowym. Plik łączy ewidencję sprzedaży i zakupów z częścią deklaracyjną.
Sama wysyłka to jednak dopiero finał. Najpierw trzeba prawidłowo przypisać dokumenty do okresów i ująć transakcje w ewidencji. Potem przygotować plik, podpisać go i sprawdzić, czy został przyjęty. W tym poradniku poznasz kolejne kroki, różnice między wariantem miesięcznym a kwartalnym oraz zasady wyznaczania osoby uprawnionej do wysyłki. Dzięki temu łatwiej zaplanujesz rozliczenie polskiego VAT swojej spółki LTD i połączysz dokumentację księgową z obowiązkami wobec polskiego urzędu skarbowego.
Najważniejsze wnioski
- Ustal, czy spółka LTD jest czynnym podatnikiem VAT w Polsce. Od tego zależy obowiązek składania pliku.
- Dobierz wariant rozliczeń do częstotliwości rozliczania VAT: miesięczny albo kwartalny.
- Uporządkuj faktury, umowy i wyciągi bankowe, aby prawidłowo ująć sprzedaż i zakupy w ewidencji.
- Przed wysyłką przygotuj plik elektronicznie i zadbaj o właściwe upoważnienie osoby, która składa go w imieniu spółki.
- Zapamiętaj termin: JPK_V7 składa się do 25. dnia miesiąca po okresie rozliczeniowym, a po wysyłce warto sprawdzić status przyjęcia pliku.
Obowiązek składania JPK_V7 przez czynnych podatników VAT
- Ustal, czy spółka ma status czynnego podatnika VAT w Polsce. Obowiązek JPK_V7 obejmuje czynnych podatników, nie każdą spółkę LTD. Podatnicy korzystający ze zwolnienia zasadniczo nie składają tego pliku. W określonych sytuacjach, na przykład przy imporcie usług lub wewnątrzwspólnotowym nabyciu towarów, mogą jednak składać VAT-8 albo VAT-9M.
Spółka LTD jest uznawana za podatnika VAT w Polsce, gdy jest zarejestrowana jako czynny podatnik w Polsce. Wtedy prowadzi elektroniczną ewidencję VAT i przesyła JPK_V7.
- Rozdziel obowiązki w Polsce od tych w Wielkiej Brytanii. Rejestracja do VAT w UK nie zastępuje polskiej rejestracji, a polski NIP nie załatwia brytyjskich rozliczeń. Spółka LTD może podlegać obowiązkowi rejestracji VAT w UK na podstawie tamtejszych przepisów. Oceniaj osobno miejsce dostawy, odbiorców i rodzaj transakcji.
Spółka LTD prowadząca działalność handlową w Wielkiej Brytanii powinna prowadzić ewidencję księgową niezależnie od osiąganych zysków. Ujmuj dokumenty przychodowe i kosztowe, aktywa oraz zobowiązania. Przy handlu uwzględnij również ewidencję magazynową.
- Prowadź polską ewidencję na podstawie dokumentów źródłowych. Art. 109 ustawy o VAT określa elektroniczną formę ewidencji sprzedaży i zakupów. Wprowadzaj faktury sprzedaży, faktury zakupowe oraz dokumenty dotyczące korekt. Zapisuj je w okresie, którego dotyczą, aby dane ewidencji zgadzały się z częścią deklaracyjną JPK_V7.
Polską ewidencję przechowuj elektronicznie i powiąż zapisy z dokumentami księgowymi. Dokumentację LTD można przechowywać w siedzibie spółki albo w innym odpowiednim miejscu.
- Przypisuj oznaczenia dopiero po rozpoznaniu transakcji. Kody GTU obejmują GTU 01-13, a szczegółowy zakres określa §10 ust. 3 rozporządzenia dotyczącego danych w ewidencji VAT. Wykorzystuj kod wyłącznie wtedy, gdy dokument obejmuje wskazany rodzaj towaru lub usługi. Oznaczenie nie jest uniwersalnym dodatkiem do każdej faktury.
W JPK_V7 spółka LTD stosuje właściwe kody GTU i oznaczenia procedur, gdy transakcja spełnia ich warunki. Przykładowo, TP dotyczy transakcji między podmiotami powiązanymi, a IMP importu rozliczanego na zasadach art. 33a ustawy o VAT.
- Oceń transakcje po Brexicie według ich rzeczywistego charakteru. Brexit nie zwalnia spółki LTD z polskiego JPK_V7, jeśli jest czynnym podatnikiem VAT w Polsce. Ustal, czy operacja dotyczy importu, eksportu czy obrotu wewnątrzunijnego. Od tej kwalifikacji zależą właściwe zapisy i oznaczenia w ewidencji.
Rozliczanie importu, eksportu i transakcji unijnych może wymagać różnych oznaczeń JPK_V7. Sam fakt, że spółka jest brytyjska, nie określa kodu; decydują rodzaj dostawy i jej dokumentacja.
- Zarejestruj spółkę do VAT w Polsce, składając formularze NIP-2 i VAT-R. NIP-2 służy zagranicznym podmiotom ubiegającym się o polski NIP. Po rejestracji i nadaniu numeru z przedrostkiem PL spółka rozlicza polski VAT. VAT-UE wiąże się z transakcjami wewnątrzwspólnotowymi, więc uwzględnij go przy rejestracji, gdy dotyczy działalności.
- Koszt obsługi uwzględnij w planowaniu rozliczeń. Zakres pracy zależy od dokumentów i transakcji spółki.
Jak wygenerować i wysłać plik JPK_V7?
- Zamknij dane za wybrany okres w programie księgowym. Upewnij się, że rejestr sprzedaży obejmuje wystawione faktury i korekty, a rejestr zakupów otrzymane dokumenty związane z działalnością. Przypisz dokumenty do właściwych okresów, aby plik nie łączył zapisów z kilku rozliczeń.
- Wybierz strukturę odpowiadającą rodzajowi rozliczenia i okresowi. Program powinien utworzyć plik na podstawie danych rejestrów VAT, a nie ręcznego przepisywania pojedynczych kwot. Sprawdź, czy wskazano dane spółki, właściwy okres oraz wymagany wariant. Przy rozliczeniach od 1 lutego 2026 r. wybierz strukturę JPK_V7M(3) albo JPK_V7K(3), zależnie od trybu rozliczenia.
- Przed wysyłką sprawdź plik w programie. Zwróć uwagę na błędy techniczne, brakujące pola i niespójne wartości. Porównaj sumy rejestrów z podsumowaniem wygenerowanego dokumentu. Jeśli program zgłasza problem, popraw dane w źródłowym zapisie i utwórz plik ponownie. Nie koryguj wyłącznie wyniku, jeśli przyczyna leży w ewidencji.
- Skontroluj oznaczenia przypisane do transakcji. Sprawdź, czy zastosowano je tylko tam, gdzie pasują do dokumentu i rodzaju operacji. Na przykład kodu GTU nie należy automatycznie dodawać do każdej faktury. Zachowaj notatkę wyjaśniającą nietypowe oznaczenie, aby osoba zatwierdzająca rozliczenie mogła szybko odtworzyć tok decyzji.
- Ustal, kto podpisuje i wysyła plik. Osoba działająca za spółkę może użyć Profilu Zaufanego, a pełnomocnik składający plik potrzebuje upoważnienia UPL-1. Przed wysyłką pełnomocnika upewnij się, że urząd wprowadził umocowanie do bazy. W przeciwnym razie plik może zostać odrzucony przez bramkę ministerialną, mimo poprawnych danych.
- Po elektronicznej wysyłce zachowaj Urzędowe Poświadczenie Odbioru razem z kopią pliku. Sprawdź status przetworzenia: poprawnie podpisany i przesłany dokument powinien otrzymać status 200. Samo pojawienie się pliku na ekranie wysyłki nie potwierdza jego przyjęcia. Uporządkuj potwierdzenie z dokumentami dotyczącymi tego samego rozliczenia.
- Jeżeli wysyłka jest spóźniona, przygotuj zaległy plik bez dalszej zwłoki i zachowaj potwierdzenie jego przyjęcia. Czynny żal jest odrębnym pismem, które opisuje okoliczności uchybienia i podjęte działania. Nie zastępuje samego JPK_V7. Przy jego sporządzaniu podaj prawdziwe informacje i odnieś je do konkretnego okresu oraz przyczyny opóźnienia.
Jeśli chcesz omówić organizację wysyłki JPK_V7 za spółkę, skontaktuj się w sprawie rozliczeń VAT.
Wysyłka deklaracji JPK_V7 przez Profil Zaufany trwa zazwyczaj około 5 minut, dlatego warto uwzględnić ten czas w organizacji rozliczenia i nie odkładać podpisania na ostatnią chwilę. Przed wysłaniem sprawdź, czy wybrano właściwy plik i czy osoba wysyłająca może go podpisać.
Jeśli polski urząd skarbowy nie wprowadzi upoważnienia UPL-1 do bazy przed wysyłką JPK_V7, deklaracja zostanie odrzucona przez bramkę ministerialną. Warto wcześniej potwierdzić, że umocowanie jest już widoczne, zamiast zakładać, że samo jego złożenie wystarczy. Pozwoli to uniknąć ponownego podpisywania i wysyłania dokumentu.
Różnice między JPK_V7M a JPK_V7K
- Sprawdź najpierw, jak spółka rozlicza VAT w Polsce. Przy rozliczeniu miesięcznym przygotowuje JPK_V7M, a przy kwartalnym JPK_V7K. Ten wybór zmienia rytm przekazywania części deklaracyjnej, ale nie usuwa obowiązku prowadzenia bieżących zapisów. Uporządkuj kalendarz księgowy według przyjętego wariantu, aby dokumenty, ewidencja i deklaracje dotyczyły właściwych okresów.
- Przy JPK_V7M zamykaj ewidencję i część deklaracyjną osobno za każdy miesiąc. Taki harmonogram pozwala wcześniej zobaczyć wynik rozliczenia danego miesiąca, ale wymaga regularnego kompletowania dokumentów i uzgadniania zapisów. Ustal wewnętrzny termin przekazywania faktur przed przygotowaniem pliku. Dzięki temu opóźniony dokument nie zaskoczy Cię dopiero podczas zamykania miesięcznego rozliczenia.
- Przy JPK_V7K przekazuj ewidencję za każdy miesiąc kwartału. Za dwa pierwsze miesiące wysyłasz wyłącznie część ewidencyjną. Za trzeci miesiąc przesyłasz ewidencję oraz część deklaracyjną obejmującą kwartał. To oznacza dwa różne zadania: comiesięczne porządkowanie zapisów i kwartalne zamknięcie deklaracji. Nie odkładaj pracy nad dokumentami do końca kwartału.
- Uwzględnij różnice w planowaniu płatności i kontroli finansów. W wariancie miesięcznym deklaracja pokazuje rozliczenie każdego miesiąca osobno. W kwartalnym część deklaracyjna obejmuje kwartał, choć ewidencję nadal składa się co miesiąc. Planując przepływy pieniężne, oddziel terminy przekazania ewidencji od momentu przygotowania deklaracji. Tryb kwartalny nie oznacza przerwy w pracy nad VAT.
- Wprowadź osobne punkty kontrolne dla obu wariantów. Przy JPK_V7M sprawdzaj zamknięcie dokumentów i deklaracji za każdy miesiąc. Przy JPK_V7K kontroluj, czy przekazano ewidencję za pierwsze dwa miesiące, a następnie komplet za trzeci miesiąc z deklaracją kwartalną. Taka lista zadań ogranicza ryzyko pominięcia jednego z etapów, zwłaszcza gdy dokumenty spółki przygotowuje kilka osób.
- Dobierz strukturę pliku do okresu, którego dotyczy rozliczenie. Dla okresów od 1 lutego 2026 r. stosuje się JPK_V7M(3) i JPK_V7K(3). Struktury JPK_V7M(2) oraz JPK_V7K(2) obowiązywały do 31 stycznia 2026 r. Przed utworzeniem pliku sprawdź więc zarówno wariant rozliczeń, jak i okres. Właściwy kod struktury zapobiega pomyleniu aktualnego pliku z wcześniejszym formatem.
- Nie traktuj miesięcznego i kwartalnego trybu jako dwóch różnych rodzajów ewidencji. Dane o sprzedaży i zakupach nadal porządkujesz według miesięcy. Zmienia się sposób przekazywania części deklaracyjnej, a nie potrzeba rzetelnego dokumentowania operacji. Dla spółki LTD działającej w Polsce jasny podział zadań ułatwia współpracę osób zbierających dokumenty, księgujących transakcje i zatwierdzających rozliczenia.
Ewidencjonowanie przychodów i kosztów
- Rozdziel zapisy księgowe spółki od polskiej ewidencji VAT. Księgi LTD pokazują przychody, koszty, aktywa i zobowiązania, a polska ewidencja służy rozliczeniu VAT. Nie każdy zapis księgowy spółki trafia więc do JPK_V7. Najpierw ustal, czy dany dokument dotyczy transakcji ujmowanej w polskim rejestrze VAT. Takie rozróżnienie pozwala uniknąć przenoszenia do pliku danych, które nie należą do polskiego rozliczenia.
- Utwórz spójny ślad dla każdej transakcji. Połącz fakturę, umowę i płatność tak, aby można było odtworzyć przebieg sprzedaży lub zakupu. Przykładowo, przy usłudze dokumentem będzie faktura, a umowa może wyjaśniać jej zakres. Wyciąg bankowy potwierdzi przepływ środków. Prowadzenie ewidencji JPK_V7 dla spółki LTD jest łatwiejsze, gdy księgowy może przejść od zapisu w rejestrze do dokumentów bez zgadywania, czego dotyczyła operacja.
- Rozdziel przychody od wpływów na rachunek. Przelew od klienta nie zawsze oznacza nową sprzedaż w danym okresie. Może dotyczyć wcześniej wystawionej faktury albo płatności częściowej. Zapisuj transakcję na podstawie właściwego dokumentu, a wyciągu używaj do uzgadniania płatności. Podobnie zwrot lub korektę powiąż z pierwotną operacją, aby historia rozliczenia pozostała czytelna.
- Oceniaj koszty na podstawie ich związku z działalnością i celu wydatku. Faktura za wyposażenie biura lub sprzęt może dokumentować firmowy zakup, ale sam sposób zapłaty nie wyjaśnia jego przeznaczenia. Dodaj opis, który wskazuje, czego dotyczył wydatek i jak wiązał się z działalnością LTD. Przy złożonej transakcji zachowaj także umowę lub zamówienie objaśniające warunki zakupu.
- Ustal jednolite zasady nazewnictwa i porządkowania plików. Grupuj dokumenty według okresu, rodzaju i numeru faktury. Dzięki temu korekta, płatność oraz dokument pierwotny nie rozchodzą się po różnych folderach. Przygotowując rozliczenie, łatwiej wtedy zauważyć brakujący dokument albo powtórzony zapis. Prowadzenie ewidencji JPK_V7 dla spółki LTD powinno umożliwiać szybkie odtworzenie, skąd pochodzi każda wartość ujęta w rejestrze.
- Regularnie uzgadniaj dane przed zamknięciem okresu. Porównaj salda rejestru z dokumentami sprzedażowymi i zakupowymi, a następnie sprawdź nietypowe pozycje: korekty, zwroty, płatności częściowe i transakcje z podmiotami powiązanymi. Jeśli zapis wymaga wyjaśnienia, dodaj krótką notatkę do dokumentacji. Dzięki temu osoba przygotowująca rozliczenie zrozumie decyzję bez odtwarzania całej historii.
Porządkując przychody, uwzględniaj transakcje z firmami i osobami prywatnymi, niezależnie od miejsca ich rejestracji lub zamieszkania. Nie klasyfikuj przychodu wyłącznie na podstawie rodzaju klienta ani jego lokalizacji. Zapis powinien łączyć transakcję z dokumentem księgowym i płatnością, a opis ułatwiać rozpoznanie, czego dotyczyła sprzedaż. Prowadząc działalność w Wielkiej Brytanii, dokumentuj transakcje, na przykład wystawiając faktury kontrahentom. Przechowuj je razem z dokumentami, które pozwalają odtworzyć warunki i przebieg operacji.
W kosztach spółki LTD uwzględniaj wydatki związane z działalnością, takie jak koszty biurowe, księgowość, opłaty bankowe, sprzęt i wyposażenie. Opis powinien wyjaśniać związek wydatku z działalnością, a dokumentacja obejmować właściwe faktury, umowy i wyciągi bankowe. Zestawienie dokumentów z zapisami ewidencji ułatwia sprawdzenie, czy każda pozycja ma czytelne uzasadnienie. Stosuj spójny sposób opisywania przychodów i kosztów, aby można było prześledzić transakcję od zapisu do dokumentu źródłowego.
Czy brytyjska spółka Ltd prowadząca działalność w Polsce musi składać JPK_V7?
- Ustal, czy spółka jest zarejestrowana w Polsce jako czynny podatnik VAT. Taki status oznacza obowiązek prowadzenia elektronicznej ewidencji VAT i składania JPK_V7. Samo posiadanie brytyjskiej spółki ani prowadzenie sprzedaży nie przesądza o tym obowiązku. Sprawdź polską rejestrację i charakter transakcji, zamiast opierać rozliczenie wyłącznie na brytyjskim statusie VAT.
- Oddziel polski VAT od brytyjskiego. Rejestracja spółki LTD do VAT w Wielkiej Brytanii nie zastępuje rejestracji w Polsce. Dotyczy to również sytuacji odwrotnej. Polski NIP z przedrostkiem PL sam w sobie nie rozstrzyga o obowiązkach w UK. Jeśli spółka prowadzi działalność po obu stronach, ustal osobno, gdzie dochodzi do dostaw i jakie rozliczenia dotyczą poszczególnych transakcji.
- Oceń, gdzie zaczyna się wysyłka towaru. Spółka LTD musi zarejestrować się do VAT w Polsce, jeśli wysyła fizyczne produkty z Polski do odbiorców końcowych. Zapisz skąd towar jest wysyłany, kto jest nabywcą i jakie dokumenty potwierdzają dostawę. Te informacje pomagają ustalić właściwy sposób ujęcia transakcji w polskiej ewidencji, a następnie w JPK_V7.
- Rozróżnij czynnego podatnika od spółki korzystającej ze zwolnienia. Podatnik zwolniony z VAT zasadniczo nie składa JPK_V7. Są jednak sytuacje, w których trzeba rozliczyć podatek od importu usług lub wewnątrzwspólnotowego nabycia towarów. W takim przypadku właściwą deklaracją może być VAT-8 albo VAT-9M. Sam obowiązek rozliczenia konkretnej transakcji nie oznacza automatycznie obowiązku przesyłania JPK_V7.
- Składaj plik również wtedy, gdy nie było sprzedaży. Czynny podatnik VAT, który nie dokonał transakcji w danym miesiącu lub kwartale, nadal przesyła zerowy JPK_VAT. Brak faktur nie znosi więc tego obowiązku. Przed wysyłką ustal, czy spółka zachowała status czynnego podatnika, i przygotuj plik za właściwy okres.
- Sprawdź, czy działalność była zawieszona przez cały okres. Za pełne okresy rozliczeniowe zawieszenia co do zasady nie składa się deklaracji VAT, nie prowadzi ewidencji i nie wysyła JPK_V7. Art. 99 ust. 7b ustawy o VAT wskazuje wyjątki, obejmujące między innymi wewnątrzwspólnotowe nabycie towarów i import usług. Ustal, czy taka transakcja wystąpiła podczas zawieszenia.
- Ustal obowiązki przed pierwszą transakcją podlegającą polskiemu VAT. Rejestracja do VAT w Polsce spółki LTD wiąże się z formularzami NIP-2 i VAT-R. Następnie pilnuj ewidencji i terminów wysyłki plików, właściwych dla przyjętego rozliczenia. Jeśli potrzebujesz uporządkować tę procedurę, skorzystaj z pomocy przy rejestracji i rozliczaniu VAT w Polsce.
Drozd.biz: Rejestracja i prowadzenie VAT w Polsce dla LTD
Drozd.biz prowadzi rejestrację i obsługę VAT w Polsce dla spółek LTD. To praktyczne wsparcie, gdy spółka potrzebuje polskiej rejestracji VAT lub regularnej obsługi rozliczeń. Możesz skorzystać z obsługi VAT osobno albo połączyć ją z kompleksową obsługą abonamentową obejmującą szerszy zakres spraw spółki.
Jeśli dopiero planujesz działalność, Drozd.biz oferuje również rejestrację spółki LTD, adres rejestrowy i obsługę korespondencji. Zakres pomocy możesz dopasować do etapu rozwoju firmy: od założenia spółki po bieżące rozliczenia VAT w Polsce. Dzięki temu skupisz się na decyzjach biznesowych, zamiast samodzielnie koordynować każdy formalny krok.
Chcesz omówić rejestrację lub rozliczenia VAT swojej spółki LTD? Skontaktuj się z Drozd.biz.
Zaplanuj obsługę VAT jako stały proces
Dobre prowadzenie ewidencji JPK_V7 dla spółki LTD zaczyna się od dopasowania obsługi do potrzeb firmy. Jeśli dopiero planujesz działalność, możesz połączyć rejestrację spółki LTD z adresem rejestrowym i obsługą korespondencji prywatnej. Przy bieżących obowiązkach dostępna jest również kompleksowa obsługa abonamentowa.
Chcesz ustalić, jakie rozwiązanie pasuje do Twojej sytuacji? Porozmawiaj z Drozd.biz o obsłudze swojej spółki. Wybierz następny krok, który pozwoli Ci prowadzić firmę z większym porządkiem i spokojnie planować jej rozwój.
Najczęściej zadawane pytania
Co to jest JPK_V7?
JPK_V7 to elektroniczny plik łączący ewidencję VAT z częścią deklaracyjną. Zawiera dane o sprzedaży, zakupach i rozliczeniu podatku za wskazany okres. Zastąpił deklaracje VAT-7 i VAT-7K, więc czynny podatnik przekazuje informacje w jednym pliku. W praktyce oznacza to, że dokumenty źródłowe, rejestry i wartości deklaracji muszą opisywać ten sam okres rozliczeniowy.
Czym jest JPK_V7 i kogo dotyczy?
JPK_V7 dotyczy czynnych podatników VAT w Polsce, w tym spółki LTD zarejestrowanej jako czynny podatnik. Samo prowadzenie spółki w Wielkiej Brytanii nie przesądza o obowiązku składania tego pliku. Znaczenie ma polski status VAT. Jeśli spółka korzysta ze zwolnienia, zasadniczo nie składa JPK_V7, choć przy niektórych transakcjach może mieć inne obowiązki deklaracyjne, na przykład VAT-8 lub VAT-9M.
Czym można autoryzować wysyłkę JPK_V7?
Wysyłkę JPK_V7 można autoryzować między innymi Profilem Zaufanym albo podpisem elektronicznym. Plik może również wysłać pełnomocnik, jeśli podatnik udzielił mu pełnomocnictwa UPL-1. Przed wysyłką pełnomocnika upewnij się, że urząd wprowadził upoważnienie do bazy. W przeciwnym razie bramka ministerialna może odrzucić plik, mimo że jego dane są poprawne.
Czym różni się JPK_V7 od JPK_VAT?
JPK_V7 jest konkretnym plikiem rozliczeniowym, który zawiera ewidencję VAT i część deklaracyjną. Określenie JPK_VAT bywa używane szerzej jako nazwa elektronicznych plików dotyczących VAT. W codziennym rozliczeniu czynnego podatnika chodzi zwykle o JPK_V7M albo JPK_V7K. Sprawdź nazwę struktury w programie, zwłaszcza gdy przygotowujesz plik za wcześniejszy okres.
Jakie dane i transakcje należy ujmować w ewidencji JPK_V7 spółki LTD?
Ujmuj w ewidencji dane o sprzedaży i zakupach związanych z polskim rozliczeniem VAT na podstawie faktur i innych dokumentów księgowych. Zależnie od transakcji plik może zawierać oznaczenia, takie jak właściwy kod GTU, TP lub IMP. TP odnosi się na przykład do transakcji między podmiotami powiązanymi, a IMP do określonego importu. Oznaczenie dobierz do charakteru operacji.
Jaki wariant JPK_V7M czy JPK_V7K składa spółka LTD i w jakich terminach?
Spółka składa JPK_V7M przy miesięcznym rozliczaniu VAT albo JPK_V7K przy kwartalnym. W wariancie kwartalnym ewidencję przekazuje się co miesiąc, natomiast część deklaracyjną za kwartał składa się wraz z plikiem za jego trzeci miesiąc. Termin przypada do 25. dnia miesiąca po okresie rozliczeniowym. Gdy dzień ten wypada w sobotę lub święto, przesuwa się na kolejny dzień roboczy.
Jak wysyłać i podpisywać JPK_V7 przez zagraniczną spółkę LTD bez polskiego podpisu kwalifikowanego?
Spółka LTD może wyznaczyć pełnomocnika do wysyłania JPK_V7 i udzielić mu pełnomocnictwa UPL-1. Alternatywnie wysyłkę można autoryzować Profilem Zaufanym, jeśli osoba składająca plik może z niego skorzystać. Kluczowe jest prawidłowe umocowanie osoby i wcześniejsze wprowadzenie UPL-1 do bazy urzędu. Po wysyłce zachowaj Urzędowe Poświadczenie Odbioru oraz sprawdź status pliku.
Jakie są kary za błędy lub nieterminowe złożenie JPK_V7 przez spółkę LTD?
Za niezłożenie JPK_VAT w terminie może grozić grzywna do 120 stawek dziennych. Za każdy błąd, którego podatnik nie poprawi ani nie wyjaśni w wymaganym terminie, naczelnik urzędu skarbowego może nałożyć karę 500 zł. Po wezwaniu urząd wyznacza 14 dni na korektę ewidencji albo złożenie wyjaśnień. Za podanie nierzetelnych informacji może grozić kara do 720 stawek dziennych.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.