
Wniosek o certyfikat rezydencji podatkowej HMRC pozwala brytyjskiej spółce LTD uzyskać potwierdzenie rezydencji podatkowej w Wielkiej Brytanii. Dokument wydaje HMRC, a wniosek można złożyć elektronicznie. Certyfikat może być potrzebny, gdy spółka uzyskuje dochody w Polsce i chce potwierdzić swoją rezydencję podatkową.
Sama rejestracja spółki w Wielkiej Brytanii nie wyjaśnia całej procedury ani tego, jakie informacje przygotować. Znaczenie ma również cel certyfikatu i okres, który ma potwierdzać. W tym artykule poznasz rolę dokumentu dla spółki LTD, sposób złożenia wniosku, przydatne dane oraz zasady dotyczące okresu ważności. Dzięki temu łatwiej ustalisz, kiedy certyfikat może pomóc w rozliczeniach z polskim kontrahentem i co uwzględnić przed rozpoczęciem procedury.
Najważniejsze wnioski
- Ustal, czy potrzebujesz potwierdzenia rezydencji podatkowej osoby fizycznej, czy spółki LTD. To dwa różne dokumenty dotyczące różnych podatników.
- Przed złożeniem wniosku przygotuj dane identyfikacyjne spółki i określ, dla jakiego dochodu oraz okresu potrzebujesz certyfikatu.
- Uwzględnij, że HMRC nie podaje stałego terminu rozpatrzenia wniosku, więc zaplanuj procedurę z wyprzedzeniem.
- Sprawdź, jaki okres obejmuje dokument i czy będzie aktualny w dniu wypłaty należności.
- Jeśli potrzebujesz wsparcia w sprawach spółki LTD, poznaj zakres rejestracji i kompleksowej obsługi oferowanej przez Drozd.biz.
Czym jest certyfikat rezydencji podatkowej UK?
HMRC wydaje certyfikat potwierdzający rezydencję podatkową spółki w Wielkiej Brytanii. Dokument może mieć znaczenie przy rozliczaniu dochodów spółki LTD uzyskiwanych za granicą.
Definicja certyfikatu rezydencji spółki
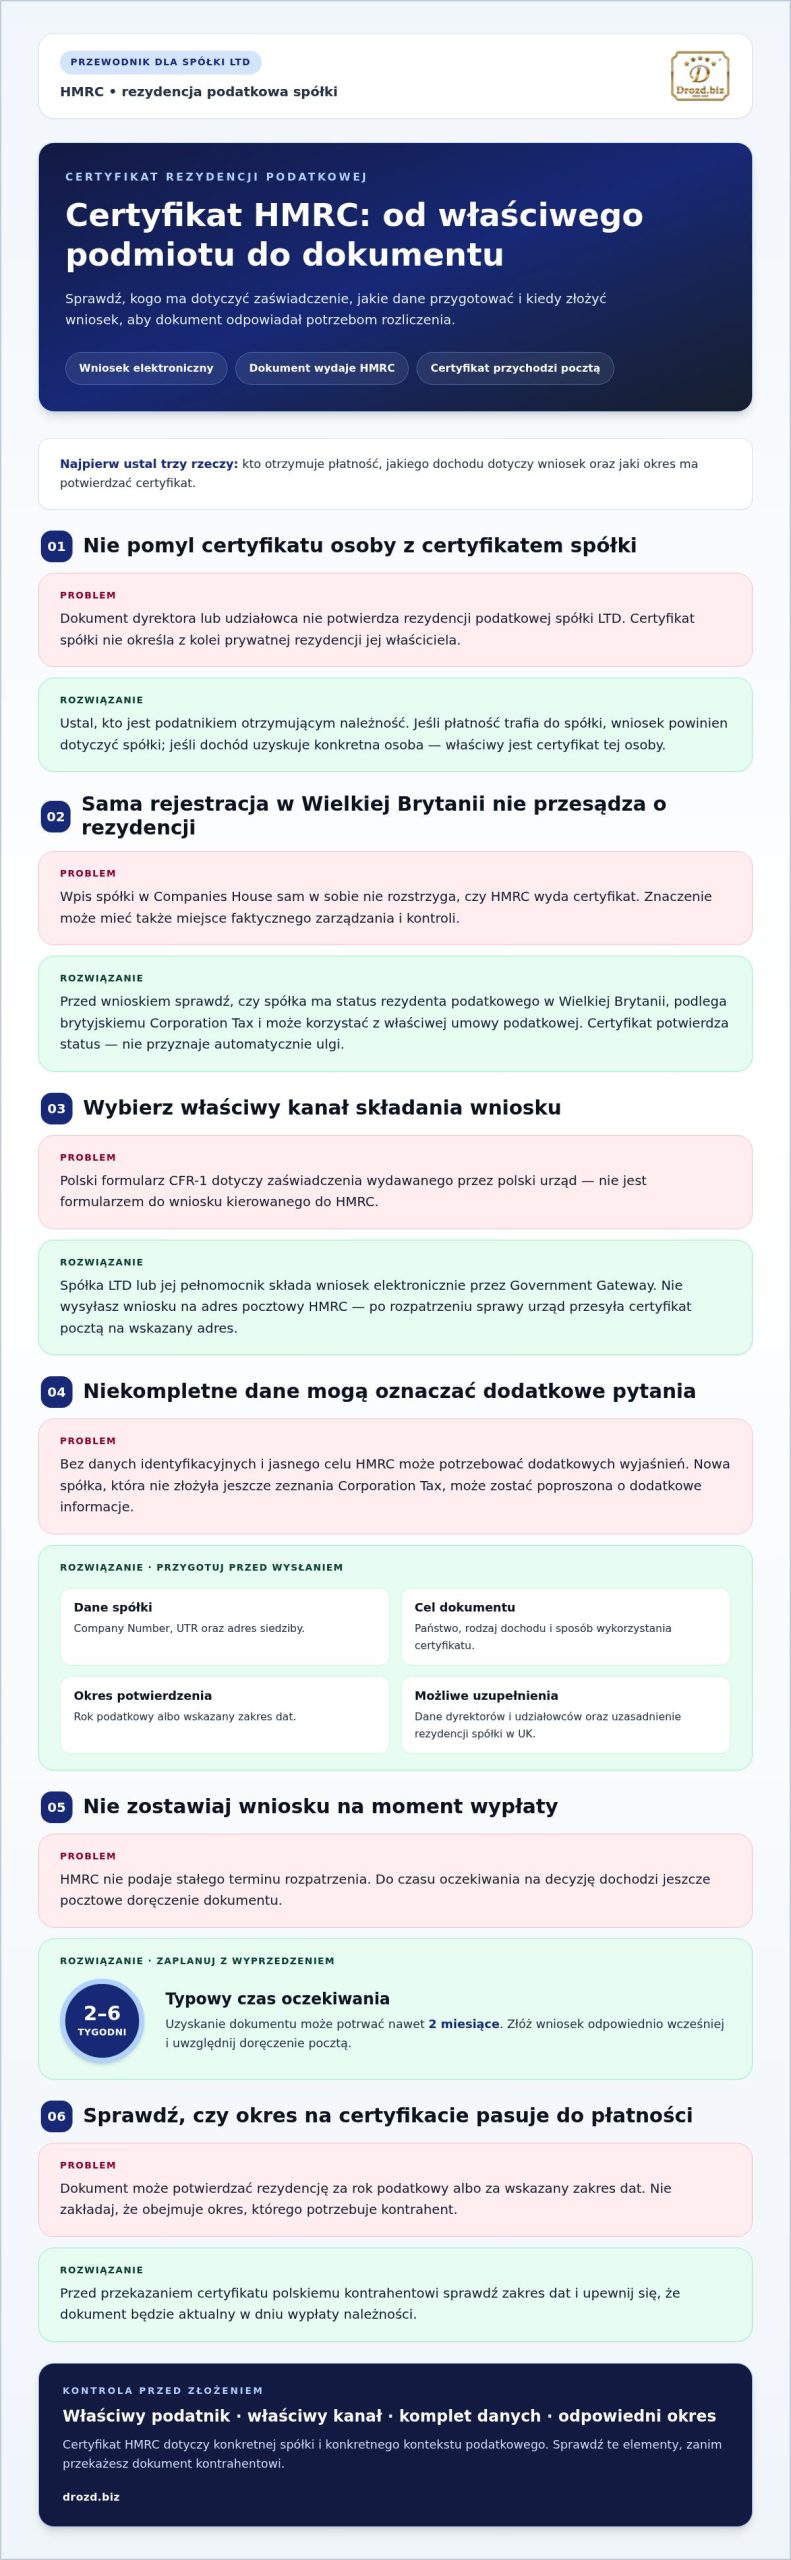
Certyfikat rezydencji spółki to dokument HMRC potwierdzający jej rezydencję podatkową w Wielkiej Brytanii. Dotyczy konkretnej spółki, a nie jej właścicieli ani dyrektorów. Spółka może go potrzebować, gdy polski kontrahent wypłaca jej należności. Dokument pomaga ustalić, czy można zastosować zasady umowy podatkowej między Polską a Wielką Brytanią.
Przykładowo polska firma może poprosić brytyjskiego dostawcę o potwierdzenie rezydencji przed rozliczeniem należności. Sam certyfikat nie oznacza automatycznego przyznania ulgi podatkowej. Potwierdza status spółki w określonym kontekście podatkowym. Dlatego trzeba wskazać właściwy podmiot i cel dokumentu, zamiast posługiwać się zaświadczeniem dotyczącym innej osoby.
Certyfikat osoby fizycznej a certyfikat spółki
Certyfikat osoby fizycznej potwierdza rezydencję podatkową konkretnej osoby, a certyfikat spółki dotyczy przedsiębiorstwa. To rozróżnienie ma praktyczne znaczenie: dokument dyrektora nie potwierdza rezydencji spółki LTD, nawet jeśli jest on jej udziałowcem. Podobnie certyfikat spółki nie rozstrzyga, gdzie prywatnie rozlicza się jej właściciel.
Jeśli polski kontrahent wypłaca wynagrodzenie spółce, potrzebny może być dokument wystawiony dla tej spółki. Gdy chodzi o dochody konkretnej osoby, właściwy będzie certyfikat osoby fizycznej. Przed rozpoczęciem procedury ustal więc, kto otrzymuje płatność i jest podatnikiem. Błędnie dobrany dokument może nie potwierdzić statusu podmiotu, którego dotyczy rozliczenie.
Warunki uzyskania certyfikatu przez spółkę LTD
Status rezydencji podatkowej spółki w Wielkiej Brytanii ma znaczenie przy ubieganiu się o certyfikat. Przed złożeniem wniosku powinna również podlegać brytyjskiemu Corporation Tax. HMRC wydaje certyfikat, gdy spółka spełnia warunki rezydencji i ma prawo korzystać z odpowiedniej umowy podatkowej.
Sama rejestracja w Companies House nie przesądza o wyniku oceny. Znaczenie może mieć miejsce faktycznego zarządzania i kontroli, ponieważ spółka może zostać uznana za rezydenta innego kraju. Wniosek dla spółki LTD składa spółka albo jej pełnomocnik, często elektronicznie przez Government Gateway. Przygotuj Company Number, UTR i adres siedziby.
Nowa spółka, która nie złożyła jeszcze zeznania Corporation Tax, może zostać poproszona o dodatkowe informacje. HMRC może wymagać danych dyrektorów i udziałowców oraz uzasadnienia, dlaczego spółka jest rezydentem UK. Przygotuj te informacje przed złożeniem wniosku, by rzeczowo odpowiedzieć na pytania o strukturę i związki spółki z Wielką Brytanią.
Jak uzyskać certyfikat rezydencji dla spółki LTD?
Wniosek o certyfikat składa do HMRC spółka lub jej pełnomocnik. Spółka przekazuje go elektronicznie, a wystawiony dokument otrzymuje pocztą.
Jaki formularz HMRC służy do uzyskania certyfikatu rezydencji podatkowej dla Polski? Spółka LTD składa elektroniczny wniosek przez Government Gateway. Polski formularz CFR-1 dotyczy zaświadczenia wydawanego przez polski urząd, nie procedury HMRC.
Ile kosztuje certyfikat rezydencji podatkowej HMRC i jaki jest czas oczekiwania? HMRC nie podaje stałego terminu rozpatrzenia, a oczekiwanie zwykle wynosi od 2 do 6 tygodni; może też potrwać nawet 2 miesiące. Oddziel koszt ewentualnej pomocy przy przygotowaniu dokumentów od samego czasu oczekiwania na HMRC.
Na jaki adres HMRC wysłać wniosek o certyfikat rezydencji podatkowej? Wniosek spółki składa się elektronicznie przez Government Gateway, więc nie wysyła się go na adres pocztowy HMRC. Po rozpatrzeniu sprawy HMRC przesyła certyfikat pocztą na wskazany adres do korespondencji.
Formularz i adres wniosku do HMRC
Procedura dla spółki LTD polega na elektronicznym złożeniu wniosku przez Government Gateway, a nie na wysyłce formularza CFR-1. Właściwy kanał ma znaczenie: CFR-1 służy do ubiegania się o polskie zaświadczenie, podczas gdy HMRC rozpatruje wniosek brytyjski. Przygotuj dane identyfikacyjne spółki i określ cel dokumentu oraz okres, którego ma dotyczyć.
Jeśli polski urząd wymaga poświadczenia zagranicznego formularza, dołącz go do wniosku kierowanego do HMRC. Wniosek o certyfikat rezydencji podatkowej HMRC powinien jasno wskazywać państwo, rodzaj dochodu i cel wykorzystania dokumentu. Sprawdź też adres odbioru, ponieważ po rozpatrzeniu sprawy HMRC wysyła certyfikat pocztą.
Koszt i czas oczekiwania na certyfikat
Nie utożsamiaj czasu rozpatrywania z kosztem przygotowania wniosku. HMRC nie podaje stałego terminu, a typowy czas oczekiwania wynosi od 2 do 6 tygodni; uzyskanie dokumentu może potrwać nawet 2 miesiące. Wniosek o certyfikat rezydencji podatkowej HMRC złóż odpowiednio wcześniej, zwłaszcza gdy polski kontrahent czeka na potwierdzenie.
Uwzględnij w planie czas na pocztowe doręczenie dokumentu. Jeśli korzystasz z pomocy przy przygotowaniu wniosku, odróżnij koszt tej obsługi od czasu potrzebnego HMRC na wydanie certyfikatu. Zachowaj potwierdzenie złożenia i korespondencję, by móc odtworzyć szczegóły sprawy.
Co zrobić, gdy HMRC odmówi wydania certyfikatu rezydencji lub nie odpowie na wniosek? W razie odmowy odnieś się do podanych powodów i uzupełnij wyjaśnienia dotyczące rezydencji albo celu dokumentu. Jeśli nie otrzymasz odpowiedzi, ponów zapytanie używanym kanałem kontaktu z HMRC, podając dane spółki i datę złożenia wniosku.
Przed wysłaniem sprawdź, czy informacje o spółce, dochodzie i okresie są zgodne. Rzeczowy opis ułatwi HMRC powiązanie wniosku z planowaną płatnością i może ograniczyć dodatkowe pytania. Zarezerwuj też czas na doręczenie papierowego certyfikatu, zanim będzie potrzebny polskiemu kontrahentowi.
Okres ważności certyfikatu
Certyfikat HMRC może obejmować jeden rok podatkowy albo wskazany zakres dat. Zanim przekażesz go polskiemu kontrahentowi, sprawdź, jaki okres dokument faktycznie potwierdza. Data wydania i okres potwierdzonej rezydencji to odrębne informacje: pierwsza wskazuje, kiedy HMRC wystawiło dokument, a druga określa czas, którego dotyczy poświadczenie.
HMRC potwierdza rezydencję spółki za okresy niepóźniejsze niż dzień złożenia wniosku. Wniosek nie obejmie więc przyszłej rezydencji. Jeśli certyfikat ma dotyczyć płatności zaplanowanej na późniejszy termin, uwzględnij tę granicę przy ustalaniu potrzebnego okresu. Dokument powinien potwierdzać właściwy czas, a nie tylko mieć aktualną datę wydania.
Przy transakcji z przeszłości spółka może ubiegać się o certyfikat obejmujący wcześniejszy okres. Wskaż okres, którego dotyczy należność, i powiąż go z celem uzyskania dokumentu. Sama rejestracja spółki w Wielkiej Brytanii w danym czasie nie zmienia zakresu dat wskazanego na certyfikacie. Porównaj ten zakres z dokumentami transakcji.
Jeżeli certyfikat nie określa okresu ważności, przyjmuje się, że jest ważny przez 12 miesięcy od daty wydania. Liczenie zaczyna się właśnie w dniu wystawienia, nie od początku roku podatkowego ani od pierwszej płatności. Zapisz datę wydania i oblicz, kiedy upłynie ten okres. Dzięki temu łatwiej ustalisz, czy dokument nadal obejmuje planowaną wypłatę.
W praktyce certyfikat powinien być aktualny w dniu wypłaty należności. Przykładowo, jeśli polska firma wypłaca spółce LTD wynagrodzenie za usługę, sprawdź datę wypłaty oraz okres potwierdzony przez HMRC. Nie opieraj oceny wyłącznie na tym, że dokument niedawno dotarł. Liczy się zgodność jego zakresu z terminem i charakterem płatności.
Przy regularnej współpracy z polskimi kontrahentami zaplanuj odnowienie dokumentu przed upływem jego ważności. Kolejny certyfikat warto zamówić mniej więcej 2 miesiące wcześniej. Taki zapas pomaga uwzględnić czas rozpatrywania wniosku i pocztowego doręczenia, bez zakładania, że poprzedni dokument obejmie następny okres. W kalendarzu spółki zapisz termin końcowy oraz plan złożenia kolejnego wniosku.
Przed wykorzystaniem certyfikatu porównaj trzy elementy: datę wydania, wskazany okres rezydencji i dzień płatności. Jeśli rozliczasz kilka należności, każda może przypadać na inny termin. Zestawienie tych dat pozwoli ustalić, czy dokument obejmuje konkretną wypłatę. Gdy okres nie jest jasno wskazany, sama data wystawienia nie potwierdza dowolnego okresu.
Informacje wymagane we wniosku do HMRC
Przygotuj informacje łączące spółkę, jej dochód i cel uzyskania certyfikatu. HMRC może zapytać o powód złożenia wniosku, rodzaj dochodu oraz potrzebny okres.
Do wniosku HMRC nie dołączasz automatycznie polskiego formularza W-8 ani formularza podatkowego. HMRC może jednak poprosić o formularz zagranicznego urzędu skarbowego, który ma poświadczyć. Dołącz go, jeśli jest wymagany w sprawie dotyczącej dochodu z innego kraju.
Przygotuj wniosek tak, by odpowiedzi tworzyły spójny opis sytuacji spółki. Wskaż, jaki dochód uzyskuje, w jakim kraju i dlaczego potrzebuje potwierdzenia rezydencji. Jeśli na przykład polska firma wypłaca spółce LTD wynagrodzenie za usługi, wyjaśnij związek certyfikatu z tą płatnością. Podany okres powinien odpowiadać transakcji, której dotyczy dokument.
HMRC może poprosić o dane dyrektorów i udziałowców, zwłaszcza gdy spółka nie złożyła jeszcze zeznania Corporation Tax. Nowa spółka powinna też uzasadnić, dlaczego uważa się za rezydenta Wielkiej Brytanii. Przygotuj informacje o strukturze i działalności tak, by jasno wyjaśniały związek spółki z UK.
Polski urząd skarbowy może zażądać certyfikatu, by ustalić rezydencję podatnika i sposób rozliczenia zagranicznego dochodu. Przedstawiając dokument w Polsce, dopasuj go do konkretnej płatności i okresu. Certyfikat HMRC jest wydawany po angielsku, a polskie organy zazwyczaj wymagają jego tłumaczenia przysięgłego na język polski. Uwzględnij ten etap, zanim przekażesz dokumentację kontrahentowi lub urzędowi.
Przedstawienie certyfikatu może umożliwić zastosowanie stawki wynikającej z umowy o unikaniu podwójnego opodatkowania między Polską a Wielką Brytanią. Przekaż dokument polskiemu płatnikowi lub urzędowi w związku z właściwą należnością. Sam certyfikat nie przesądza o prawie do ulgi, znaczenie mają również rodzaj dochodu i warunki umowy.
Polskie przepisy pozwalają potwierdzić siedzibę podatnika kopią certyfikatu na podstawie art. 26 ust. 1n od 1 stycznia 2022 r. Od 2022 r. kopię można stosować niezależnie od wartości płatności. Zachowaj czytelny dokument i powiąż go z ewidencją konkretnej należności. Dzięki temu łatwiej wykazać, jak certyfikat odnosi się do rozliczenia.
Przed złożeniem wniosku sprawdź zgodność nazwy spółki, okresu i opisanego źródła dochodu. Jeśli polski urząd potrzebuje potwierdzenia dla konkretnego państwa, dopilnuj, by dokument odnosił się do właściwej umowy. Zgromadź też korespondencję z kontrahentem wyjaśniającą cel certyfikatu. Taki zestaw pozwoli przedstawić urzędowi spójny obraz transakcji.
Kompletując materiały, oddziel informacje dotyczące certyfikatu od dokumentu, który ma zostać poświadczony. Wniosek o certyfikat rezydencji UK może wymagać dołączenia formularza zagranicznego urzędu skarbowego do poświadczenia przez HMRC. Dołącz go, gdy jest wymagany w danej sprawie. Opis wniosku powinien wyjaśniać cel uzyskania certyfikatu, określać rodzaj dochodu i wskazywać potrzebny okres, ponieważ HMRC może zapytać o każdy z tych elementów. Odpowiedzi powinny odpowiadać zakresowi dokumentu, tak aby cel wniosku był jasny.
W przypadku nowej brytyjskiej spółki, która nie złożyła jeszcze zeznania Corporation Tax, HMRC wymaga danych każdego dyrektora i udziałowca oraz uzasadnienia rezydencji spółki w UK. Przygotuj więc te informacje łącznie z wyjaśnieniem, dlaczego spółka uważa się za rezydenta. Jeśli sprawa obejmuje również polski formularz CFR-1, wskaż w nim państwo, z którym zawarto umowę, oraz okres, za jaki ma być wydane zaświadczenie. Zachowaj zgodność tych danych z celem wniosku i okresem wskazanym dla certyfikatu. Tak uporządkowany zestaw informacji ułatwia przedstawienie związku między spółką, dochodem i żądanym potwierdzeniem.
Certyfikat rezydencji podatkowej HMRC (Certificate of Residency)
Określenie „Certificate of Residency” bywa używane na brytyjskie potwierdzenie rezydencji, ale kluczowe jest przeznaczenie dokumentu. Przy rozliczeniu w Polsce sprawdź, czy potwierdza status spółki na potrzeby umowy o unikaniu podwójnego opodatkowania.
Certyfikat rezydencji HMRC i list potwierdzający rezydencję nie zawsze pełnią tę samą funkcję. HMRC może wystawić list potwierdzający status podatkowy w Wielkiej Brytanii, który jednak nie służy do zastosowania umowy podatkowej. Dlatego polski płatnik powinien otrzymać dokument odpowiedni do rodzaju należności i podstawy rozliczenia.
Rozróżnienie ma znaczenie, gdy polska spółka wypłaca brytyjskiej spółce LTD dywidendę, odsetki, należności licencyjne albo wynagrodzenie za usługę. Certyfikat może pomóc zastosować stawkę przewidzianą w umowie polsko-brytyjskiej, ale nie przyznaje ulgi automatycznie. Płatnik nadal ocenia rodzaj dochodu, warunki umowy i dokumenty dotyczące konkretnej transakcji.
Bez certyfikatu polski kontrahent wypłacający dywidendy, odsetki lub należności licencyjne może być zobowiązany pobrać podatek u źródła, nawet 20%. Przykładowo, gdy polska firma przekazuje brytyjskiej spółce należność licencyjną, dokument rezydencji może mieć znaczenie dla ustalenia właściwego rozliczenia. Sprawdź więc, czy certyfikat obejmuje okres wypłaty i właściwą spółkę.
HMRC wskazuje, że o certyfikat można ubiegać się, gdy podatnik uzyskuje dochody zarówno w Wielkiej Brytanii, jak i w innym kraju. W przypadku spółki wniosek powinien dotyczyć jej statusu, a nie rezydencji dyrektora lub udziałowca. Przygotuj opis zagranicznego dochodu oraz kraju, w którym powstaje należność.
Jeśli dane państwo nie zawarło z Wielką Brytanią umowy podatkowej, HMRC może wydać pismo potwierdzające rezydencję, które nie daje podstaw do skorzystania z umowy. Nie traktuj go jako zamiennika certyfikatu przeznaczonego do zastosowania postanowień umowy o unikaniu podwójnego opodatkowania.
Przed przekazaniem dokumentu polskiemu płatnikowi porównaj jego treść z umową i danymi płatności. Sprawdź nazwę spółki, okres oraz to, czy jest to certyfikat, a nie tylko list potwierdzający status. Certyfikat HMRC wydawany jest po angielsku, dlatego polski urząd może wymagać tłumaczenia przysięgłego. Zachowaj kopię dokumentu w dokumentacji rozliczenia.
Jeśli chcesz uporządkować procedurę uzyskania dokumentu dla spółki LTD, zleć przygotowanie certyfikatu rezydencji podatkowej. Przygotuj dane spółki i cel wykorzystania dokumentu, aby wniosek odpowiadał planowanej płatności.
Przy planowaniu wypłat z zagranicy warto uwzględnić, że brytyjskie spółki mogą potrzebować certyfikatu rezydencji przy otrzymywaniu z zagranicy dywidend, odsetek, należności licencyjnych lub wynagrodzenia za usługi. Sam dokument nie przesądza jednak o zastosowaniu ulgi podatkowej poza Wielką Brytanią. Certyfikat rezydencji podatkowej UK sam w sobie nie gwarantuje przyznania ulgi podatkowej za granicą, dlatego zagraniczny płatnik może nadal sprawdzać warunki właściwego rozliczenia. Warto też pamiętać o zmianie dotyczącej dokumentów: do końca 2021 r. każda transakcja wymagała oryginalnego certyfikatu rezydencji. Przy ocenie starszych rozliczeń ten wymóg może mieć znaczenie, natomiast nie należy automatycznie przenosić go na każdą obecną sytuację.
Według opisu certyfikat HMRC dla spółki może dotyczyć usług świadczonych wyłącznie w krajach, które zawarły z Wielką Brytanią umowę o unikaniu podwójnego opodatkowania. Przed złożeniem wniosku sprawdź więc, czy kraj związany z usługą spełnia ten warunek. Osoba fizyczna lub self-employed może złożyć wniosek o certyfikat rezydencji podatkowej w UK przez indywidualne konto podatnika Government Gateway. To odrębna ścieżka od wniosku dla spółki, dlatego wybierz ją zależnie od tego, kto uzyskuje dochód i potrzebuje potwierdzenia. Certyfikat rezydencji podatkowej UK jest wydawany po angielsku. Przekazując go zagranicznemu odbiorcy, uwzględnij język dokumentu i wymagania dotyczące jego wykorzystania.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga polskim przedsiębiorcom założyć spółkę LTD i uporządkować jej bieżące prowadzenie. Jeśli dopiero planujesz działalność w Wielkiej Brytanii, rejestracja spółki LTD może być pierwszym krokiem. Gdy spółka już działa, kompleksowa obsługa abonamentowa wspiera jej bieżące sprawy, a adres rejestrowy i obsługa korespondencji prywatnej pomagają zarządzać dokumentami.
Możesz również skorzystać z optymalizacji składek emerytalnych, jeśli planujesz uwzględnić ten obszar w swojej sytuacji zawodowej. Wybierz rozwiązanie dopasowane do etapu, na którym znajduje się Twoja firma, zamiast korzystać z usług, których teraz nie potrzebujesz.
Skontaktuj się z Drozd.biz lub odwiedź stronę, aby omówić rejestrację spółki LTD.
Przygotuj kolejny krok dla swojej spółki
Potraktuj wniosek o certyfikat rezydencji podatkowej HMRC jako część szerszego planu prowadzenia firmy. Jeśli dopiero planujesz rozpocząć działalność w Wielkiej Brytanii, Drozd.biz oferuje rejestrację spółki LTD. Gdy firma już działa, możesz skorzystać z kompleksowej obsługi abonamentowej oraz adresu rejestrowego z obsługą korespondencji prywatnej. Dobierz zakres wsparcia do potrzeb obecnego etapu.
Przed podjęciem decyzji określ, czy najważniejsza jest dla Ciebie rejestracja, bieżące prowadzenie spółki czy obsługa korespondencji. Jasno określony cel ułatwi rozmowę o dalszych działaniach i pozwoli skupić się na rozwiązaniu dopasowanym do Twojej sytuacji. Nie odkładaj planów tylko dlatego, że formalności wydają się skomplikowane.
Skontaktuj się z Drozd.biz, aby porozmawiać o kolejnym kroku. Twoja spółka może rozwijać się w uporządkowany sposób.
Najczęściej zadawane pytania
Kto wydaje certyfikat i jak długo jest ważny?
Certyfikat brytyjskiej spółki wydaje HMRC, a okres, którego dotyczy, zależy od zakresu wskazanego w dokumencie. Po otrzymaniu porównaj nazwę podatnika, datę wystawienia i daty objęte potwierdzeniem. Zachowaj kopię razem z dokumentami dotyczącymi wypłaty. Jeśli współpracujesz z kilkoma polskimi kontrahentami, odnotuj, komu przekazano dokument i do jakiej należności go dołączono.
Co jeśli kraj nie ma umowy podatkowej z UK?
HMRC może wtedy wystawić pismo potwierdzające rezydencję, które nie służy do skorzystania z umowy o unikaniu podwójnego opodatkowania. Przed użyciem dokumentu ustal, czego oczekuje zagraniczny płatnik: potwierdzenia statusu spółki czy podstawy do zastosowania preferencji traktatowej. Zachowaj jego odpowiedź wraz z dokumentem HMRC, aby później wyjaśnić, na jakiej podstawie rozliczono konkretną płatność.
Czy certyfikat gwarantuje niższy podatek za granicą?
Nie. Sam certyfikat nie przesądza o obniżeniu podatku ani przyznaniu ulgi. Przed rozliczeniem ustal, kto otrzymuje należność, za co jest wypłacana i jakie dokumenty uzasadniają jej kwalifikację. Zachowaj umowę, fakturę i korespondencję z płatnikiem w jednym zestawie. Dzięki temu łatwiej wyjaśnisz, jakiego dochodu dotyczyło potwierdzenie i jaką decyzję podjęto przy rozliczeniu.
Czy certyfikat trzeba tłumaczyć na język polski?
Polskie organy podatkowe zazwyczaj wymagają tłumaczenia przysięgłego dokumentu wydanego po angielsku. Tłumaczowi przekaż cały dokument, łącznie z pieczęciami i załącznikami, jeśli występują. Po otrzymaniu tłumaczenia porównaj pisownię nazwy spółki i daty z oryginałem. Przechowuj obie wersje razem, by polski kontrahent lub urząd mógł łatwo powiązać tłumaczenie z właściwym certyfikatem.
Czy nowo założona spółka może złożyć wniosek?
Nowa spółka może ubiegać się o certyfikat, choć HMRC może zażądać dodatkowych wyjaśnień, zwłaszcza przed pierwszym zeznaniem Corporation Tax. Przygotuj jasny opis działalności, osób zarządzających i powodu, dla którego dokument jest potrzebny. Dopilnuj, by informacje były zgodne z danymi rejestrowymi i dokumentami spółki. Spójny zestaw ułatwi odpowiedź, jeśli HMRC poprosi o doprecyzowanie sprawy.
Do czego służy certyfikat rezydencji?
Dokument pomaga zagranicznemu płatnikowi ustalić status podatkowy spółki otrzymującej należność. Dołącz go do dokumentacji konkretnej transakcji i wskaż jego cel. Jeśli występuje kilka typów płatności, uporządkuj osobno umowy, faktury i korespondencję. Ułatwi to wykazanie, którego odbiorcy, rodzaju dochodu i rozliczenia dotyczyło potwierdzenie.
Ile czasu potrzebuje HMRC?
HMRC nie wyznacza stałego terminu rozpatrzenia. Wniosek może być procedowany od 2 do 6 tygodni, a w niektórych przypadkach oczekiwanie sięga 2 miesięcy. Do planowania dodaj czas dostarczenia dokumentu pocztą. Jeśli HMRC poprosi o uzupełnienie danych, przygotuj odpowiedź na podstawie dokumentacji spółki i zachowaj wysłaną korespondencję. Nie planuj przekazania certyfikatu kontrahentowi na samą przewidywaną datę rozpatrzenia.
Jak złożyć wniosek o certyfikat rezydencji podatkowej w HMRC?
Wniosek spółki LTD składa się elektronicznie przez Government Gateway. Przed wysłaniem przygotuj Company Number, UTR oraz adres siedziby. Zapisz także, jaki dochód i okres uzasadniają wniosek. Sprawdź zgodność tych danych z dokumentami rejestrowymi i transakcją. Po złożeniu zachowaj potwierdzenie oraz korespondencję HMRC, by móc odtworzyć przebieg sprawy lub odpowiedzieć na późniejsze pytania.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.