
Co zrobić, jeśli prognoza emerytury wygląda dobrze, ale nie widzisz w niej części swoich lat składkowych? Wniosek o brytyjski state pension forecast pozwala sprawdzić szacowaną kwotę świadczenia, ale nie zastępuje kontroli ewidencji składek National Insurance. To ważne rozróżnienie, zwłaszcza jeśli pracowałeś lub prowadziłeś działalność w Wielkiej Brytanii, a teraz mieszkasz w Polsce.
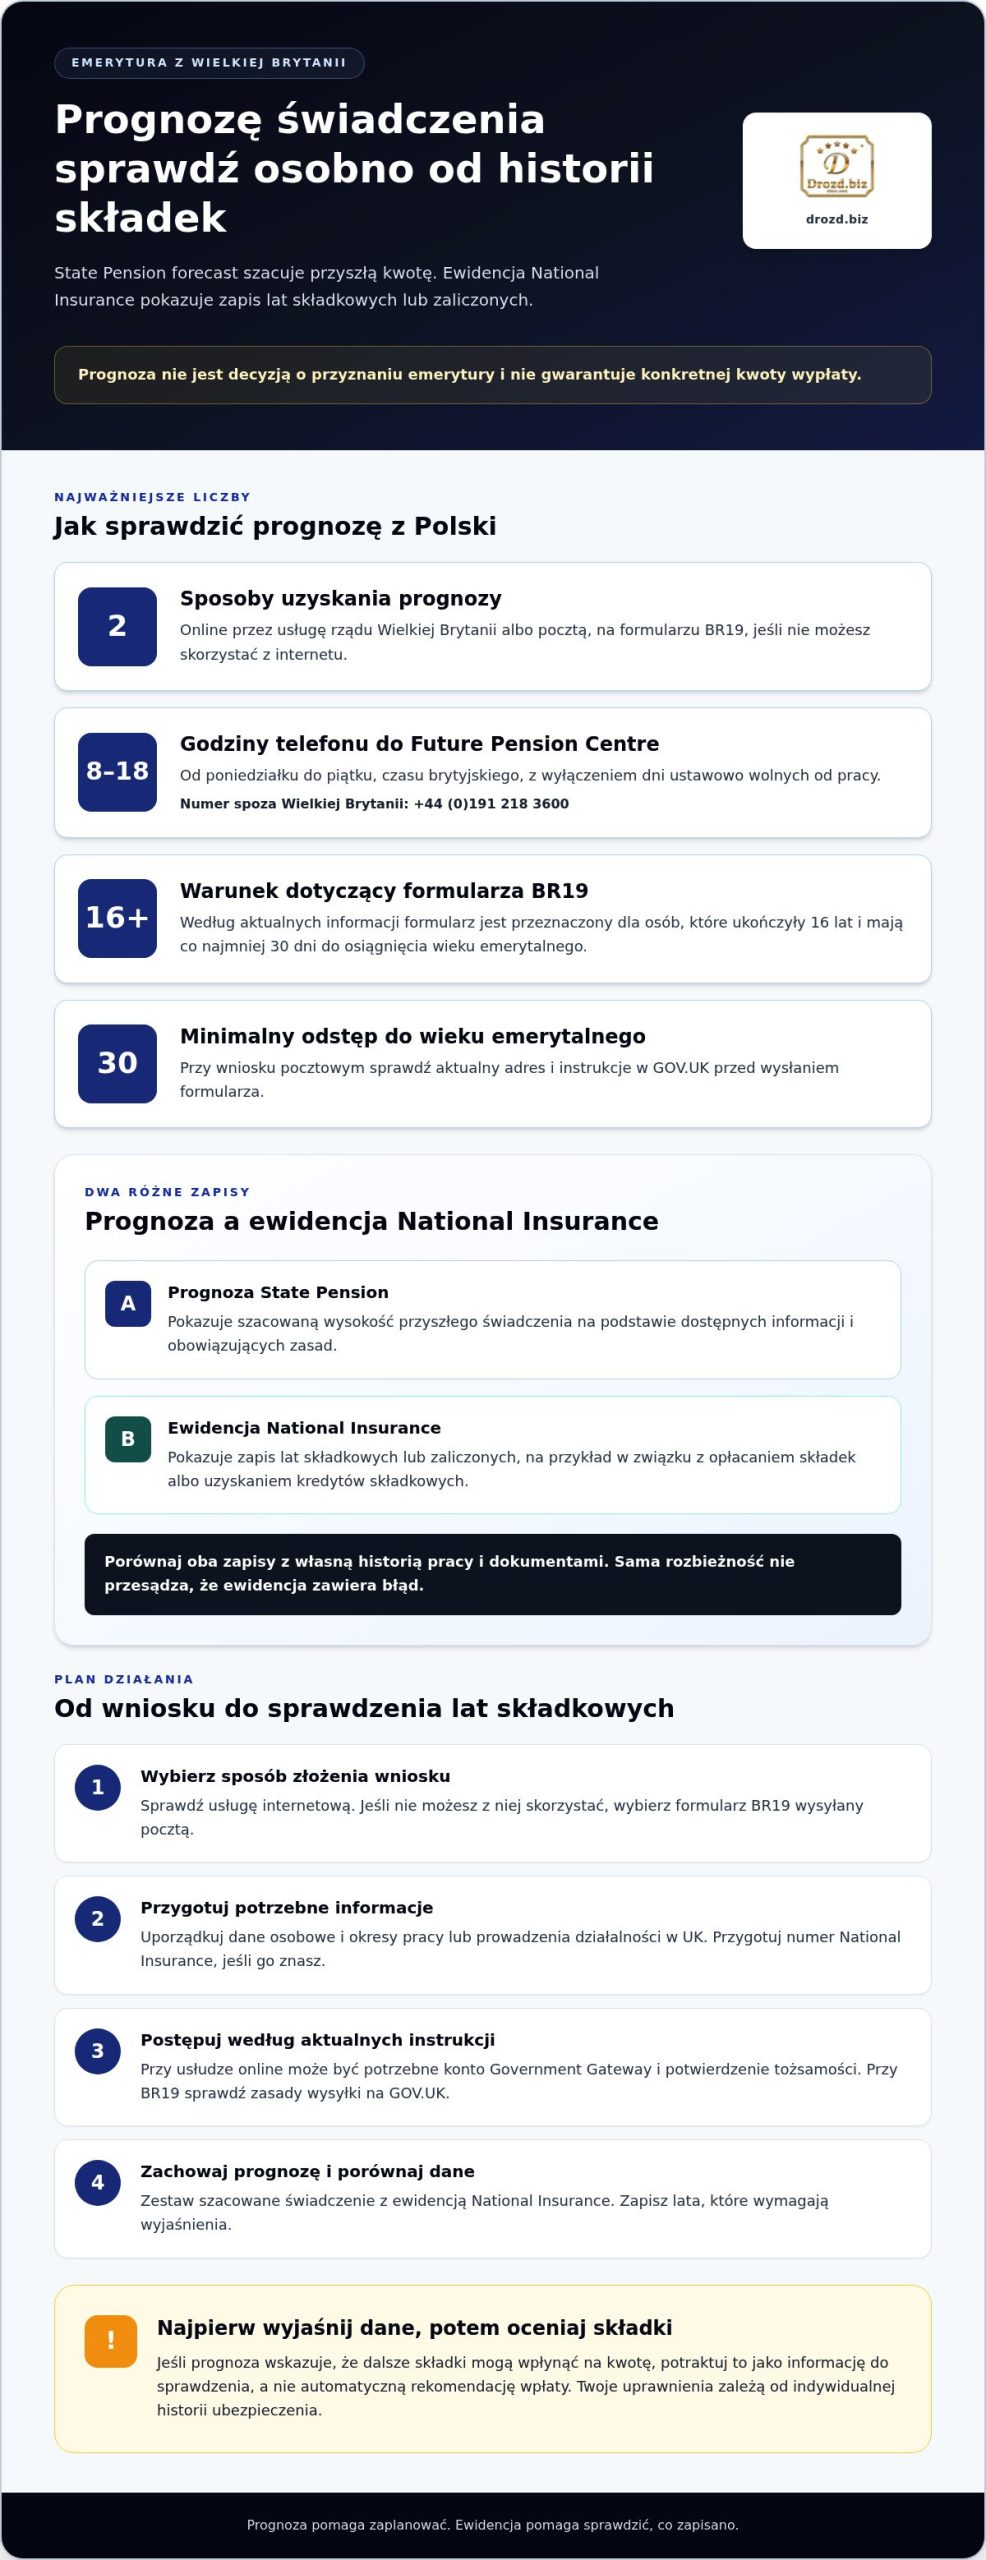
Możesz sprawdzić prognozę przez internet. Jeśli nie możesz skorzystać z tej usługi, złóż wniosek pocztą na formularzu BR19. Prognoza nie gwarantuje wypłaty konkretnej kwoty, ale pomoże Ci ocenić, co wynika z obecnego zapisu i które informacje warto wyjaśnić.
Dowiesz się, jak uzyskać prognozę z Polski, jak ją odczytać i czym różni się od historii składek. Pokażemy też, jak podejść do brakujących lat i jakie dokumenty mogą pomóc w wyjaśnieniu rozbieżności. Zanim zdecydujesz o ewentualnym uzupełnianiu składek, sprawdź zasady dotyczące swojej sytuacji.
Najważniejsze Wnioski
- Wniosek o brytyjski state pension forecast pomoże Ci poznać szacowaną wysokość przyszłego świadczenia, ale nie jest decyzją o jego przyznaniu.
- Jeśli mieszkasz w Polsce, możesz sprawdzić dostępne sposoby uzyskania prognozy i przygotować informacje potrzebne do identyfikacji.
- Porównaj prognozę z ewidencją National Insurance, aby wychwycić okresy wymagające wyjaśnienia.
- Oddziel wyjaśnianie brakujących danych od decyzji o ewentualnym uzupełnieniu składek. Zanim ją podejmiesz, sprawdź zasady dotyczące Twojej sytuacji.
- Dowiesz się, jak Drozd.biz pomaga w uzyskaniu zaświadczenia o latach zaliczonych do emerytury w UK.
Czym jest brytyjski State Pension forecast i co mówi o Twojej emeryturze?
Jeśli pracowałeś lub prowadziłeś działalność w Wielkiej Brytanii, prognoza State Pension pomoże Ci uporządkować informacje o przyszłym świadczeniu. To indywidualne oszacowanie oparte na zapisach dotyczących Twojego ubezpieczenia i obowiązujących zasadach, a nie decyzja o przyznaniu emerytury. Więcej o samym systemie przeczytasz w omówieniu brytyjskiej emerytury państwowej (State Pension).
Prognoza może wskazywać szacowaną wysokość świadczenia i pokazywać, jak obecna historia ubezpieczenia wpływa na tę wartość. Traktuj ją jako informację pomocną w planowaniu, nie ostateczne rozstrzygnięcie. Wysokość przyszłego świadczenia zależy od Twojej indywidualnej sytuacji, a dane wykorzystane do wyliczenia mogą wymagać sprawdzenia.
Prognoza szacuje świadczenie, ale nie gwarantuje jego wypłaty ani wysokości.
Czym różni się prognoza State Pension od ewidencji National Insurance?
Prognoza odpowiada przede wszystkim na pytanie, jakiego świadczenia możesz się spodziewać na podstawie dostępnych informacji. Ewidencja National Insurance pokazuje natomiast zapis dotyczący lat składkowych lub zaliczonych, na przykład w związku z opłacaniem składek albo uzyskaniem odpowiednich kredytów składkowych.
Te informacje są powiązane, ale nie są tym samym dokumentem. Liczba zaliczonych lat może wpływać na prognozę, jednak rozbieżność nie przesądza, że ewidencja zawiera błąd. Porównaj widoczne okresy z własną historią pracy i posiadanymi dokumentami. Jeśli konkretny rok budzi wątpliwości, zanotuj go, aby później wyjaśnić sprawę.
Komu przyda się prognoza brytyjskiej emerytury?
Prognoza przyda się osobom, które pracowały w UK, opłacały tam składki National Insurance lub mają okresy zaliczone do ubezpieczenia. To także praktyczny punkt wyjścia dla polskich przedsiębiorców, którzy chcą uporządkować sprawy emerytalne po pracy albo prowadzeniu firmy w Wielkiej Brytanii.
Znaczenie prognozy zależy od Twojej indywidualnej historii ubezpieczenia. W przypadku nowej brytyjskiej emerytury państwowej znaczenie mają lata składkowe i zaliczone, dlatego nie oceniaj swojej sytuacji wyłącznie na podstawie jednej liczby. Gdy składasz wniosek o brytyjski state pension forecast, potraktuj otrzymany dokument jako pierwszy krok: porównaj go z ewidencją i ustal, które okresy wymagają sprawdzenia.
Jak uzyskać State Pension forecast krok po kroku?
Jeśli mieszkasz w Polsce, zacznij od internetowej usługi rządu Wielkiej Brytanii. Jeśli nie możesz z niej skorzystać, złóż wniosek pocztą na formularzu BR19. Wybierz dostępną dla siebie ścieżkę i przed przekazaniem danych przeczytaj instrukcje na GOV.UK. Wymagania dotyczące identyfikacji zależą od sposobu składania wniosku.
Jak przygotować się do złożenia wniosku o prognozę?
Przed rozpoczęciem uporządkuj dane osobowe i przypomnij sobie najważniejsze okresy pracy lub prowadzenia działalności w Wielkiej Brytanii. Przygotuj numer National Insurance, jeśli go znasz. Zestaw wymaganych informacji i dokumentów może zależeć od wybranej drogi. Przy dostępie internetowym może być potrzebne konto Government Gateway i potwierdzenie tożsamości. Aktualne wymogi znajdziesz w instrukcji urzędowej.
Krótka instrukcja:
- 1. Otwórz stronę sprawdzania prognozy emerytury państwowej online i zapoznaj się z warunkami dostępu.
- 2. Jeśli możesz skorzystać z usługi, zaloguj się lub utwórz wymagane konto i przejdź weryfikację tożsamości zgodnie z instrukcjami.
- 3. Jeśli nie możesz skorzystać z usługi internetowej, znajdź formularz BR19 na GOV.UK, wypełnij go i postępuj zgodnie z aktualnymi wskazówkami dotyczącymi wysyłki.
- 4. Po otrzymaniu prognozy zachowaj ją i porównaj z informacjami o swoich latach National Insurance.
Jak uzyskać prognozę, gdy mieszkasz w Polsce?
Jeśli nie możesz skorzystać z usługi internetowej, możesz wysłać formularz BR19 pocztą. Według aktualnych informacji formularz jest przeznaczony dla osób, które ukończyły 16 lat i do osiągnięcia wieku emerytalnego mają co najmniej 30 dni. Przed wysłaniem sprawdź na GOV.UK aktualny adres pocztowy i instrukcje wypełnienia formularza.
Możesz też zadzwonić do Future Pension Centre spoza Wielkiej Brytanii pod numer +44 (0)191 218 3600. Podane godziny pracy to od 8:00 do 18:00 czasu brytyjskiego, od poniedziałku do piątku, z wyłączeniem dni ustawowo wolnych od pracy. Ta droga służy zapytaniom o prognozę. Samo zamieszkanie w Polsce nie przesądza o prawie do świadczenia, które zależy od Twojej historii ubezpieczenia.
Jeśli chcesz uporządkować informacje o zaliczonych latach, poznaj pomoc w sprawach emerytalnych w UK.
Jak czytać prognozę i sprawdzić, czy lata składkowe się zgadzają?
Przeczytaj prognozę razem z ewidencją National Insurance. Prognoza pokazuje szacowane świadczenie, a ewidencja pozwala sprawdzić zapisane lata składkowe lub zaliczone. Porównaj te informacje, pamiętając, że pojedyncza różnica nie przesądza o błędzie. Wpływ poszczególnych lat na prognozę zależy od Twojej historii. W razie wątpliwości oprzyj się na aktualnych informacjach urzędowych.
Sama prognoza nie zastępuje sprawdzenia indywidualnego rekordu składek. Jeśli chcesz ponownie odczytać przewidywane świadczenie, skorzystaj z urzędowej usługi sprawdzania prognozy State Pension.
Co sprawdzić w prognozie State Pension?
Zacznij od kwoty prognozowanego świadczenia, a następnie sprawdź, na jakich założeniach i informacjach opiera się dokument. Jeśli prognoza wskazuje, że dalsze składki mogą wpłynąć na przewidywaną kwotę, potraktuj to jako informację do sprawdzenia, a nie automatyczną rekomendację wpłaty. Nie zakładaj też, że przykład lub szacunek z dokumentu będzie końcową wysokością Twojej emerytury.
| Element | Co oznacza | Co porównać |
|---|---|---|
| Przewidywane świadczenie | Szacunkową kwotę wskazaną w prognozie | Założenia i datę, na które odnosi się dokument |
| Lata składkowe lub zaliczone | Okresy uwzględnione w ewidencji | Własną historię pracy i posiadane zapisy |
| Informacja o dalszych składkach, jeśli ją zawiera | Możliwy wpływ przyszłych okresów lub wpłat na prognozę | Aktualne zasady i warunki dotyczące Twojej sytuacji |
Co zrobić, gdy brakuje roku w ewidencji National Insurance?
Zapisz, którego roku dotyczy rozbieżność, i zbierz dostępne informacje o zatrudnieniu lub opłacanych składkach z tego okresu. Mogą przydać się zachowane dokumenty, na przykład P60, jeśli go posiadasz. Zanotuj także nazwę pracodawcy i przybliżone daty pracy, jeżeli je pamiętasz. Sam dokument nie musi wystarczyć do zaliczenia roku.
Następnie wyjaśnij brak z właściwym brytyjskim urzędem, korzystając z aktualnych instrukcji GOV.UK. Rozdziel dwa działania: najpierw ustal, czy ewidencja wymaga korekty, a dopiero później sprawdź, czy w Twoim przypadku można rozważyć wpłaty. Przed decyzją potwierdź indywidualne zasady i ewentualne skutki. Sam wniosek o brytyjski state pension forecast nie rozstrzyga, czy brakujący okres można zaliczyć ani uzupełnić.
Co zrobić po otrzymaniu prognozy emerytury z UK?
Prognoza to punkt wyjścia do dalszego sprawdzenia, a nie sygnał, by od razu decydować o wpłatach. Najpierw uporządkuj dokumenty i ustal, czy zapisane okresy odpowiadają Twojej historii pracy oraz składek w Wielkiej Brytanii.
- Zachowaj prognozę i zanotuj datę jej otrzymania.
- Porównaj ją z ewidencją National Insurance oraz własnymi informacjami o zatrudnieniu lub prowadzeniu działalności w UK.
- Zapisz niewyjaśnione okresy, wskazując konkretne lata i dostępne dokumenty.
- Wyjaśnij rozbieżności we właściwym brytyjskim urzędzie, korzystając z aktualnych instrukcji.
- Rozważ dalsze działania dopiero po weryfikacji ewidencji i zasad dotyczących Twojej sytuacji.
Oddziel korektę danych od decyzji o ewentualnym uzupełnieniu składek. Najpierw ustal, czy zapis wymaga wyjaśnienia lub poprawienia. Dopiero później sprawdź, czy dobrowolna wpłata jest w Twoim przypadku możliwa i uzasadniona. Nie opieraj tej decyzji wyłącznie na szacowanej kwocie z prognozy. Porównaj planowane działanie z oficjalnymi informacjami dotyczącymi Twojego rekordu.
Czy brakujące lata można uzupełnić dobrowolnymi składkami?
Nie zakładaj, że każdy brakujący rok można uzupełnić ani że dodatkowa wpłata zawsze podniesie przyszłe świadczenie w oczekiwany przez Ciebie sposób. Możliwość wpłaty i jej opłacalność zależą od indywidualnej historii oraz aktualnych zasad. Najpierw sprawdź, czy dany okres rzeczywiście nie został zaliczony, a następnie uzyskaj urzędową informację o dostępnych rozwiązaniach. Wniosek o brytyjski state pension forecast sam w sobie nie rozstrzyga, czy wpłata będzie możliwa ani korzystna.
Jak planować dalsze działania, mieszkając w Polsce?
Zbierz daty i okresy pracy w UK, posiadane informacje o składkach oraz urzędową korespondencję dotyczącą ubezpieczenia. Taki zestaw ułatwi przedstawienie sprawy i wskazanie, których lat dotyczy pytanie. Twoja obecna sytuacja zawodowa w Polsce nie zastępuje analizy brytyjskiej ewidencji, dlatego każdą rozbieżność oceniaj na podstawie zapisów National Insurance.
Jeśli jesteś dyrektorem spółki LTD, przeczytaj także o zasadach brytyjskiego systemu emerytalnego dla dyrektorów spółek LTD. Drozd.biz pomaga w uzyskaniu zaświadczenia o latach zaliczonych do emerytury w UK. Poznaj pomoc w sprawach emerytalnych w Wielkiej Brytanii.
Kiedy wsparcie w sprawie brytyjskiej prognozy może ułatwić kolejny krok?
Po otrzymaniu prognozy możesz samodzielnie wykonać kilka ważnych działań: zachować dokument, porównać go z ewidencją National Insurance, wypisać niewyjaśnione lata i sprawdzić aktualne wskazówki urzędowe. Jeśli zauważysz różnicę, najpierw ustal, czego dotyczy. Korekta danych i decyzja o ewentualnych wpłatach to odrębne kwestie.
Jeśli pracowałeś lub prowadziłeś działalność w Wielkiej Brytanii, uporządkowanie informacji może wymagać zebrania dokumentów z różnych okresów. Wsparcie proceduralne przydaje się, gdy chcesz uzyskać potwierdzenie zaliczonych lat albo przygotować się do kolejnych działań. Nie zastępuje decyzji brytyjskich instytucji i nie przesądza o wysokości przyszłego świadczenia.
Jak przygotować informacje do rozmowy o latach emerytalnych w UK?
Zgromadź prognozę, ewidencję National Insurance oraz korespondencję dotyczącą okresów pracy w UK. Zapisz konkretne lata, których dotyczą rozbieżności, i pytania, na które chcesz uzyskać odpowiedź. Dzięki temu łatwiej skupić się na faktach, zamiast odtwarzać całą historię z pamięci.
Nie umieszczaj numeru National Insurance, kopii dokumentów ani innych wrażliwych danych w publicznym komentarzu. Zachowaj je i przekazuj wyłącznie w odpowiednim, bezpiecznym trybie, gdy będą potrzebne do prowadzenia sprawy.
Jak uzyskać pomoc Drozd.biz w sprawie zaświadczenia o latach?
Drozd.biz pomaga w uzyskaniu zaświadczenia o latach zaliczonych do emerytury w UK. To wsparcie proceduralne dla osób, które chcą uporządkować brytyjskie informacje emerytalne. Nie jest obietnicą uzyskania prognozy, zaliczenia konkretnego okresu ani przyznania emerytury.
Przygotuj listę pytań i zanotuj, czego potrzebujesz: wyjaśnienia rozbieżności, informacji o zaświadczeniu czy uporządkowania dalszych kroków. Jeśli jesteś dyrektorem spółki LTD, możesz też zapoznać się z informacjami o brytyjskim systemie emerytalnym dla dyrektorów spółek LTD. Gdy wniosek o brytyjski state pension forecast wywoła pytania o zaliczone lata, skontaktuj się z Drozd.biz, aby omówić swoją sprawę i możliwe działania.
Skontaktuj się z Drozd.biz w sprawie lat emerytalnych w UK.
Uporządkuj swoją historię emerytalną w UK
Prognoza State Pension pokazuje szacunkowy obraz przyszłego świadczenia. Zestaw ją z ewidencją National Insurance, aby wychwycić okresy wymagające wyjaśnienia. Zachowaj dokument, porównaj zapisane lata z własną historią pracy i nie decyduj o dodatkowych wpłatach, dopóki nie sprawdzisz zasad dotyczących Twojej sytuacji.
Sam wniosek o brytyjski state pension forecast nie potwierdza, że wszystkie lata zostały zaliczone ani że świadczenie zostanie przyznane w określonej wysokości. Firma deklaruje 22 lata doświadczenia w obsłudze i doradztwie dotyczącym spółek zagranicznych. To wsparcie proceduralne, nie gwarancja emerytury ani konkretnego wyniku.
Masz wątpliwości dotyczące brakujących okresów lub dokumentów? Skontaktuj się z Drozd.biz w sprawie lat emerytalnych w UK i omów możliwe dalsze działania. Zacznij od uporządkowania informacji, a kolejne decyzje podejmuj na podstawie zweryfikowanych danych.
Najczęściej zadawane pytania o brytyjską prognozę emerytury
Jak złożyć wniosek o brytyjski State Pension forecast?
Wniosek możesz złożyć przez internet albo pocztą, korzystając z formularza BR19, jeśli nie możesz skorzystać z usługi online. Zacznij od instrukcji na GOV.UK, aby wybrać dostępną dla Ciebie ścieżkę i sprawdzić aktualne wymogi identyfikacji. W usłudze internetowej może być potrzebne konto Government Gateway. Wypełnij formularz papierowy i wyślij go zgodnie z aktualnymi wskazówkami.
Czy mogę uzyskać brytyjską prognozę emerytury, mieszkając w Polsce?
Tak, możesz ubiegać się o prognozę, mieszkając w Polsce. Sprawdź, czy możesz skorzystać z usługi internetowej. Jeśli nie, wyślij formularz BR19. Aktualne informacje o sposobach złożenia wniosku i wymaganiach znajdziesz na GOV.UK. Samo miejsce zamieszkania nie przesądza o prawie do świadczenia, znaczenie ma Twoja indywidualna historia ubezpieczenia w Wielkiej Brytanii.
Czym różni się State Pension forecast od National Insurance record?
State Pension forecast przedstawia szacunkową wysokość przyszłego świadczenia, a National Insurance record pokazuje zapis dotyczący lat składkowych lub zaliczonych. Informacje te są powiązane, ale nie są tym samym. Porównaj okresy widoczne w ewidencji z własną historią pracy i posiadanymi dokumentami. Jeśli zauważysz różnicę, zanotuj ją i wyjaśnij, zamiast od razu zakładać, że zapis jest błędny.
Co zrobić, jeśli w ewidencji National Insurance brakuje roku pracy?
Zapisz, którego okresu dotyczy brak, i zbierz dostępne informacje o zatrudnieniu lub składkach, takie jak korespondencja czy dokument P60, jeśli go posiadasz. Następnie skorzystaj z aktualnych wskazówek GOV.UK, by wyjaśnić rozbieżność we właściwym brytyjskim urzędzie. Nie zakładaj, że sam dokument wystarczy do zaliczenia roku. Najpierw ustal, czy ewidencja wymaga korekty, a dopiero potem rozważ dalsze działania.
Czy mogę dopłacić składki, aby zwiększyć State Pension?
Możliwość dobrowolnej wpłaty i jej wpływ na Twoją sytuację zależą od indywidualnej historii oraz aktualnych zasad. Najpierw sprawdź prognozę i ewidencję National Insurance. Następnie sprawdź w oficjalnych wskazówkach, czy dany okres można uzupełnić i jakie mogą być tego skutki. Nie podejmuj decyzji wyłącznie na podstawie szacowanej kwoty z prognozy. Dodatkowa wpłata nie gwarantuje określonego wzrostu świadczenia.
Czy State Pension forecast gwarantuje konkretną kwotę emerytury?
Nie. Prognoza jest szacunkiem przyszłego świadczenia opartym na dostępnych informacjach i nie stanowi decyzji o przyznaniu emerytury. Nie gwarantuje też wypłaty konkretnej kwoty. Porównaj jej treść z ewidencją National Insurance i wyjaśnij zauważone rozbieżności. Ostateczna sytuacja zależy od Twojej historii ubezpieczenia oraz zasad mających zastosowanie do Twojego przypadku.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.