
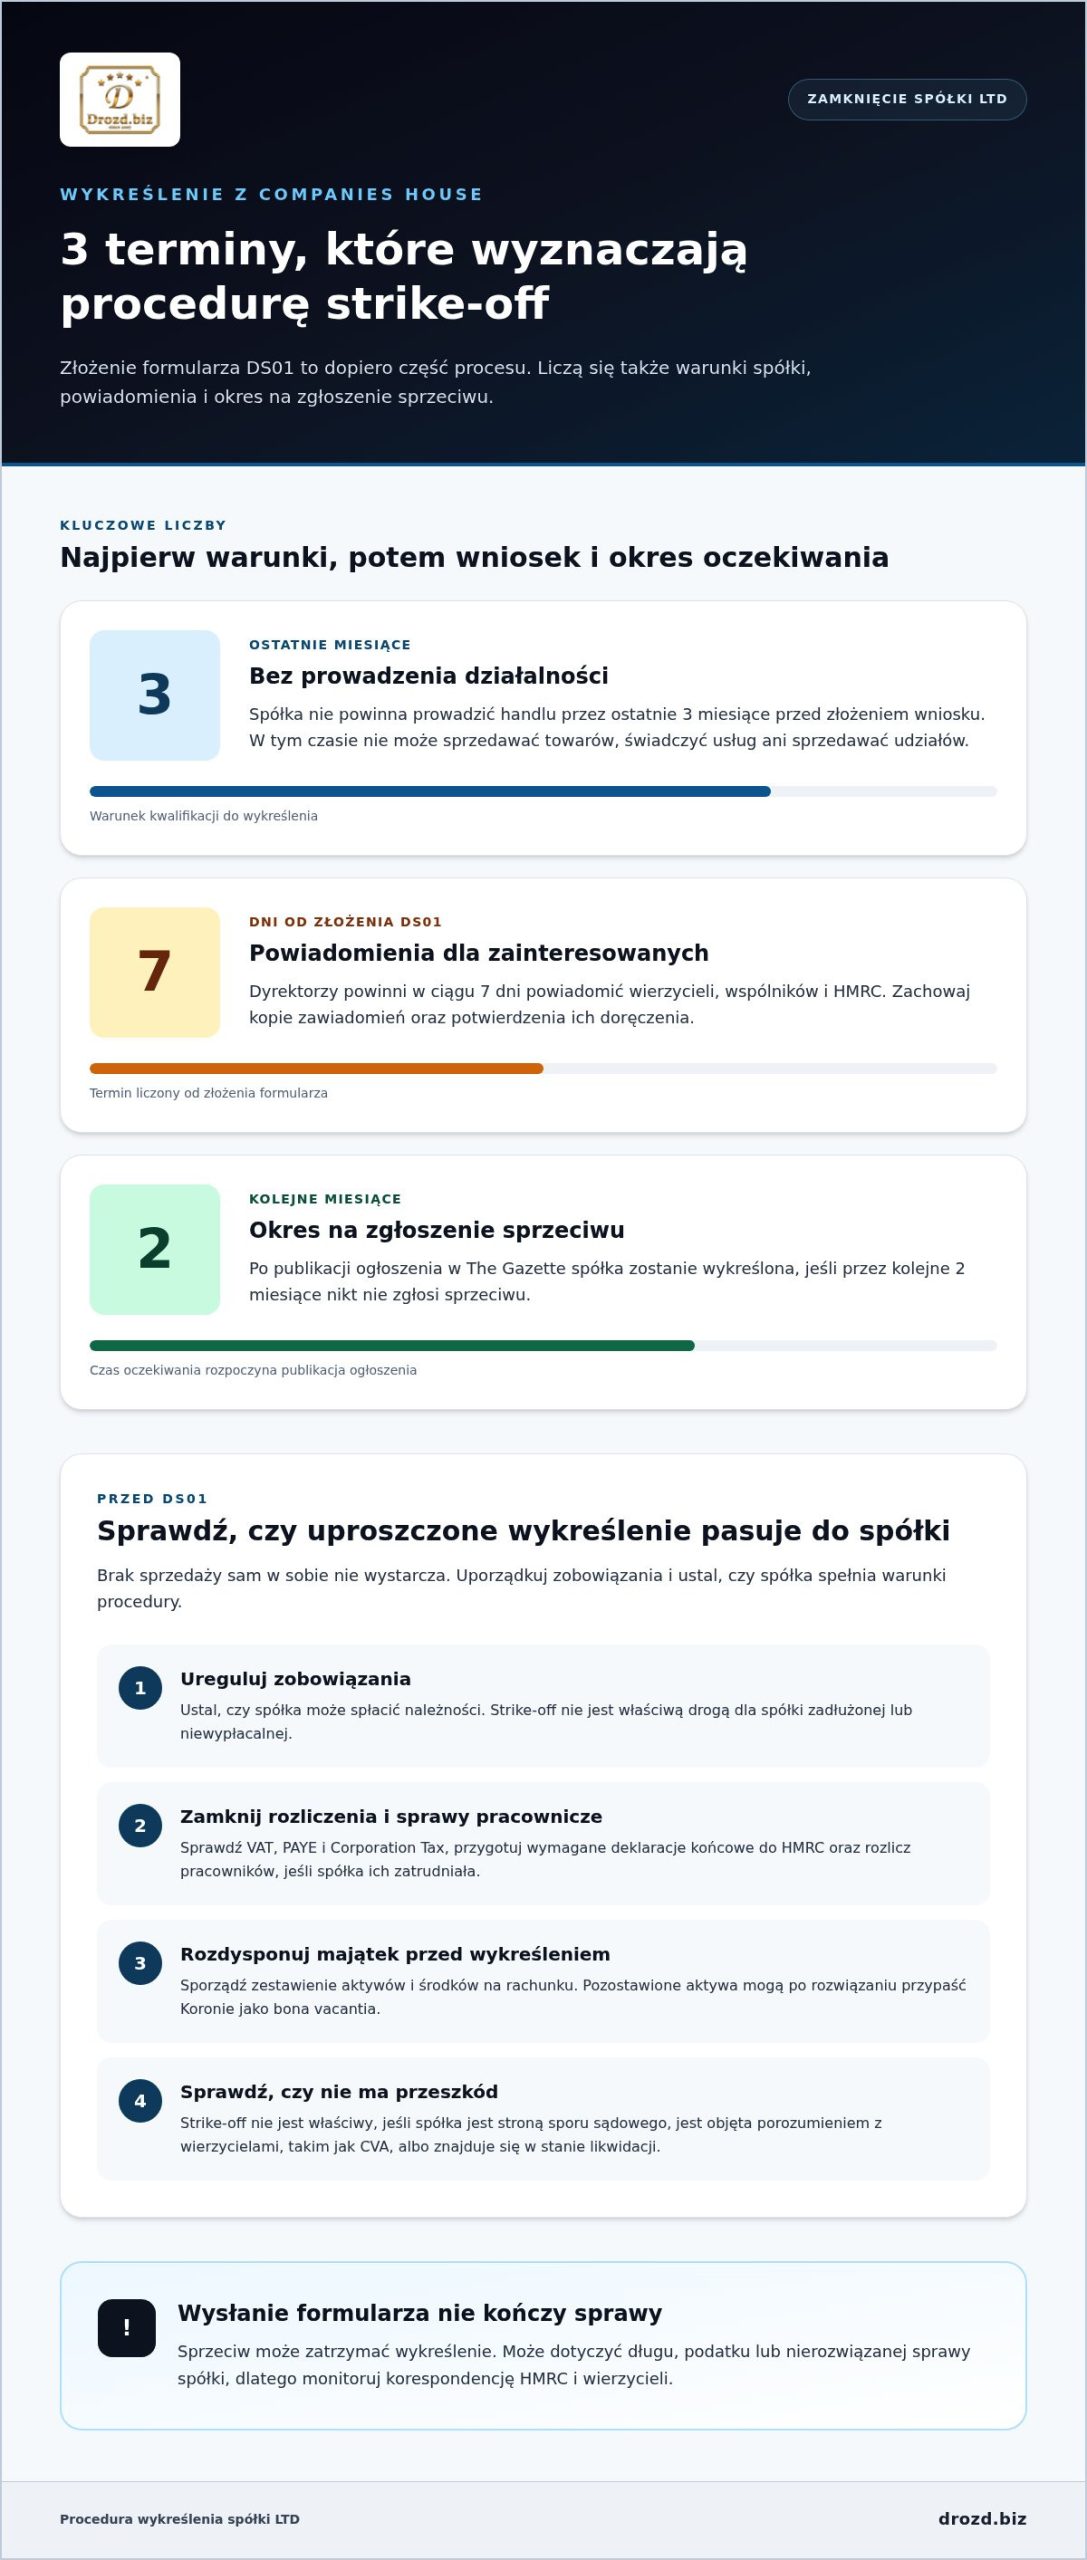
Zamknięcie spółki LTD nie sprowadza się do wysłania jednego formularza. Strike-off jest możliwy, gdy spółka spełnia wymagane warunki, w tym nie prowadzi działalności przez ostatnie 3 miesiące i uregulowała zobowiązania. Po publikacji ogłoszenia w The Gazette Companies House wykreśli spółkę, jeśli przez kolejne 2 miesiące nikt nie zgłosi sprzeciwu.
Nic dziwnego, że chcesz poznać procedurę i koszty, zanim podejmiesz decyzję. Złożenie wniosku to tylko część procesu: trzeba też uporządkować rozliczenia z HMRC, zamknąć sprawy pracownicze, jeśli spółka zatrudniała pracowników, i rozdysponować majątek. Pozostawione środki lub inne aktywa mogą nie trafić do udziałowców.
W tym artykule przeprowadzimy Cię przez strike-off spółki LTD, od sprawdzenia warunków i złożenia formularza DS01 po podatki i podział majątku. Wyjaśnimy, od czego zależą koszty procedury, kiedy wykreślenie nie będzie właściwą drogą oraz jakie alternatywy warto rozważyć. Dzięki temu łatwiej ocenisz, czy uproszczone zamknięcie pasuje do sytuacji Twojej spółki.
Najważniejsze wnioski
- Najpierw oceń, czy spółka spełnia warunki strike-off, a nie tylko czy zakończyła działalność.
- Według Companies House, po publikacji ogłoszenia w The Gazette spółkę wykreślą, jeśli przez kolejne 2 miesiące nikt nie zgłosi sprzeciwu.
- Uporządkuj rozliczenia podatkowe i sprawy pracownicze oraz zdecyduj, co zrobić z majątkiem spółki przed jej wykreśleniem.
- Jeśli spółka ma długi lub nie jest wypłacalna, sprawdź, czy formalna likwidacja będzie właściwsza niż strike-off.
- Poznaj kolejne kroki procedury i czynniki wpływające na koszty, zanim złożysz wniosek o wykreślenie.
Co należy ustalić przed złożeniem wniosku?
Przed złożeniem wniosku uporządkuj rozliczenia, zobowiązania i dokumenty spółki. Polski rezydent rozlicza otrzymane środki w Polsce; dochód z udziału w zyskach osób prawnych jest wskazany w art. 30a ust. 1 pkt 4 ustawy o PIT. Uwzględnij też umowę między Polską a Wielką Brytanią oraz Konwencję MLI.
-
Rozlicz podatki i księgowość spółki
Zamknij księgi na dzień zakończenia działalności i przygotuj końcowe dane finansowe. Ustal, czy spółka rozliczała VAT, PAYE i Corporation Tax. Złóż wymagane deklaracje końcowe do HMRC, w tym Company Tax Return, i ureguluj należne podatki. Sprawdź też, czy nie pozostały niezłożone sprawozdania ani zaległe rozliczenia. Mogą opóźnić procedurę lub wywołać sprzeciw.
Przygotuj zestawienie należności, zobowiązań, aktywów i środków na rachunku. Przed wykreśleniem zdecyduj, jak rozdysponujesz majątek spółki. Pozostawione aktywa mogą po rozwiązaniu przypaść Koronie jako bona vacantia.
-
Przygotowanie wniosku i powiadomienie zainteresowanych
Wypełnij formularz DS01 i uzyskaj podpisy wymagane od dyrektorów spółki. Przed wysłaniem porównaj dane we wniosku z dokumentami rejestrowymi oraz ustal, kto musi otrzymać jego kopię. Dyrektorzy powinni powiadomić wierzycieli, wspólników i HMRC w ciągu 7 dni od złożenia DS01. Zachowaj kopie wysłanych zawiadomień i potwierdzenia ich doręczenia.
Nie pomijaj wierzyciela tylko dlatego, że spółka nie prowadzi już sprzedaży. Nierozliczone zobowiązanie może wywołać sprzeciw wobec wykreślenia. Jeśli pojawi się błąd lub przeszkoda proceduralna, dostosuj dalsze kroki do sytuacji. Samo złożenie wniosku nie gwarantuje zakończenia sprawy.
-
Sprawdzenie publikacji i terminu sprzeciwu
Po złożeniu DS01 sprawdź, czy Companies House opublikował ogłoszenie w The Gazette. To publikacja rozpoczyna okres, w którym zainteresowane strony mogą zgłosić sprzeciw. Według Companies House spółka zostanie wykreślona, jeśli przez kolejne 2 miesiące nikt nie zgłosi sprzeciwu. Monitoruj korespondencję i reakcje HMRC oraz wierzycieli, zamiast uznawać samo wysłanie formularza za koniec procedury.
Sprzeciw może zatrzymać wykreślenie, dlatego szybko ustal jego przyczynę. Może dotyczyć długu, podatku lub nierozwiązanej sprawy spółki. Jeśli to możliwe, usuń wskazaną przeszkodę i zachowaj dowody podjętych działań. Dzięki temu dyrektorzy będą wiedzieć, czy procedura może być kontynuowana.
-
Zachowaj dokumenty dotyczące Waiver Letter
Jeśli w sprawie pojawia się Waiver Letter, dołącz go do dokumentacji zamknięcia i ustal, czego dotyczy. Nie traktuj samego pisma jako potwierdzenia, że wszystkie zobowiązania spółki zostały uregulowane. Porównaj jego treść z rozliczeniami i korespondencją dotyczącą wierzycieli. Pojedynczy dokument nie oznacza zakończenia całego procesu.
Po wykreśleniu zainteresowana strona może wystąpić do sądu o przywrócenie spółki do rejestru. Przechowuj więc dokumenty potwierdzające rozliczenia, powiadomienia i podział majątku. Mogą pomóc wyjaśnić, jakie działania dyrektorzy podjęli przed wykreśleniem.
-
Ustal możliwe dalsze procedury
Jeśli spółka jest niewypłacalna, nie traktuj strike-off jako zamiennika likwidacji. Wierzyciel może wystąpić o przymusową likwidację, a jego interesy mają pierwszeństwo przy spłacie zadłużenia. Ustal, czy firma jest w stanie uregulować wszystkie należności. Jeśli nie, rozważ formalną procedurę likwidacyjną zamiast wniosku o wykreślenie.
Oddziel brytyjskie zamknięcie spółki od polskiego rozliczenia otrzymanych środków. Zbierz dokumenty dotyczące wypłat dla udziałowców i ich podstawy. Następnie uwzględnij właściwe zasady opodatkowania transgranicznego. Taka kolejność pomaga uporządkować formalności po obu stronach i zachować dokumentację podjętych decyzji.
Jak zamknąć spółkę LTD poprzez strike-off?
Strike-off to wykreślenie spółki LTD z rejestru Companies House, gdy firma spełnia warunki i nie wymaga formalnej likwidacji. Procedura strike-off spółki LTD i jej koszty zależą od sposobu złożenia wniosku oraz spraw, które trzeba uporządkować przed zamknięciem. Companies House pobiera opłatę za DS01, a dodatkowe wydatki mogą wynikać z rozliczeń i dokumentacji.
-
Sprawdzenie kwalifikacji spółki do strike-off
Najpierw sprawdź, czy spółka zakończyła działalność i może uregulować zobowiązania. Nie powinna prowadzić handlu przez ostatnie 3 miesiące. W tym okresie nie może sprzedawać towarów, świadczyć usług ani sprzedawać udziałów. Sprawdź również, czy nie zmieniała nazwy w tym czasie.
Strike-off nie jest właściwą drogą dla spółki zadłużonej, będącej stroną sporu sądowego albo objętej porozumieniem z wierzycielami, takim jak CVA. Firma nie może też być w stanie likwidacji. Zbierz aktualne zestawienie zobowiązań i aktywów, aby ustalić, czy wykreślenie będzie odpowiednią procedurą.
-
Potwierdzenie warunków wykreślenia z Companies House
Porównaj dane rejestrowe z dokumentami spółki i ustal, kto podpisze DS01. Wniosek podpisują wszyscy albo większość dyrektorów. Sprawdź też, czy spółka nie ma nierozstrzygniętych roszczeń ani nieuregulowanych płatności wobec HMRC. Brak sprzedaży nie oznacza automatycznie, że wszystkie warunki zostały spełnione.
Jeśli firma zatrudniała pracowników, rozlicz wypłaty i PAYE. Poinformuj HMRC o zakończeniu zatrudniania. Przed złożeniem formularza ustal również, co stanie się z rachunkiem bankowym, umowami i pozostałymi aktywami. Dzięki temu wniosek nie wyprzedzi koniecznych rozliczeń.
-
Ustalenie kosztów procedury
Przygotuj osobny wykaz opłaty za złożenie DS01 oraz kosztów pracy potrzebnej do zamknięcia spółki. Opłata Companies House zależy od wybranej metody złożenia formularza. Dodatkowe wydatki mogą obejmować przygotowanie końcowych rozliczeń, uporządkowanie ksiąg lub obsługę zaległości.
Dlatego koszty strike-off spółki LTD oceń na podstawie konkretnych braków w dokumentacji i sytuacji finansowej. Przykładowo niezłożona deklaracja wymaga innych działań niż nierozliczona faktura. Spisz obowiązki do wykonania przed DS01, a następnie oddziel opłatę rejestrową od kosztów związanych z doprowadzeniem spraw firmy do porządku.
-
Rozważenie przywrócenia spółki po wykreśleniu
Jeśli Companies House wykreślił spółkę z powodu niezłożonych dokumentów, sprawdź możliwość administrative restoration, czyli przywrócenia do rejestru. W określonych przypadkach można z niej skorzystać maksymalnie przez 6 lat od wykreślenia. Ustal przyczynę usunięcia firmy i przygotuj dokumenty wymagane do rozpatrzenia sprawy.
Przywrócenie spółki nie rozwiązuje każdego problemu. Jeśli firma jest niewypłacalna, może być potrzebna formalna likwidacja, a nie kolejny wniosek o wykreślenie. Wybór zależy od wypłacalności, zobowiązań i celu działania. Rozstrzygnij te kwestie przed rozpoczęciem kolejnej procedury.
Dlaczego spółki Ltd są wykreślane z rejestru Companies House?
Wykreślenie może być planowanym zakończeniem działalności albo skutkiem niewypełnienia obowiązków rejestrowych. Ustal, która sytuacja dotyczy Twojej spółki, zanim potraktujesz jej usunięcie z Companies House jako zwykłą formalność.
- Ustal powód zamknięcia. Właściciele mogą dobrowolnie zakończyć działalność, gdy firma nie pasuje już do ich planów biznesowych. To inna sytuacja niż działania Companies House po niezłożeniu wymaganych dokumentów. W pierwszym przypadku dyrektorzy planują zamknięcie i porządkują sprawy spółki. W drugim wykreślenie może nastąpić bez takiego planu, dlatego sprawdź, czy firma otrzymywała wcześniej korespondencję rejestrową.
Przejrzyj dokumenty otrzymane od Companies House oraz historię złożonych sprawozdań. Jeśli wykreślenie wynika z zaległości rejestrowych, ustal, których dokumentów brakuje i jakiego okresu dotyczą. Dzięki temu ocenisz, czy chodzi o zamknięcie nieaktywnej firmy, czy o problem wymagający uzupełnienia obowiązków.
- Oceń, czy spółka rzeczywiście zaprzestała działalności. Według Companies House spółka LTD ubiegająca się o strike-off nie powinna prowadzić działalności przez ostatnie 3 miesiące. Nie sprowadzaj tej oceny wyłącznie do braku sprzedaży. Przejrzyj faktury, rachunki i umowy, aby ustalić, czy firma nadal kupowała towary, świadczyła usługi lub wykonywała zobowiązania wobec kontrahentów.
Brak nowych zamówień nie oznacza, że wszystkie sprawy są zakończone, jeśli spółka nadal realizuje wcześniejszą umowę. Porównaj daty dokumentów handlowych z okresem nieaktywności. Taki przegląd pomoże dyrektorom ocenić, czy wniosek odzwierciedla rzeczywistą sytuację firmy, a nie tylko jej plany.
- Rozróżnij wykreślenie od formalnej likwidacji. Strike-off usuwa spółkę z rejestru, natomiast MVL obejmuje formalne rozliczenie wypłacalnej firmy z udziałem likwidatora. To ważne zwłaszcza wtedy, gdy spółka ma aktywa do podziału. Jeśli są wierzyciele lub firma nie może regulować należności, wykreślenie nie rozwiąże problemu zadłużenia. Zapisz więc w dokumentacji dyrektorów powód zamknięcia i podstawę wyboru procedury.
Przy planowanym wykreśleniu kontroluj przebieg publikacji w The Gazette. Companies House publikuje ogłoszenie, a brak sprzeciwu przez kolejne 2 miesiące pozwala na wykreślenie. To czas na reakcję zainteresowanych stron, nie okres dodatkowej działalności. Jeśli wpłynie sprzeciw, ustal jego podstawę, zamiast zakładać, że wpis zostanie usunięty zgodnie z pierwotnym planem.
- Przygotuj archiwum spółki, zanim przestanie istnieć. Uporządkuj dokumenty handlowe, wyciągi bankowe, umowy, rozliczenia podatkowe i korespondencję z Companies House. Oddziel dokumenty udziałowców od akt pracowniczych i księgowych. Dzięki temu łatwiej odtworzysz przebieg decyzji, na przykład gdy pojawi się pytanie o konkretną wypłatę lub rozliczenie z kontrahentem.
Zachowaj również uchwały, zestawienie majątku i potwierdzenia jego przekazania. Nie polegaj wyłącznie na dostępie do dawnych systemów ani rachunku firmy. Spójne archiwum pokazuje, dlaczego spółkę zamknięto i jak dyrektorzy uporządkowali jej sprawy. Przygotuj dokumenty przed utratą do nich dostępu, a nie dopiero wtedy, gdy trzeba będzie je odtworzyć.
Końcowe rozliczenia podatkowe i podział majątku
Przed wykreśleniem zamknij rozliczenia z HMRC, spłać zobowiązania i rozdysponuj majątek. Jeśli jesteś polskim rezydentem podatkowym, uwzględnij również polskie rozliczenie wypłat otrzymanych z brytyjskiej spółki.
- Sporządź końcowe zestawienie finansowe spółki, obejmujące przychody, koszty, należności, zobowiązania i aktywa. Porównaj dane z wyciągami bankowymi, fakturami oraz umowami. Dzięki temu wykryjesz różnice przed końcowym rozliczeniem, takie jak niezapłacona faktura czy nieujęty zakup. Przygotuj też ostatnie sprawozdanie finansowe i dokumenty podatkowe. Uporządkowany komplet ułatwi przedstawienie HMRC rzeczywistej sytuacji spółki.
- Zamknij rozliczenia z HMRC dotyczące Corporation Tax, VAT oraz PAYE, jeśli spółka ich dotyczyła. Złóż końcowy formularz CT600 i Company Tax Return, a zaległe podatki zapłać przed wykreśleniem. Jeśli spółka zatrudniała pracowników, zakończ obowiązki związane z wypłatami i rozliczeniem PAYE. Sprawdź, czy deklaracje obejmują ostatni okres prowadzenia działalności. Brak końcowego rozliczenia może skutkować karami za zaległe deklaracje.
- Ureguluj długi i zakończ umowy przed rozdysponowaniem środków. Sporządź listę wierzycieli, dostawców, pracowników oraz płatności należnych HMRC. Ustal z kontrahentami końcowe kwoty i zamknij zobowiązania. Następnie rozwiąż lub przenieś umowy, których spółka nie będzie już realizować. Rachunek bankowy zamknij dopiero po rozliczeniu ostatnich wpływów, opłat i przelewów. Nie pozostawiaj na nim środków ani aktywów.
- Ustal sposób przekazania majątku udziałowcom i jego skutki podatkowe. Zapisz, jakie środki, sprzęt lub prawa otrzymuje każdy udziałowiec. Przekazanie majątku może wiązać się z podatkiem od zysków kapitałowych, a jego rozliczenie zależy od rodzaju aktywa i okoliczności przekazania. Wypłaty z likwidacji spółki LTD polskiemu rezydentowi podatkowemu są najczęściej opodatkowane w Polsce stawką 19% jako dochód z udziału w zyskach osób prawnych. Uwzględnij umowę między Polską a Wielką Brytanią oraz Konwencję MLI.
- Poproś doradcę podatkowego lub prawnego o analizę dokumentów, gdy rozliczenie obejmuje kilka rodzajów majątku albo zobowiązań transgranicznych. Przekaż mu końcowe sprawozdanie, CT600, wyciągi bankowe i zestawienie wypłat dla udziałowców. Doradca powinien rozpatrzyć charakter wypłaty, status polskiego rezydenta i właściwe zasady umowy podatkowej. Przy procedurze MVL uwzględnij również dokumenty likwidacyjne. Zachowaj kopie decyzji oraz potwierdzeń płatności jako dowód zamknięcia spraw.
Przekazanie majątku udziałowcom może wiązać się z podatkiem dochodowym, gdy jego wartość przekroczy 25 000 GBP. Może też mieć zastosowanie podatek określany jako Capital Gain Tax, dlatego znaczenie ma sposób przekazania aktywów. Przy MVL wypłaty dla udziałowców są dokonywane jako podział kapitału i opodatkowane jako zyski kapitałowe, a nie dochody.
Podziel majątek spółki między udziałowców przed wykreśleniem, ponieważ niepodzielony majątek przejdzie na własność skarbu państwa. W wielu przypadkach udziałowcy korzystający z Business Asset Disposal Relief mogą płacić 10% podatku od wypłat z MVL. Zachowaj dokumenty potwierdzające podział i wypłaty, aby wykazać, komu przypadły poszczególne składniki majątku oraz jak zakwalifikowano przekazane środki.
Dostępne sposoby zamknięcia spółki LTD w Wielkiej Brytanii
Dobierz sposób zamknięcia do wypłacalności spółki, jej majątku i sytuacji wierzycieli. Sama decyzja o zakończeniu działalności nie przesądza o wyborze właściwej procedury.
- Rozważ strike-off, gdy spółka zakończyła działalność, a jej sprawy można uporządkować bez formalnego postępowania likwidacyjnego. To wykreślenie z rejestru Companies House, a nie podział majątku prowadzony przez likwidatora. Różnica ma znaczenie, jeśli firma posiada aktywa, nierozliczone należności lub zobowiązania wobec kontrahentów.
Przed wyborem tej drogi oceń, czy wszystkie sprawy można zamknąć przed wykreśleniem. Jeśli spółka ma na przykład należność od klienta, ustal, czy zostanie odzyskana i komu przypadną otrzymane środki. Strike-off sprawdzi się przy uporządkowanej sytuacji, nie jako sposób na pozostawienie otwartych spraw.
- Porównaj strike-off z Members’ Voluntary Liquidation, czyli dobrowolną likwidacją wypłacalnej spółki. W MVL likwidator prowadzi formalne zakończenie spraw firmy i podział jej majątku. Dyrektorzy oceniają aktywa oraz zobowiązania, a oświadczenie o wypłacalności opierają na bilansie. Uchwałę o MVL musi poprzeć co najmniej 75% udziałowców.
MVL może być odpowiednią procedurą dla firmy, która ma majątek do rozdysponowania i potrzebuje uporządkowanego procesu. Przed wyborem zestaw wartość aktywów z długami i ustal, czy są spory dotyczące własności. Jeśli podział majątku wymaga formalnego rozliczenia, samo wykreślenie może nie wystarczyć.
- Jeśli firma nie reguluje zobowiązań, rozważ likwidację niewypłacalnej spółki zamiast strike-off. W dobrowolnej likwidacji wierzycieli postępowaniem zarządza licencjonowany zarządca upadłościowy. Zajmuje się majątkiem i roszczeniami wierzycieli. Ich interesy mają pierwszeństwo przed interesami dyrektorów i udziałowców.
Przygotuj zestawienie zaległych rachunków, należności i dostępnego majątku. Następnie ustal, czy spółka może terminowo regulować zobowiązania. Jeśli nie, wykreślenie nie rozwiąże problemu braku płynności. Wybór procedury likwidacyjnej powinien uwzględniać sytuację finansową i roszczenia wierzycieli.
- Uwzględnij również przymusową likwidację, jeśli sprawę wnosi wierzyciel. W tym trybie majątek spółki może zostać wykorzystany do rozliczenia roszczeń. Ewentualna nadwyżka może trafić do udziałowców dopiero po zaspokojeniu wierzycieli zgodnie z kolejnością roszczeń.
W praktyce wybór sprowadza się do trzech pytań: czy spółka jest wypłacalna, czy ma majątek wymagający formalnego podziału i czy wierzyciele dochodzą należności. Odpowiedzi pomogą odróżnić uproszczony strike-off od MVL lub likwidacji niewypłacalnej. Jeśli potrzebujesz uporządkować warianty zamknięcia z pomocą ekspertów Drozd.biz, omów sytuację swojej spółki.
Dobrowolna likwidacja MVL spółki LTD w Wielkiej Brytanii trwa zwykle 6-12 miesięcy. Przymusowa likwidacja może dotyczyć niewypłacalnej spółki niezdolnej spłacić zadłużenia o wartości £750 lub więcej.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga przejść od decyzji o założeniu spółki do jej rejestracji w Wielkiej Brytanii. Jeśli po zamknięciu dotychczasowej firmy planujesz rozpocząć działalność od nowa, możesz skorzystać z rejestracji spółki LTD i dobrać dalsze wsparcie do swoich potrzeb.
Kompleksowa obsługa abonamentowa obejmuje bieżące sprawy spółki, a adres rejestrowy i obsługa korespondencji prywatnej pomagają uporządkować jej funkcjonowanie. Dostępna jest także optymalizacja składek emerytalnych. To rozwiązania dla przedsiębiorców, którzy chcą zaplanować kolejną strukturę, zamiast przenosić do niej nieuporządkowane sprawy poprzedniej firmy.
Jeśli rozważasz założenie spółki LTD, skontaktuj się z Drozd.biz lub odwiedź drozd.biz.
Zaplanuj kolejny etap działalności
Zamknięcie spółki to także moment, by zdecydować, jaką formę będzie miał Twój kolejny projekt. Zanim ruszysz dalej, oddziel sprawy zakończonej firmy od przyszłych planów i określ, jakiego wsparcia potrzebujesz przy nowej strukturze. Fraza „strike-off spółki LTD, procedura i koszty” opisuje tylko część decyzji. Równie ważne jest dopasowanie sposobu prowadzenia przyszłej działalności do Twoich celów.
Jeśli rozważasz brytyjską spółkę, Drozd.biz oferuje jej rejestrację, kompleksową obsługę abonamentową oraz adres rejestrowy z obsługą korespondencji prywatnej. Wybierz zakres wsparcia dopasowany do swoich planów, zamiast przenosić do nowego przedsięwzięcia przypadkowe rozwiązania.
Skontaktuj się z Drozd.biz, aby porozmawiać o następnym kroku. Dobry plan pozwala ruszyć dalej z jasnym kierunkiem i większym spokojem.
Najczęściej zadawane pytania
Co dzieje się z firmą po wykreśleniu z rejestru?
Po wykreśleniu spółka przestaje istnieć jako podmiot zarejestrowany, a pozostawiony majątek może przypaść Koronie jako bona vacantia. Dotyczy to między innymi pieniędzy na rachunku, sprzętu czy praw majątkowych. W określonych przypadkach można wystąpić o przywrócenie spółki po wykreśleniu. Zachowaj więc dokumenty finansowe i potwierdzenia rozdysponowania aktywów, zamiast traktować wykreślenie jako koniec wszystkich spraw.
Co musisz wiedzieć przed likwidacją spółki?
Przed likwidacją ustal, czy spółka jest wypłacalna, jakie ma zobowiązania i kto ma otrzymać jej majątek. Sprawdź też terminy raportowania: Annual Accounts składa się w terminie 9 miesięcy od zakończenia roku finansowego, a Confirmation Statement składa się co roku. Zbierz umowy, wyciągi, faktury i dokumenty podatkowe. Dzięki temu łatwiej ocenisz, czy wystarczy wykreślenie, czy potrzebna będzie formalna likwidacja.
Formularz DS01, co to i kto składa?
DS01 to formularz składany w Companies House z wnioskiem o wykreślenie spółki z rejestru. Podpisują go wszyscy albo większość dyrektorów. Po złożeniu wniosku dyrektorzy powinni przekazać jego kopię zainteresowanym, w tym wierzycielom, wspólnikom i HMRC, w ciągu 7 dni. Zachowaj kopię formularza oraz potwierdzenia powiadomień. Ułatwi to ustalenie, kiedy rozpoczęła się procedura i kogo poinformowano.
Jakie warunki musi spełniać brytyjska spółka Ltd, aby złożyć wniosek o strike-off?
Spółka powinna zakończyć działalność i być w stanie uregulować zobowiązania. Nie może być w trakcie likwidacji ani objęta porozumieniem z wierzycielami, takim jak CVA. Znaczenie mogą mieć również ostatnie działania spółki, dlatego przed złożeniem wniosku warto sprawdzić, czy nie wpływają one na możliwość strike-off. Przed złożeniem DS01 zestaw te warunki z dokumentami spółki i jej bieżącą sytuacją prawną.
Jak krok po kroku złożyć wniosek DS01 o wykreślenie spółki Ltd?
Najpierw uporządkuj sprawy podatkowe, zobowiązania i majątek. Następnie wypełnij DS01, uzyskaj wymagane podpisy dyrektorów i złóż formularz do Companies House. W ciągu 7 dni przekaż kopię zainteresowanym stronom. Potem obserwuj publikację ogłoszenia w The Gazette i korespondencję dotyczącą ewentualnego sprzeciwu. Zachowaj kopie dokumentów na każdym etapie, aby móc odtworzyć przebieg zamknięcia.
Jak długo trwa wykreślenie spółki Ltd i jakie są etapy publikacji w Gazette?
Po przyjęciu wniosku Companies House publikuje ogłoszenie o planowanym wykreśleniu w The Gazette. Zgodnie z Companies House spółka zostanie wykreślona, jeśli przez kolejne 2 miesiące nikt nie zgłosi sprzeciwu. Sprzeciw może zmienić przebieg sprawy, dlatego w czasie publikacji monitoruj korespondencję urzędową i reakcje wierzycieli. Samo wysłanie DS01 nie oznacza jeszcze, że spółka została wykreślona.
Jakie obowiązki podatkowe wobec HMRC trzeba spełnić przed strike-off?
Przed wykreśleniem zamknij rozliczenia spółki z HMRC. Złóż końcowe zeznanie podatkowe i formularz CT600, jeśli dotyczy, oraz ureguluj zaległe podatki. Sprawdź także VAT i PAYE, jeśli spółka była zarejestrowana do tych rozliczeń lub zatrudniała pracowników. Uzgodnij kwoty z ewidencją i wyciągami bankowymi, a potwierdzenia złożenia deklaracji oraz płatności przechowuj razem z dokumentacją zamknięcia.
Jakie są różnice między strike-off a likwidacją Members’ Voluntary Liquidation lub insolwencyjną?
Strike-off służy wykreśleniu spółki, która zakończyła działalność i może uporządkować sprawy przed złożeniem wniosku. Members’ Voluntary Liquidation dotyczy wypłacalnej spółki i obejmuje formalny podział jej majątku; uchwałę popiera co najmniej 75% udziałowców. Przy niewypłacalności właściwsza może być likwidacja prowadzona z uwzględnieniem roszczeń wierzycieli. O wyborze decydują wypłacalność, aktywa, długi i potrzeba formalnego rozliczenia majątku.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.