
Jeśli faktyczny zarząd brytyjskiej spółki LTD sprawujesz z Polski, polskie organy podatkowe mogą uznać ją za polskiego rezydenta podatkowego i opodatkować jej dochody CIT w Polsce. Zarządzanie brytyjską spółką z terytorium Polski nie jest więc neutralne podatkowo tylko dlatego, że firma została zarejestrowana w Wielkiej Brytanii. Sam brak oddziału również nie przesądza o braku obowiązków w Polsce.
Możesz zakładać, że brytyjski adres spółki i brak wpisu do polskiego rejestru wystarczą, by uniknąć polskich zasad. Kluczowe jest jednak to, gdzie zapadają najważniejsze decyzje i czy w Polsce działa stała placówka albo przedstawiciel regularnie zawierający umowy. Te okoliczności wpływają na ocenę ryzyka.
W tym artykule dowiesz się, czym różni się rezydencja podatkowa spółki od Twojej rezydencji jako osoby fizycznej, kiedy LTD może działać w Polsce bez oddziału i jakie obowiązki wiążą się z jego prowadzeniem. Wyjaśniamy też, jak dokumentować zarządzanie i co oznacza sytuacja, w której Polska i Wielka Brytania mogą równocześnie rościć sobie prawo do opodatkowania spółki.
Najważniejsze wnioski
- O rezydencji podatkowej spółki może decydować miejsce, w którym faktycznie zapadają kluczowe decyzje, a nie sam adres rejestrowy.
- Brak oddziału w Polsce nie przesądza o braku polskich obowiązków podatkowych. Znaczenie może mieć także stała placówka lub przedstawiciel działający w imieniu spółki.
- Rozdziel ocenę rezydencji podatkowej spółki od własnej rezydencji jako osoby fizycznej. To odrębne kwestie, które mogą wpływać na różne obowiązki.
- Spółka LTD ma własną osobowość prawną i finanse, ale środki na jej rachunku nie są automatycznie prywatnymi pieniędzmi właściciela.
- Przed wyborem struktury działalności ustal, gdzie będzie prowadzony zarząd i jakie konsekwencje podatkowe może mieć działalność spółki w Polsce.
Czym jest rezydencja podatkowa spółki LTD?
Rezydencja podatkowa wskazuje państwo uprawnione do opodatkowania dochodów spółki albo osoby fizycznej. W przypadku LTD znaczenie mają nie tylko dokumenty rejestracyjne, lecz także faktyczne decyzje zarządcze.
Rezydencja spółki a rezydencja osoby fizycznej
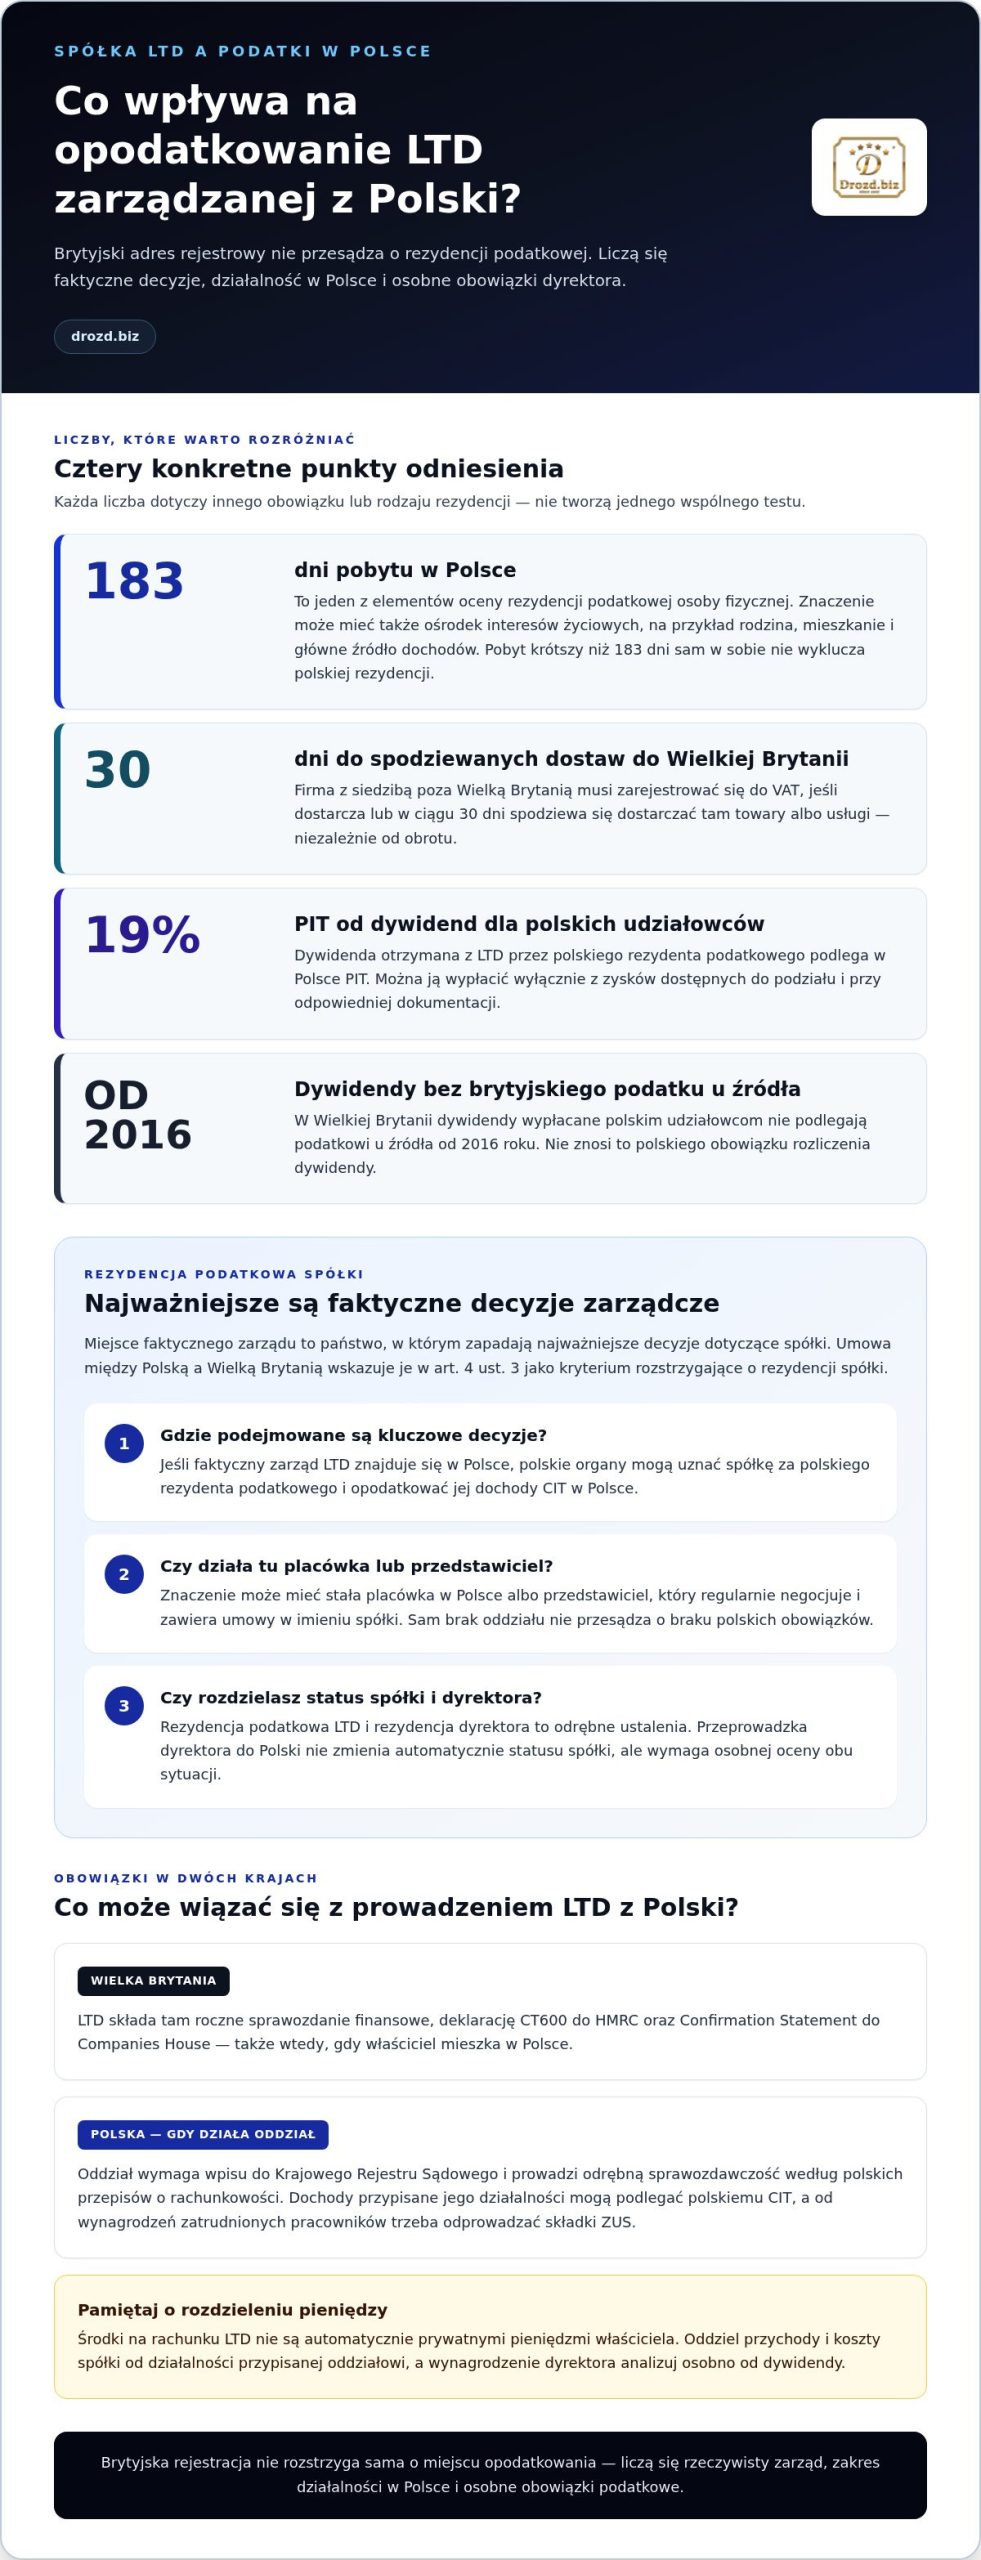
Rezydencja podatkowa spółki LTD i rezydencja jej dyrektora to odrębne ustalenia. Twoja sytuacja osobista nie przesądza automatycznie o rezydencji firmy. Dla osoby fizycznej znaczenie może mieć pobyt w Polsce przez co najmniej 183 dni w roku albo ośrodek interesów życiowych. Rodzina, mieszkanie i główne źródło dochodów pomagają ocenić, gdzie znajduje się ten ośrodek.
Przeprowadzka z Wielkiej Brytanii do Polski nie zmienia automatycznie statusu spółki. Przykładowo, dyrektor może przenieść rodzinę i główne źródło dochodów do Polski, pozostawiając LTD zarejestrowaną w Wielkiej Brytanii. Wtedy trzeba osobno ocenić rezydencję dyrektora i miejsce faktycznego zarządu spółki. Pobyt krótszy niż 183 dni sam w sobie nie wyklucza polskiej rezydencji osoby, jeśli jej centrum interesów osobistych lub gospodarczych znajduje się w Polsce.
Miejsce faktycznego zarządu a rezydencja LTD
Miejsce faktycznego zarządu to państwo, w którym podejmowane są najważniejsze decyzje dotyczące spółki. Ma ono znaczenie przy ustalaniu jej rezydencji podatkowej. HMRC wskazuje, że spółka zarejestrowana w Wielkiej Brytanii co do zasady uzyskuje tam rezydencję, z uwzględnieniem szczególnych wyjątków. Sam wpis w Companies House nie rozstrzyga jednak o miejscu opodatkowania.
Umowa między Polską a Wielką Brytanią wskazuje w art. 4 ust. 3 miejsce faktycznego zarządu jako kryterium rozstrzygające o rezydencji spółki. Jeśli kluczowe decyzje zapadają w Polsce, brytyjski adres rejestrowy nie usuwa ryzyka polskiej rezydencji. Dlatego przy zarządzaniu brytyjską spółką z terytorium Polski ważne są rzeczywiste działania dyrektorów, a nie wyłącznie formalne dokumenty.
Skutki błędnego ustalenia rezydencji
Błędne ustalenie rezydencji może prowadzić do niewłaściwego rozliczania dochodów i sporu o państwo opodatkowania. Jeśli polskie organy uznają, że faktyczny zarząd LTD znajduje się w Polsce, spółka może podlegać polskiemu CIT od całości światowych dochodów. Jednocześnie LTD może nadal podlegać brytyjskiemu systemowi podatkowemu. Umowa między państwami pomaga rozstrzygać takie sytuacje, ale wymaga oceny konkretnych okoliczności.
Rezydencja nie jest jedyną kwestią podatkową po przeprowadzce. Według UK Government firma mająca siedzibę poza Wielką Brytanią musi zarejestrować się do VAT niezależnie od obrotu, jeśli dostarcza lub w ciągu 30 dni spodziewa się dostarczać towary albo usługi do Wielkiej Brytanii. Ustal więc osobno miejsce zarządu, swoją rezydencję oraz obowiązki VAT wynikające z kierunku dostaw.
Czy warto prowadzić LTD mieszkając w Polsce?
Przed podjęciem decyzji porównaj model bez oddziału z rejestracją oddziału w Polsce i ustal, jak będą rozliczane Twoje dochody. Prowadzenie LTD wiąże się z obowiązkami w Wielkiej Brytanii, a działalność w Polsce może oznaczać dodatkowe rozliczenia i sprawozdawczość oddziału.
Działalność LTD w Polsce bez oddziału
Spółka LTD może świadczyć usługi polskim kontrahentom z Wielkiej Brytanii bez rejestracji oddziału, ale sam brak wpisu nie rozstrzyga o jej opodatkowaniu. Znaczenie ma zakres działalności prowadzonej w Polsce oraz to, czy działa tu stała placówka albo przedstawiciel regularnie negocjujący i zawierający umowy.
Oddział nie jest odrębnym podmiotem prawnym. Za jego zobowiązania odpowiada spółka LTD, a dochody przypisane działalności oddziału mogą podlegać polskiemu CIT. Jeśli oddział zatrudnia pracowników, od ich wynagrodzeń trzeba odprowadzać składki ZUS. Rejestracja oddziału wymaga wpisu do Krajowego Rejestru Sądowego, a jego działalność wiąże się z odrębną sprawozdawczością zgodnie z polskimi przepisami o rachunkowości.
Wynagrodzenie dyrektora i dywidendy w Polsce
Wypłata dla dyrektora i dywidenda to dwa różne sposoby przekazywania pieniędzy ze spółki. Polski rezydent podatkowy powinien rozliczyć w Polsce dywidendę otrzymaną z LTD. Dywidendy wypłacane polskim udziałowcom podlegają w Polsce PIT w wysokości 19%, a w Wielkiej Brytanii od 2016 roku nie podlegają podatkowi u źródła.
Dywidendę można wypłacić wyłącznie z zysków dostępnych do podziału i przy odpowiedniej dokumentacji. Nie traktuj salda rachunku jako kwoty automatycznie dostępnej prywatnie. Przy wynagrodzeniu dyrektora uwzględnij jego rolę, sposób wypłaty i własną rezydencję podatkową. Polski rezydent będący dyrektorem LTD może podlegać polskiemu ZUS, dlatego wynagrodzenie i dywidendę analizuj osobno.
Księgowość i sprawozdawczość w dwóch krajach
LTD prowadzi obowiązki sprawozdawcze w Wielkiej Brytanii, nawet gdy jej właściciel mieszka w Polsce. Spółka składa tam roczne sprawozdanie finansowe, deklarację CT600 do HMRC oraz Confirmation Statement do Companies House. Działający w Polsce oddział prowadzi dodatkowo odrębną sprawozdawczość zgodnie z polskimi przepisami o rachunkowości.
Równoległe rozliczenia wymagają porządku w dokumentach: oddzielaj przychody i koszty spółki od działalności przypisanej oddziałowi. Umowa o unikaniu podwójnego opodatkowania między Polską a Wielką Brytanią nie zwalnia z prowadzenia wymaganej dokumentacji. Pozwala natomiast uwzględnić zasady opodatkowania między państwami, gdy ten sam dochód wiąże się z oboma systemami.
Koszty prowadzenia LTD i obsługi podatkowej
Koszty prowadzenia brytyjskiej spółki LTD i obsługi podatkowej przy zarządzaniu z Polski zależą od obowiązków spółki w Wielkiej Brytanii oraz od tego, czy działalność wymaga polskich rozliczeń VAT, prowadzenia oddziału lub dokumentacji pracowniczej. Nie ma jednej kwoty odpowiedniej dla każdego modelu.
Uwzględnij w kalkulacji przygotowanie brytyjskich sprawozdań, rozliczenie Corporation Tax oraz księgowanie operacji spółki. Oddział oznacza dodatkową polską sprawozdawczość i rozliczanie przypisanych mu dochodów. Jeśli prowadzisz równolegle polską JDG, możesz świadczyć usługi na rzecz własnej LTD i wystawiać jej faktury. Ceny tych usług powinny być rynkowe, a ich zakres opisany w umowach i udokumentowany.
Miejsce faktycznego zarządu spółki
Tak, polski rezydent podatkowy może zarządzać brytyjską spółką LTD z Polski. Samo pełnienie funkcji dyrektora nie rozstrzyga jednak o rezydencji spółki. Znaczenie ma miejsce podejmowania kluczowych decyzji.
Ustalanie miejsca faktycznego zarządu
Miejsce faktycznego zarządu to państwo, w którym zapadają najważniejsze decyzje dotyczące działalności spółki. Liczy się rzeczywiste kierowanie firmą, a nie samo miejsce sporządzenia dokumentów. Sprawdź, gdzie dyrektorzy zatwierdzają strategię, budżet i istotne umowy. To pomaga ocenić, gdzie znajduje się centrum zarządzania.
Sprawa Laerstate BV v HMRC pokazuje, że faktyczną kontrolę mogą sprawować osoby inne niż formalni dyrektorzy. Warto więc dokumentować, kto podejmuje decyzje, kiedy i w jakiej formie. Protokół, agenda i zapis uchwały tworzą spójny obraz procesu, zamiast pozostawiać jedynie deklarację, że zarząd działa w Wielkiej Brytanii.
Zarządzanie brytyjską spółką z Polski
Zarządzając LTD z Polski, wykonujesz obowiązki spółki z miejsca zamieszkania, ale samo to nie przesądza o jej rezydencji podatkowej. Sprawdź, gdzie odbywają się rozmowy o najważniejszych decyzjach i kto sprawuje rzeczywistą kontrolę. Sam adres korespondencyjny w Wielkiej Brytanii, także wirtualny, nie dowodzi, że to tam zapadają decyzje.
Jeśli dyrektorzy omawiają i zatwierdzają działania z Polski, może to wskazywać na polskie miejsce faktycznego zarządu. Z kolei samo spotkanie w Wielkiej Brytanii nie wystarczy, jeśli decyzje podjęto wcześniej gdzie indziej. Dokumentuj więc nie tylko lokalizację posiedzenia, lecz także przebieg dyskusji, uczestników i przyjęte rozstrzygnięcia.
Zarządzanie LTD przez polskiego rezydenta
Polski rezydent może być dyrektorem LTD, ponieważ brytyjskie prawo nie wymaga, by dyrektorzy byli brytyjskimi rezydentami podatkowymi. Rezydencja osobista dyrektora i rezydencja spółki to jednak odrębne kwestie. Umowa między Polską a Wielką Brytanią wskazuje miejsce faktycznego zarządu jako kryterium rozstrzygające o rezydencji spółki.
Praktycznym krokiem jest zaplanowanie formalnych posiedzeń zarządu w Wielkiej Brytanii i zachowanie dokumentacji. Zaleca się odbycie co najmniej jednego posiedzenia zarządu rocznie w Wielkiej Brytanii. Zadbaj, by protokół odzwierciedlał rzeczywisty przebieg spotkania, a decyzje nie były jedynie zatwierdzane po fakcie. Gdy Polska i Wielka Brytania uznają spółkę za swojego rezydenta, umowa zmodyfikowana przez MLI przewiduje analizę właściwych organów obu państw.
Porządkując dokumentację, zestaw miejsce podejmowania decyzji z formalnymi działaniami spółki. Jeśli decyzje biznesowe zapadają w Polsce, sam brytyjski adres korespondencyjny, także adres wirtualnego biura, nie przesądza o brytyjskiej rezydencji podatkowej spółki. Zapis z posiedzenia powinien pozwalać odtworzyć, jakie kwestie rozpatrzono i gdzie rzeczywiście podjęto decyzje. Dzięki temu dokumenty pokazują nie tylko lokalizację spotkania, lecz także związek między rozmową a rozstrzygnięciem.
Jeśli prowadzisz spółkę LTD z Polski, zaplanuj co najmniej jedno oficjalne posiedzenie zarządu rocznie w Wielkiej Brytanii. Przygotuj agendę i protokół tak, by odzwierciedlały rzeczywisty przebieg posiedzenia, a nie tylko fakt, że się odbyło. Przy każdej ważnej sprawie wskaż uczestników, omawiane rozwiązania i przyjęte rozstrzygnięcie. Spójne zapisy ułatwiają ocenę, czy formalne posiedzenie odpowiada rzeczywistemu sposobowi kierowania spółką. Sam brytyjski adres nie zastąpi dokumentacji pokazującej, gdzie zapadają decyzje biznesowe.
Czy LTD może działać w Polsce bez rejestracji oddziału?
Tak, brytyjska spółka LTD może prowadzić działalność w Polsce bez rejestracji oddziału. Nie oznacza to jednak automatycznego braku polskich obowiązków podatkowych. LTD zarządzana z Polski może podlegać polskiemu CIT, jeśli polskie organy uznają, że znajduje się tu jej faktyczny zarząd. Umowa o unikaniu podwójnego opodatkowania między Polską a Wielką Brytanią pomaga rozstrzygać przypadki podwójnej rezydencji, a zmodyfikowana przez MLI przewiduje analizę właściwych organów obu państw.
Inkorporacja i centralne zarządzanie
Inkorporacja wskazuje, gdzie spółka została utworzona, a centralne zarządzanie pokazuje, gdzie zapadają jej najważniejsze decyzje. Wpis do Companies House i adres siedziby w Wielkiej Brytanii nie rozstrzygają samodzielnie, gdzie spółka podlega opodatkowaniu. Istotne jest udokumentowanie rzeczywistego procesu decyzyjnego, w tym miejsca i przebiegu spotkań zarządu.
Jeśli dyrektor z Polski ustala strategię, zatwierdza budżet i zawiera kluczowe umowy, formalny adres brytyjski nie zmienia miejsca tych działań. Umowa między Polską a Wielką Brytanią wskazuje miejsce faktycznego zarządu jako kryterium rozstrzygające o rezydencji spółki. Gdy oba państwa uznają LTD za swojego rezydenta, właściwe organy obu państw analizują tę sytuację.
Ryzyko polskiego zakładu i podwójnej rezydencji
Polski zakład to stała placówka, przez którą zagraniczna spółka prowadzi działalność, albo określona aktywność przedstawiciela. Biuro, magazyn lub warsztat w Polsce mogą wskazywać na powstanie zakładu. Podobne ryzyko dotyczy przedstawiciela, który stale przebywa w Polsce i regularnie negocjuje oraz zawiera umowy dla LTD.
Zyski przypisane polskiemu zakładowi mogą podlegać opodatkowaniu w Polsce. Inaczej jest, gdy spółka zostaje uznana za polskiego rezydenta podatkowego. Wtedy może podlegać polskiemu CIT od całości światowych dochodów. Brak oddziału w KRS nie wyklucza powstania zakładu ani nie rozstrzyga sporu o rezydencję.
Podatki LTD w Polsce i Wielkiej Brytanii
Jeśli LTD pozostaje rezydentem podatkowym Wielkiej Brytanii, płaci tam Corporation Tax od światowych dochodów. Jeżeli polskie organy uznają ją za polskiego rezydenta, może podlegać polskiemu CIT od całości dochodów. Dochody przypisane zakładowi w Polsce również mogą podlegać opodatkowaniu w tym kraju.
Umowa o unikaniu podwójnego opodatkowania koordynuje opodatkowanie między państwami, lecz nie zwalnia z ustalenia źródła dochodów i statusu spółki. Oddział prowadzi dodatkową księgowość według polskich przepisów, a LTD zachowuje brytyjskie obowiązki sprawozdawcze, w tym Annual Accounts i CT600. Gdy oddział zatrudnia pracowników, składki ZUS od ich wynagrodzeń są obowiązkowe. Polski dyrektor również może podlegać ZUS; składki społeczne opłaca się tylko w jednym kraju jednocześnie, a zasady koordynacji obejmują Wielką Brytanię na mocy ustalonej umowy.
Odpowiedzialność właściciela spółki limited
Spółka LTD ma własną osobowość prawną i finanse odrębne od właściciela. To podstawowa różnica między majątkiem spółki a Twoimi prywatnymi pieniędzmi. Środki na rachunku firmowym LTD nie stają się automatycznie Twoim prywatnym majątkiem. Każdą wypłatę trzeba odróżnić od pieniędzy pozostających w spółce.
Odrębność prawna pomaga uporządkować ryzyko, ale nie zwalnia właściciela z obowiązków. Udziałowiec podejmuje decyzje właścicielskie, a dyrektor prowadzi sprawy spółki i działa w jej imieniu. Jedna osoba może pełnić obie funkcje, ale każda wiąże się z inną rolą. Podpisując umowę, sprawdź, czy występujesz jako osoba prywatna, dyrektor czy przedstawiciel LTD.
Ograniczona odpowiedzialność udziałowców
Ograniczona odpowiedzialność oznacza, że właściciel i spółka LTD są odrębnymi podmiotami. Ma to znaczenie, gdy firma zawiera umowę, otrzymuje płatność lub zaciąga zobowiązanie. Środki na rachunku LTD należą do spółki, więc nie traktuj ich jak prywatnej gotówki. Przykładowo, prywatny zakup opłacony z konta firmowego wymaga odrębnego ujęcia, a nie zakwalifikowania jako zwykły koszt działalności.
Zarządzając brytyjską spółką z terytorium Polski, zachowuj dokumenty pokazujące, kto zawarł umowę i w jakim charakterze. Faktura wystawiona przez LTD, umowa z kontrahentem i zapis księgowy powinny tworzyć spójną całość. Jeśli prowadzisz również polską działalność, oddziel jej umowy, przychody i wydatki od operacji spółki. Taki porządek ułatwia ustalenie, który podmiot odpowiada za dane działanie.
Odpowiedzialność spółki dominującej
Spółka dominująca i zależna mogą być odrębnymi podmiotami, jeśli każda ma własną osobowość prawną i finanse. Samo posiadanie udziałów nie sprawia, że środki jednej spółki automatycznie stają się środkami drugiej. W strukturze holdingowej dokumentuj przepływy pieniędzy, umowy między spółkami i uzasadnienie każdej transakcji.
Jeśli LTD działa przez oddział w Polsce, oddział nie jest odrębnym podmiotem prawnym. Za jego zobowiązania odpowiada spółka LTD, dlatego decyzje podejmowane w Polsce wymagają właściwego umocowania i dokumentacji. Przy kilku spółkach nie mieszaj rachunków ani podpisów. Przed zatwierdzeniem płatności ustal, której spółki dotyczy i kto ją autoryzuje.
Przygotuj osobne umowy, rachunki i zapisy dla każdego podmiotu, a wypłaty właścicielskie dokumentuj zgodnie z ich rzeczywistym charakterem. Tak uporządkowane zasady działania spółki LTD pomagają zachować czytelny podział między majątkiem prywatnym, spółką i ewentualnym oddziałem.
Brytyjska spółka LTD i polska JDG mogą obsługiwać odpowiednio rynek brytyjski i polski. Aby ograniczyć ryzyko uznania LTD za polskiego rezydenta podatkowego, dokumentuj, gdzie podejmowane są kluczowe decyzje zarządcze.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga przejść od pomysłu na spółkę LTD do jej rejestracji i bieżącej obsługi. To praktyczny następny krok, jeśli planujesz prowadzić firmę z Polski i chcesz uporządkować formalności w Wielkiej Brytanii.
Możesz skorzystać z rejestracji spółki LTD, kompleksowej obsługi abonamentowej oraz adresu rejestrowego z obsługą korespondencji prywatnej. Dostępna jest także optymalizacja składek emerytalnych. Wybierając rozwiązanie, uwzględnij miejsce podejmowania decyzji, obowiązki spółki i ewentualne rozliczenia w Polsce. Sama rejestracja nie zastępuje przemyślanego modelu zarządzania.
Jeśli chcesz omówić rejestrację LTD lub jej obsługę, skontaktuj się z Drozd.biz albo odwiedź drozd.biz.
Zaplanuj kolejny krok dla swojej spółki
Zanim zdecydujesz się zmienić strukturę, przygotuj krótką mapę działania: zapisz, kto podejmuje decyzje, jakie transakcje wykonuje firma i które dokumenty potwierdzają ten model. Taki przegląd pokaże, które procesy warto uporządkować, zanim pojawią się kolejne obowiązki. Przy zarządzaniu brytyjską spółką z terytorium Polski liczą się konkretne ustalenia, a nie same założenia.
Jeśli chcesz omówić swoją sytuację i możliwe kierunki działania, skontaktuj się z Drozd.biz. Przygotuj pytania dotyczące swojej struktury i planowanych działań. Rozmowę możesz zacząć od najważniejszej decyzji, którą musisz podjąć. Mały, dobrze przemyślany krok pomoże Ci działać z większą jasnością.
Najczęstsze pytania o spółkę LTD zarządzaną z Polski
Czy LTD bez oddziału to lepsze rozwiązanie?
Nie zawsze. Model bez oddziału może pasować, jeśli spółka obsługuje polskich kontrahentów z Wielkiej Brytanii i nie tworzy w Polsce stałej struktury operacyjnej. Zanim go wybierzesz, ustal, kto wykonuje usługi, skąd są świadczone i jak zawierane są umowy. Porównaj też wymagania dotyczące dokumentacji i rozliczeń w obu wariantach. Liczy się rzeczywisty sposób działania, a nie sama nazwa modelu.
VAT, polski czy brytyjski?
To zależy od rodzaju sprzedaży, klienta i miejsca świadczenia. Przy usługach B2B LTD może stosować odwrotne obciążenie, w którym VAT rozlicza polski nabywca. Sprzedaż konsumentom w Polsce może wymagać osobnej analizy rejestracji i rozliczeń VAT. Przed wystawieniem faktury ustal, czy kupującym jest firma czy osoba prywatna, jaki jest rodzaj transakcji oraz gdzie następuje dostawa lub wykonanie usługi.
Co zrobić z kilkuset tysiącami funtów pozostającymi w spółce?
Najpierw ustal, na co spółka potrzebuje środków i jaką ich część może przeznaczyć na planowane działania. Przygotuj prognozę płynności, uwzględniając przyszłe zobowiązania, inwestycje i bieżące koszty. Następnie zapisz decyzję zarządu i jej uzasadnienie w dokumentacji firmowej. Nie podejmuj wypłaty wyłącznie na podstawie salda rachunku. Oddziel środki przeznaczone na działalność od kwot, których rozdysponowanie wymaga osobnej oceny.
Kiedy spółka brytyjska zarządzana z Polski może zostać uznana za polskiego rezydenta podatkowego?
Może się tak zdarzyć, gdy rzeczywiste centrum decyzyjne spółki znajduje się w Polsce. Uporządkuj dokumenty pokazujące, kto przygotowuje i zatwierdza decyzje oraz gdzie odbywa się ten proces. Zachowuj protokoły, korespondencję zarządu i zatwierdzone uchwały. Same dokumenty nie przesądzają wyniku, ale pozwalają przedstawić spójny obraz działania firmy i ułatwiają ustalenie, kto odpowiada za decyzje.
Jak ustala się miejsce faktywnego zarządu spółki LTD i jakie ma to skutki podatkowe?
Ocena opiera się na rzeczywistym sposobie kierowania spółką: kto podejmuje decyzje strategiczne, kontroluje finanse i zatwierdza istotne działania. Zbierz dokumenty odpowiadające na te pytania, a następnie zestaw je z kalendarzem posiedzeń i zakresem obowiązków dyrektorów. Jeśli analiza wskazuje na Polskę, wpływa to na ocenę rezydencji i możliwego opodatkowania. Formalne miejsce spotkania nie zastępuje ustalenia, gdzie faktycznie sprawowano kontrolę.
Czy zarządzanie brytyjską spółką z Polski tworzy zakład podatkowy w Polsce?
Samo wykonywanie pracy z Polski nie przesądza automatycznie o powstaniu zakładu. Sprawdź, czy spółka prowadzi działalność przez stałą placówkę w Polsce albo czy osoba działająca w jej imieniu regularnie negocjuje i zawiera umowy. Zapisz, gdzie pracują osoby wykonujące zadania, jakie mają uprawnienia i jak przebiega kontakt z kontrahentami. To pomaga odróżnić zwykłą pracę zdalną od działalności prowadzonej przez polską strukturę.
Jak opodatkowane są wynagrodzenie dyrektora i dywidendy z brytyjskiej spółki wypłacane polskiemu rezydentowi?
Wynagrodzenie dyrektora i dywidendę traktuj jako odrębne rodzaje przychodu. Przy wynagrodzeniu znaczenie ma podstawa wypłaty i rola pełniona w spółce, a przy dywidendzie jej prawidłowe udokumentowanie i sytuacja podatkowa udziałowca. Prowadź osobną ewidencję wypłat oraz zachowuj uchwały, umowy i potwierdzenia przelewów. Dzięki temu wykażesz, z jakiego tytułu otrzymano pieniądze i jak je zakwalifikowano.
Jakie są obowiązki rejestracyjne, księgowe i sprawozdawcze brytyjskiej spółki w Polsce i w Wielkiej Brytanii?
Zakres obowiązków w Polsce zależy od tego, czy spółka rejestruje oddział, rozlicza tu VAT albo zatrudnia pracowników. W Wielkiej Brytanii LTD realizuje własne obowiązki wobec HMRC i Companies House. Przygotuj kalendarz terminów, przypisz osobę odpowiedzialną za każdy dokument i przechowuj potwierdzenia złożenia. Jeśli oddział prowadzi odrębne rozliczenia, uzgadniaj jego dane ze sprawozdawczością spółki, by uniknąć rozbieżności w dokumentach.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.