
Czy zastanawiasz się, dlaczego co miesiąc oddajesz aż 2359,30 zł na polski ZUS, podczas gdy brytyjski system pozwala zabezpieczyć przyszłość na znacznie bardziej przejrzystych warunkach? Wokół zagranicznych przepisów narosło sporo mitów, a kolejne zapowiedzi zmian wywołują zrozumiały chaos. Prawda jest jednak prosta: wiek emerytalny w Wielkiej Brytanii to elastyczny próg zależny od lat składkowych, a nie ślepy wyrok urzędników skazujący Cię na finansową niepewność.
Zapewne obawiasz się, że stopniowe podnoszenie poprzeczki z 66 do 67 lat zniweczy Twoje plany albo że po powrocie do Polski bezpowrotnie stracisz odłożone środki. Doskonale rozumiemy tę frustrację. Z tego przewodnika dowiesz się dokładnie, kiedy osiągniesz brytyjski wiek emerytalny oraz jak legalnie wypracować godne świadczenie, wykorzystując bezpieczne narzędzia biznesowe, takie jak dyrektorska umowa o pracę w spółce LTD.
Przeanalizujemy twarde fakty: poznasz reguły minimalnego (10 lat) i pełnego (35 lat) stażu składek National Insurance, sprawdzisz aktualną pełną stawkę państwową na poziomie 241,30 GBP tygodniowo oraz dowiesz się, jak bez zbędnej biurokracji kontrolować stan swoich uprawnień online.
Najważniejsze Wnioski
- Dowiesz się, kiedy dokładnie osiągniesz wiek emerytalny w Wielkiej Brytanii na podstawie roku urodzenia i jak bezpłatnie zweryfikować swoją datę w rządowym systemie.
- Poznasz twarde zasady brytyjskiego stażu: dlaczego 10 lat składek to absolutne minimum do wypłaty świadczenia oraz jak wypracować pełną stawkę po 35 latach.
- Zobaczysz rzetelne porównanie z polską rzeczywistością, które pomoże Ci ocenić, czy comiesięczny koszt 2359,30 zł na ZUS ma dziś dla Ciebie ekonomiczny sens.
- Sprawdzisz różnice między państwową emeryturą a prywatnymi filarami kapitałowymi, z których środki możesz legalnie wypłacać już od 55. roku życia.
- Odkryjesz, jak dyrektorska umowa o pracę w brytyjskiej spółce LTD pozwala przedsiębiorcy bezpiecznie i optymalnie budować historię emerytalną w UK.
Aktualny wiek emerytalny w Wielkiej Brytanii i harmonogram nadchodzących zmian
Stabilność reguł gry to fundament planowania finansowego każdego przedsiębiorcy. W brytyjskim prawie emerytalnym nie ma miejsca na nagłe, wsteczne niespodzianki. Aktualny bazowy wiek emerytalny w Wielkiej Brytanii dla państwowego świadczenia State Pension wynosi 66 lat. Dotyczy to w równym stopniu kobiet, jak i mężczyzn. Zasady są w pełni przejrzyste, a wszelkie reformy ogłaszane z wieloletnim wyprzedzeniem.
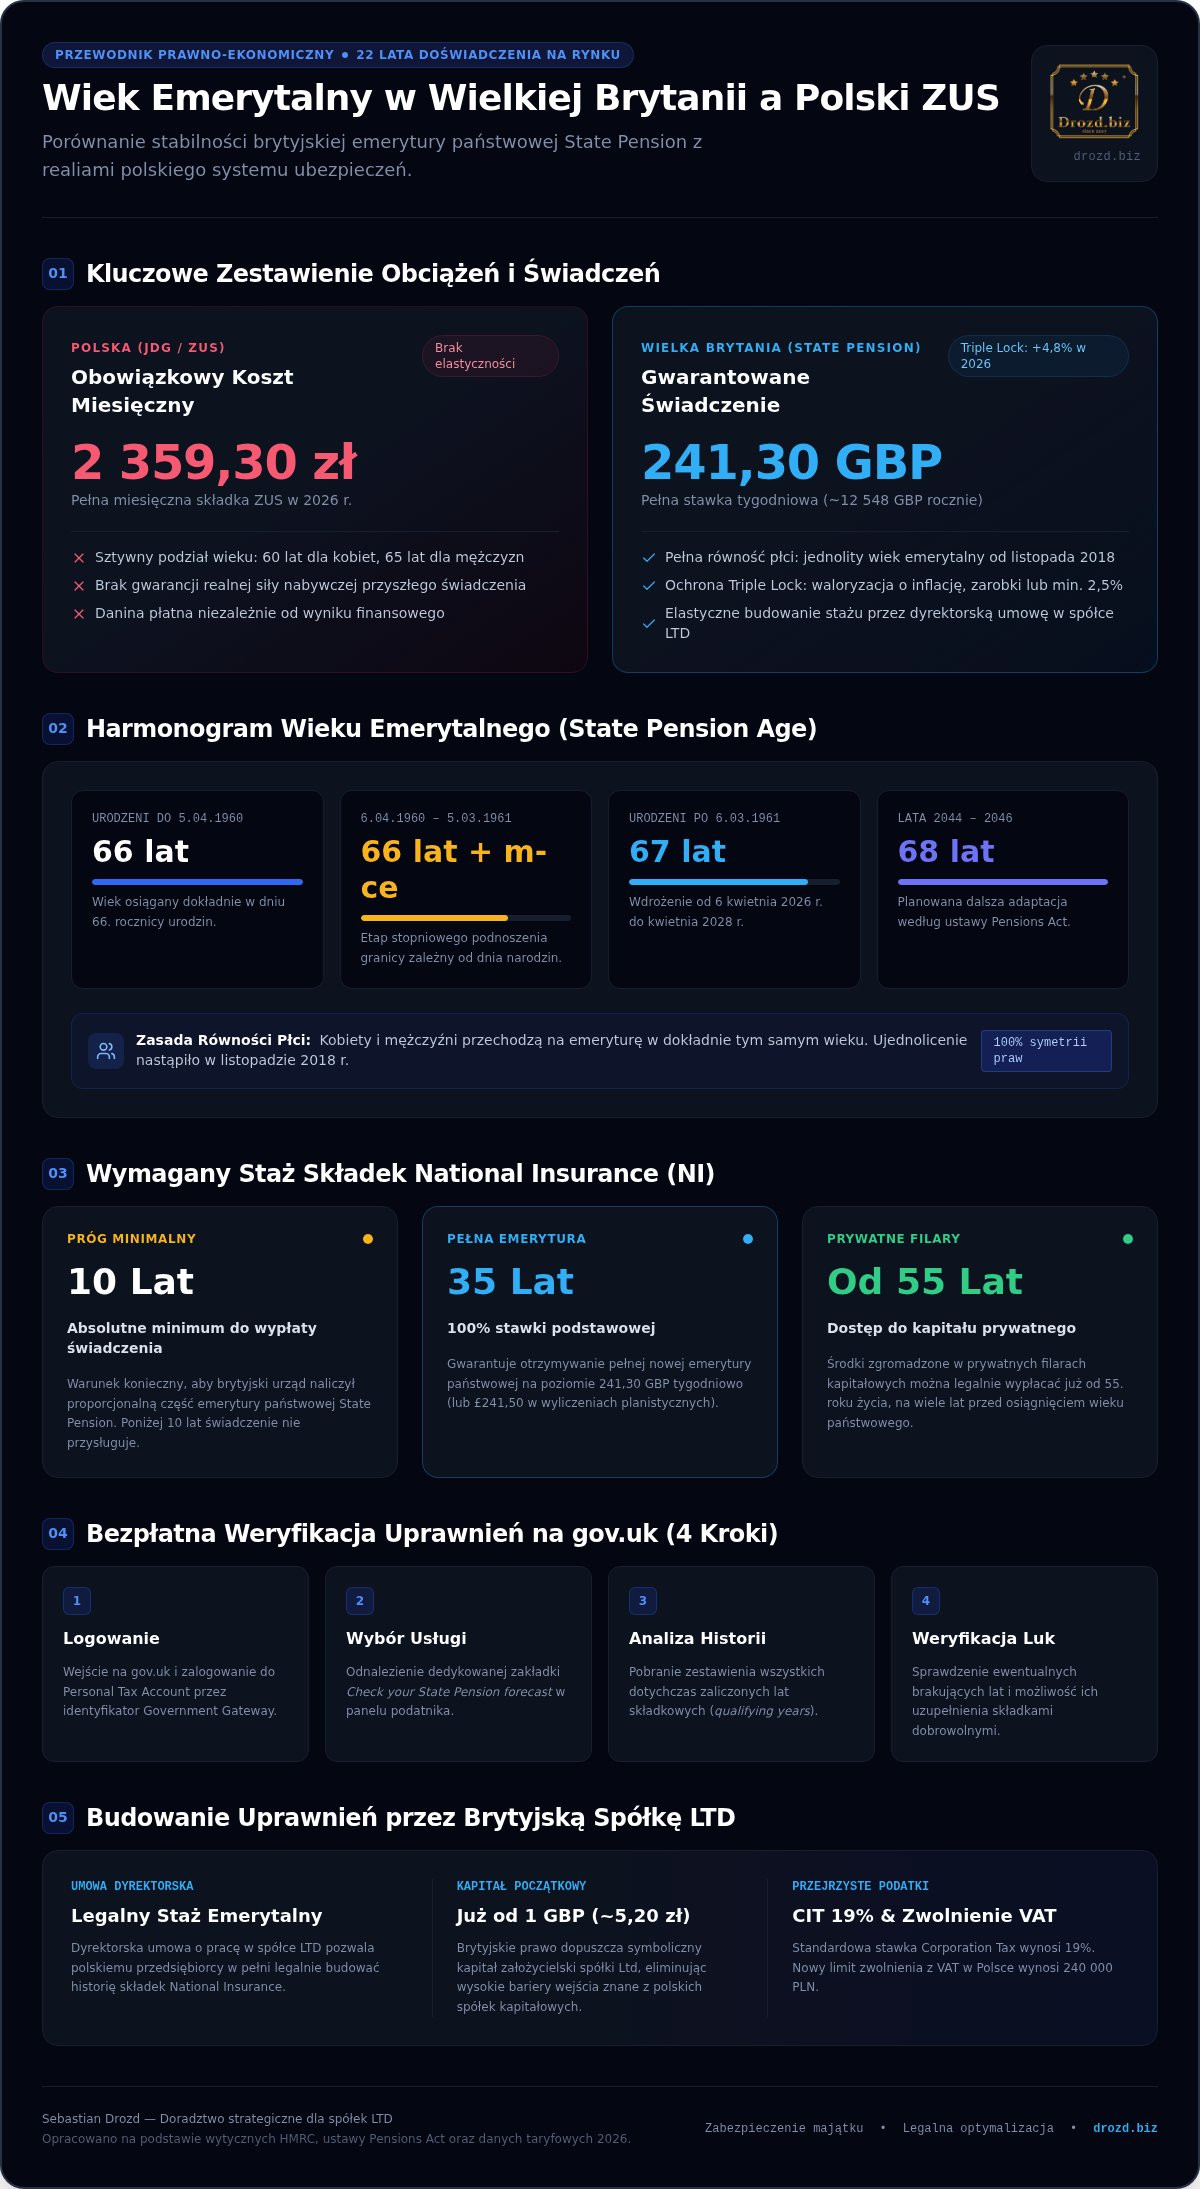
Co istotne, kwota pełnej nowej emerytury państwowej sięga obecnie 241,30 GBP tygodniowo (w ujęciu rocznym to 12 548 GBP). Brytyjski budżet chroni realną wartość tych pieniędzy za pomocą mechanizmu Triple Lock, który gwarantuje coroczną waloryzację o najwyższy z trzech wskaźników: inflację z września, średni wzrost płac lub sztywne 2,5%. W roku 2026 waloryzacja wyniosła aż 4,8%, co pokazuje ogromną przewagę stabilności brytyjskiej polityki społecznej nad zmiennymi realiami w Polsce.
Tabela wieku emerytalnego State Pension w zależności od daty urodzenia
Od 6 kwietnia 2026 roku wszedł w życie etap stopniowego podnoszenia granicy do 67 lat, rozłożony w czasie aż do kwietnia 2028 roku. Zobacz, jak te regulacje przekładają się na konkretne grupy wiekowe:
- Urodzeni przed 5 kwietnia 1960 roku: osiągnęli swój State Pension Age dokładnie w dniu 66. urodzin.
- Urodzeni między 6 kwietnia 1960 a 5 marca 1961 roku: przechodzą na emeryturę w wieku 66 lat oraz określonej liczby miesięcy (zależnie od dokładnego dnia narodzin).
- Urodzeni po 6 marca 1961 roku: ich ustawowy wiek przejścia na świadczenie państwowe wynosi równe 67 lat.
Kolejny planowany krok, wynikający z harmonogramów ustawy Pensions Act, zakłada przesunięcie wieku do 68 lat w latach 2044–2046. W mediach pojawiają się wprawdzie głosy o przyspieszeniu tej reformy, jednak na ten moment żadne wiążące decyzje prawne nie zapadły. Jeśli chcesz dowiedzieć się, jak przez lata kształtowała się cała historia i zasady brytyjskiej emerytury państwowej, brytyjskie akty prawne wyraźnie pokazują ewolucję systemu w stronę pełnej racjonalizacji wydatków.
Równość wieku emerytalnego kobiet i mężczyzn w brytyjskim prawie
Brytyjski ustawodawca zakończył proces ujednolicania uprawnień w listopadzie 2018 roku. Wcześniejszy wiek emerytalny dla kobiet przeszedł do historii. W Wielkiej Brytanii nie funkcjonuje znany z polskiego ZUS podział na 60 lat dla pań i 65 lat dla panów. Decyzje sądów oraz przepisy równościowe wymusiły całkowitą symetrię praw.
Dla Ciebie oznacza to pełną przejrzystość. Niezależnie od płci, warunki wypracowania uprawnień do brytyjskiej emerytury państwowej pozostają identyczne. Liczą się wyłącznie wypracowane lata składkowe.
Jak sprawdzić swój brytyjski wiek emerytalny oraz stan składek National Insurance?
Nie musisz płacić drogim pośrednikom ani czekać tygodniami na odpowiedź brytyjskiego urzędu. Całą historię swoich uprawnień sprawdzisz samodzielnie w kilka minut przez Internet. Wystarczy odwiedzić rządowy serwis, gdzie oficjalne narzędzie Sprawdź swój wiek emerytalny wskaże Twój dokładny dzień przejścia na państwowe świadczenie. Pełna nowa emerytura wynosi obecnie 241,30 GBP tygodniowo (w materiałach planistycznych często podawana jako £241,50). Wymaga ona jednak bezwzględnie 35 lat składkowych National Insurance, podczas gdy minimalny próg wejścia to równe 10 lat.
Kroki do wygenerowania raportu State Pension forecast na gov.uk
Uzyskanie pełnej prognozy emerytalnej jest w pełni bezpłatne i przebiega w czterech prostych krokach:
- Logowanie: wejdź na gov.uk i zaloguj się do konta Personal Tax Account przy użyciu danych Government Gateway (jeśli go nie masz, założysz je online w 10 minut).
- Wybór usługi: odszukaj zakładkę Check your State Pension forecast.
- Analiza historii: pobierz zestawienie wszystkich zaliczonych dotąd lat składkowych (tzw. qualifying years) oraz sprawdź, w których latach powstały ewentualne luki.
- Weryfikacja dopłat: przejrzyj sekcję View your National Insurance record, aby zobaczyć, czy kwalifikujesz się do dobrowolnych dopłat Class 2 lub Class 3, ratujących brakujące lata.
Różnica między qualifying years a faktyczną kwotą świadczenia
Brytyjski system opiera się na żelaznej matematyce. Zasada jest prosta: jeśli Twój staż wyniesie choćby 9 lat i 11 miesięcy, państwo nie wypłaci Ci ani jednego funta ze State Pension. Dopiero przekroczenie granicy 10 lat odblokowuje proporcjonalną część świadczenia (10/35 pełnej kwoty). Każdy kolejny opłacony rok systematycznie podnosi tygodniową wypłatę, aż do osiągnięcia pełnego pułapu przy 35 latach.
Co więcej, wypracowana kwota nie traci na wartości dzięki mechanizmowi Triple Lock, chroniącemu Twoje pieniądze przed inflacją. Jeśli jednak Twoja dotychczasowa historia zatrudnienia na Wyspach zawiera niejasności lub luki, a urzędowe procedury zaczynają Cię przytłaczać, profesjonalna pomoc przy uzyskaniu zaświadczenia o latach zaliczonych do emerytury w UK pozwoli Ci szybko odzyskać pełną kontrolę nad przyszłymi świadczeniami bez ryzyka utraty wpłaconych wcześniej składek.
Wiek emerytalny w Wielkiej Brytanii a polski ZUS: Porównanie systemów
Przedsiębiorcy w Polsce zmagają się z bezlitosną machiną fiskalną. W kraju nad Wisłą pełna comiesięczna składka ZUS wynosi aż 2359,30 zł, niezależnie od tego, czy firma osiągnęła zysk, czy poniosła stratę. W zamian państwo oferuje wiek emerytalny ustalony na poziomie 60 lat dla kobiet oraz 65 lat dla mężczyzn, lecz wysokość prognozowanego świadczenia budzi uzasadniony niepokój. Dla porównania, wiek emerytalny w Wielkiej Brytanii (66–67 lat) jest wprawdzie wyższy, ale brytyjski system ubezpieczeń społecznych National Insurance cechuje przejrzystość kalkulacji i nieporównywalnie lepszy stosunek nakładów do rezultatów.
Wbrew obiegowym mitom, wyjście z Unii Europejskiej nie zamknęło polskim przedsiębiorcom drogi do zabezpieczenia emerytalnego na Wyspach. Umowa o handlu i współpracy (TCA) precyzyjnie reguluje koordynację systemów zabezpieczenia społecznego, chroniąc prawa osób aktywnych zawodowo w obu państwach.
Zasady sumowania stażu pracy z Polski i Wielkiej Brytanii
Mechanizm koordynacji ubezpieczeń działa na jasnych zasadach, wykluczających ryzyko utraty wypracowanych lat:
- Osiągnięcie progu minimalnego: lata składkowe udokumentowane w polskim ZUS sumują się ze stażem brytyjskim, co ułatwia spełnienie wymogu minimum 10 lat kwalifikujących w UK.
- Proporcjonalna kalkulacja świadczeń: brytyjski Department for Work and Pensions (DWP) oblicza kwotę wyłącznie na podstawie lat realnie zaliczonych w Wielkiej Brytanii.
- Niezależne wypłaty: po osiągnięciu odpowiedniego wieku emerytalnego ZUS i DWP przesyłają dwa odrębne przelewy bezpośrednio na Twoje konto bankowe w walucie, którą sam wybierzesz.
Efektywność kosztowa: składki w ZUS a brytyjski National Insurance
Rachunek ekonomiczny jest bezlitosny dla polskiego modelu. Oddając co miesiąc do ZUS kwotę 2359,30 zł, zasilasz wirtualne subkonto, którego wartość realnie zjada inflacja, a przyszła stopa zastąpienia drastycznie spada. Koszty administracyjne i ryzyko polityczne obciążają wyłącznie Ciebie.
Na Wyspach budowanie stażu emerytalnego charakteryzuje się znacznie wyższą efektywnością podatkową. Zamiast płacić sztywne, drenujące portfel haracze, przedsiębiorcy korzystają z przemyślanych rozwiązań prawnych. Jeśli chcesz dowiedzieć się, jak w praktyce wygląda optymalizacja emerytalna dla przedsiębiorców i jak legalnie zamienić wysokie składki ZUS na bezpieczne brytyjskie świadczenie, sprawdź nasz szczegółowy poradnik. Jeśli chcesz dowiedzieć się, jak w praktyce wygląda bezpieczna struktura kosztów prowadzenia biznesu za granicą, sprawdź dlaczego warto wybrać brytyjskie rozwiązania biznesowe i uwolnić się od polskiego chaosu przepisów.
Przejrzystość reguł pozwala precyzyjnie zaplanować budżet bez obawy o niespodziewane podwyżki danin w trakcie roku podatkowego.
Wcześniejsza emerytura i kontynuowanie aktywności po osiągnięciu wieku emerytalnego
Wielu przedsiębiorców szuka sposobów na szybsze pożegnanie z pracą zawodową. W przypadku państwowego świadczenia State Pension kompromisów jednak nie ma. Brytyjski rząd nie dopuszcza wcześniejszej wypłaty emerytury państwowej przed osiągnięciem ustawowego progu. Świadczenie otrzymasz dopiero w wyznaczonym dniu, niezależnie od liczby wypracowanych dotąd lat składkowych. Zupełnie inaczej wygląda sytuacja w przypadku kapitału odłożonego w ramach filarów prywatnych oraz programów pracowniczych.
Prywatne fundusze emerytalne a wcześniejsze zakończenie pracy zawodowej
Kapitał gromadzony w programach typu Workplace Pension czy w prywatnych planach emerytalnych daje Ci znacznie większą swobodę decyzyjną. Zgromadzone tam pieniądze możesz zacząć wypłacać już po osiągnięciu 55. roku życia (od 2028 roku próg ten wzrośnie do 57 lat). Brytyjskie prawo podatkowe oferuje tu potężną korzyść: aż 25% całej zebranej w funduszu kwoty możesz wypłacić jednorazowo jako ryczałt całkowicie wolny od podatku dochodowego. Reszta kapitału może być wypłacana w ratach lub przeznaczona na zakup renty dożywotniej.
Praca po osiągnięciu wieku emerytalnego i korzyści podatkowe
Osiągając formalny wiek emerytalny w Wielkiej Brytanii, zyskujesz pełną swobodę wyboru: możesz natychmiast wystąpić o państwowe świadczenie albo kontynuować aktywność biznesową. Praca na emeryturze wiąże się z bardzo wymiernymi przywilejami finansowymi:
- Brak limitów przychodów: możesz zarabiać dowolne sumy bez ryzyka zmniejszenia lub zawieszenia wypłaty State Pension.
- Zwolnienie ze składek pracowniczych: od dnia osiągnięcia wieku emerytalnego przestajesz opłacać pracownicze składki National Insurance, co natychmiast zwiększa Twoje dochody na rękę.
- Premia za odroczenie wypłaty: jeśli nie potrzebujesz natychmiastowych środków i zdecydujesz się odroczyć pobieranie emerytury państwowej, jej kwota rośnie o 1% za każde 9 tygodni zwłoki. Odroczenie wypłaty o pełny rok zwiększa Twoje dożywotnie świadczenie o niemal 5,8%.
Decyzja o terminie rozpoczęcia wypłat ma bezpośredni wpływ na stan Twoich finansów. Jeśli chcesz zaplanować wyjście z biznesu na własnych zasadach lub potrzebujesz profesjonalnego wsparcia przy wdrożeniu efektywnych rozwiązań dyrektorskich, sprawdź naszą kompleksową obsługę abonamentową spółek brytyjskich i zyskaj spokój o przyszłe finanse.
Budowanie brytyjskiej emerytury przez spółkę LTD dla polskich przedsiębiorców
Prowadzenie biznesu nie musi oznaczać bezsilnego godzenia się na rosnące daniny. Gdy w Polsce comiesięczny przelew 2359,30 zł do ZUS bezpowrotnie znika w systemowej studni, brytyjska spółka LTD otwiera przed Tobą zupełnie nowe perspektywy. Legalna struktura zatrudnienia dyrektorskiego pozwala skutecznie zadbać o przyszłość i wypracowywać uprawnienia do świadczenia w wysokości £241,50 tygodniowo. Kiedy nadejdzie Twój wiek emerytalny w Wielkiej Brytanii, zbierzesz owoce przemyślanej strategii zamiast liczyć na łaskę kolejnych reform polskiego systemu.
Wynagrodzenie dyrektora w spółce LTD a zaliczanie lat składkowych
Sekret efektywności tkwi w precyzyjnych zasadach National Insurance. Ustalając pensję dyrektorską na odpowiednim pułapie, mieszczącym się pomiędzy Lower Earnings Limit a Primary Threshold, zyskujesz pełne zaliczenie roku do brytyjskiego stażu. Nie płacisz przy tym podatku dochodowego ani pracowniczych składek ubezpieczeniowych, a mimo to brytyjski urząd HMRC odnotowuje dany rok jako kwalifikujący. Co więcej, pensja dyrektora stanowi legalny koszt uzyskania przychodu, co pozwala obniżyć należny spółce Corporation Tax. Jeśli chcesz poznać szczegółowy plan działania, przeczytaj nasz kompleksowy artykuł o brytyjskiej emeryturze dla polskich przedsiębiorców, w którym krok po kroku omawiamy zasady zaliczania lat składkowych i wymogi National Insurance.
Kompleksowe wsparcie Drozd.biz w planowaniu emerytalnym i biznesowym
Od 22 lat Sebastian Drozd wraz z zespołem Drozd.biz skutecznie wspiera przedsiębiorców w bezpiecznym przenoszeniu punktu ciężkości biznesu na zoptymalizowane tory. Nasze wieloletnie doświadczenie w prowadzeniu zagranicznych podmiotów pozwala precyzyjnie poukładać sprawy formalne. Zapewniamy między innymi pomoc przy uzyskaniu oficjalnego zaświadczenia o latach zaliczonych do emerytury w UK oraz doradztwo w kwestiach takich jak certyfikat rezydencji podatkowej.
Chcesz sprawdzić, jak przełożyć te zasady na własne finanse? Poznaj szczegóły, czytając nasz przewodnik po systemie emerytalnym dla dyrektorów. Jeśli wolisz od razu omówić swoją sytuację i wdrożyć sprawdzone rozwiązania biznesowe, umów bezpośrednią rozmowę przez formularz kontaktowy Drozd.biz 😉, a odezwiemy się najszybciej, jak to możliwe.
Przejmij kontrolę nad swoją finansową przyszłością
Zamiast bezsilnie przyglądać się, jak rosnące daniny pochłaniają zyski Twojej firmy, możesz wybrać model oparty na przewidywalnych regułach. Brytyjski system emerytalny daje jasne wytyczne: wiesz dokładnie, kiedy osiągniesz wiek emerytalny w Wielkiej Brytanii, jakie warunki stażowe musisz spełnić i na jakie świadczenie możesz realnie liczyć. Posiadanie spółki LTD otwiera przed polskim przedsiębiorcą w pełni legalną ścieżkę budowania stabilnego kapitału na przejrzystych zasadach.
Od 22 lat Sebastian Drozd pomaga właścicielom firm odnaleźć się w gąszczu transgranicznych przepisów, skutecznie uwalniając setki biznesów od destrukcyjnego ciężaru składek ZUS. Oferujemy kompleksowe wsparcie w uzyskiwaniu zaświadczeń z brytyjskiego urzędu o latach zaliczonych do emerytury oraz precyzyjne planowanie struktur spółki.
Nie odkładaj bezpieczeństwa na później. Skonsultuj swoją strategię emerytalną i spółkę LTD z ekspertami Drozd.biz 😉, aby świadomie pokierować swoim biznesem i zapewnić sobie spokojną przyszłość.
Często zadawane pytania (FAQ)
Jaki jest obecnie obowiązujący wiek emerytalny w Wielkiej Brytanii?
Aktualny bazowy wiek emerytalny w Wielkiej Brytanii wynosi 66 lat, jednak od kwietnia 2026 roku rozpoczął się proces jego stopniowego podnoszenia do 67 lat. Zmiana obejmuje osoby urodzone po 5 kwietnia 1960 roku i zakończy się w 2028 roku. Wszelkie kolejne podwyżki do progu 68 lat są planowane dopiero w kolejnych dekadach.
Czy wiek emerytalny w Wielkiej Brytanii jest taki sam dla kobiet i mężczyzn?
Tak, w prawie brytyjskim obowiązuje pełne zrównanie wieku emerytalnego dla obu płci. Proces ujednolicania przepisów zakończył się w listopadzie 2018 roku, co wyeliminowało wcześniejszy próg dla kobiet. Oznacza to, że panie i panowie przechodzą na państwowe świadczenie dokładnie w tym samym wieku, zależnym wyłącznie od ich daty urodzenia.
Ile lat pracy i składek potrzeba, aby otrzymać brytyjską emeryturę państwową?
Do uzyskania minimalnego brytyjskiego świadczenia państwowego musisz posiadać co najmniej 10 lat kwalifikujących w systemie National Insurance. Otrzymasz wówczas 10/35 pełnej stawki bazowej. Wypracowanie prawa do pełnej nowej emerytury państwowej wymaga zgromadzenia 35 pełnych lat składkowych. Lata te możesz również uzupełniać poprzez staż wypracowany w Polsce.
Czy po Brexicie zachowuję prawo do wypracowanej brytyjskiej emerytury w Polsce?
Tak, Twoje prawa są w pełni chronione na mocy Umowy o handlu i współpracy (TCA) zawartej między Wielką Brytanią a Unią Europejską. Wypracowane lata nie przepadają po powrocie do kraju ani po zmianie rezydencji podatkowej. Brytyjski urząd DWP wypłaca wyliczone świadczenie bezpośrednio na wskazany rachunek bankowy, bez względu na Twoje bieżące miejsce zamieszkania.
Czy można przejść na wcześniejszą emeryturę państwową w Wielkiej Brytanii?
Nie, państwowa emerytura State Pension nie może być wypłacona przed osiągnięciem ustawowego wieku, nawet jeśli posiadasz już wymagane 35 lat składek. Wcześniejszy dostęp do pieniędzy oferują wyłącznie prywatne oraz pracownicze plany emerytalne. Środki z tych funduszy możesz legalnie pobierać od 55. roku życia (od 2028 roku od 57 lat).
Ile wynosi pełna państwowa emerytura State Pension w Wielkiej Brytanii?
Pełna stawka nowej emerytury państwowej wynosi 241,
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.