
Czy naprawdę musisz wybierać między wysokimi składkami a niepewną emeryturą? Optymalizacja emerytalna dla przedsiębiorców nie polega na znikaniu z systemu ani na obietnicach bez pokrycia. Chodzi o sprawdzenie, czy Twoja sytuacja pozwala korzystać z brytyjskiego systemu ubezpieczeń społecznych i budować przyszłe świadczenie zgodnie z obowiązującymi zasadami.
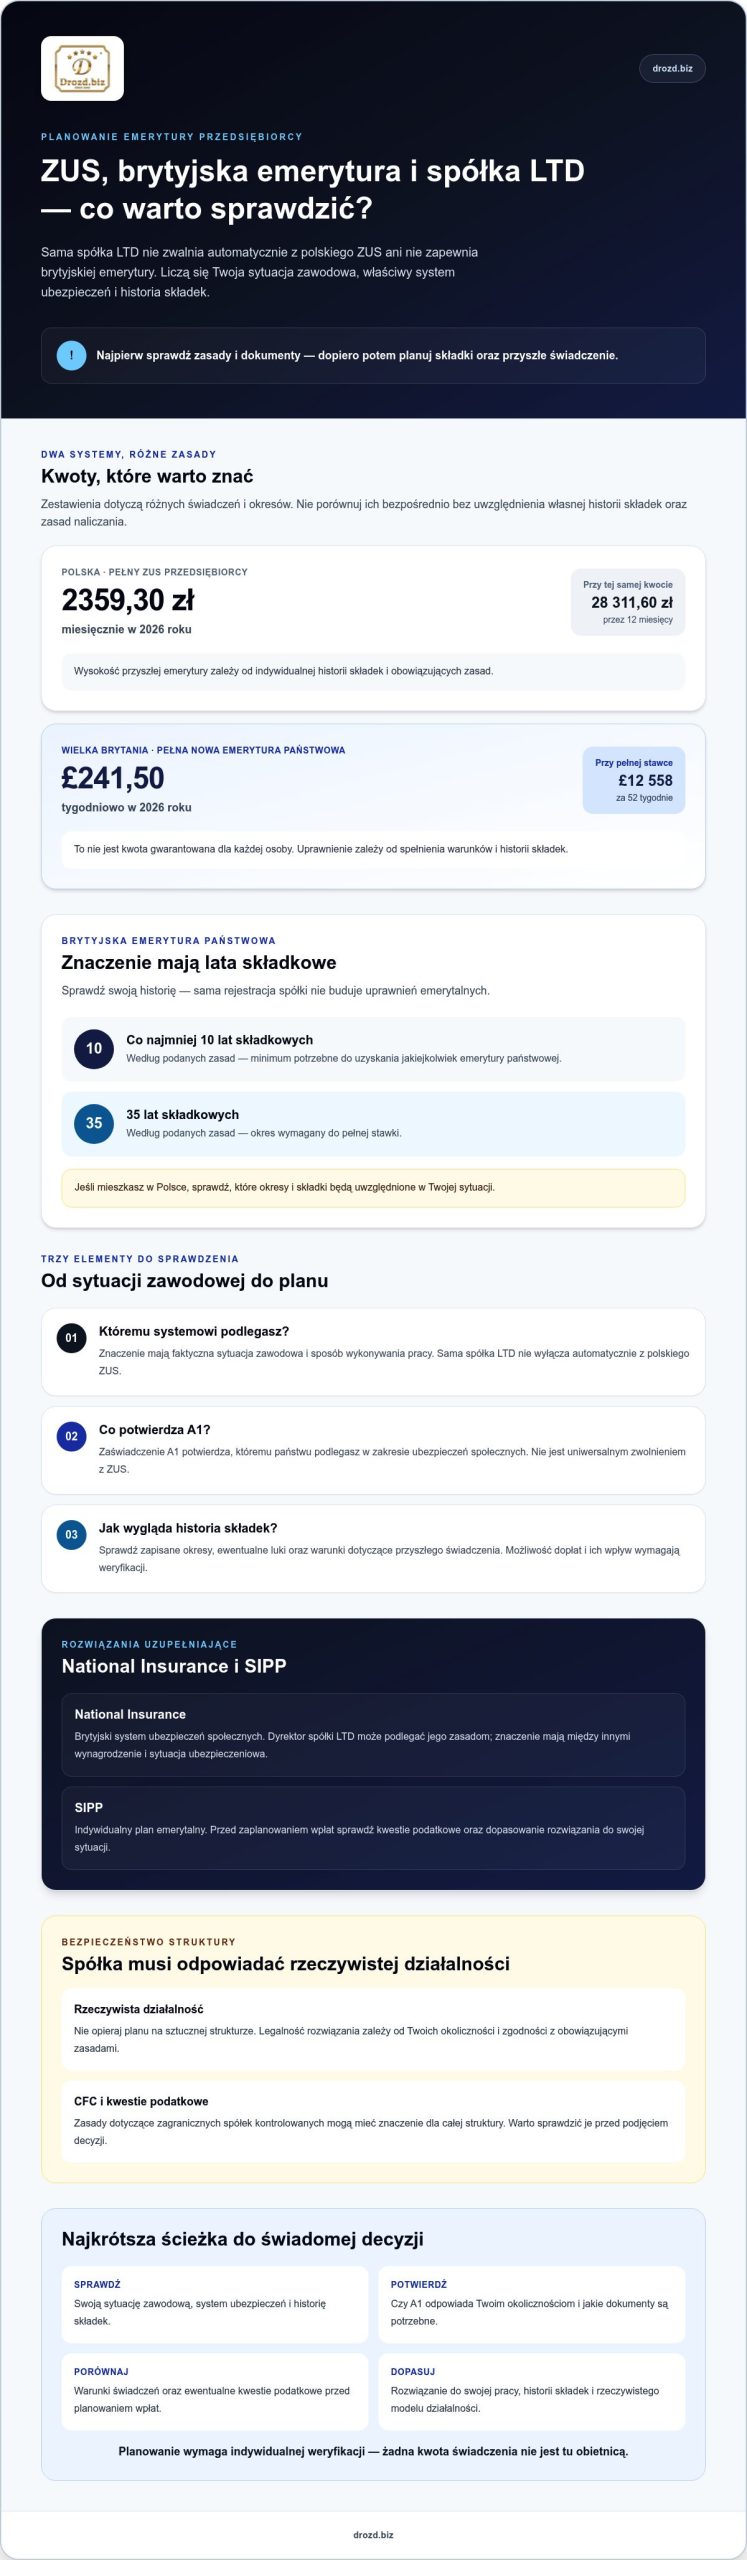
Rozumiemy tę obawę: w 2026 roku pełny ZUS dla przedsiębiorcy wynosi 2359,30 zł miesięcznie, a wysokość przyszłej emerytury w Polsce zależy od indywidualnej historii składek i obowiązujących zasad. Brytyjska pełna emerytura państwowa wynosi £241,50 tygodniowo, ale jej uzyskanie zależy od spełnienia warunków i historii składek. Sama spółka LTD nie wyłącza automatycznie z polskiego ZUS. Liczą się między innymi faktyczna sytuacja zawodowa i właściwa koordynacja systemów.
W tym artykule dowiesz się, jak podejść do składek przez spółkę LTD, jaką rolę może odgrywać zaświadczenie A1 oraz na co uważać, by nie tworzyć sztucznej struktury ani nie narażać prywatnego majątku. Poznasz też podstawowe kwestie do sprawdzenia przy planowaniu brytyjskiej emerytury, bez obietnic gwarantowanych wypłat.
Najważniejsze wnioski
- Sprawdź, jakie warunki musisz spełnić, aby spółka LTD mogła być elementem legalnego planu emerytalnego. Samo jej założenie nie oznacza automatycznego zwolnienia z polskiego ZUS.
- Dowiedz się, jak działa National Insurance i co zweryfikować, zanim oprzesz plan na brytyjskiej emeryturze państwowej.
- Poznaj rolę SIPP, czyli indywidualnego planu emerytalnego, i sprawdź kwestie podatkowe przed zaplanowaniem wpłat.
- Zrozum, dlaczego rzeczywista działalność spółki i zasady CFC mogą mieć znaczenie dla bezpieczeństwa całej struktury.
- Optymalizacja emerytalna dla przedsiębiorców wymaga dopasowania rozwiązania do Twojej sytuacji, przepisów i historii składek. Sprawdź, jakie kroki warto rozważyć i gdzie szukać wsparcia.
Pułapka ZUS: dlaczego polski system emerytalny zawodzi przedsiębiorców?
Prowadzisz firmę, opłacasz składki i zastanawiasz się, jaka emerytura czeka Cię za kilkanaście lub kilkadziesiąt lat? To uzasadniona obawa. W 2026 roku pełny ZUS dla przedsiębiorcy wynosi 2359,30 zł miesięcznie. Przy niezmienionej kwocie przez 12 miesięcy daje to 28 311,60 zł rocznie. Dla małej firmy to środki, które mogłyby trafić na rozwój, rezerwę finansową lub dodatkowe oszczędzanie.
Koszty prowadzenia firmy w Polsce a przyszłe świadczenie
Wysokość przyszłej emerytury zależy od indywidualnej historii składek i obowiązujących zasad. Nie da się więc uczciwie zestawić rocznego kosztu ZUS z jedną pewną kwotą przyszłego świadczenia. Składki nie działają jak prywatny rachunek, na którym widzisz własne oszczędności i samodzielnie decydujesz o ich inwestowaniu. Inflacja może zmniejszać siłę nabywczą pieniędzy, a zmiany przepisów utrudniają długoterminowe planowanie.
Warto jednak pamiętać, że niepewność co do przyszłej emerytury nie oznacza, że można ignorować obowiązki w Polsce. Zamiast zakładać, że istnieje jedno rozwiązanie dla wszystkich, sprawdź, jakie zasady dotyczą Twojej sytuacji zawodowej i ubezpieczeniowej.
Bezpieczeństwo a ubezpieczenia społeczne
Niepewność dotycząca emerytury często łączy się z obawą przed biurokracją i kontrolą. W efekcie przedsiębiorca może odkładać decyzję, choć brak planu również niesie ryzyko. Legalna struktura międzynarodowa nie usuwa obowiązków ani nie gwarantuje świadczenia. Może pomóc uporządkować sposób prowadzenia firmy i składki, jeśli odpowiada rzeczywistemu modelowi pracy.
Optymalizacja emerytalna dla przedsiębiorców nie polega na samym założeniu spółki LTD i automatycznym zaprzestaniu płacenia ZUS. Znaczenie ma między innymi to, któremu systemowi ubezpieczeń podlegasz i czy możesz to potwierdzić odpowiednimi dokumentami, takimi jak A1. Brytyjski system obejmuje emeryturę państwową i rozwiązania prywatne. Ogólny przegląd znajdziesz w materiale o brytyjskim systemie emerytalnym.
Drozd.biz specjalizuje się w obsłudze spółek LTD dla polskich przedsiębiorców, w tym w optymalizacji składek emerytalnych. Kluczowe jest indywidualne sprawdzenie Twojej sytuacji, a nie obietnica prostego sposobu na ominięcie systemu. Dopiero na tej podstawie możesz ocenić, czy zmiana będzie zgodna z przepisami i pomoże Ci lepiej zaplanować przyszłość.
Brytyjska emerytura państwowa: jak dyrektor spółki LTD buduje kapitał w UK?
Spółka LTD sama w sobie nie daje prawa do brytyjskiej emerytury ani automatycznego zwolnienia z polskiego ZUS. Znaczenie ma Twoja rzeczywista sytuacja zawodowa, sposób wykonywania pracy i to, któremu systemowi ubezpieczeń społecznych podlegasz. Zacznij więc od sprawdzenia zasad, a nie od założenia, że sama rejestracja spółki rozwiąże sprawę.
National Insurance i wysokość brytyjskiej emerytury
National Insurance to brytyjski system ubezpieczeń społecznych. Dyrektor spółki LTD może podlegać jego zasadom, ale sposób rozliczenia zależy między innymi od wynagrodzenia i sytuacji ubezpieczeniowej. Odpowiednia struktura wynagrodzenia nie oznacza automatycznego zwolnienia ze składek. Przed podjęciem decyzji sprawdź, jak konkretny układ wpływa na składki i zapis lat w historii ubezpieczenia.
W 2026 roku pełna nowa emerytura państwowa w Wielkiej Brytanii wynosi £241,50 tygodniowo. To równowartość £12 558 za 52 tygodnie, przy założeniu uzyskania pełnej stawki. Nie jest to kwota gwarantowana dla każdej osoby. Według podanych zasad do jakiejkolwiek emerytury potrzeba co najmniej 10 lat składkowych, a pełna stawka wymaga 35 lat. Jeśli mieszkasz w Polsce, ustalenie, które okresy i składki zostaną uwzględnione, wymaga sprawdzenia Twojej historii. Aktualne warunki opisuje oficjalna strona brytyjskiego rządu o emeryturze państwowej.
Nie porównuj kwoty tygodniowej wprost z polską prognozą bez uwzględnienia własnego stażu, zasad naliczania i przyszłej siły nabywczej. Najpierw ustal, ile lat składkowych zapisano na Twoim koncie i jakie warunki dotyczą brakujących okresów.
Rola A1 i dobrowolnych dopłat
Zaświadczenie A1 potwierdza, któremu państwu podlegasz w zakresie ubezpieczeń społecznych w ramach koordynacji systemów. Nie jest uniwersalnym zwolnieniem z ZUS. Właściwy system ustala się na podstawie okoliczności Twojej pracy. Jeśli w brytyjskiej historii składek widzisz luki, sprawdź możliwość dobrowolnego opłacenia brakujących okresów i ich wpływ na przyszłe świadczenie, zanim wpłacisz pieniądze.
Regularnie weryfikuj zapis składek na koncie HMRC, zamiast czekać do wieku emerytalnego. Drozd.biz oferuje optymalizację składek emerytalnych oraz pomoc przy uzyskaniu zaświadczenia o latach zaliczonych do emerytury w UK. Jeśli rozważasz taki plan, możesz omówić swoją sytuację dotyczącą składek emerytalnych i ustalić, jakie kwestie wymagają potwierdzenia.
Optymalizacja emerytalna dla przedsiębiorców: SIPP i dodatkowe narzędzia
SIPP, czyli indywidualny plan emerytalny, w którym samodzielnie wybierasz sposób inwestowania środków, może uzupełniać brytyjską emeryturę państwową. Nie oznacza gwarantowanego zysku ani automatycznego obniżenia podatków. Wynik zależy od wpłat, wybranych inwestycji, opłat i obowiązujących zasad podatkowych. Zanim zdecydujesz, jaką część środków przeznaczyć na taki plan, porównaj go z innymi dostępnymi rozwiązaniami, w tym polskim IKE i IKZE.
Wpłaty, podatki i wybór inwestycji
W ramach SIPP możesz budować portfel inwestycyjny, a opodatkowanie środków zależy od zasad planu i okoliczności wypłaty. W roku podatkowym 2026/2027 standardowy limit wpłat wynosi £60 000 lub 100% dochodu, zależnie od tego, która wartość jest niższa. Przed wpłatą sprawdź swoją sytuację i aktualne warunki. Sam limit nie przesądza, czy konkretna wpłata będzie dla Ciebie korzystna.
Rozróżniaj wpłaty prywatne od wpłat dokonywanych przez spółkę. Nie zakładaj, że każda wpłata spółki LTD na plan emerytalny dyrektora automatycznie stanowi koszt uzyskania przychodu lub zwalnia z Corporation Tax. Zależy to od spełnienia właściwych warunków i rozliczenia konkretnej spółki. Potwierdź te kwestie przed wykonaniem przelewu. Elastyczność wypłat również zależy od zasad planu i obowiązujących przepisów.
IKE, IKZE i SIPP działają w odmiennych systemach podatkowych. Nie da się wskazać, gdzie Twoje pieniądze „urosną szybciej”, bez znajomości strategii inwestycyjnej, opłat, czasu oszczędzania i sytuacji podatkowej. Porównuj te elementy, a nie tylko nazwę produktu. W przypadku brytyjskiej emerytury państwowej sprawdź także oficjalne zasady dotyczące wysokości świadczenia.
Ochrona majątku i planowanie wypłat
Nie traktuj SIPP jako automatycznej ochrony przed egzekucją. Zasady ochrony środków i ich dziedziczenia mogą zależeć od rodzaju planu, okoliczności prawnych oraz obowiązujących przepisów. Oddziel też majątek spółki od oszczędności emerytalnych. Środki firmy i prywatny plan emerytalny to różne elementy, które wymagają osobnego planowania.
Optymalizacja emerytalna dla przedsiębiorców wymaga sprawdzenia wpłat, podatków, wieku dostępu do środków i zasad dziedziczenia, zamiast polegania na ogólnych obietnicach. Drozd.biz oferuje optymalizację składek emerytalnych i pomaga przedsiębiorcom porządkować kwestie związane ze spółką LTD. Jeśli rozważasz takie rozwiązanie, skontaktuj się w sprawie planowania emerytalnego i ustal, które kwestie trzeba zweryfikować w Twojej sytuacji.
Bezpieczeństwo i legalność: zasada „substance” oraz CFC
Spółka LTD zarejestrowana w Wielkiej Brytanii nie oznacza automatycznie, że wszystkie jej sprawy podatkowe rozliczasz wyłącznie tam. Jeśli mieszkasz w Polsce i jesteś polskim rezydentem podatkowym, Twoja sytuacja osobista oraz sposób działania spółki mogą mieć znaczenie dla rozliczeń. Rezydencja podatkowa określa, z którym państwem wiążą Cię obowiązki podatkowe. Przy działalności międzynarodowej ustal więc, jakie zasady dotyczą Ciebie i spółki, zamiast zakładać, że sam zagraniczny adres rozwiązuje kwestię opodatkowania.
Rzeczywista działalność ma znaczenie
Ważnym elementem jest substance requirement, czyli wymóg, by spółka prowadziła rzeczywistą działalność, a nie istniała wyłącznie na papierze. Sam wpis do brytyjskiego rejestru czy adres rejestrowy nie opisują całego modelu biznesowego. Znaczenie mogą mieć faktyczne działania spółki, jej zasoby i sposób podejmowania decyzji. Z tym wiąże się pojęcie miejsca faktycznego zarządu. Jeśli kluczowe decyzje dotyczące LTD zapadają w Polsce, może to rodzić pytania o podatkowe konsekwencje prowadzenia firmy z Polski.
Trzeba też uwzględnić CFC, czyli przepisy o zagranicznych spółkach kontrolowanych. W określonych przypadkach mogą one wpływać na opodatkowanie w Polsce również wtedy, gdy zysk spółki nie został wypłacony. Nie oznacza to, że każda spółka LTD automatycznie podlega takim zasadom. Ocenia się konkretne okoliczności, dlatego przed wdrożeniem struktury sprawdź rzeczywistą działalność spółki, kontrolę właścicielską i obowiązki podatkowe.
Dokumenty i planowanie ograniczają ryzyko
Certyfikat rezydencji podatkowej potwierdza status podatkowy spółki w określonym kraju. Może być istotnym dokumentem w kontaktach podatkowych, ale sam w sobie nie zastępuje analizy sytuacji ani nie gwarantuje uniknięcia podwójnego opodatkowania. Zadbaj o zgodność dokumentów z faktycznym sposobem działania firmy. Obsługa, która pomija rezydencję, CFC lub miejsce zarządu, może okazać się kosztownym błędem, jeśli później trzeba prostować zaniedbane sprawy.
Planowanie firmy i emerytury powinno iść w parze. Uwzględnij strukturę działalności, obowiązki spółki i swoją sytuację ubezpieczeniową, zanim podejmiesz decyzję o zmianie. Sebastian Drozd ma 22 lata doświadczenia w doradztwie biznesowym. Drozd.biz oferuje także doradztwo w zakresie spółek LTD, w tym planowanie struktur holdingowych. Sprawdź, czy plany abonamentowe dla spółki LTD odpowiadają zakresowi obsługi, którego potrzebujesz.
Drozd.biz: planowanie emerytalne i obsługa spółki LTD
Planowanie przyszłej emerytury nie kończy się na wyborze brytyjskiego systemu. Liczą się również struktura firmy, obowiązki spółki i Twoja indywidualna sytuacja ubezpieczeniowa. Zamiast szukać szybkiego sposobu na ZUS, przygotuj plan, który uwzględnia działalność i zasady dotyczące składek.
Doświadczenie w prowadzeniu spółek zagranicznych
Sebastian Drozd ma 22 lata doświadczenia w doradztwie biznesowym. Drozd.biz wspiera polskich przedsiębiorców w sprawach związanych ze spółkami LTD. Więcej o podejściu firmy przeczytasz na stronie „Dlaczego warto wybrać Drozd.biz”.
Wsparcie może obejmować rejestrację spółki LTD, kompleksową obsługę abonamentową, rejestrację i prowadzenie VAT w Polsce dla LTD oraz coroczne planowanie i rozliczanie celów firmowych. Zakres zależy od wybranego rozwiązania i potrzeb spółki. Roczne planowanie celów firmowych z doradztwem może pomóc uporządkować działania i ocenić postępy firmy. Nie zastępuje jednak indywidualnej weryfikacji kwestii prawnych, podatkowych ani ubezpieczeniowych.
Od czego zacząć?
Pierwszym krokiem nie musi być rejestracja. Zacznij od przeglądu swojej działalności, obecnego ubezpieczenia, planów emerytalnych i powodów, dla których rozważasz spółkę LTD. Programista pracujący na kontraktach i właściciel sklepu internetowego mogą mieć różne modele pracy oraz różne kwestie do sprawdzenia. Sama spółka nie gwarantuje zwolnienia z polskiego ZUS ani określonej wysokości emerytury.
Jeśli po analizie LTD okaże się odpowiednim rozwiązaniem, kolejne działania możesz zaplanować etapami: rejestrację spółki, ustalenie zakresu obsługi, a następnie pilnowanie bieżących obowiązków i celów. Dzięki temu łatwiej uporządkować, co wymaga działania, a co potwierdzenia dokumentami.
Optymalizacja emerytalna dla przedsiębiorców powinna opierać się na zgodności z przepisami i rzeczywistych zasadach, a nie na obietnicy gwarantowanego świadczenia. Masz pytania o spółkę LTD, składki lub planowanie emerytalne? Skontaktuj się z Drozd.biz, aby omówić swoją sytuację.
Zaplanuj emeryturę, zanim podejmiesz decyzję o zmianie
Wysokie składki mogą skłonić Cię do szukania alternatyw, ale sama spółka LTD nie zwalnia automatycznie z polskiego ZUS ani nie gwarantuje określonej emerytury. Najpierw sprawdź swoją sytuację ubezpieczeniową, warunki zaliczenia lat w Wielkiej Brytanii oraz obowiązki podatkowe. Dopiero wtedy oceń, czy brytyjski system państwowy lub dodatkowy plan emerytalny pasują do Twoich celów.
Optymalizacja emerytalna dla przedsiębiorców wymaga zgodności z przepisami i dopasowania struktury do rzeczywistej działalności. W planowaniu przydają się doświadczenie i uporządkowane dokumenty. Sebastian Drozd ma 22 lata doświadczenia w doradztwie biznesowym, a Drozd.biz oferuje wsparcie w uzyskaniu certyfikatu rezydencji podatkowej dla spółki LTD.
Nie musisz rozstrzygać wszystkiego samodzielnie. Poznaj ofertę Drozd.biz i możliwości obsługi spółki LTD, a następnie omów, które rozwiązania mogą pasować do Twojej sytuacji. Zacznij od konkretnych pytań i podejmuj decyzje z pełniejszym obrazem swoich obowiązków oraz przyszłych możliwości.
Najczęściej zadawane pytania o emeryturę w Wielkiej Brytanii
Czy optymalizacja emerytalna poprzez spółkę LTD w UK jest legalna dla rezydenta Polski?
Tak, może być legalna, ale samo założenie spółki LTD nie zwalnia automatycznie z polskiego ZUS ani nie przesądza, gdzie płacisz podatki i składki. Liczą się Twoja rzeczywista sytuacja zawodowa, miejsce wykonywania pracy, właściwy system ubezpieczeń i sposób działania spółki. Przed zmianą sprawdź również kwestie rezydencji podatkowej, miejsca faktycznego zarządu i CFC. Każdy przypadek wymaga odrębnej oceny.
Ile wynosi pełna składka ZUS w 2026 roku i o ile mniej zapłacę w UK?
Pełna składka ZUS dla przedsiębiorcy w Polsce w 2026 roku wynosi 2359,30 zł miesięcznie, czyli 28 311,60 zł za 12 miesięcy. Nie da się jednak wyliczyć, o ile mniej zapłacisz w UK, bez znajomości Twojej sytuacji. Składki w National Insurance zależą od okoliczności zatrudnienia i ubezpieczenia. Spółka LTD nie gwarantuje niższych składek ani zwolnienia z ZUS. Najpierw ustal, któremu systemowi podlegasz.
Czy lata pracy w Polsce sumują się z latami składkowymi w Wielkiej Brytanii?
Okresy ubezpieczenia w Polsce i Wielkiej Brytanii mogą mieć znaczenie przy ustalaniu uprawnień na zasadach koordynacji. Nie oznacza to jednak prostego przeniesienia polskich składek do brytyjskiego systemu ani automatycznego uzyskania pełnej brytyjskiej emerytury. Kwota świadczenia zależy od brytyjskiej historii składkowej i właściwych reguł. Sprawdź własne okresy ubezpieczenia oraz dokumenty potwierdzające lata składkowe.
Co stanie się z moją emeryturą w UK po Brexicie?
Brexit sam w sobie nie oznacza skasowania lat składkowych zapisanych w brytyjskiej historii National Insurance. Twoje uprawnienia zależą jednak od przebiegu ubezpieczenia, spełnienia warunków i zasad koordynacji dotyczących Twojej sytuacji. Nie zakładaj, że każda osoba mieszkająca w Polsce otrzyma taką samą kwotę ani że świadczenie przysługuje automatycznie. Sprawdź zapis składek i potwierdź zasady w oficjalnych źródłach brytyjskich.
Jakie są koszty prowadzenia spółki LTD i obsługi emerytalnej w Drozd.biz?
Koszt zależy od wybranego zakresu usług i sytuacji spółki, dlatego nie ma jednej kwoty właściwej dla każdego przedsiębiorcy. Drozd.biz oferuje rejestrację spółki LTD, kompleksową obsługę abonamentową i optymalizację składek emerytalnych. Przed podjęciem decyzji sprawdź aktualne warunki oferty i ustal, które usługi są potrzebne w Twoim przypadku.
Czy muszę fizycznie jeździć do Anglii, aby budować tam emeryturę?
Niekoniecznie, ale sam pobyt w Polsce ani posiadanie spółki LTD nie tworzą automatycznie prawa do brytyjskich lat składkowych. Znaczenie ma Twoja rzeczywista praca, status ubezpieczeniowy i to, któremu systemowi podlegasz. W określonych sytuacjach istotne może być zaświadczenie A1, które potwierdza podleganie systemowi ubezpieczeń danego państwa. Zanim zaplanujesz składki, potwierdź zasady dotyczące Twojego modelu pracy.
Co to jest numer National Insurance i jak go uzyskać?
Numer National Insurance to indywidualny identyfikator używany w brytyjskim systemie ubezpieczeń społecznych i podatkowym. Nie jest nadawany automatycznie przez sam fakt założenia spółki LTD. Jeśli potrzebujesz numeru, sprawdź aktualną procedurę i warunki w oficjalnych informacjach rządu Wielkiej Brytanii. Ustal też, czy w Twojej sytuacji jego uzyskanie jest konieczne oraz jakie dokumenty będą wymagane.
Czy mogę wypłacić pieniądze z brytyjskiego funduszu emerytalnego przed czasem?
Nie zakładaj, że środki z prywatnego funduszu, takiego jak SIPP, możesz wypłacić w dowolnym momencie. Dostęp do pieniędzy zależy od zasad planu i obowiązujących przepisów, a wcześniejsza wypłata może mieć konsekwencje podatkowe. Emerytura państwowa działa inaczej niż prywatny fundusz. Przed wpłatą sprawdź warunki konkretnego planu, dostępny w
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.