
Czy Brexit zamknął drogę do wypłaty dywidendy z polskiej spółki do holdingu w Wielkiej Brytanii? Nie. Sam brytyjski adres spółki nie wystarczy jednak, by zastosować preferencje podatkowe. Wypłata dywidendy ze spółki zależnej do holdingu uk wymaga analizy całej struktury: opodatkowania zysku w Polsce, podatku przy wypłacie oraz sytuacji holdingu po otrzymaniu środków.
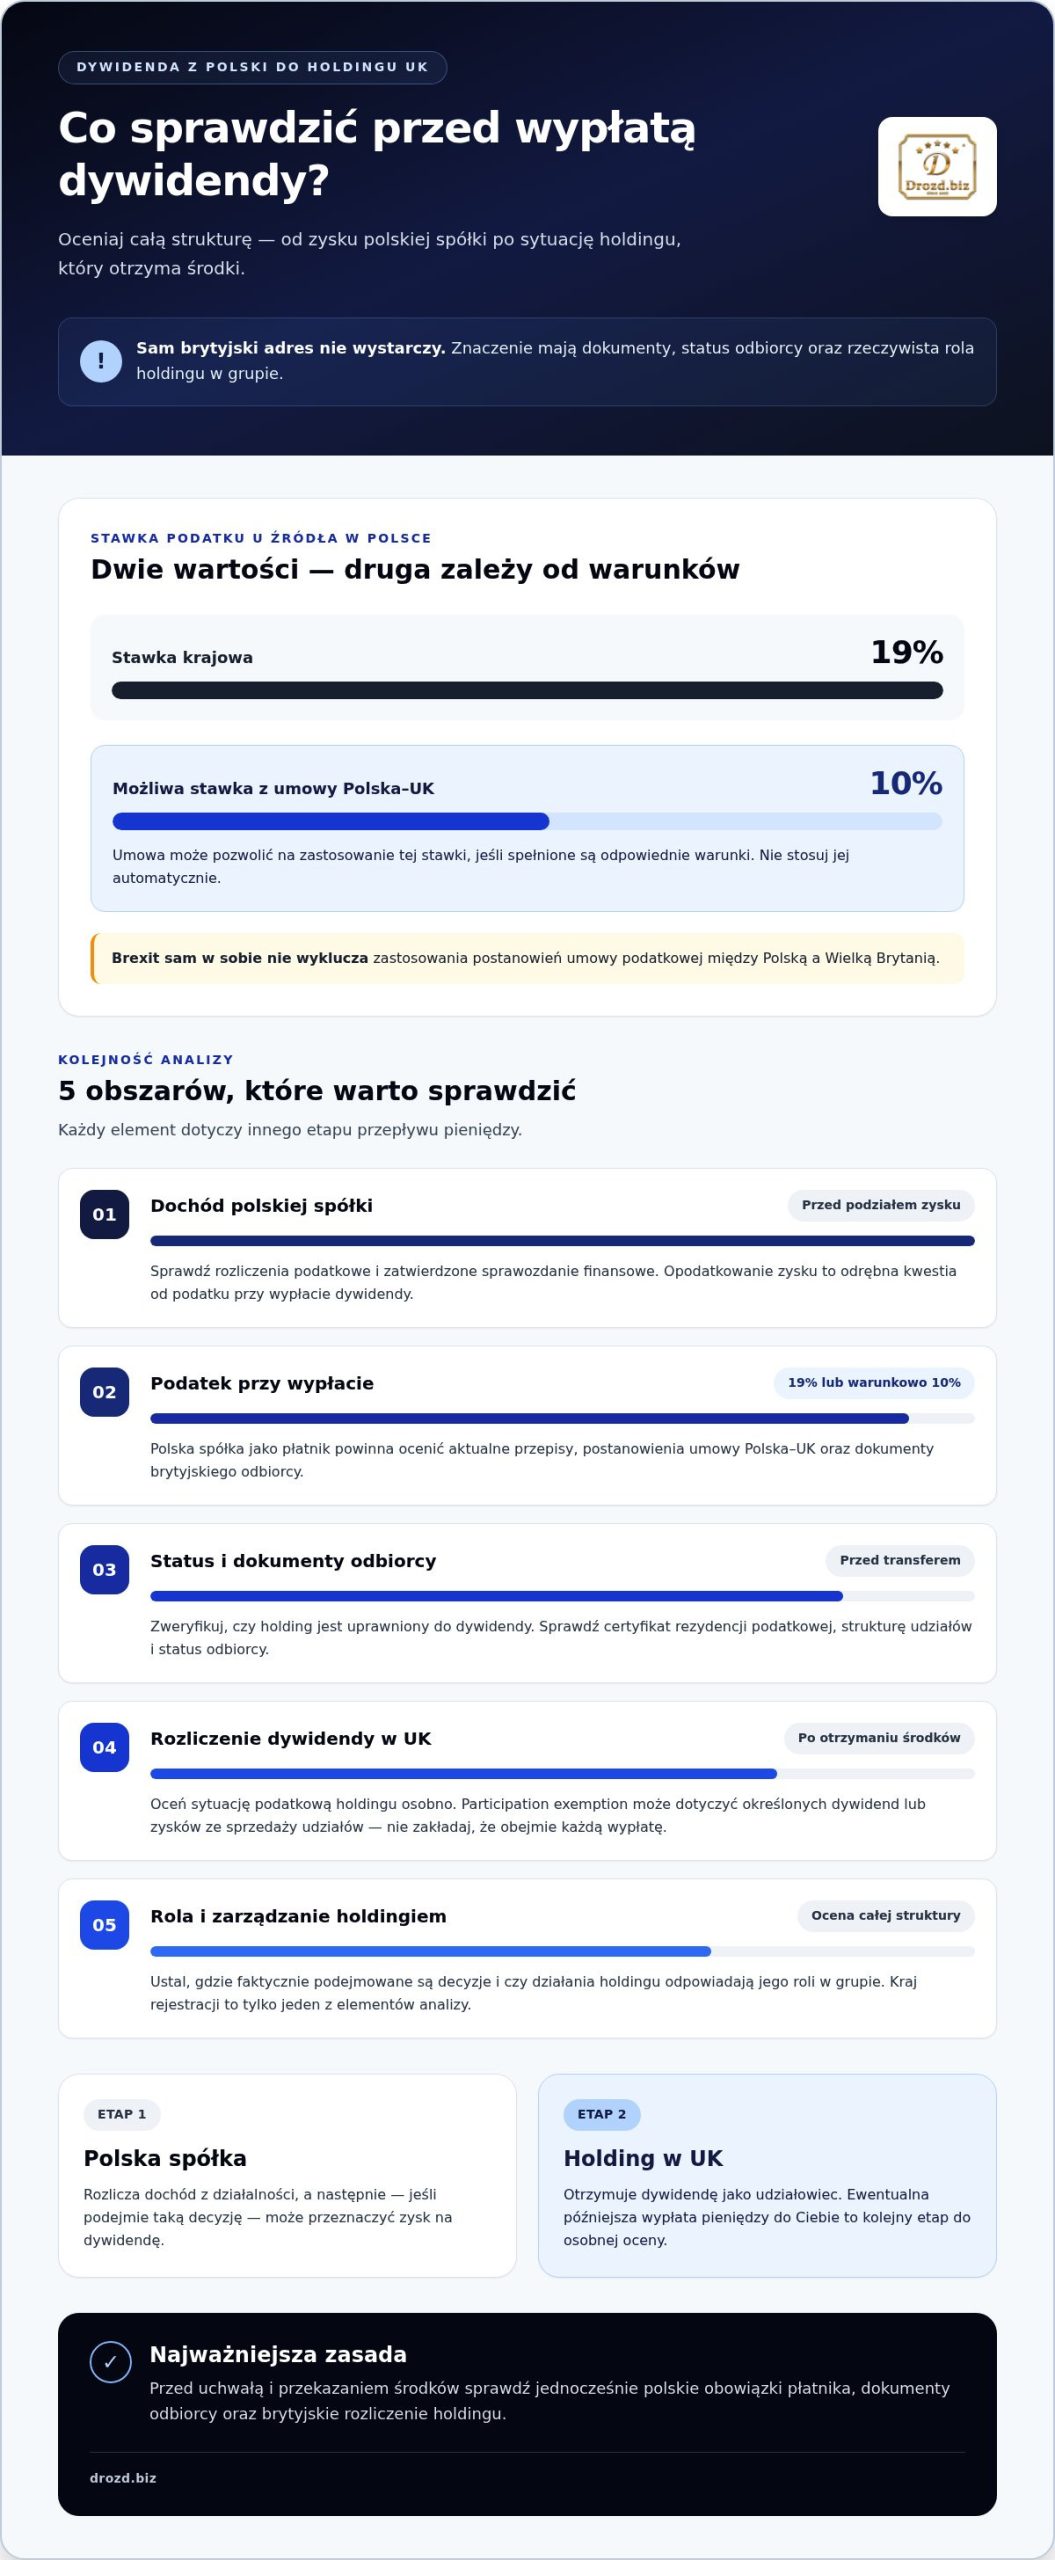
Polska spółka najpierw rozlicza dochód z działalności. Jeśli później przeznacza zysk na dywidendę, trzeba osobno ocenić zasady opodatkowania tej wypłaty. Krajowa stawka podatku u źródła od dywidendy wynosi 19%, a umowa podatkowa między Polską a Wielką Brytanią może pozwolić na zastosowanie stawki 10%, jeśli spełnione są odpowiednie warunki. Znaczenie mają między innymi status odbiorcy i dokumenty potwierdzające jego rezydencję. Brexit sam w sobie nie wyklucza możliwości zastosowania postanowień umowy.
W tym artykule poznasz kolejność zdarzeń podatkowych, dokumenty do przeanalizowania przed transferem oraz ryzyka związane z miejscem faktycznego zarządu i przepisami CFC. Dowiesz się też, dlaczego liczy się nie tylko kraj rejestracji, ale również rzeczywista rola holdingu w Twojej grupie.
Najważniejsze Wnioski
- Ustal, czy zysk ma pozostać w polskiej spółce, trafić do holdingu czy zostać później wypłacony Tobie. Cel wykorzystania kapitału wpływa na wybór struktury.
- Przed transferem sprawdź dokumenty spółek, strukturę udziałów, uchwały i status brytyjskiego odbiorcy.
- Przygotowanie wypłaty dywidendy ze spółki zależnej do holdingu uk zacznij od analizy całej grupy, nie od samego kraju rejestracji holdingu.
- Oceń, gdzie faktycznie podejmowane są decyzje dotyczące holdingu i czy jego działania odpowiadają roli, jaką ma pełnić w grupie.
- Porównaj skutki podatkowe i biznesowe dostępnych wariantów przed podjęciem uchwały i przekazaniem środków.
Dywidenda z polskiej spółki zależnej do holdingu UK: co faktycznie oznacza?
Dywidenda to część zysku spółki przekazywana jej udziałowcom. Nie jest zwykłym przelewem między powiązanymi firmami. Wypłata wymaga spełnienia warunków dotyczących sytuacji spółki i podjęcia właściwych decyzji korporacyjnych. W tym układzie polska spółka zależna wypłaca dywidendę, a holding zarejestrowany w Wielkiej Brytanii otrzymuje ją jako udziałowiec.
Rozdziel dwa zdarzenia. Najpierw polska spółka rozlicza dochód osiągnięty w swojej działalności. Później może podjąć decyzję o podziale zysku, co rodzi odrębne kwestie związane z opodatkowaniem wypłaty. Szczegóły zależą od struktury, statusu odbiorcy i aktualnych zasad podatkowych. Sam fakt, że udziałowcem jest spółka z Wielkiej Brytanii, nie oznacza automatycznie zwolnienia ani braku podatku u źródła w Polsce.
Dlatego wypłaty dywidendy ze spółki zależnej do holdingu uk nie traktuj jak przesunięcia pieniędzy na rachunek właściciela. To transakcja między dwoma podmiotami, którą trzeba rozpatrywać w kontekście ich relacji, dokumentów i celu biznesowego. Ogólny przegląd zasad dotyczących podatku dochodowego od osób prawnych i dywidend w Wielkiej Brytanii znajdziesz w opracowaniu Taxation in the United Kingdom. Nie zastępuje ono analizy konkretnego układu polsko-brytyjskiego.
Czym różni się wypłata między spółkami od dywidendy dla osoby fizycznej?
Bezpośrednim odbiorcą dywidendy jest holding, a nie Ty prywatnie. Nie przenoś więc automatycznie na tę wypłatę zasad dotyczących dywidendy otrzymywanej przez osobę fizyczną. Holding otrzymuje środki jako odrębny podmiot i rozlicza je w ramach własnej sytuacji podatkowej. Jeśli później zdecydujesz o wypłacie pieniędzy z holdingu do siebie, będzie to kolejny etap do osobnej oceny. Rozdzielenie zdarzeń pozwala ustalić, kto otrzymuje środki i jakie skutki może wywołać każda decyzja.
Jaki problem rozwiązuje holding w strukturze grupy?
Holding może posiadać udziały w spółce zależnej i służyć jako poziom, na którym grupa gromadzi lub kieruje kapitałem. Możesz planować, czy zysk przeznaczyć na rozwój kolejnej działalności, inwestycje lub zakup udziałów, zamiast od razu wypłacać go prywatnie. Taki podział może też wspierać oddzielenie majątku wykorzystywanego przez poszczególne spółki. Nie zapewnia jednak sam w sobie ochrony ani preferencji podatkowych. Liczy się rzeczywista rola holdingu, sposób zarządzania nim i zgodność struktury z tym, jak działa Twoja grupa.
Jak ocenić podatki przy wypłacie dywidendy do holdingu w UK?
Zanim zaplanujesz wypłatę dywidendy ze spółki zależnej do holdingu uk, oddziel dwa poziomy opodatkowania: dochód wypracowany przez polską spółkę i dywidendę przekazywaną udziałowcowi. To odrębne zdarzenia. Podatek zapłacony przez spółkę od jej zysku nie rozstrzyga automatycznie, czy i w jakiej wysokości należy pobrać podatek przy wypłacie.
Krajowa stawka podatku u źródła od dywidendy w Polsce wynosi 19%. Umowa podatkowa między Polską a Wielką Brytanią może przewidywać obniżenie stawki do 10%, ale nie stosuj tej wartości automatycznie. Oceń między innymi, czy holding jest uprawniony do dywidendy i czy przedstawiono właściwe potwierdzenie rezydencji podatkowej. Przed transferem polska spółka jako płatnik powinna sprawdzić aktualne przepisy, postanowienia umowy i dokumenty odbiorcy.
| Etap | Pytanie podatkowe | Dokument lub fakt do sprawdzenia |
|---|---|---|
| Zysk spółki zależnej | Jak spółka rozlicza dochód przed podziałem? | Rozliczenia podatkowe i zatwierdzone sprawozdanie finansowe |
| Wypłata dywidendy | Czy trzeba pobrać podatek u źródła i czy może mieć zastosowanie umowa Polska-UK? | Certyfikat rezydencji, struktura udziałów i status odbiorcy |
| Otrzymanie środków w UK | Jak holding rozlicza przychód z dywidendy? | Dokumenty holdingu i analiza brytyjskich zasad podatkowych |
Czy Brexit automatycznie wyklucza preferencje podatkowe?
Nie. Rozdziel zasady uzależnione od członkostwa w Unii Europejskiej od postanowień umowy podatkowej między Polską a Wielką Brytanią. Brexit może mieć znaczenie dla rozwiązań opartych na przepisach unijnych, ale sam w sobie nie przesądza ani o braku preferencji, ani o zwolnieniu. Możliwość zastosowania umowy Polska-UK oceń na podstawie jej aktualnego brzmienia oraz okoliczności dotyczących obu spółek.
Kiedy analizować participation exemption w UK?
Participation exemption to brytyjskie zwolnienie dotyczące określonych dywidend lub zysków ze sprzedaży udziałów. Nie zakładaj, że obejmie każdą wypłatę otrzymaną przez holding. Zastosowanie zależy od aktualnych warunków i sytuacji odbiorcy. Brytyjskie rozliczenie analizuj osobno od polskich obowiązków płatnika, które trzeba ustalić przed wysłaniem środków.
Planując wypłatę dywidendy ze spółki zależnej do holdingu uk, sprawdź również brytyjskie zasady dotyczące odbiorcy. Ogólne informacje o podatku od dywidend, w tym zasadach dla osób fizycznych, zawiera oficjalny przewodnik brytyjskiego rządu o opodatkowaniu dywidend. Nie przesądza on o rozliczeniu dywidendy otrzymywanej przez spółkę holdingową. Omówienie struktury holdingowej i przepływu dywidendy pomoże Ci uporządkować kwestie do analizy przed decyzją o wypłacie.
Jak porównać warianty wypłaty i sprawdzić, czy holding UK ma sens?
Nie każda nadwyżka w polskiej spółce musi od razu trafić do holdingu albo do Ciebie. Porównaj warianty z planami grupy. Jeśli środki mają finansować bieżącą działalność spółki zależnej, pozostawienie zysku w niej może być prostsze. Jeśli planujesz wspólne inwestycje lub zakup udziałów w kolejnych firmach, holding może pełnić rolę podmiotu gromadzącego i kierującego kapitałem. Wypłata do Ciebie oznacza osobny etap do zaplanowania.
Przed wyborem rozpisz przepływ pieniędzy: skąd pochodzą, kto ma je otrzymać i na co zostaną przeznaczone. Uwzględnij koszty administracyjne, raportowanie i obsługę każdej spółki. Dodatkowy podmiot wymaga prowadzenia jego spraw i dokumentacji. Jeśli holding nie ma konkretnej funkcji poza posiadaniem udziałów, jego koszty i obowiązki mogą nie odpowiadać korzyściom organizacyjnym, których oczekujesz.
| Wariant | Możliwa korzyść | Ograniczenie lub warunek | Co sprawdzić |
|---|---|---|---|
| Pozostawienie zysku w spółce zależnej | Kapitał pozostaje w firmie, która może potrzebować go do działalności lub rozwoju. | Środki nie trafiają do innych podmiotów grupy. | Jakie wydatki i plany ma polska spółka? |
| Wypłata dywidendy do holdingu | Możliwość gromadzenia kapitału na poziomie grupy i planowania dalszych inwestycji. | Trzeba ocenić skutki podatkowe, dokumenty i rolę holdingu. | Jaki jest cel transferu i jakie obowiązki wiążą się z holdingiem? |
| Dalsza wypłata właścicielowi | Kapitał trafia do Ciebie do prywatnego wykorzystania. | To kolejna wypłata, wymagająca osobnej analizy. | Jakie będą jej skutki i czy odpowiada planom właściciela? |
Jaką rolę odgrywają miejsca faktycznego zarządu?
Miejsca faktycznego zarządu, czyli lokalizacja podejmowania kluczowych decyzji biznesowych, mogą mieć znaczenie przy analizie rezydencji podatkowej spółki. Zwróć uwagę, gdzie ustala się kierunek inwestycji, zatwierdza ważne wydatki i podejmuje decyzje dotyczące udziałów. Sam formalny adres w Wielkiej Brytanii nie pokazuje jeszcze, jak spółka działa w praktyce.
Dlaczego substance requirement ma znaczenie dla oceny struktury?
Substance requirement oznacza wymóg realnej działalności gospodarczej w kraju rejestracji. Przyjrzyj się funkcjom holdingu: czy rzeczywiście zarządza udziałami, organizuje przepływ kapitału lub wspiera rozwój grupy, czy tylko figuruje w dokumentach jako udziałowiec? Samo formalne posiadanie udziałów nie opisuje całego modelu. Struktura powinna odpowiadać rzeczywistym celom i działaniom Twojej firmy.
Porównaj nie tylko podatki, ale też cel biznesowy, sposób zarządzania i obowiązki administracyjne. Jeśli planujesz reinwestować zysk, prześledź, jak środki będą wykorzystywane po transferze. Jeśli celem jest wypłata właścicielowi, uwzględnij ten dalszy etap. Dopiero wtedy ocenisz, czy wypłata dywidendy ze spółki zależnej do holdingu UK porządkuje działanie grupy, czy dodaje jej formalności bez wyraźnej funkcji.
Jak przygotować wypłatę dywidendy ze spółki zależnej do UK?
Nie zaczynaj od zlecenia przelewu. Najpierw ustal, czy spółka ma zysk przeznaczony do podziału, kto jest uprawniony do jego otrzymania i jakie skutki podatkowe może wywołać wypłata. Przygotowanie procesu obejmuje również ustalenie obowiązków polskiej spółki jako płatnika, czyli podmiotu odpowiedzialnego za prawidłowe rozliczenie podatku przy wypłacie.
Uporządkuj dokumenty w dwóch grupach. Pierwsza uzasadnia decyzję spółki o podziale zysku. Druga pozwala ocenić odbiorcę i ewentualne preferencje podatkowe. Zakres i aktualność dokumentów powinny odpowiadać konkretnej strukturze oraz planowanej transakcji. Wypłata dywidendy ze spółki zależnej do holdingu uk wymaga więc zarówno dokumentacji korporacyjnej, jak i materiałów potrzebnych do analizy podatkowej.
Jakie dokumenty przygotować przed podjęciem uchwały?
Zbierz aktualne dane polskiej spółki i holdingu: dokumenty opisujące strukturę udziałów, dane udziałowca oraz informacje o jego rezydencji podatkowej. Do analizy mogą być potrzebne także dokumenty potwierdzające, kto jest uprawniony do otrzymania dywidendy. Certyfikat rezydencji jest ważnym elementem oceny, ale sam nie przesądza o prawie do preferencji.
Przygotuj osobno dokumentację finansową i korporacyjną dotyczącą zysku oraz planowanej wypłaty, w tym projekty lub podjęte uchwały. Porównaj dane w dokumentach: nazwa odbiorcy, jego udział w spółce i kwota przeznaczona do podziału powinny być spójne. Zachowaj też opis biznesowego celu wypłaty oraz planowaną drogę środków po ich otrzymaniu przez holding. Dzięki temu można odtworzyć powód decyzji i dalszy plan wykorzystania kapitału.
Jak ograniczyć ryzyko błędów przy poborze podatku?
Przed przelewem polska spółka powinna ocenić swoje obowiązki płatnika i ustalić, jakie dokumenty oraz terminy dotyczą konkretnej wypłaty. Nie opieraj decyzji o preferencji wyłącznie na oświadczeniu odbiorcy, adresie holdingu ani samym fakcie rejestracji w Wielkiej Brytanii. Znaczenie mają łącznie okoliczności, status odbiorcy i właściwe zasady podatkowe. Jeśli dane w dokumentach są niespójne, wyjaśnij rozbieżności przed realizacją płatności.
Praktyczna kolejność działań może wyglądać tak:
- Potwierdź wynik finansowy i możliwość przeznaczenia zysku do podziału.
- Sprawdź dokumenty spółki, strukturę udziałów i tożsamość uprawnionego odbiorcy.
- Zbierz dokumenty rezydencji i inne materiały potrzebne do oceny podatkowej.
- Ustal sposób rozliczenia wypłaty, wymagane formalności i terminy dla polskiej spółki.
- Zapisz uzasadnienie biznesowe, decyzje korporacyjne oraz dalszy przepływ środków.
Ta lista nie jest uniwersalnym katalogiem wymogów. Dokumenty i obowiązki ustal dla konkretnego układu, z uwzględnieniem aktualnych przepisów. Starannie przygotowana dokumentacja pokazuje, że spółka podjęła decyzję o podziale zysku, a także na jakiej podstawie rozliczyła wypłatę i komu przekazała środki.
Przygotowanie wypłaty dywidendy ze spółki zależnej do holdingu uk połącz z analizą całej struktury, zamiast ograniczać się do jednego zaświadczenia. Omów strukturę holdingu i planowany przepływ dywidendy przed podjęciem uchwały i przekazaniem środków.
Jak zaplanować holding UK i bezpiecznie przejść do kolejnych działań?
Decyzja o wypłacie dywidendy powinna uwzględniać trzy elementy: cel biznesowy, rzeczywiste działanie holdingu oraz skutki podatkowe w Polsce i Wielkiej Brytanii. Żaden z nich nie zastąpi pozostałych. Zanim zaplanujesz transfer zysku, ustal, co holding ma zrobić z otrzymanym kapitałem i kto będzie podejmować dotyczące go decyzje. Dzięki temu łatwiej ocenisz, czy struktura wspiera rozwój grupy, czy jedynie dodaje formalności.
Nie podejmuj uchwały wyłącznie w oparciu o obietnicę korzyści podatkowej. Sprawdź, czy dokumenty odzwierciedlają relacje między spółkami, czy przepływ środków ma uzasadnienie gospodarcze oraz czy obowiązki związane z prowadzeniem holdingu pasują do skali i planów Twojej firmy. Sama rejestracja spółki w UK nie rozstrzyga o jej rezydencji podatkowej ani o dostępności preferencji.
Jak przygotować się do rozmowy o strukturze holdingowej?
Przygotuj prosty schemat polskiej spółki zależnej, holdingu, udziałowców i planowanych przepływów pieniędzy. Dopisz, czym zajmuje się każdy podmiot, kto podejmuje kluczowe decyzje i gdzie zapadają. Zbierz też podstawowe dokumenty dotyczące udziałów i rezydencji podatkowej. Dzięki temu rozmowa o strukturze holdingowej będzie dotyczyć konkretnego modelu, a nie samej nazwy spółki.
Opisz własnymi słowami cel holdingu. Czy ma gromadzić kapitał na dalsze inwestycje, wspierać rozwój kolejnych spółek, nabywać udziały czy przekazywać zysk właścicielowi? Określ również planowany termin wykorzystania środków i osoby odpowiedzialne za decyzje. Te informacje pozwolą zestawić założenia z rzeczywistym sposobem działania grupy i wskazać kwestie do analizy przed wypłatą.
Jak połączyć dywidendę z długoterminowym planem firmy?
Patrz dalej niż na najbliższy przelew. Jeśli holding ma finansować rozwój grupy, zaplanuj, jakie inwestycje może wspierać i jakie decyzje będą potrzebne do skierowania tam kapitału. Jeśli celem jest wypłata pieniędzy właścicielowi, uwzględnij ten osobny etap. W obu przypadkach porównaj planowane wykorzystanie zysku z kosztem prowadzenia dodatkowej spółki i obowiązkami sprawozdawczymi.
Uwzględnij też koszty administracyjne oraz pracę potrzebną do obsługi dokumentów i raportowania. Holding ma sens, gdy jego zadania są czytelne i odpowiadają potrzebom biznesu, a nie tylko formalnie pojawiają się w strukturze. Doradztwo w zakresie holdingów może pomóc Ci uporządkować relacje między podmiotami, przepływy kapitału i planowane funkcje spółki przed podjęciem decyzji o wypłacie.
Jeśli chcesz przeanalizować układ polskiej spółki zależnej i holdingu w UK przed uchwałą oraz transferem środków, Omów strukturę holdingową swojej firmy.
Zaplanuj kolejny krok przed podjęciem uchwały
Planując wypłatę dywidendy ze spółki zależnej do holdingu uk, potraktuj ją jako część długofalowego planu firmy, a nie pojedynczy przelew. Zanim podejmiesz decyzję, określ rolę holdingu, sposób zarządzania nim i plan wykorzystania przekazanych środków. Taki punkt wyjścia ułatwi sprawdzenie, czy założenia biznesowe, dokumenty i rzeczywiste działania spółek są spójne.
Drozd.biz wspiera przedsiębiorców w doradztwie holdingowym i kompleksowej obsłudze spółek LTD. Sebastian Drozd ma 22 lata doświadczenia w doradztwie biznesowym. Wsparcie może pomóc Ci uporządkować plan i przygotować się do kolejnych decyzji. Analiza przed uchwałą pozwala rozważyć skutki i dopasować strukturę do potrzeb Twojej firmy.
Omów strukturę holdingową swojej firmy i zaplanuj wypłatę z jasno określonym celem.
Najczęściej zadawane pytania
Czy dywidenda z polskiej spółki do holdingu w UK jest automatycznie zwolniona z podatku?
Nie. Sam fakt, że odbiorcą jest spółka brytyjska, nie oznacza zwolnienia. Przygotuj analizę wskazującą przyjęty sposób rozliczenia i dokumenty, na których oparto decyzję. Ułatwi to późniejsze wyjaśnienie rozliczenia. Wypłata dywidendy ze spółki zależnej do holdingu uk wymaga oceny konkretnego przypadku, a nie samej nazwy czy adresu holdingu.
Jaka stawka podatku u źródła dotyczy dywidendy wypłacanej do UK?
Nie ustalaj jej bez odniesienia do konkretnej wypłaty i aktualnych przepisów. Po określeniu sposobu rozliczenia sprawdź, czy kwota brutto, ewentualne potrącenie i kwota przekazana odbiorcy są spójne w uchwale, ewidencji księgowej oraz potwierdzeniu przelewu. Takie porównanie pomaga wychwycić różnice w kwotach lub błędne dane odbiorcy.
Czy brytyjski holding musi wypłacić otrzymaną dywidendę właścicielowi?
Nie. Otrzymanie dywidendy przez holding nie oznacza, że właściciel może traktować środki na jego rachunku jak pieniądze prywatne. Jeśli spółka zatrzymuje kapitał, jej dokumentacja powinna odzwierciedlać ten stan i planowane wykorzystanie środków. Późniejszą wypłatę właścicielowi ujmij jako osobne zdarzenie z własną podstawą i dokumentacją.
Czy polska spółka może wypłacić dywidendę, jeśli nie ma wolnych środków na rachunku?
Nie podejmuj decyzji wyłącznie na podstawie salda rachunku. Przed ustaleniem terminu przelewu przygotuj prognozę przepływów pieniężnych, uwzględniając planowane wpływy, płatności i zobowiązania. Porównaj ją z dokumentacją finansową dotyczącą zysku przeznaczonego do podziału. Pomoże Ci to ocenić, czy wypłata nie utrudni spółce bieżącego regulowania zobowiązań.
Czy holding UK może być zarządzany z Polski?
Może, ale adres rejestrowy nie pokazuje, gdzie w praktyce zapadają decyzje. Opisz podział ról: kto przedstawia sprawy, kto je zatwierdza i kto odpowiada za wykonanie ustaleń. Zestaw ten opis z dokumentami spółki i rzeczywistym przebiegiem zarządzania. Taki materiał pomoże ocenić sytuację, choć sam nie przesądza o rezydencji podatkowej.
Czy wypłata dywidendy wymaga dokumentów potwierdzających rezydencję holdingu?
Dokument potwierdzający rezydencję może być ważny, ale sprawdź, czy dotyczy właściwej spółki i jest aktualny w kontekście planowanej wypłaty. Porównaj nazwę prawną, numer identyfikacyjny i kraj rezydencji z danymi polskiej spółki. Nie zakładaj, że jeden dokument wystarczy do uzasadnienia rozliczenia. Ustal, jakie dowody są potrzebne w danej sytuacji, i zachowaj je razem z dokumentacją wypłaty.
Czym różni się dywidenda do holdingu od dywidendy do właściciela będącego osobą fizyczną?
Różni się odbiorcą, a w praktyce również sposobem udokumentowania i ewidencjonowania wypłaty. Sprawdź, czy uchwała wskazuje właściwy podmiot i czy dane odbiorcy zgadzają się z danymi przelewu. Jeżeli później środki mają trafić do osoby fizycznej, potraktuj to jako odrębne zdarzenie. Osobne ujęcie obu wypłat ułatwia odtworzenie przepływu pieniędzy i przypisanie dokumentów do właściwej czynności.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.