
Jeśli jesteś polskim rezydentem podatkowym, co do zasady wykazujesz w Polsce dochody uzyskane za granicą, w tym wynagrodzenie lub dywidendę ze spółki LTD. Zysk spółki sam w sobie nie oznacza automatycznie podatku po Twojej stronie. Znaczenie ma to, czy i kiedy pieniądze trafiają do Ciebie oraz gdzie faktycznie zapadają decyzje dotyczące firmy. Dlatego optymalizacja podatkowa przez spółkę w UK nie sprowadza się do jej rejestracji za granicą.
Łatwo założyć, że brytyjska spółka oznacza brytyjskie podatki. W praktyce na rozliczenia w Polsce wpływają Twoja rezydencja podatkowa, miejsce zarządzania spółką i sposób wypłaty pieniędzy. Sama zagraniczna rejestracja nie zmienia tych okoliczności.
W tym artykule dowiesz się, kiedy wykazać w Polsce wynagrodzenie i dywidendę, jak rozliczane są dochody polskiego rezydenta oraz dlaczego miejsce podejmowania decyzji może mieć znaczenie dla rezydencji podatkowej spółki. Poznasz też kwestie, które warto uwzględnić przy planowaniu działalności, aby struktura firmy odpowiadała temu, jak faktycznie prowadzisz biznes.
Najważniejsze wnioski
- Ustal, gdzie masz rezydencję podatkową, zanim zaplanujesz wypłaty ze spółki brytyjskiej. Według Internetowego Systemu Aktów Prawnych (ISAP) jednym z kryteriów może być pobyt w Polsce dłuższy niż 183 dni w roku.
- Rozróżnij zysk pozostawiony w spółce od pieniędzy wypłaconych Tobie. Samo wypracowanie zysku nie oznacza automatycznie obowiązku podatkowego po stronie wspólnika.
- Przy wynagrodzeniu i dywidendzie sprawdź, jaką rolę odgrywa polska rezydencja oraz umowa o unikaniu podwójnego opodatkowania między Polską a Wielką Brytanią.
- Przeanalizuj, skąd faktycznie zarządzasz firmą i podejmujesz kluczowe decyzje. Sama rejestracja spółki w Wielkiej Brytanii nie przesądza o jej rezydencji podatkowej.
- Dokumentuj sposób działania spółki i jej rzeczywistą obecność. To pomaga uporządkować kwestie rezydencji oraz rozliczeń transgranicznych.
Umowa o unikaniu podwójnego opodatkowania między Polską a Wielką Brytanią
Umowa między Polską a Wielką Brytanią pomaga ustalić, któremu państwu przysługuje prawo do opodatkowania określonego dochodu. Nie oznacza jednak, że sama rejestracja brytyjskiej spółki przenosi opodatkowanie Twojego biznesu za granicę.
Zakres polsko-brytyjskiej umowy podatkowej
Umowa o unikaniu podwójnego opodatkowania określa zasady opodatkowania dochodów powiązanych z oboma państwami. Jej celem jest ograniczenie sytuacji, w której ten sam dochód podlega podatkowi w Polsce i Wielkiej Brytanii. Oznacza to, że należy analizować konkretny rodzaj dochodu, a nie tylko kraj rejestracji spółki.
Przykład pokazuje, dlaczego nie należy utożsamiać umowy ze zwolnieniem z polskiego podatku. Jeśli w danym przykładzie podatek zapłacony w Wielkiej Brytanii wynosi 20%, a polski podatek od tego samego dochodu wynosi 22%, wskazana dopłata w Polsce to 2%. To ilustracja mechanizmu, nie uniwersalna stawka dla każdej wypłaty ani każdej spółki.
Polska i Wielka Brytania są także stronami wielostronnej konwencji MLI dotyczącej umów podatkowych. Przy ocenie rozliczenia znaczenie mają rodzaj dochodu, jego odbiorca i okoliczności prowadzenia działalności. Dywidenda wypłacona właścicielowi i zysk pozostawiony w spółce to odrębne sytuacje. Reguły dotyczącej jednego rodzaju dochodu nie należy automatycznie stosować do pozostałych.
Po Brexicie współpraca administracji podatkowych nie ustała. Polska i Wielka Brytania współpracują na podstawie Umowy o handlu i współpracy między Wielką Brytanią a Unią Europejską. Zagraniczna rejestracja nie oznacza więc niewidoczności dla administracji. Ważne są spójne rozliczenia i dokumenty pokazujące, gdzie działa spółka oraz jak wypłaca środki.
Przesłanki obecności biznesowej i substancja gospodarcza
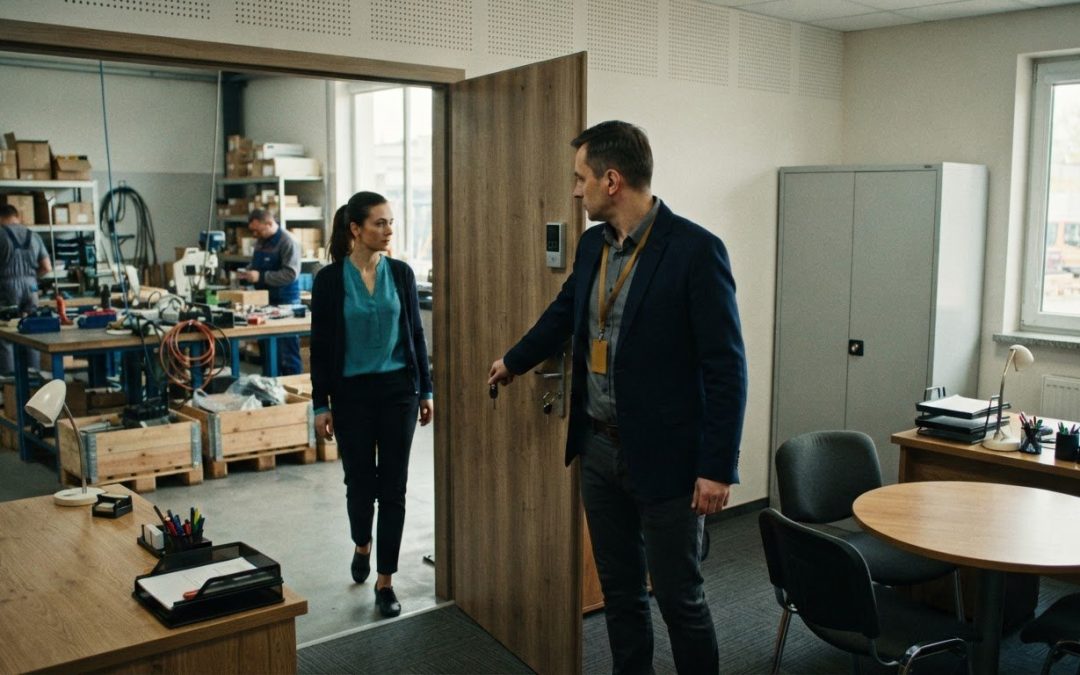
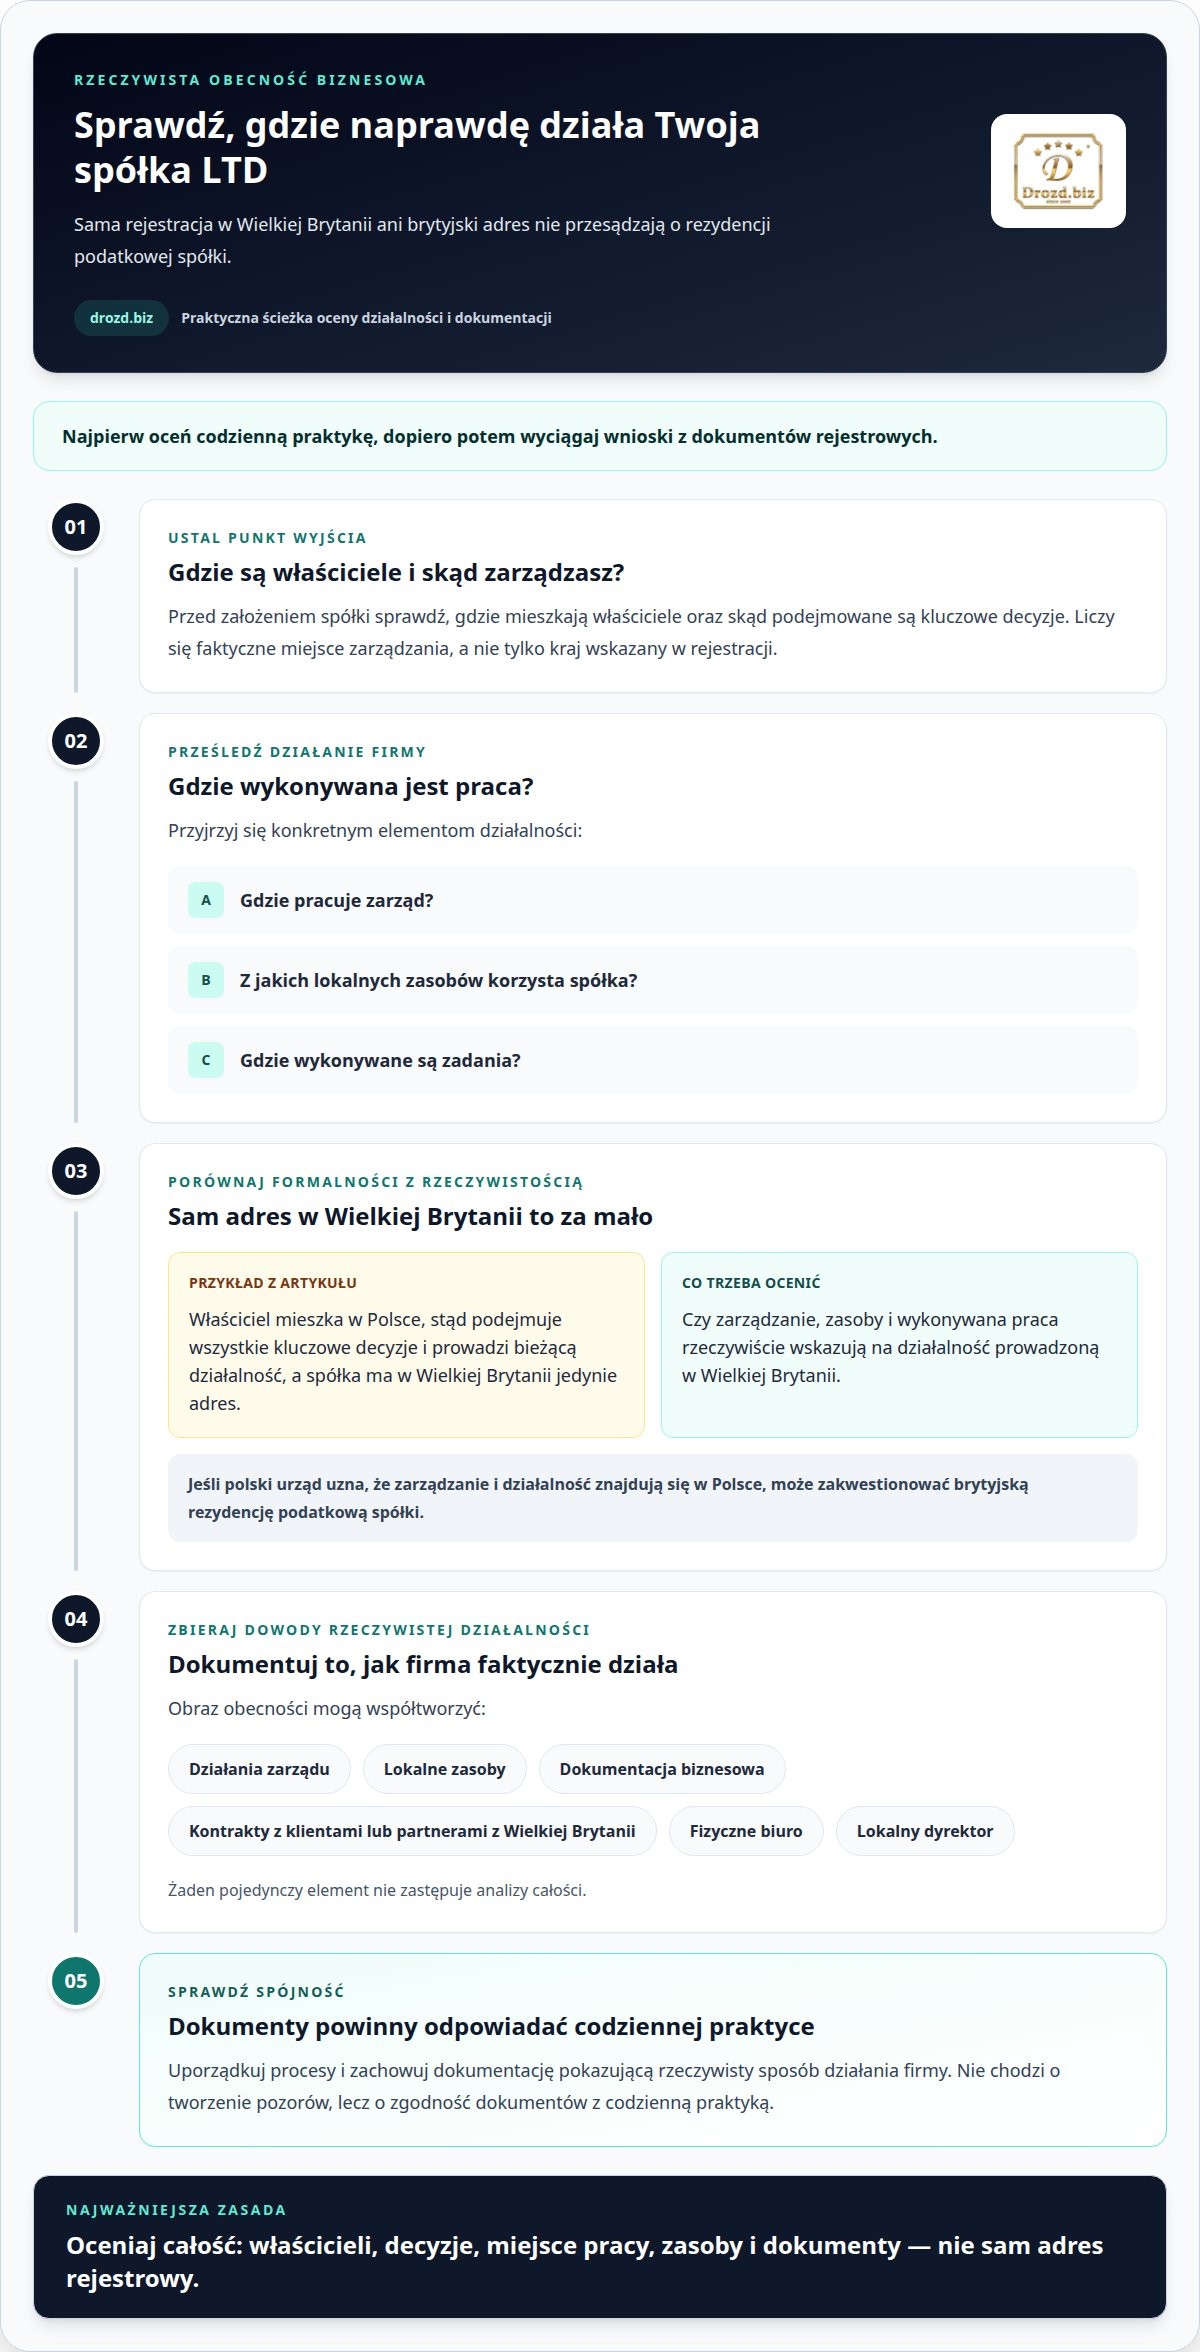
Substancja gospodarcza oznacza, że działalność spółki ma rzeczywiste oparcie w Wielkiej Brytanii, a nie tylko adres rejestrowy. Liczą się konkretne fakty: gdzie pracuje zarząd, z jakich lokalnych zasobów korzysta firma i gdzie wykonywane są zadania. Te elementy pomagają odróżnić faktyczną obecność od samej formalnej rejestracji.
Rozważmy konkretny przykład: właściciel mieszka w Polsce, stąd podejmuje wszystkie kluczowe decyzje i prowadzi bieżącą działalność, a spółka ma w Wielkiej Brytanii jedynie adres. Sam adres nie świadczy o tym, że zarząd faktycznie działa w tym kraju. Jeśli polski urząd uzna, że zarządzanie i działalność znajdują się w Polsce, może zakwestionować brytyjską rezydencję podatkową spółki.
Przed założeniem LTD przeanalizuj trzy kwestie: gdzie mieszkają właściciele, skąd podejmowane są decyzje i gdzie wykonywana jest praca. Następnie dokumentuj procesy i okoliczności pokazujące rzeczywisty sposób działania firmy. Znaczenie mogą mieć działania zarządu, lokalne zasoby i dokumentacja biznesowa. Nie chodzi o tworzenie pozorów, lecz o zgodność dokumentów z codzienną praktyką.
Faktyczną obecność mogą potwierdzać rzeczywista praca zarządu, zasoby wykorzystywane przez spółkę oraz udokumentowana działalność w Wielkiej Brytanii. Kontrakty z klientami lub partnerami z tego kraju mogą stanowić część obrazu biznesu, podobnie jak fizyczne biuro lub lokalny dyrektor. Żaden pojedynczy element nie zastępuje analizy całości. Optymalizacja podatkowa wymaga struktury dopasowanej do rzeczywistego modelu działania, a nie tylko brytyjskich dokumentów rejestrowych.
Kiedy dywidenda ze spółki brytyjskiej powoduje obowiązek podatkowy?
Ustal osobno obowiązki spółki LTD i własne rozliczenia jako wspólnika lub dyrektora. Prowadź zapisy pokazujące, kto otrzymał pieniądze, kiedy je wypłacono i z jakiego tytułu. Sama nazwa przelewu nie zastąpi dokumentów potwierdzających jego rzeczywisty charakter.
Polski rezydent podatkowy wykazuje w Polsce otrzymane z zagranicy wynagrodzenie lub dywidendę. Wynagrodzenie dyrektora brytyjskiej spółki LTD ujmuje w zeznaniu PIT-36 jako dochód z zagranicy. Dywidendę dokumentuj odrębnie: zachowaj informację o wypłacie, jej kwocie i decyzji spółki. Taki podział pomaga prawidłowo przypisać dochód do właściwego źródła.
Jak rozliczyć wynagrodzenie ze spółki brytyjskiej? Uwzględnij charakter obowiązków, miejsce ich wykonywania i postanowienia umowy. Zestaw umowę z listą obowiązków, zapisami wypłat i dokumentacją spółki. Jeśli otrzymujesz zarówno pensję, jak i dywidendę, prowadź oddzielne zestawienia, aby każda kwota miała jasne uzasadnienie.
Spółka LTD prowadzi pełną księgowość i składa roczne raporty do Companies House oraz HMRC. Konkretne terminy wynikają z kalendarza obowiązków spółki i rodzaju składanego dokumentu. Potrzebujesz uporządkowanych danych o przychodach, wydatkach, wypłatach i decyzjach dotyczących zysku. Spójne zapisy ułatwiają przygotowanie raportów i rocznych rozliczeń.
Jak opodatkowana jest spółka LTD w UK należąca do polskiego rezydenta podatkowego? Spółka rozlicza własne zyski w Wielkiej Brytanii jako odrębny podmiot, a polski wspólnik rozlicza wypłacone mu dochody zgodnie ze swoją sytuacją. Sam udział w spółce nie jest równoznaczny z otrzymaniem wynagrodzenia lub dywidendy.
Jakie są progi podatku dochodowego i składek National Insurance dla dyrektorów spółek w UK? Nie ma jednej kwoty właściwej dla każdego dyrektora. Obciążenia zależą od rodzaju i wysokości wypłaty oraz jego sytuacji. National Insurance – Brytyjski system ubezpieczeń społecznych, od którego mogą być zwolnione osoby prowadzące spółkę Ltd.
Ryzyko podatkowe rośnie, gdy raporty spółki, księgowość i dokumenty wypłat opisują różne zdarzenia. Na przykład przelew oznaczony jako pożyczka, bez dokumentów potwierdzających jej warunki, może nie wyjaśniać przekazania środków. Optymalizacja podatkowa wymaga więc prawidłowej klasyfikacji transakcji i dokumentacji odzwierciedlającej rzeczywiste działania spółki oraz odbiorcy wypłaty.
Zysk wypracowany przez brytyjską spółkę LTD sam w sobie nie powoduje automatycznie obowiązku podatkowego wspólnika. Dywidenda otrzymana przez polskiego rezydenta co do zasady podlega opodatkowaniu również w Polsce. Jej wypłata wiąże się z decyzją o podziale zysku i przekazaniu środków wspólnikowi.
Planowanie działalności i dokumentowanie jej rzeczywistej obecności
Planowanie spółki LTD zacznij od modelu działalności, a nie od samej rejestracji. Opisz, jakie zadania wykonuje firma, kto je realizuje i gdzie powstają przychody.
Spółka LTD jako forma działalności
Spółka LTD to brytyjska spółka z ograniczoną odpowiedzialnością, prowadząca działalność jako odrębny podmiot. Ma własne przychody, koszty i obowiązki sprawozdawcze. Ważne jest oddzielenie finansów firmy od prywatnych oraz uwzględnienie kosztów prowadzenia działalności. Sama forma prawna nie przesądza jednak o tym, gdzie spółka faktycznie działa.
Jakie podatki płaci spółka LTD w Wielkiej Brytanii i jakie są aktualne stawki Corporation Tax? Corporation Tax – Podatek dochodowy od osób prawnych w Wielkiej Brytanii, płacony przez spółki Ltd. Według informacji dotyczących 2026 roku standardowa stawka Corporation Tax wynosi 19%. Spółka rozlicza podatek od zysków zgodnie z brytyjskimi zasadami, a jej dokumentacja powinna odzwierciedlać rzeczywiste operacje.
Przed rozpoczęciem działalności ustal, jaką rolę pełni dyrektor, gdzie wykonuje obowiązki i jakie decyzje podejmuje. Jeśli na przykład dyrektor obsługuje klientów z Polski, a zarządza firmą z Wielkiej Brytanii, dokumenty powinny odzwierciedlać ten rzeczywisty podział działań. Uporządkuj też przepływy między rachunkiem spółki a wydatkami prywatnymi.
Koszty działalności i ich odliczanie
Koszty działalności to wydatki ponoszone w związku z pracą spółki i osiąganymi przez nią przychodami. Ich prawidłowe ujęcie pomaga obliczyć zysk podlegający opodatkowaniu. Na przykład zakup sprzętu wykorzystywanego przez firmę wymaga dokumentu i jasnego związku z jej działalnością. Prywatny wydatek właściciela nie staje się kosztem tylko dlatego, że opłacono go z rachunku LTD.
Przechowuj faktury, umowy i potwierdzenia płatności tak, aby każdą pozycję można było przypisać do konkretnego celu biznesowego. W ewidencji rozdzielaj wydatki bieżące od inwestycji i odnotowuj, kto zatwierdził zakup. Takie zapisy pomagają wykazać, dlaczego spółka poniosła dany koszt. Pełna księgowość LTD powinna ujmować przychody i wydatki zgodnie z dokumentami.
W Wielkiej Brytanii dostępne są również ulgi związane z działalnością badawczo-rozwojową. Dla małych i średnich przedsiębiorstw wskazano możliwość odliczenia 85% wydatków kwalifikowanych od podatku dochodowego od osób prawnych, a stawka ulgi RDEC wynosi 20%. Zastosowanie ulgi zależy od rodzaju projektu i właściwego ujęcia jego kosztów.
Przy planowaniu projektu badawczo-rozwojowego zachowuj opisy prac, umowy, faktury i dokumentację decyzji dyrektora. Dokumentacja powinna na przykład łączyć wydatek z konkretnym etapem projektu, zamiast opierać się wyłącznie na ogólnym opisie „rozwój firmy”. Takie podejście ułatwia rozliczenie kosztów i pokazuje, jak działalność spółki przekłada się na jej wydatki.
Przed rozpoczęciem roku rozliczeniowego przygotuj spójny plan: zakres usług, odpowiedzialność dyrektora, sposób dokumentowania przychodów i ewidencję kosztów. Jeśli LTD prowadzi prace badawczo-rozwojowe, uwzględnij je osobno w dokumentacji. Konkretne zapisy wspierają rzetelne rozliczenie zysku i ograniczają ryzyko rozbieżności między księgami a codzienną praktyką.
Rezydencja podatkowa spółki i miejsce podejmowania decyzji
Rezydencja podatkowa spółki zależy od rzeczywistych okoliczności jej działania, a nie tylko od brytyjskich dokumentów. Osobno ustala się rezydencję właściciela, która wpływa na jego własne rozliczenia w Polsce.
Miejsca faktycznego zarządu a rezydencja spółki
Miejsca faktycznego zarządu to miejsce, w którym zapadają kluczowe decyzje dotyczące działalności spółki. Jeśli dyrektor mieszka w Polsce i stąd samodzielnie ustala strategię, zatwierdza umowy oraz kieruje bieżącą pracą, okoliczności te mogą wskazywać na zarządzanie z Polski. Adres w Wielkiej Brytanii nie rozstrzyga samodzielnie o rezydencji spółki.
Znaczenie mają konkretne działania, a nie sama nazwa stanowiska. Zapisz, kto zatwierdza umowy, gdzie odbywają się narady i skąd wydawane są polecenia. Zachowuj protokoły, korespondencję i decyzje zarządu. Jeśli dokumenty wskazują Londyn, ale właściciel zatwierdza wszystkie decyzje z Polski, powstaje rozbieżność, którą trzeba wyjaśnić.
Ryzyko polskiej rezydencji podatkowej spółki
Ryzyko dotyczy sytuacji, w której polski urząd uzna, że spółka jest faktycznie zarządzana i prowadzi działalność w Polsce. Może to oznaczać zakwestionowanie deklarowanej rezydencji brytyjskiej oraz obowiązki podatkowe związane z dochodami spółki. Porównuj więc dokumenty rejestrowe z codziennym prowadzeniem firmy, księgowością i rzeczywistym miejscem pracy dyrektora.
Przykład: spółka ma adres rejestrowy w Wielkiej Brytanii, ale jedyny właściciel mieszka w Polsce, prowadzi stąd wszystkie rozmowy handlowe i sam zatwierdza każdą płatność. Taki układ sam w sobie nie przesądza wyniku, ale pokazuje, dlaczego ocenie podlega całokształt faktów. Umowa o unikaniu podwójnego opodatkowania nie zastępuje rzeczywistej obecności biznesowej ani zgodności między praktyką a dokumentacją.
Rezydencja osoby fizycznej jest odrębną kwestią od rezydencji spółki. Według Internetowego Systemu Aktów Prawnych (ISAP), osoba może zostać uznana za polskiego rezydenta podatkowego, jeśli przebywa w Polsce dłużej niż 183 dni w roku. Znaczenie ma również to, czy jej centrum interesów osobistych lub gospodarczych znajduje się w Polsce. Właściciel może więc być polskim rezydentem, nawet gdy spółka posiada brytyjską rezydencję.
Certyfikat rezydencji podatkowej spółki dokumentuje jej rezydencję w Wielkiej Brytanii i może mieć znaczenie przy stosowaniu umowy podatkowej. Nie zastępuje jednak dowodów wskazujących, gdzie faktycznie zapadają decyzje. Zestaw go z dokumentami zarządu, umowami i ewidencją działalności. Taki komplet ułatwia wyjaśnienie, jak działa spółka i dlaczego rozlicza się w danym państwie.
Zacznij od rozdzielenia dwóch zestawów informacji: dotyczących Ciebie i dotyczących spółki. Dla siebie zbierz dane o pobycie i centrum interesów, a dla LTD uporządkuj decyzje, obowiązki dyrektora i zapisy księgowe. Sprawdź, czy dokumenty opisują ten sam model działania. Jeśli spółka prowadzi biznes w obu krajach, odnotuj, które zadania i decyzje podejmowane są w każdym z nich.
Podatek od dywidend i wypłata zysków za granicę
Przelew ze spółki do Ciebie powinien mieć jasny tytuł i odpowiadać rzeczywistej transakcji. Planując wypłaty, rozdziel wynagrodzenie za pracę, dywidendę z zysku i pożyczkę dyrektorską. Każda z tych form wpływa inaczej na dokumentację spółki i Twoje rozliczenia. Optymalizacja podatkowa przez spółkę w UK nie polega na dowolnym przesuwaniu pieniędzy, lecz na właściwym zaplanowaniu ich przepływu.
Sposoby wypłaty zysków ze spółki LTD
Wynagrodzenie, dywidenda i pożyczka dyrektorska to odrębne sposoby przekazywania środków. Wynagrodzenie wiąże się z pracą dla spółki, więc powinno odpowiadać obowiązkom i uzgodnieniom. Dywidenda wynika z decyzji o podziale zysku między wspólników. Pożyczka dyrektorska oznacza przekazanie środków na zasadach zwrotnych, dlatego nie należy opisywać jej jako dywidendy.
Przed wypłatą określ jej cel i przygotuj odpowiednie dokumenty. Przy wynagrodzeniu uwzględnij umowę i zakres pracy. Przy dywidendzie zachowaj decyzję o podziale zysku i potwierdzenie przelewu. Przy pożyczce zapisz jej warunki i sposób zwrotu. Taki porządek ułatwia wyjaśnienie, dlaczego pieniądze opuściły rachunek spółki, i pomaga uniknąć rozbieżności między opisem przelewu a jego ujęciem w księgach.
Planując optymalizację podatkową przez spółkę w UK, zacznij od celu wypłaty, a dopiero później wybierz jej formę. Nie traktuj pożyczki jako trwałego sposobu wypłacania zysku. Dokumentacja powinna jasno wskazywać, czy środki mają zostać zwrócone, czy przekazano je wspólnikowi jako podział zysku.
Podatek od dywidend i wypłata za granicę
Dywidenda wypłacona wspólnikowi za granicę może podlegać odrębnym zasadom w państwie spółki i państwie odbiorcy. Wielka Brytania co do zasady nie pobiera podatku u źródła od zysków wypłacanych za granicę. Polski rezydent nadal uwzględnia jednak otrzymaną dywidendę w swoim polskim rozliczeniu. Umowa podatkowa wpływa na sposób uwzględnienia podatku zapłaconego za granicą.
Nie utożsamiaj wypłaty dla osoby fizycznej z dywidendą otrzymaną przez inną spółkę. W Wielkiej Brytanii zwolnienie może obejmować większość dywidend i wypłat, ale nie dotyczy między innymi banków, ubezpieczycieli ani innych podmiotów finansowych. Znaczenie ma więc to, kto otrzymuje środki i w jakiej strukturze działa. Sama zagraniczna wypłata nie przesądza, czy odbiorca ma obowiązki podatkowe w Polsce.
Przygotuj spójny zestaw dokumentów: decyzję o wypłacie, zapis księgowy, potwierdzenie bankowe i informację o odbiorcy. Jeśli środki otrzymuje spółka holdingowa, dokumenty powinny pokazywać jej rolę w strukturze. Jeśli odbiorcą jesteś Ty, rozlicz wypłatę zgodnie z jej rzeczywistym charakterem i własną rezydencją podatkową. To praktyczny fundament optymalizacji podatkowej przez spółkę w UK, która odpowiada faktycznemu sposobowi prowadzenia biznesu.
Jeśli chcesz uporządkować dokumentację wypłat i rozliczeń LTD, skorzystaj z obsługi spółki LTD.
Drozd.biz: Optymalizacja składek emerytalnych
Drozd.biz pomaga planować składki emerytalne związane z prowadzeniem spółki LTD. Warto rozważyć to wsparcie, gdy prowadzisz działalność w Wielkiej Brytanii i chcesz zaplanować składki z uwzględnieniem swojej sytuacji zawodowej. Możesz także uzyskać pomoc przy zdobyciu zaświadczenia o latach zaliczonych do emerytury w UK. To element planowania, ale nie gwarancja uzyskania świadczenia.
Jeśli dopiero organizujesz brytyjski biznes, Drozd.biz oferuje rejestrację spółki LTD i kompleksową obsługę abonamentową. Wybór zakresu wsparcia zależy od tego, czy potrzebujesz pomocy w samym planowaniu składek, czy również w bieżącej obsłudze spółki.
Jeśli chcesz omówić swoją sytuację i dostępne wsparcie, skontaktuj się z Drozd.biz.
Zaplanuj kolejny krok dla swojej spółki
Przed zmianą lub założeniem spółki przygotuj krótką mapę działalności: opisz, komu sprzedajesz, kto wykonuje pracę, jak spółka uzyskuje przychody i jakie decyzje podejmujesz. Dodaj plan wypłat oraz listę dokumentów potwierdzających bieżące działania. Taki punkt wyjścia ułatwia rozmowę o strukturze dopasowanej do rzeczywistego biznesu, zamiast opierania decyzji wyłącznie na kraju rejestracji. Optymalizacja podatkowa przez spółkę w UK wymaga spojrzenia na całość, od organizacji działalności po sposób jej obsługi.
Jeśli rozważasz brytyjską spółkę, Drozd.biz oferuje jej rejestrację, kompleksową obsługę abonamentową oraz adres rejestrowy z obsługą korespondencji prywatnej. Możesz omówić, które rozwiązania odpowiadają Twoim planom i jakiego zakresu wsparcia potrzebujesz przy prowadzeniu spółki. Przygotuj opis swojej sytuacji i najważniejsze pytania, aby rozmowa dotyczyła konkretnych decyzji, a nie ogólnych założeń.
Gdy chcesz przejść od planu do uporządkowanych działań, skontaktuj się z Drozd.biz. Zacznij od swojej sytuacji i ustal kolejny krok spokojnie, z jasno określonym celem.
Najczęściej zadawane pytania
Co i kiedy zgłaszasz w Polsce?
Jeśli jesteś polskim rezydentem podatkowym, ujmij w Polsce zagraniczne dochody otrzymane jako osoba fizyczna. Przygotuj zestawienie wypłat z całego roku, oddzielając wynagrodzenie od dywidend. Do każdej pozycji przypisz potwierdzenie przelewu i dokument określający jej tytuł. Dzięki temu odtworzysz źródło kwoty i sposób jej zakwalifikowania. Nie utożsamiaj raportów spółki z własnym zeznaniem podatkowym.
Dla kogo jest spółka w UK?
Spółka LTD może być rozwiązaniem dla przedsiębiorcy, którego działalność ma uzasadniony związek z brytyjskim podmiotem i który uwzględnia obowiązki po obu stronach. Przed wyborem tej formy określ, kto będzie klientem, gdzie będą wykonywane usługi i jaką rolę będzie pełnić spółka. Porównaj ten model z własnymi potrzebami, w tym potrzebą oddzielenia finansów firmowych od prywatnych. Sama rejestracja nie zmienia miejsca prowadzenia biznesu.
Firma w Anglii w 2025 roku, czy to się nadal opłaca?
Rok 2025 już minął, więc jego opłacalność można oceniać tylko jako decyzję podjętą w tamtym okresie. Jeśli planujesz działalność teraz, przeanalizuj przyszłe przychody, koszty administracyjne, obsługę w Wielkiej Brytanii i rozliczenia w Polsce. Uwzględnij również sposób podejmowania decyzji oraz wypłacania pieniędzy ze spółki. Korzyść zależy od konkretnego modelu biznesowego, a nie od samej lokalizacji rejestracji.
Jak rozliczyć wynagrodzenie ze spółki brytyjskiej?
Jeśli jesteś polskim rezydentem i otrzymujesz wynagrodzenie od brytyjskiej spółki, uwzględnij je w polskim rozliczeniu. Wynagrodzenie dyrektora LTD wykazuje się w zeznaniu PIT-36 jako dochód z zagranicy. Zbierz umowę, zestawienie wypłat i dokumenty wskazujące zakres pracy. Następnie przyporządkuj każdą wypłatę do okresu, którego dotyczy. Przy różnych rolach lub tytułach płatności prowadź osobne zapisy.
Ile kosztuje założenie i prowadzenie spółki Ltd w Wielkiej Brytanii?
Koszt założenia spółki LTD obejmuje standardową opłatę rejestracyjną urzędzie Companies House oraz ewentualne usługi pośredników. Bieżące wydatki zależą od potrzeb spółki, zakresu działalności i wymaganej obsługi. Planując budżet, oddziel koszt rejestracji od wydatków administracyjnych, rozliczeń oraz ewentualnych obowiązków związanych z zatrudnieniem.
Jak działa umowa o unikaniu podwójnego opodatkowania między Polską a Wielką Brytanią dla spółek i dywidend?
Umowa między Polską a Wielką Brytanią określa zasady opodatkowania dochodów związanych z oboma państwami i ogranicza ryzyko podwójnego opodatkowania. Nie zwalnia automatycznie każdej wypłaty z rozliczenia w Polsce. Przygotuj informacje o odbiorcy, rodzaju dochodu i podatku zapłaconym za granicą. Następnie analizuj osobno zysk spółki, wynagrodzenie i dywidendę, ponieważ dotyczą różnych podatników lub zdarzeń.
Kiedy spółka Ltd w UK może zostać uznana za polskiego rezydenta podatkowego lub mieć zakład w Polsce?
Polskie obowiązki mogą powstać, gdy faktyczne zarządzanie spółką odbywa się w Polsce albo prowadzi ona tu działalność przez stałe zaplecze. Analizuje się rzeczywiste działania, a nie sam adres rejestrowy. Uporządkuj na przykład informacje o miejscu pracy dyrektora, zawieraniu umów i wykorzystaniu infrastruktury. Rozróżnij rezydencję podatkową spółki od zakładu, ponieważ są to odrębne kwestie wymagające oceny różnych faktów.
Jakie obowiązki sprawozdawcze i terminy podatkowe ma brytyjska spółka Ltd?
Spółka LTD prowadzi pełną księgowość i składa roczne raporty do Companies House oraz HMRC. Konkretne terminy zależą od kalendarza obowiązków spółki i rodzaju składanego dokumentu.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.