
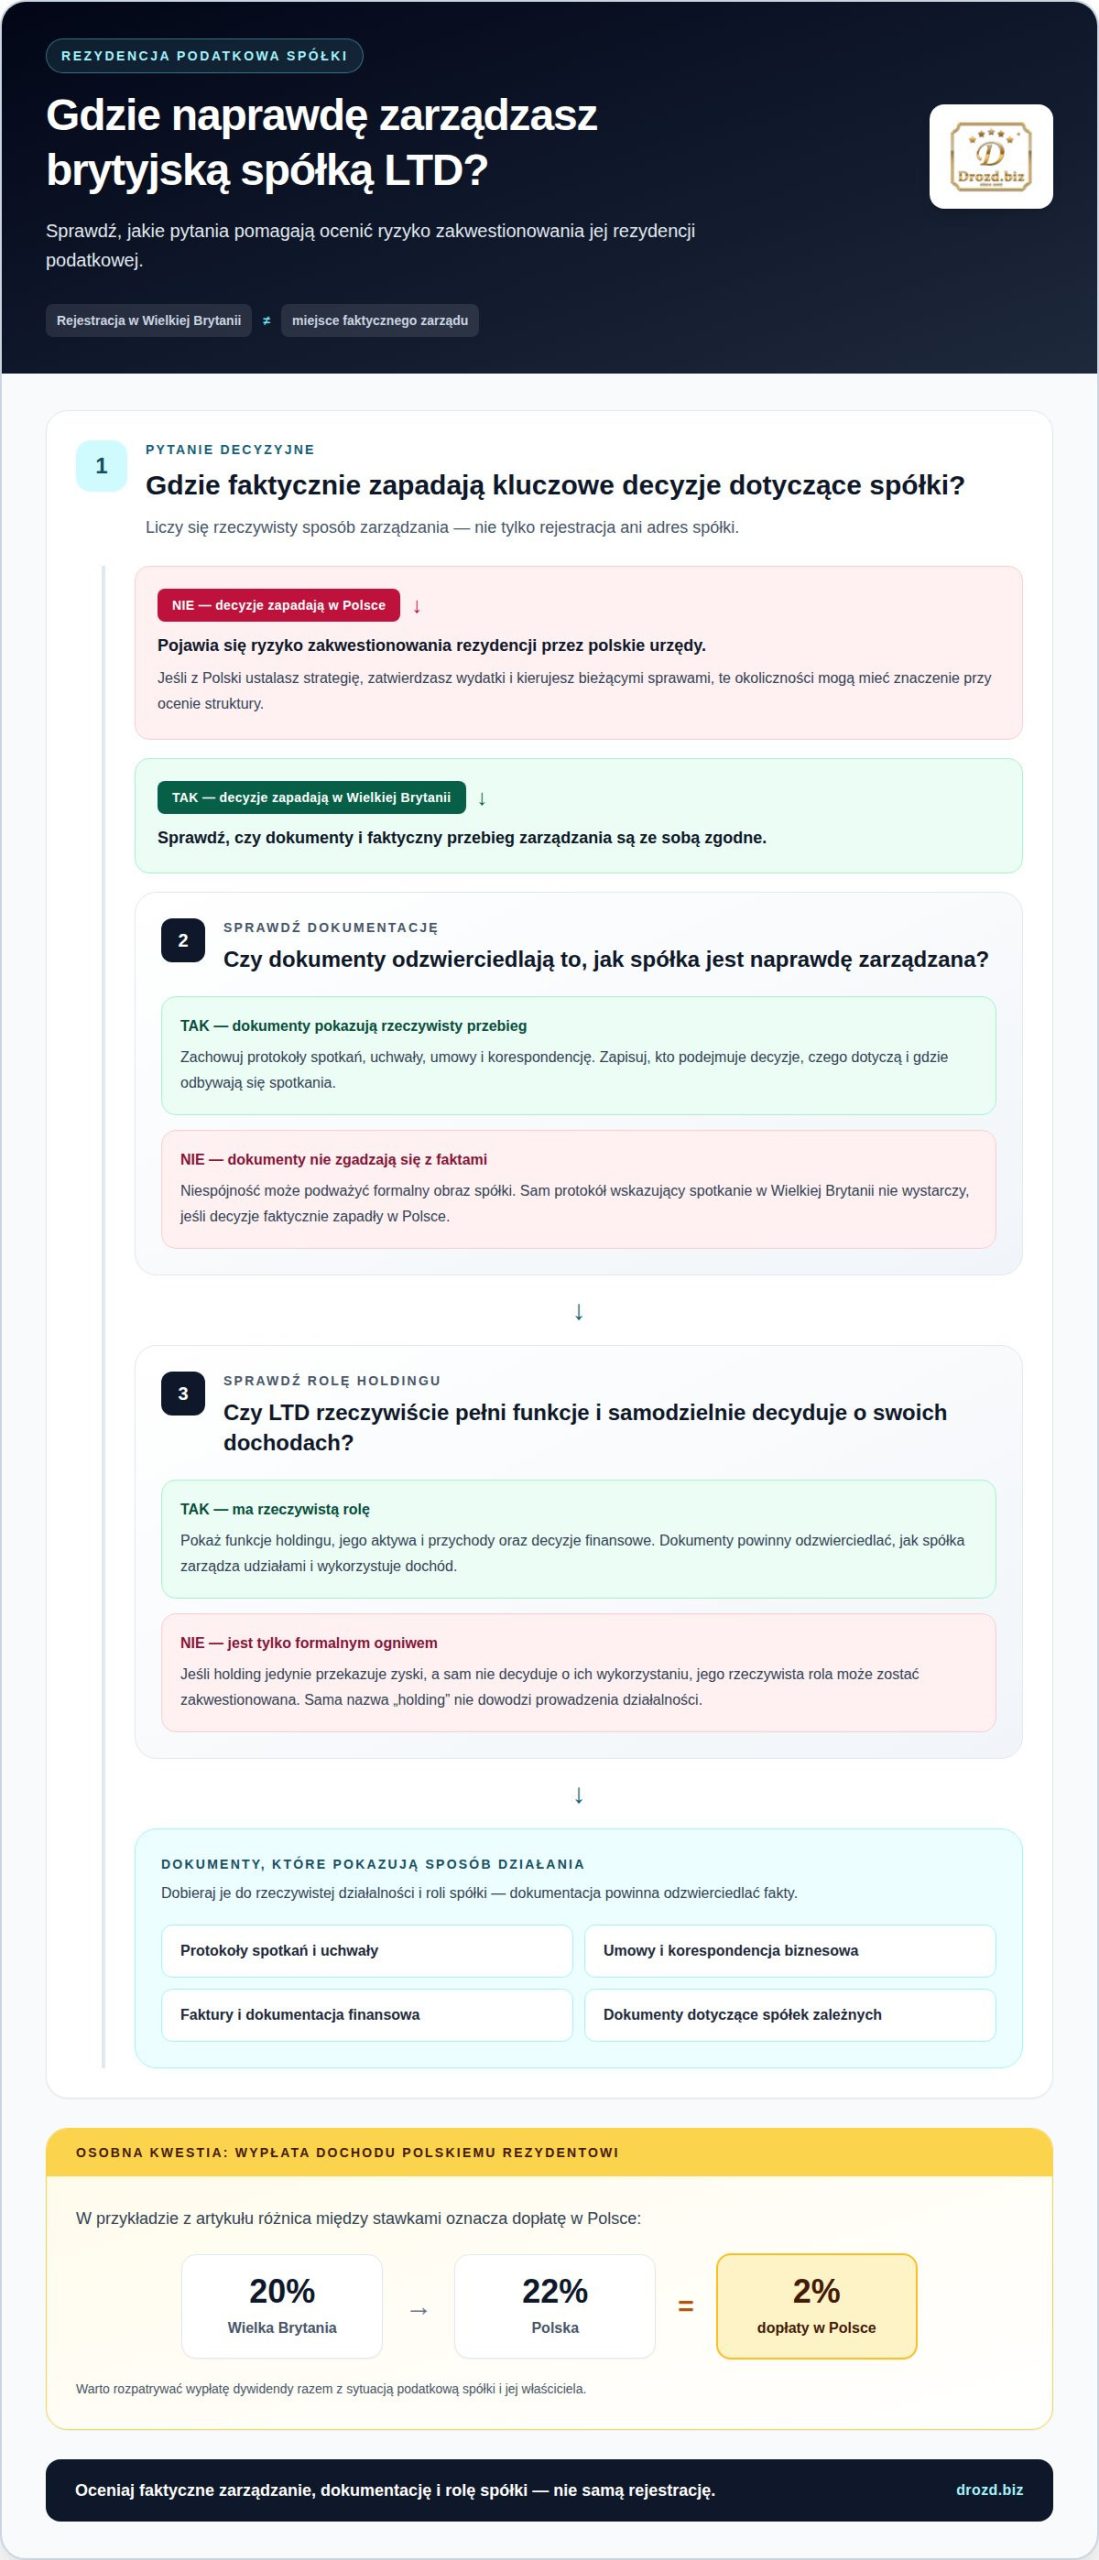
Brytyjska rejestracja spółki nie przesądza o tym, gdzie będzie ona uznawana za rezydenta podatkowego. Spółka holdingowa posiada udziały w innych spółkach, a przy planowaniu optymalizacji holdingu Polska-UK kluczowe jest to, gdzie faktycznie zapadają decyzje dotyczące jego działalności. W przykładzie opisującym wypłatę dochodu polskiemu rezydentowi różnica między stawkami 20% w Wielkiej Brytanii i 22% w Polsce oznacza dopłatę w Polsce w wysokości 2%.
Sama struktura może uporządkować udziały i przepływ zysków, ale nie eliminuje ryzyka podatkowego. Znaczenie ma to, jak spółka jest faktycznie zarządzana, a przy wypłacie dywidendy trzeba uwzględnić sytuację spółki i jej właściciela.
Dowiesz się, czym jest holding, jak ocenia się rezydencję podatkową spółki w Polsce i Wielkiej Brytanii oraz jakie skutki może mieć wypłata dywidendy polskiemu rezydentowi. Omawiamy też ryzyko zakwestionowania struktury i wyjaśniamy, kiedy brytyjska spółka może być jej elementem, a kiedy sama rejestracja nie wystarczy.
Najważniejsze wnioski
- Holding pozwala uporządkować udziały w spółkach, ale sama jego rejestracja nie przesądza o korzyściach podatkowych.
- Przy ocenie rezydencji liczy się przede wszystkim to, gdzie faktycznie zapadają kluczowe decyzje dotyczące spółki.
- Po przeprowadzce do Polski prowadzenie brytyjskiej spółki wymaga uwzględnienia zarówno jej działalności, jak i miejsca zarządzania.
- Wypłata dywidendy może oznaczać dodatkowe rozliczenie w Polsce, dlatego warto rozpatrywać ją razem z sytuacją podatkową właściciela.
- Dokumentacja i spójna struktura działalności pomagają ograniczyć ryzyko zakwestionowania brytyjskiej rezydencji spółki.
Co to jest spółka holdingowa?
Spółka holdingowa posiada udziały w innych spółkach i może porządkować ich własność. Na przykład brytyjska spółka LTD może posiadać udziały w polskiej spółce operacyjnej. Jedna spółka jest wtedy właścicielem, a druga prowadzi sprzedaż lub świadczy usługi. Samo utworzenie holdingu nie przesądza jednak o opodatkowaniu ani rezydencji spółek. Liczy się również to, jak struktura działa w praktyce.
Po przeprowadzce do Polski właściciel nadal może prowadzić brytyjską spółkę Limited. Rejestracja w Wielkiej Brytanii i miejsce faktycznego zarządzania to odrębne kwestie. Warto więc rozdzielić dwie sprawy: gdzie spółka jest zarejestrowana i skąd podejmowane są decyzje dotyczące jej działalności. To rozróżnienie ma znaczenie przy ocenie rezydencji podatkowej i planowaniu wypłat.
Założenie holdingu Polska-UK wymaga zaplanowania struktury, rejestracji spółki w Wielkiej Brytanii oraz ustalenia jej relacji z polskimi podmiotami. Następnie trzeba określić, jakie zgłoszenia dotyczą działalności w Polsce i Wielkiej Brytanii. W Polsce w przypadku podmiotu zagranicznego ubiegającego się o NIP stosuje się NIP-2, formularz rejestracyjny dla podmiotów zagranicznych ubiegających się o polski numer identyfikacji podatkowej. Zakres kolejnych zgłoszeń zależy od aktywności spółki, na przykład od tego, czy prowadzi rozliczenia VAT w Polsce.
Koszty założenia i rocznego prowadzenia LTD nie są jednakowe dla każdej spółki. Zależą między innymi od zakresu obsługi, rozliczeń, adresu rejestrowego i tego, czy spółka pozostaje aktywna. Planując budżet, oddziel koszty założenia od regularnych wydatków administracyjnych. Samo posiadanie udziałów i prowadzenie działalności operacyjnej mogą wymagać innego zakresu obsługi.
Znaczenie relacji gospodarczych widać w danych dotyczących handlu. Wymiana towarów i usług między Polską a Wielką Brytanią wzrosła o 35% w porównaniu z 2018 rokiem. Handel usługami zwiększył się o 70%. To kontekst dla firm rozważających obsługę klientów po obu stronach, nie dowód, że każda firma potrzebuje holdingu.
Polski rynek obejmuje również brytyjski kapitał. W Polsce działa ponad 1400 firm z brytyjskim kapitałem, zatrudniających 113 000 osób. Te dane pokazują skalę obecności takich przedsiębiorstw, ale nie przesądzają o korzyściach konkretnej struktury. Dla Twojej firmy ważniejsze jest, czy holding odpowiada rzeczywistemu podziałowi własności, zarządzania i działalności.
Przy wejściu na rynek brytyjski dostosuj treści do brytyjskiej odmiany angielskiego, zamiast ograniczać się do dosłownego tłumaczenia. Opis oferty, ceny i dane kontaktowe powinny odpowiadać sposobowi, w jaki prowadzisz sprzedaż odbiorcom w Wielkiej Brytanii. Uwzględnij też brytyjską strefę czasową w komunikacji z klientami. Lokalizacja treści pomaga spójnie przedstawić firmę, ale nie zastępuje decyzji dotyczących struktury prawnej i podatkowej.
Ryzyko zakwestionowania rezydencji spółki przez polskie urzędy
Polski urząd może oceniać, czy brytyjska spółka jest rzeczywiście zarządzana w Wielkiej Brytanii. Sama rejestracja i adres nie przesądzają o tym, gdzie działa zarząd.
Miejsce zarządzania spółką
Miejsce faktycznego zarządu to miejsce, w którym zapadają kluczowe decyzje dotyczące działalności spółki. Ma to znaczenie, gdy prowadzisz brytyjską LTD z Polski, ponieważ rejestracja w Wielkiej Brytanii sama nie przesądza o rezydencji podatkowej. Jeśli właściciel z Polski ustala strategię, zatwierdza wydatki i kieruje bieżącymi sprawami, te okoliczności mogą mieć znaczenie przy ocenie struktury. Liczy się rzeczywisty sposób prowadzenia biznesu, a nie tylko formalne zapisy.
Dokumentuj przebieg zarządzania i podejmowania decyzji. Zachowuj protokoły spotkań, uchwały, umowy oraz korespondencję związaną z działalnością spółki. Zapisuj, kto podejmuje decyzje, czego dotyczą i gdzie odbywają się spotkania. Dokumenty powinny odzwierciedlać rzeczywistość. Protokół wskazujący spotkanie w Wielkiej Brytanii nie wystarczy, jeśli decyzje faktycznie zapadły podczas rozmowy w Polsce. Spójna dokumentacja ułatwia przedstawienie sposobu funkcjonowania spółki.
Gromadź też materiały pokazujące operacyjną stronę działalności: umowy z kontrahentami, faktury, dokumentację finansową i korespondencję biznesową. Jeśli brytyjska LTD zarządza udziałami, dokumenty powinny pokazywać jej rolę wobec spółek zależnych. Jeśli sama zawiera umowy i prowadzi sprzedaż, zachowaj dokumentację tych transakcji. Polskie urzędy mogą zakwestionować rezydencję, gdy formalny obraz spółki nie odpowiada jej faktycznemu działaniu.
Właściciel dochodu i substancja biznesowa
Rzeczywisty właściciel dochodu to podmiot, który faktycznie nim dysponuje, a nie tylko otrzymuje przelew. Substancja biznesowa oznacza rzeczywiste funkcje i działalność spółki w kraju jej rejestracji. Te elementy pomagają ocenić, czy holding w Wielkiej Brytanii ma samodzielną rolę, czy jest jedynie formalnym ogniwem przekazującym zyski. Liczą się fakty: kto decyduje o wykorzystaniu pieniędzy i jakie zadania wykonuje spółka.
Przygotuj spójny opis funkcji holdingu, jego aktywów, przychodów i decyzji finansowych. Jeśli spółka otrzymuje dywidendę, pokaż, jak ją wykorzystuje, na przykład czy przeznacza ją na inwestycje, czy przekazuje właścicielowi. Sama nazwa „holding” nie dowodzi prowadzenia rzeczywistej działalności. Ważne są dokumenty potwierdzające, że podmiot samodzielnie zarządza udziałami i decyduje o swoich dochodach.
Spółka w Wielkiej Brytanii nie staje się automatycznie funduszem inwestycyjnym tylko dlatego, że posiada udziały lub lokuje środki. Holding to określenie struktury właścicielskiej, które opisuje rolę spółki wobec innych podmiotów. Jeśli przedstawiasz go jako element inwestowania, rozdziel własność udziałów od rzeczywistych funkcji spółki. Zapisz, jakie aktywa posiada i jakie decyzje podejmuje. Ułatwi to wyjaśnienie, czym spółka zajmuje się w ramach grupy.
Praktycznie uporządkuj dokumentację według funkcji: decyzje zarządcze, przepływy finansowe, umowy i aktywność wobec spółek zależnych. Następnie sprawdź, czy każda kategoria przedstawia ten sam obraz działalności. Zalecane jest prowadzenie dokumentacji potwierdzającej brytyjską rezydencję podatkową LTD. Jeśli dokumenty wskazują różne miejsca zarządu albo nie wyjaśniają roli spółki, trudniej wykazać, że formalna struktura odpowiada rzeczywistemu działaniu.
Rezydencja podatkowa w Polsce i UK
Rezydencja podatkowa spółki i jej właściciela to odrębne kwestie. Przy polsko-brytyjskim holdingu rozpatruj więc osobno miejsce zarządzania spółką, jej działalność oraz sytuację podatkową osoby otrzymującej dochód.
Porównując holding w Wielkiej Brytanii, Polsce, Holandii lub Estonii, nie opieraj decyzji wyłącznie na jednej stawce podatkowej. Uwzględnij opodatkowanie spółki i właściciela, koszty administracyjne, miejsce zarządzania oraz faktyczny zakres działalności. Bez tych elementów porównanie nie pokazuje całkowitego obciążenia ani obowiązków związanych z prowadzeniem struktury.
W 2026 roku standardowa stawka CIT w Polsce wynosi 19%. W Wielkiej Brytanii stawka Corporation Tax zależy od warunków dotyczących spółki i jej dochodów, dlatego sama wartość procentowa nie wystarcza do oceny opłacalności. Zestawiaj konkretne źródła dochodu, sposób wypłat i rezydencję właściciela.
Brexit nie zmienia faktu, że przy ocenie rezydencji znaczenie mają okoliczności związane z zarządzaniem i działalnością. Nie traktuj brytyjskiego adresu jako samodzielnego dowodu zarządzania spółką w Wielkiej Brytanii. Najważniejsze jest dopasowanie dokumentów i rzeczywistego działania do przyjętej struktury.
Istotne jest również to, gdzie osoba fizyczna ma rezydencję podatkową. Dostępność brytyjskiej kwoty wolnej od podatku może zależeć od sytuacji podatkowej danej osoby, dlatego warto ją ocenić indywidualnie. Nie obowiązuje też opisana wcześniej zasada, że przychód uzyskany w Wielkiej Brytanii jest opodatkowany wyłącznie w UK, a nie w Polsce.
Przed wyborem kraju odpowiedz na trzy pytania: gdzie rezyduje spółka, gdzie rezydujesz Ty i jak będzie wypłacany zysk. Następnie ustal, gdzie zapadają kluczowe decyzje i czy spółka pełni rzeczywistą rolę w strukturze. Same koszty i stawki podatkowe nie rozstrzygają o rezydencji spółki LTD.
Planując podatki, nie utożsamiaj zysku spółki z dochodem wypłacanym właścicielowi. Spółka może na przykład uzyskiwać dochód w jednym kraju, a jej udziałowiec mieszkać w innym. Ocenę wypłaty trzeba wtedy powiązać z rezydencją tej osoby i właściwym sposobem rozliczenia.
Przygotuj zestawienie właścicieli, działalności, decyzji zarządczych, przychodów i planowanych wypłat. Porównaj te informacje z dokumentacją spółki i jej rzeczywistym funkcjonowaniem. Jeśli rozważasz holding Polska-UK, takie uporządkowanie ułatwi ocenę, czy struktura odpowiada Twoim celom, zamiast wybierania kraju wyłącznie na podstawie stawki podatkowej.
Pamiętaj, że wysokość kosztów i stawek podatkowych nie jest brana pod uwagę przy ocenie rezydencji podatkowej spółki LTD. Zestawienie wariantów finansowych może pomóc ocenić opłacalność, ale nie zastępuje analizy miejsca zarządzania i faktycznej działalności. Nie wyciągaj wniosków o rezydencji wyłącznie z poziomu kosztów ani porównania stawek. Oddziel kryteria wyboru struktury od informacji opisujących jej rzeczywiste funkcjonowanie.
Przed podjęciem decyzji uporządkuj informacje, by porównać założenia z codziennym działaniem spółki. Zapisz, kto podejmuje kluczowe decyzje, gdzie odbywa się zarządzanie, jakie zadania wykonuje spółka i jaką rolę pełni właściciel. Następnie sprawdź, czy dokumenty i plan wypłat są zgodne z tym obrazem. Jeśli rozważasz kilka wariantów, porównuj je według tych samych kryteriów, zamiast ograniczać ocenę do kosztów lub stawek. Ułatwi to oddzielenie opłacalności od rezydencji i ocenę, czy wybrane rozwiązanie odpowiada rzeczywistemu sposobowi prowadzenia spraw spółki oraz sytuacji właściciela.
Wypłata dywidendy w holdingu UK
Przed wypłatą dywidendy ustal, czy zysk ma pozostać w grupie, czy trafić do Ciebie. Decyzja wpływa na płynność spółki i dalsze finansowanie działalności. Planując optymalizację holdingu Polska-UK, nie poprzestawaj więc na sprawdzeniu kwoty do wypłaty. Zapisz, jaki cel ma spełnić każda część zysku i który podmiot będzie ją wykorzystywał.
Rozważ trzy scenariusze. W pierwszym zysk pozostaje w spółce operacyjnej, na przykład na bieżące wydatki. W drugim środki trafiają do holdingu i mogą wesprzeć jego dalsze plany. W trzecim holding wypłaca pieniądze właścicielowi. Porównanie tych wariantów pomaga uniknąć sytuacji, w której wypłata ogranicza środki potrzebne firmie do realizacji zawartych umów.
Dla każdego scenariusza przygotuj zestawienie: podmiot wypłacający, odbiorca, planowana kwota, przeznaczenie środków i dokumenty potwierdzające decyzję. Dodaj przewidywane wydatki spółki oraz jej zobowiązania związane z działalnością. Dzięki temu ocenisz, czy po wypłacie firmie zostaną środki na zaplanowane działania. Takie zestawienie jest bardziej użyteczne niż pojedyncza kalkulacja bez kontekstu finansowego.
Powiąż wypłatę również z harmonogramem inwestycji. Jeśli holding planuje nabyć udziały albo finansować rozwój innego podmiotu, wcześniejsze przekazanie całego zysku właścicielowi może ograniczyć możliwości grupy. Z kolei zatrzymanie pieniędzy bez określonego celu utrudnia wyjaśnienie biznesowego sensu decyzji. Wskaż cel i powiąż go z uchwałami, planem finansowym oraz zapisami księgowymi.
Planując optymalizację holdingu Polska-UK, oddziel decyzję o wypłacie od późniejszego wykorzystania pieniędzy. Zachowaj dokumenty pokazujące oba etapy, w tym uchwały, potwierdzenia przelewów i zapisy księgowe. Upewnij się, że opis celu wypłaty odpowiada faktycznym działaniom spółki. Jeśli środki miały sfinansować inwestycję, dokumentacja powinna pokazywać, czy plan został zrealizowany.
Nie zakładaj, że regularne wypłacanie zysku jest zawsze lepsze niż pozostawienie go w grupie. Wybór zależy od potrzeb właściciela, planów spółek i terminów przyszłych wydatków. Porównaj warianty przy tych samych założeniach, a następnie zapisz powody podjętej decyzji. Wtedy planowanie wypłat w holdingu Polska-UK staje się częścią zarządzania finansami, a nie reakcją na samą dostępność zysku.
Czym jest holding polsko-brytyjski i jak działa w Polsce?
Holding polsko-brytyjski to układ, w którym spółki z Polski i Wielkiej Brytanii pełnią odrębne role. Brytyjska LTD może na przykład posiadać udziały w polskiej spółce prowadzącej sprzedaż. Polska spółka obsługuje klientów i zawiera umowy operacyjne, a holding skupia własność udziałów. Taki podział ma sens, gdy odpowiada rzeczywistemu modelowi biznesowemu, a nie tylko nazwom w dokumentach.
Najpierw określ zadania każdego podmiotu. Polska spółka może rozwijać produkt, zatrudniać zespół i realizować zamówienia. Brytyjska spółka może być właścicielem udziałów i podejmować decyzje dotyczące swojej inwestycji. Jeśli obie spółki wykonują te same zadania bez jasnego podziału, trudniej wyjaśnić gospodarczy cel struktury. Opis funkcji powinien odpowiadać umowom, fakturom i rzeczywistym przepływom pieniędzy.
Następnie ustal relacje właścicielskie. Założyciel może na przykład posiadać udziały w brytyjskiej LTD, która z kolei posiada udziały w polskiej spółce operacyjnej. Zysk nie przepływa automatycznie do właściciela: może najpierw pozostać w spółce prowadzącej działalność, a później zostać przekazany zgodnie z podjętymi decyzjami. Dokumentuj odrębnie każdy etap. Dzięki temu widać, który podmiot uzyskał przychód i kto dysponuje środkami.
Uwzględnij również lokalną aktywność zagranicznej spółki w Polsce. Jeśli LTD sprzedaje towary lub usługi na polskim rynku, jej rozliczenia zależą od rodzaju transakcji i sposobu prowadzenia działalności. Sprzedaż polskim klientom wymaga na przykład odrębnego ujęcia w dokumentacji spółki. Rejestracja do VAT w Polsce może być częścią obsługi takiego modelu. Sama obecność brytyjskiej spółki nie znosi obowiązków wynikających z jej aktywności w Polsce.
Zadbaj o spójny obraz struktury w dokumentacji. Przygotuj schemat udziałów, opis zadań spółek, umowy między podmiotami i zapisy dotyczące decyzji. Następnie porównuj je z rzeczywistym przebiegiem działalności. Jeśli polska spółka świadczy usługi na rzecz brytyjskiej LTD, dokumenty powinny określać zakres pracy, rozliczenie i biznesowy powód współpracy. Rozbieżności między umową a praktyką utrudniają zrozumienie całego układu.
Holding sam w sobie nie obniża podatków ani nie zapewnia automatycznej ochrony każdego składnika majątku. Jego użyteczność zależy od tego, czy porządkuje własność, finansowanie i zarządzanie. Przed wdrożeniem rozpisz przepływy: kto wykonuje usługę, kto ponosi jej koszt, kto otrzymuje przychód i kto decyduje o dalszym wykorzystaniu zysku. Taka mapa pomaga ocenić strukturę jako całość, zamiast analizować jedną spółkę w oderwaniu od pozostałych.
Jeśli planujesz połączyć polską działalność z brytyjską spółką, omów strukturę holdingu przed ustaleniem przepływu udziałów i zysków.
Przy planowaniu polskiego zespołu uwzględnij lokalny rynek pracy. Brytyjskie firmy rozwijające działalność w Polsce konkurują o pracowników między innymi z amerykańskimi koncernami technologicznymi, niemieckimi instytucjami finansowymi, polskimi fintechami i firmami działającymi zdalnie. Firmy z brytyjskim kapitałem zatrudniają w Polsce 113 000 osób. Okresy próbne w Polsce działają inaczej niż w Wielkiej Brytanii i wiążą się ze szczególnymi formami ochrony.
Znaczenie relacji gospodarczych pokazują dane dotyczące wymiany towarowej. Łączna wartość polsko-brytyjskiego handlu towarami wyniosła w 2023 roku 23,6 mld EUR. Polsko-brytyjski handel towarami wyniósł w 2024 roku 24,6 mld EUR. Brytyjskie inwestycje w Polsce osiągnęły wartość 91,4 mld PLN.
Drozd.biz: Optymalizacja składek emerytalnych
Drozd.biz pomaga przedsiębiorcom analizować składki emerytalne i planować ich optymalizację w powiązaniu z prowadzeniem spółki LTD. To rozwiązanie dla osób prowadzących działalność między Polską a Wielką Brytanią, które chcą uporządkować strukturę firmy i kwestie emerytalne. W ramach doradztwa holdingowego możesz omówić role poszczególnych spółek, przepływ zysków i znaczenie miejsca zarządzania. Jeśli dopiero planujesz założenie brytyjskiej spółki, Drozd.biz wspiera również jej rejestrację i zapewnia kompleksową obsługę abonamentową. Zakres działań warto dopasować do Twojej sytuacji, planów biznesowych i dotychczasowej aktywności zawodowej. Skontaktuj się z Drozd.biz, aby omówić rozwiązanie dla swojej firmy.
Zaplanuj strukturę, zanim wykonasz kolejny ruch
Kolejny krok to przełożenie założeń na konkretny model działania. Zapisz, jaką rolę ma pełnić każda spółka, gdzie będą podejmowane decyzje i jak środki mają trafiać do właściciela. Taki plan pozwala ocenić, czy optymalizacja holdingu Polska-UK wspiera cele Twojej firmy, czy tylko dodaje kolejną warstwę formalności.
Jeśli rozważasz działalność w Wielkiej Brytanii, możesz skorzystać z rejestracji spółki LTD, adresu rejestrowego, obsługi korespondencji prywatnej i kompleksowej obsługi abonamentowej. Jeśli już prowadzisz spółkę, doradztwo holdingowe pomoże uporządkować jej rolę w planowanej strukturze. Dopasuj zakres wsparcia do etapu rozwoju firmy, zamiast wdrażać rozwiązania oderwane od rzeczywistej działalności.
Chcesz omówić możliwy kierunek dla swojej firmy? Skontaktuj się z Drozd.biz i przedstaw swoją sytuację. Dobry plan zaczyna się od jasnego określenia celu.
Najczęstsze pytania o holding polsko-brytyjski
Dlaczego holding za granicą?
Holding za granicą może ułatwić organizację udziałów, gdy firma rozwija działalność w kilku krajach. Przed wyborem struktury określ, jakie decyzje i aktywa mają należeć do spółki holdingowej, a jakie pozostaną w podmiotach operacyjnych. Osobny właściciel udziałów może być na przykład przydatny przy planowanym wejściu wspólnika. Jeśli nie masz konkretnego celu, dodatkowy podmiot może oznaczać więcej formalności bez praktycznej korzyści.
Jakie są zalety i wady holdingu z udziałem spółki LTD w UK?
Spółka LTD może pełnić funkcję odrębnego podmiotu posiadającego udziały, ale wymaga prowadzenia jej spraw w Wielkiej Brytanii i uwzględnienia relacji z polskimi podmiotami. Przed podjęciem decyzji rozpisz, kto będzie podpisywał umowy, podejmował decyzje inwestycyjne i finansował koszty grupy. Taki podział pozwoli ocenić, czy LTD pełni użyteczną funkcję, czy jest jedynie dodatkowym ogniwem organizacyjnym.
Jak opodatkowane są dywidendy między polską spółką a brytyjską spółką holdingową?
Sposób rozliczenia zależy od kierunku wypłaty i statusu odbiorcy. Odróżnij dywidendę wypłacaną przez polską spółkę od późniejszego przekazania pieniędzy przez brytyjski holding. Uzgodnij zapisy księgowe obu podmiotów, obejmujące kwotę, datę, walutę i podstawę wypłaty. Ułatwi to wyjaśnienie rozbieżności w księgach i zapobiegnie ujmowaniu jednego przepływu jako dwóch niezależnych przychodów.
Jakie warunki zwolnienia z CIT dla dywidend przewiduje umowa Polska-Wielka Brytania?
Umowa między Polską a Wielką Brytanią przewiduje preferencje dotyczące dywidend, zależne od warunków związanych z odbiorcą i jego prawem do dochodu. Nie zakładaj zwolnienia wyłącznie na podstawie rejestracji spółki w Wielkiej Brytanii. Ustal rezydencję odbiorcy, jego status jako rzeczywistego właściciela oraz dokumenty potrzebne do zastosowania umowy. Konkretne uprawnienia zależą od struktury udziałów i okoliczności wypłaty.
Jak działa podatek u źródła przy wypłacie dywidend, odsetek i należności licencyjnych do UK?
Podatek u źródła dotyczy wypłaty określonych dochodów za granicę, a dywidendy, odsetki i należności licencyjne to odrębne kategorie. Najpierw ustal, za co dokładnie płaci polska spółka: za udział w zysku, finansowanie czy korzystanie z praw. Następnie przyporządkuj płatność do właściwej kategorii i dokumentów. Nie kwalifikuj jej wyłącznie na podstawie nazwy przelewu.
Jakie ryzyka podatkowe wiążą się z polsko-brytyjskim holdingiem, w tym CFC i GAAR?
CFC to zasady dotyczące zagranicznych spółek kontrolowanych, a GAAR to klauzula przeciwko unikaniu opodatkowania. Sprawdź, czy dochody holdingu, jego właściciele i podejmowane działania tworzą spójny obraz gospodarczy. Przygotuj też wyjaśnienie, dlaczego wybrano strukturę brytyjską i jakie zadania wykonuje każdy podmiot. Sama oszczędność podatkowa nie wyjaśnia funkcji spółki ani celu całego układu.
Najczęściej zadawane pytania
Holding w UK czy w Polsce, Holandii lub Estonii – porównanie podatków i kosztów?
Nie porównuj struktur wyłącznie według stawek: uwzględnij opodatkowanie spółki i właściciela, koszty administracyjne, miejsce zarządzania oraz faktyczną działalność. Standardowa stawka CIT w Polsce wynosi 19%, a stawka Corporation Tax w Wielkiej Brytanii zależy od warunków dotyczących spółki i jej dochodów; materiał nie podaje stawek dla Holandii ani Estonii.
Jak założyć holding Polska-UK krok po kroku i jakie zgłoszenia złożyć w Polsce i UK?
Najpierw zaplanuj strukturę, zarejestruj spółkę w Wielkiej Brytanii i ustal jej relacje z polskimi podmiotami. Następnie określ zgłoszenia wymagane w obu krajach: zagraniczny podmiot ubiegający się o polski NIP składa NIP-2, a dodatkowe zgłoszenia, na przykład dotyczące VAT w Polsce, zależą od działalności; konkretne zgłoszenia w UK nie zostały wskazane.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.