
Sprzedaż w Polsce może wiązać się z obowiązkiem rejestracji VAT, nawet jeśli spółka LTD prowadzi na co dzień działalność w Wielkiej Brytanii. W zależności od rodzaju i miejsca opodatkowania czynności spółka z UK może być zobowiązana do rejestracji VAT-R w Polsce. W niektórych przypadkach obowiązek nie zależy od wysokości obrotu. Formalności zależą od rodzaju działalności i miejsca opodatkowania transakcji.
Prowadząc firmę zarejestrowaną w Wielkiej Brytanii, możesz zakładać, że rozliczasz VAT wyłącznie tam. Sprzedaż towarów lub świadczenie usług w Polsce może jednak wiązać się z dodatkowymi obowiązkami spółki. Dlatego rejestracja VAT-R dla spółki z UK w Polsce wymaga oceny planowanego modelu działalności, a nie tylko sprawdzenia obrotu. Ustal, czy zgłoszenie jest potrzebne, zanim firma zacznie realizować transakcje na polskim rynku.
Dowiesz się, jak rozpoznać sytuacje wymagające rejestracji, kiedy znaczenie ma limit zwolnienia i jakie formalności wiążą się ze zgłoszeniem. Wyjaśniamy też, czym różni się polska rejestracja VAT od aktywacji VAT-UE, jakie dokumenty przygotować i do którego urzędu skierować zgłoszenie. Dzięki temu łatwiej zaplanować formalności, zamiast zakładać, że sama siedziba spółki w Wielkiej Brytanii rozstrzyga o obowiązkach w Polsce.
Najważniejsze wnioski
- Ustal, gdzie podlega opodatkowaniu Twoja sprzedaż. W niektórych sytuacjach obowiązek rejestracji powstaje niezależnie od wartości obrotu.
- Przygotuj dokumenty spółki, w tym dokumenty założycielskie i potwierdzenie rejestracji VAT w Wielkiej Brytanii; dokumenty składane do polskiego urzędu powinny być przetłumaczone na język polski przez tłumacza przysięgłego.
- Jeśli spółka nie ma polskiego numeru NIP, do zgłoszenia VAT dołącz NIP-2, a rejestrację zgłoś na formularzu VAT-R przed rozpoczęciem czynności objętej obowiązkiem.
- Ustal właściwy urząd przed złożeniem dokumentów. Zagraniczne firmy rejestrujące się do VAT w Polsce obsługuje II Urząd Skarbowy Warszawa-Śródmieście.
- Przed pierwszą sprzedażą sprawdź, czy rodzaj transakcji, miejsce wysyłki towarów lub sposób świadczenia usług wymaga polskiej rejestracji VAT.
Kiedy firma zagraniczna musi się zarejestrować do polskiego VATu?
Spółka z UK powinna zarejestrować się do VAT w Polsce przed sprzedażą, jeśli wykonuje tu czynności opodatkowane. Obowiązek może dotyczyć sprzedaży konsumentom, wysyłki towarów z polskiego magazynu lub usług związanych z nieruchomością w Polsce. Sama siedziba w Wielkiej Brytanii nie oznacza zwolnienia z polskiego VAT.
Zwolnienie podmiotowe może mieć zastosowanie, gdy spółka spełnia warunki dla limitu zwolnienia z VAT i nie wykonuje czynności wyłączonych z tego zwolnienia. Od 1 stycznia 2026 roku limit wartości sprzedaży wynosi 240 000 zł. Nie rozstrzyga on jednak o każdym obowiązku zagranicznej firmy: niektóre transakcje wymagają rejestracji niezależnie od obrotu.
Przed złożeniem zgłoszenia VAT-R przygotuj dokumenty potwierdzające istnienie spółki, jej status podatkowy i planowaną działalność w Polsce. Dokumenty spółki składane w Polsce powinny być przetłumaczone na język polski przez tłumacza przysięgłego. Dzięki temu urząd może ustalić, kto składa zgłoszenie i jakie czynności spółka zamierza wykonywać.
- Dokumenty rejestrowe: statut i akt założycielski spółki oraz aktualny odpis z brytyjskiego rejestru handlowego.
- Potwierdzenie statusu VAT: dokument potwierdzający rejestrację spółki do VAT w Wielkiej Brytanii.
- Dane identyfikacyjne: formularz VAT-R, a gdy spółka nie ma polskiego numeru NIP, również NIP-2.
- Dokumenty dotyczące działalności: opis czynności w Polsce, kod PKD oraz informacje o stałym miejscu prowadzenia działalności i zapleczu osobowym, technicznym oraz biurowym.
- Dokumenty dotyczące lokalu: w zależności od działalności może to być umowa najmu albo dokument potwierdzający własność nieruchomości.
Dokumenty rejestrowe możesz przekazać jako oryginały lub kopie poświadczone notarialnie. Jeśli złożysz zwykłe kopie, urząd może poprosić o okazanie oryginałów. Nazwa i adres siedziby spółki powinny być zgodne z dokumentami brytyjskimi i formularzem. W dokumentacji może znaleźć się również umowa z biurem rachunkowym albo oświadczenie wskazujące, kto dostarczy dokumenty podczas kontroli.
Rachunek bankowy ma znaczenie zwłaszcza wtedy, gdy spółka ubiega się o zwrot polskiego VAT. W takim przypadku należy przedstawić umowę z polskim bankiem potwierdzającą posiadanie rachunku. Zasady zwrotu polskiego VAT mogą zależeć od sytuacji firmy i wymagać spełnienia dodatkowych warunków. Konto nie jest jednak warunkiem samej rejestracji.
Do częstych przyczyn problemów ze zgłoszeniem VAT-R należą brak wymaganych załączników, nieaktualny odpis rejestrowy, brak potwierdzenia brytyjskiej rejestracji VAT lub brak tłumaczenia przysięgłego. Trudności może sprawić również opis działalności, który nie wyjaśnia, jakie czynności spółka wykonuje w Polsce. Przygotuj komplet dokumentów i jasny opis, zanim urząd poprosi o wyjaśnienia.
Obowiązek rejestracji VAT w Polsce przez firmy zagraniczne
O obowiązku zagranicznej firmy decyduje miejsce opodatkowania transakcji, a nie sama siedziba w Wielkiej Brytanii. Znaczenie mają również rodzaj sprzedaży, sposób świadczenia usług i trasa wysyłki towarów.
Obowiązek VAT spółki LTD
Obowiązek rejestracji spółki LTD do VAT w Polsce zależy od rodzaju wykonywanych czynności i miejsca ich opodatkowania. Ustal, gdzie opodatkowana jest każda transakcja, zanim spółka zacznie ją realizować. Sprzedaż konsumentom, korzystanie z polskiego magazynu lub usługi związane z nieruchomością mogą wpłynąć na ocenę obowiązku.
Rejestracja może być konieczna przy imporcie towarów odprawianych w Polsce, eksporcie towarów z Polski poza Unię Europejską lub wysyłce z polskiego magazynu. Znaczenie mają także towary znajdujące się w Polsce przed wysyłką oraz usługi opodatkowane w kraju. Rejestracja VAT w Wielkiej Brytanii nie zastępuje polskiego zgłoszenia.
Obowiązek może powstać również przy usługach budowlanych dotyczących nieruchomości w Polsce, działalności restauracyjnej lub cateringu w kraju. Podobnie należy ocenić niektóre usługi kulturalne, artystyczne, sportowe, rozrywkowe i edukacyjne świadczone w Polsce. W tych przypadkach wysokość obrotu nie rozstrzyga o obowiązku.
Przy sprzedaży na odległość konsumentom znaczenie ma również kraj, w którym znajduje się nabywca. OSS może uprościć rozliczanie wybranej sprzedaży, ale nie znosi obowiązku rejestracji w kraju, z którego wysyłane są towary, jeśli spółka korzysta z magazynu poza krajem konsumenta. Obowiązują też określone wyjątki, między innymi dotyczące wskazanych usług transportowych lub telekomunikacyjnych świadczonych osobom niebędącym podatnikami.
Obowiązki po rejestracji VAT
Po rejestracji spółka rozlicza polski VAT i raportuje transakcje w pliku JPK_VAT, czyli elektronicznej ewidencji i deklaracji VAT. Zagraniczna firma składa miesięczne rozliczenia oraz informacje podsumowujące VAT-UE do 25. dnia następnego miesiąca. Według Sejmu Rzeczypospolitej Polskiej podatek i JPK_VAT przekazuje się do 25. dnia miesiąca po miesiącu powstania obowiązku podatkowego.
Spółka wystawia faktury odpowiednie dla realizowanych transakcji i stosuje polskie zasady rozliczania VAT. Stawka i sposób wykazania podatku zależą od rodzaju towaru lub usługi oraz miejsca opodatkowania. Prawidłowe przypisanie transakcji wpływa więc na fakturę, ewidencję i kwotę podatku do zapłaty.
Jeśli spółka przekroczy limit zwolnienia z VAT, zgłoszenie VAT-R składa najpóźniej dzień przed przekroczeniem obrotu. Nie czekaj jednak na przekroczenie limitu, jeśli rodzaj transakcji wymaga wcześniejszej rejestracji. Zaplanuj osobno płatność podatku i przekazanie JPK_VAT, aby nie pomylić terminów rozliczenia z terminem zgłoszenia.
Formularze NIP-2 i VAT-R
NIP-2 i VAT-R pełnią różne funkcje w zgłoszeniu spółki zagranicznej. Uporządkuj dane identyfikacyjne oraz informacje o planowanych czynnościach przed przekazaniem formularzy.
Procedura wypełniania formularzy
NIP-2 to formularz rejestracyjny dla podmiotów zagranicznych ubiegających się o polski numer identyfikacji podatkowej (NIP). VAT-R służy natomiast do zgłoszenia rejestracji dla celów VAT. Jeśli spółka LTD nie ma polskiego NIP, składa NIP-2 wraz z VAT-R. W ten sposób urząd otrzymuje dane potrzebne do identyfikacji firmy i rozpatrzenia zgłoszenia VAT.
W formularzu VAT-R podaj dane spółki zgodne z dokumentami rejestrowymi, w tym jej nazwę i adres siedziby. Formularz powinien wskazywać zgłaszany status oraz planowaną datę rozpoczęcia czynności opodatkowanych. Zwróć uwagę na opis działalności i rodzaj transakcji. Sprzedaż towarów i świadczenie usług mogą wymagać odmiennych informacji dotyczących rozliczeń.
VAT-R należy złożyć przed dniem wykonania pierwszej czynności określonej w art. 5 ustawy o VAT, z uwzględnieniem ustawowych wyjątków. Termin zgłoszenia wiąże się więc z planowanym rozpoczęciem działalności, a nie z późniejszym wystawieniem pierwszej faktury. Wcześniejsze przygotowanie formularza pozwala spójnie ująć datę i zakres czynności.
Jeżeli spółka planuje transakcje wewnątrzwspólnotowe, uwzględnij również zgłoszenie do VAT-UE. Aktywację należy uzyskać przed pierwszą taką transakcją. Samo złożenie VAT-R nie oznacza automatycznej aktywacji VAT-UE. Sprawdź, czy w formularzu prawidłowo wskazano planowane rozliczenia dotyczące towarów lub usług.
Sposoby składania formularza VAT-R
VAT-R możesz złożyć osobiście we właściwym urzędzie skarbowym, wysłać pocztą lub przekazać elektronicznie. Sposób zależy między innymi od tego, kto składa zgłoszenie i jak może je autoryzować. Po elektronicznym przesłaniu formularza system generuje Urzędowe Poświadczenie Odbioru, czyli UPO. Zachowaj je jako potwierdzenie wysłania zgłoszenia.
Spółki handlowe mogą składać VAT-R elektronicznie przez Portal Podatkowy, a do autoryzacji zgłoszenia potrzebują podpisu kwalifikowanego. Formularz można też złożyć osobiście w urzędzie skarbowym. Jeśli wysyłasz go pocztą, zachowaj dowód nadania i kopię zgłoszenia. Potwierdzenia te pozwalają ustalić, jaki formularz wysłano i kiedy.
Przed wysłaniem zestaw VAT-R z NIP-2, jeśli spółka nie posiada polskiego numeru NIP, oraz z dokumentami potwierdzającymi jej dane. Upewnij się, że zgłoszenie dotyczy właściwego statusu i daty, a załączniki odpowiadają danym spółki. Jeśli spółka zgłasza VAT-UE, zaplanuj ten krok przed pierwszą transakcją wewnątrzwspólnotową. Oddzielne potwierdzenia obu zgłoszeń ułatwią późniejsze porządkowanie dokumentacji.
Właściwy urząd skarbowy
Przy zgłoszeniu zagranicznej spółki liczy się właściwość urzędu, a nie tylko adres jej klientów. Firmy zagraniczne rejestrujące się do VAT w Polsce obsługuje II Urząd Skarbowy Warszawa-Śródmieście. To tam kieruje się zgłoszenie spółki LTD, o ile nie podlega ona kryteriom właściwości wyspecjalizowanego urzędu.
Nie utożsamiaj miejsca sprzedaży z właściwością urzędu. Prowadzenie działalności lub sprzedaż towarów w różnych częściach Polski nie oznaczają automatycznie, że VAT-R należy złożyć w lokalnym urzędzie. Dla podmiotu zagranicznego punktem wyjścia jest urząd właściwy dla zagranicznych firm. Ustal właściwość przed wysłaniem zgłoszenia.
Przychód netto może zmienić właściwy urząd. Podatnik osiągający przychód netto co najmniej 3 mln euro podlega właściwości jednego z wyspecjalizowanych urzędów skarbowych o zasięgu wojewódzkim. Przy przychodzie netto powyżej 50 mln euro właściwy jest I Mazowiecki Urząd Skarbowy w Warszawie. Są to odrębne progi, dlatego przy ich ocenie znaczenie ma wartość przychodu netto spółki.
Przed złożeniem dokumentów uporządkuj dane pozwalające ustalić sytuację spółki i zakres jej działalności w Polsce. Przygotuj w szczególności:
- nazwę i siedzibę spółki zgodne z dokumentami rejestrowymi;
- informacje o prowadzeniu działalności gospodarczej i rodzaju sprzedaży w Polsce;
- dane dotyczące przychodu netto, istotne przy ustalaniu właściwości urzędu;
- informację, kto przekaże dokumenty podczas kontroli.
Podczas kontroli urząd może poprosić o dokumenty związane ze zgłoszeniem i działalnością spółki. W dokumentacji rejestracyjnej możesz wskazać biuro rachunkowe na podstawie umowy albo złożyć oświadczenie, kto dostarczy dokumenty podczas kontroli. Ustal tę odpowiedzialność przed wysłaniem VAT-R, aby było jasne, kto przekaże dokumenty urzędowi.
Jeśli urząd poprosi o dokumenty lub wyjaśnienia, odnieś się do konkretnej sprzedaży albo sposobu prowadzenia działalności w Polsce. Przy towarach wysyłanych z polskiego magazynu istotne są na przykład informacje o ich przechowywaniu i wysyłce. W przypadku usług opodatkowanych w Polsce wyjaśnij ich charakter i miejsce świadczenia.
Właściwość urzędu to nie tylko adres na kopercie. Błędne skierowanie zgłoszenia może opóźnić jego obsługę, a niepełne dane utrudnić ustalenie, gdzie powinien trafić wniosek. Przed wysłaniem sprawdź kryteria dotyczące zagranicznej siedziby oraz przychodu netto. Zachowaj też potwierdzenie złożenia i kopię przekazanych dokumentów.
Wybierając urząd, uwzględnij rodzaj podmiotu zamiast automatycznie stosować zasady właściwe dla każdej działalności. W Polsce zgłoszenie VAT składa się na formularzu VAT-R we właściwym urzędzie skarbowym. Urząd ustala się według siedziby działalności gospodarczej, a w przypadku jednoosobowej działalności gospodarczej według adresu zamieszkania. Są to kryteria ustalania właściwości urzędu, dlatego nie utożsamiaj adresu klienta ani miejsca pojedynczej transakcji z siedzibą działalności. Rozpoznaj rodzaj podmiotu składającego dokumenty i zastosuj regułę właściwą dla jego sytuacji.
Dla spółki Limited rejestrującej się do VAT w Polsce należy złożyć formularze NIP-2 i VAT-R w urzędzie skarbowym w Warszawie. Oznacza to, że przygotowanie zgłoszenia nie powinno ograniczać się do formularza VAT-R. Trzeba też uwzględnić formularz NIP-2 oraz miejsce złożenia wskazane dla spółki Limited. Są to informacje dotyczące zarówno dokumentów, jak i właściwego urzędu. W przypadku tej spółki nie należy wybierać urzędu wyłącznie na podstawie tego, gdzie odbywa się sprzedaż. Rozdzielenie kryterium właściwości od rodzaju wymaganych formularzy ułatwia dopasowanie zgłoszenia do podmiotu, którego dotyczy. Dzięki temu można uniknąć stosowania kryterium przeznaczonego dla innego rodzaju działalności.
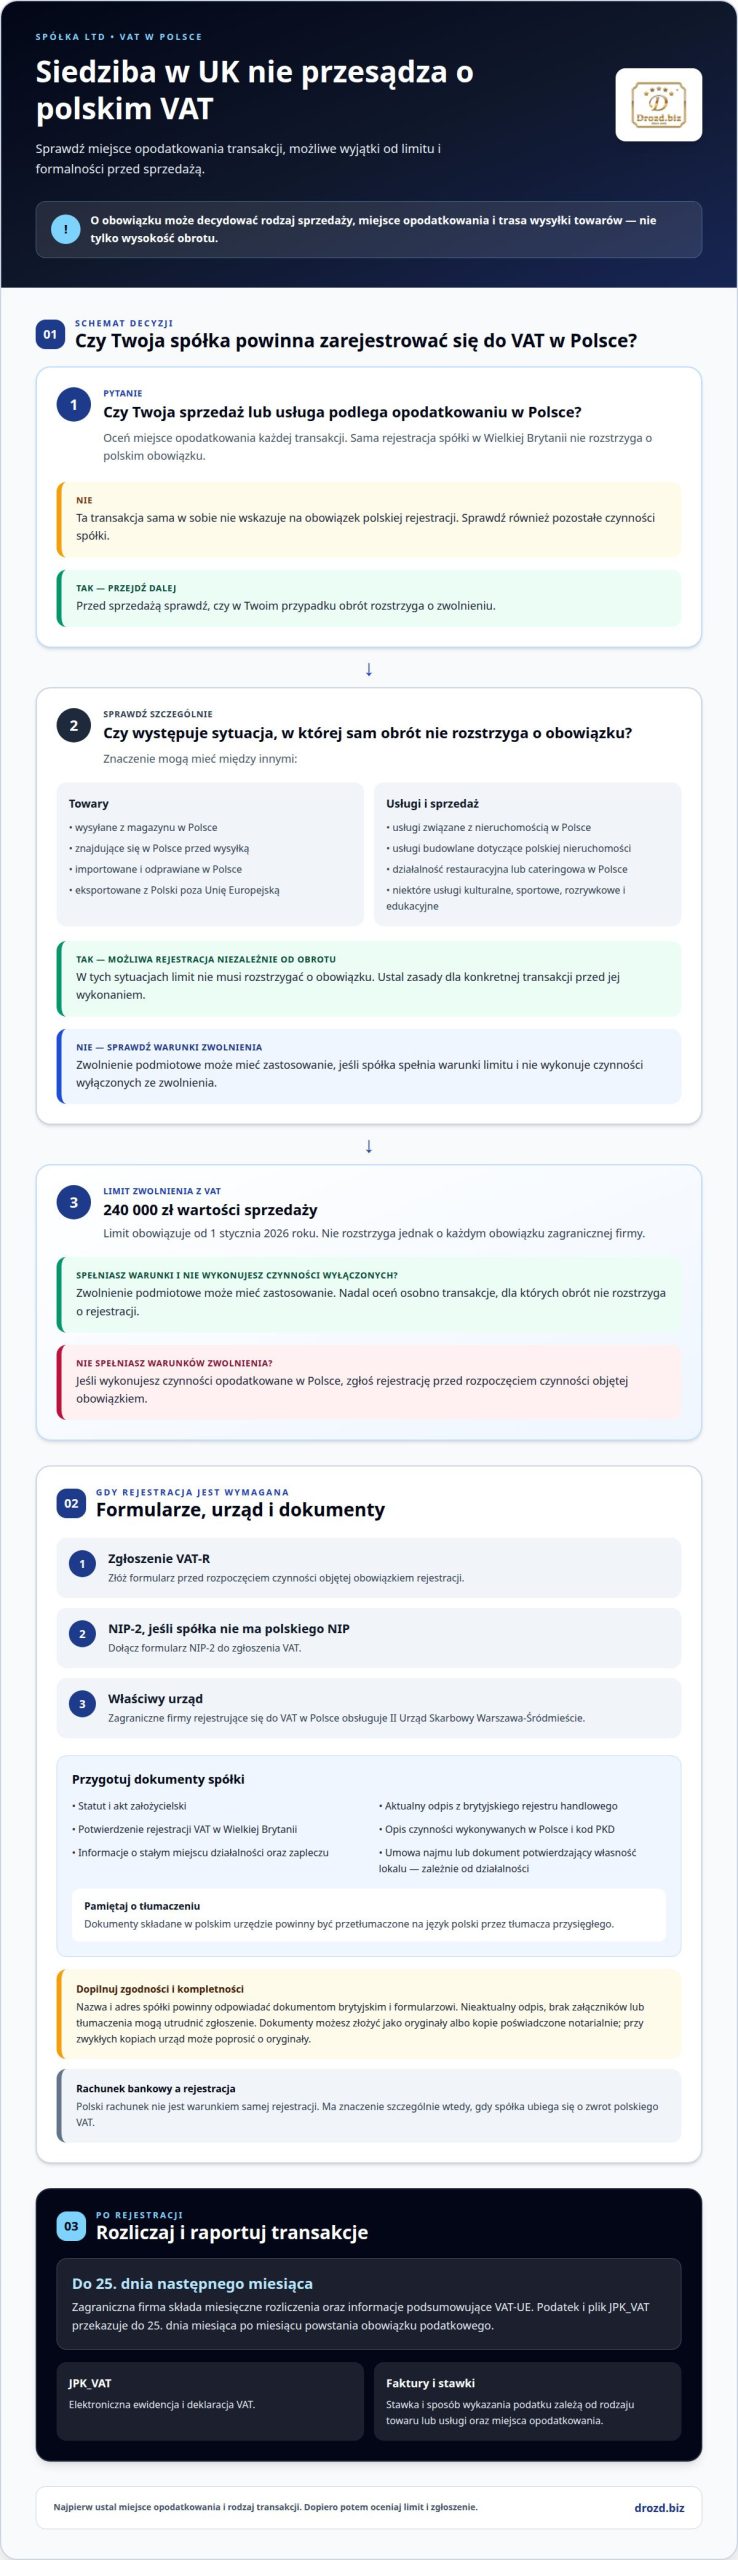
Kiedy spółka musi zarejestrować się jako podatnik VAT w Polsce
Spółka z UK powinna zarejestrować się przed pierwszą czynnością podlegającą opodatkowaniu VAT w Polsce. Obowiązek nie zawsze zależy od wysokości obrotu. Najpierw ustal, gdzie opodatkowana jest transakcja, a następnie sprawdź, czy spółka może korzystać ze zwolnienia.
Rejestracja w brytyjskim systemie VAT nie zastępuje polskiego zgłoszenia. Na przykład spółka wysyłająca towary z polskiego magazynu może być zobowiązana do rejestracji w Polsce, mimo że jej siedziba znajduje się w Wielkiej Brytanii. Podobnie oceń usługi, których miejsce opodatkowania przypada w Polsce.
W 2026 roku limit zwolnienia podmiotowego z VAT wynosi 240 000 zł. Ten próg może być ważny dla spółki, która spełnia warunki zwolnienia i nie wykonuje czynności wyłączonych. Nie traktuj go jednak jako uniwersalnej granicy dla każdej zagranicznej firmy. Rodzaj transakcji może wymagać rejestracji niezależnie od obrotu.
Jeśli działalność zaczyna się w trakcie roku, limit oblicza się proporcjonalnie do okresu jej prowadzenia. Dla przykładu rozpoczęcie działalności 15 marca 2026 roku oznacza proporcjonalny limit 192 000 zł. To przykład obliczenia, nie odrębny próg stosowany do wszystkich spółek LTD. Znaczenie mają data rozpoczęcia oraz przewidywany zakres sprzedaży.
Limit zwolnienia nie ma zastosowania do czynności wymagających rejestracji bez względu na wysokość obrotu. Wskazane przykłady obejmują handel częściami samochodowymi oraz usługi doradcze lub prawne. Oceń więc zarówno wartość sprzedaży, jak i jej przedmiot. Niski obrót sam w sobie nie przesądza, że rejestracja nie jest potrzebna.
Przed pierwszą sprzedażą uporządkuj informacje o transakcjach i ich opodatkowaniu. Ustal, kto jest nabywcą, czego dotyczy sprzedaż i skąd wysyłane są towary. W przypadku usług sprawdź, gdzie odbywa się świadczenie według zasad VAT. Te informacje pomagają określić, czy spółka musi zarejestrować się w Polsce jako podatnik VAT.
Spółka z UK nie musi ustanawiać przedstawiciela podatkowego tylko dlatego, że składa VAT-R. Przedstawiciel podatkowy to nie to samo co pełnomocnik składający formularz. Obowiązek ustanowienia przedstawiciela zależy od zasad odnoszących się do kraju siedziby spółki.
Jeśli rejestracja jest wymagana, złóż zgłoszenie przed rozpoczęciem czynności objętej obowiązkiem albo przed przekroczeniem limitu zwolnienia. Po rejestracji spółka posługuje się polskim numerem NIP z przedrostkiem PL. Zachowaj potwierdzenie rejestracji i uwzględniaj je przy dokumentowaniu transakcji.
Jeśli planujesz sprzedaż z Polski, świadczenie usług w kraju lub handel objęty obowiązkiem rejestracji, omów swoją sytuację VAT przed rozpoczęciem transakcji.
Obowiązek może dotyczyć także przechowywania w Polsce towarów przeznaczonych do sprzedaży, dystrybucji lub wysyłki oraz organizowania w kraju wydarzeń z płatnym wstępem.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz wspiera przedsiębiorców planujących założyć spółkę LTD lub przygotować ją do rozliczeń VAT w Polsce. Jeśli firma wykonuje tu transakcje podlegające opodatkowaniu, możesz skorzystać z rejestracji i prowadzenia VAT w Polsce dla LTD. To praktyczne rozwiązanie, gdy chcesz połączyć formalności związane ze spółką z jej dalszą obsługą abonamentową.
Zakres wsparcia możesz dopasować do etapu działalności: od rejestracji spółki LTD po jej bieżącą obsługę. Dostępny jest także adres rejestrowy i obsługa korespondencji prywatnej. Dzięki temu łatwiej uporządkować sprawy spółki w Wielkiej Brytanii i pamiętać o obowiązkach podatkowych w Polsce.
Jeśli chcesz omówić rejestrację lub rozliczenia VAT swojej spółki, skontaktuj się z Drozd.biz.
Przygotuj spółkę na kolejny etap działalności
Uwzględnij obowiązki VAT w planie prowadzenia firmy, zamiast odkładać je na później. Gdy zmienia się model sprzedaży lub świadczenia usług, ponownie oceń wpływ tych zmian na rozliczenia spółki.
Rejestracja VAT-R dla spółki z UK w Polsce powinna odpowiadać rzeczywistemu sposobowi prowadzenia działalności. Jeśli dopiero planujesz rozpocząć biznes, Drozd.biz może pomóc w rejestracji spółki LTD. W bieżącej działalności możesz skorzystać z kompleksowej obsługi abonamentowej, a adres rejestrowy i obsługa korespondencji prywatnej pomagają uporządkować sprawy spółki.
Nie musisz samodzielnie łączyć wszystkich formalności. Opisz, czym spółka będzie się zajmować i jak zamierzasz prowadzić działalność w Polsce. To ułatwi ustalenie, jakie kroki będą potrzebne.
Skontaktuj się z Drozd.biz, aby porozmawiać o rozwiązaniu dopasowanym do etapu działalności Twojej spółki. Zacznij od jasnego planu i rozwijaj firmę z większym porządkiem.
Najczęściej zadawane pytania
Kiedy należy zarejestrować spółkę LTD do VAT-u w Polsce?
Spółka LTD powinna zarejestrować się przed rozpoczęciem sprzedaży lub świadczenia usług podlegających polskiemu VAT. Przykładem jest sprzedaż towarów wysyłanych z polskiego magazynu. Limit zwolnienia podmiotowego nie rozstrzyga każdej sytuacji, ponieważ niektóre czynności wymagają rejestracji niezależnie od obrotu. Najpierw ustal miejsce opodatkowania konkretnej transakcji, a następnie sprawdź, czy spółka może korzystać ze zwolnienia.
Co dalej po złożeniu VAT-R?
Po wysłaniu formularza zachowaj potwierdzenie złożenia, a przy zgłoszeniu elektronicznym także UPO. Urząd może poprosić o dodatkowe dokumenty lub wyjaśnienie działalności spółki, dlatego przygotuj informacje o planowanych transakcjach i sposobie prowadzenia firmy w Polsce. Wysłanie VAT-R nie jest równoznaczne z potwierdzeniem rejestracji. Po uzyskaniu statusu podatnika uwzględnij obowiązki ewidencyjne i rozliczeniowe.
Jak wypełnić i złożyć formularz VAT-R?
Wpisz dane zgodne z dokumentami spółki oraz określ zgłaszany status i datę rozpoczęcia czynności wymagających rejestracji. Jeśli spółka nie ma polskiego numeru NIP, dołącz zgłoszenie NIP-2. VAT-R możesz przekazać elektronicznie, osobiście w urzędzie albo pocztą. Przy składaniu elektronicznym zachowaj UPO, a przy wysyłce pocztowej dowód nadania i kopię formularza.
Jak zarejestrować się jako podatnik VAT w Polsce?
Ustal, czy transakcje spółki podlegają opodatkowaniu w Polsce, a następnie przygotuj zgłoszenie VAT-R i dokumenty rejestrowe. Spółka bez polskiego NIP składa również NIP-2. Dokumenty sporządzone w Wielkiej Brytanii powinny mieć tłumaczenie na język polski wykonane przez tłumacza przysięgłego. Po złożeniu zgłoszenia zachowaj potwierdzenia i przygotuj się na bieżące raportowanie sprzedaży.
Kiedy rejestracja VAT w Polsce jest wymagana, a kiedy potrzebna jest aktywacja VAT-UE?
Polska rejestracja VAT dotyczy czynności, których miejscem opodatkowania jest Polska. VAT-UE jest potrzebny przy transakcjach wewnątrzwspólnotowych wymagających takiej rejestracji. To odrębne kwestie: samo posiadanie polskiego statusu VAT nie oznacza automatycznej aktywacji VAT-UE. Zgłoszenie do VAT-UE powiązane jest z art. 97 ustawy o VAT i należy je złożyć przed pierwszą właściwą transakcją.
Czy spółka z UK może zarejestrować się jako podatnik VAT w Polsce?
Tak, spółka z siedzibą w Wielkiej Brytanii może zarejestrować się do VAT w Polsce, jeśli wykonuje tu czynności objęte polskim podatkiem. Zagraniczna siedziba nie wyklucza rejestracji, ale sama w sobie nie oznacza też, że jest ona konieczna. Decydują charakter transakcji, miejsce opodatkowania i ewentualne zwolnienie. Na przykład wysyłka towarów z Polski może wymagać odrębnej rejestracji.
Jakie dokumenty złożyć do VAT-R dla spółki z UK?
Przygotuj dokumenty potwierdzające istnienie spółki i jej status podatkowy w Wielkiej Brytanii. Zestaw obejmuje między innymi dokumenty założycielskie, aktualny odpis z rejestru handlowego oraz potwierdzenie brytyjskiej rejestracji VAT. Dołącz także opis działalności prowadzonej w Polsce. Jeśli spółka ubiega się o zwrot polskiego VAT, dokumentacja obejmuje również umowę z bankiem potwierdzającą posiadanie rachunku w polskim banku.
Jak wypełnić formularz VAT-R dla zagranicznej spółki z siedzibą w Wielkiej Brytanii?
Podaj dane spółki zgodne z jej dokumentami rejestrowymi, a informacje o działalności dopasuj do faktycznych transakcji w Polsce. Określ czynności objęte zgłoszeniem i właściwy moment rozpoczęcia ich wykonywania. Jeśli spółka nie posiada polskiego NIP, składa także NIP-2. Przed przekazaniem formularza zestaw go z dokumentami spółki, aby nazwa, adres i zakres działalności były spójne.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.