
Import towarów do Polski przez spółkę LTD oznacza polski VAT importowy, jeśli towar spoza UE jest odprawiany w Polsce. Sama forma spółki nie znosi tego obowiązku. Rejestracja do VAT w Polsce wymaga złożenia formularzy NIP-2 i VAT-R.
Możesz zakładać, że skoro spółka jest zarejestrowana w Wielkiej Brytanii, import rozlicza się również tam. Po Brexicie wysyłka towarów z Wielkiej Brytanii do Polski jest jednak importem do UE, a kraj odprawy ma znaczenie dla rozliczenia VAT.
W tym artykule dowiesz się, kiedy spółka LTD potrzebuje polskiej rejestracji VAT, jak ustalić podstawę opodatkowania importu i kiedy można odliczyć VAT importowy. Wyjaśniamy też, na czym polega uproszczone rozliczenie importu i jakie dokumenty są potrzebne przy rejestracji, abyś mógł ocenić skutki przed sprowadzeniem towarów.
Najważniejsze wnioski
- O tym, gdzie rozliczasz VAT importowy, decyduje między innymi miejsce odprawy towaru, a nie sam kraj rejestracji spółki.
- Przed importem ustal, kto odpowiada za należności celne i VAT zgodnie z warunkami dostawy.
- Podstawa opodatkowania może obejmować nie tylko wartość celną i cło, lecz także dodatkowe koszty związane z importem.
- Prawo do odliczenia VAT importowego zależy od statusu czynnego podatnika VAT i przeznaczenia towarów do czynności opodatkowanych.
- Rejestracja spółki LTD do polskiego VAT wiąże się ze złożeniem formularzy NIP-2 i VAT-R.
Definicja importu towarów i granica celna UE
Importerem może być spółka LTD sprowadzająca towary do Polski. Odpowiedzialność za cło i VAT zależy również od warunków dostawy. Błędne dane mogą prowadzić do nieprawidłowego rozliczenia i konieczności korekty, a konsekwencje zależą od rodzaju naruszenia.
Znaczenie importu i granica celna
Import towarów oznacza wprowadzenie na terytorium Unii Europejskiej produktów spoza jej obszaru celnego. Granica celna wyznacza miejsce odprawy i rozliczenia należności związanych z przywozem. Ma to znaczenie dla przedsiębiorcy, ponieważ kraj odprawy wpływa na państwo rozliczenia VAT importowego. Nie decyduje o nim sam status spółki ani miejsce jej rejestracji.
Towary sprowadzane z Wielkiej Brytanii do kraju UE są traktowane jako import w państwie UE. Od 2021 roku sprowadzenie towarów z Wielkiej Brytanii do kraju UE jest importem w państwie UE. W praktyce przesyłka wysłana z Wielkiej Brytanii i odprawiona w Polsce podlega polskim regułom importowym. Jeśli odprawa odbywa się w innym państwie unijnym, znaczenie ma to, gdzie towary przekraczają granicę celną i jak przebiega ich dalszy przewóz.
Polska ustawa o VAT definiuje import towarów w art. 2 pkt 7. Przy analizie transakcji oddziel więc zakup od importu: faktura sprzedawcy dokumentuje zakup, a zgłoszenie celne wiąże się z wprowadzeniem towaru. Przykładowo, zakup produktów od brytyjskiego dostawcy nie przesądza jeszcze, że odprawa nastąpi w Polsce. Ustal trasę przesyłki i miejsce jej dopuszczenia do obrotu.
Przy sprzedaży internetowej szczególne znaczenie ma również to, kto kupuje przesyłkę. Według Komisji Europejskiej procedurę IOSS można rozważać przy przesyłkach dla konsumentów o wartości rzeczywistej nieprzekraczającej 150 euro, z wyłączeniem towarów akcyzowych. To rozwiązanie dotyczy określonych przesyłek konsumenckich, dlatego nie należy utożsamiać go z ogólnym sposobem rozliczania importu w działalności spółki LTD.
Importer oraz odpowiedzialność za cło i VAT
Importerem jest podmiot wskazany w transakcji jako sprowadzający towary i uczestniczący w odprawie. Odpowiedzialność za cło i VAT importowy zależy od warunków sprzedaży ustalonych zgodnie z Incoterms, ponieważ obowiązki może przejąć również sprzedawca. Sprawdź więc, kto organizuje import i na kogo wystawiono dokumenty celne.
Sama brytyjska siedziba spółki LTD nie przenosi rozliczenia do Wielkiej Brytanii. Jeśli Polska jest krajem importu, przy wprowadzeniu towaru na terytorium UE powstaje obowiązek zapłaty polskiego VAT importowego. Towary dopuszczone do obrotu w Polsce, a następnie sprzedawane polskim klientom, podlegają już sprzedaży krajowej. To odrębny etap od samej odprawy.
Częstym ryzykiem praktycznym są rozbieżności między warunkami dostawy, zgłoszeniem celnym i dokumentami spółki. Błędne wskazanie importera lub wartości towaru może skutkować niewłaściwym obliczeniem należności i koniecznością korekty. Przed wysyłką porównaj więc umowę, fakturę handlową i ustalenia dotyczące odprawy. Dokumenty te pokazują, kto odpowiada za poszczególne obowiązki.
Import towarów spoza UE bezpośrednio do Polski
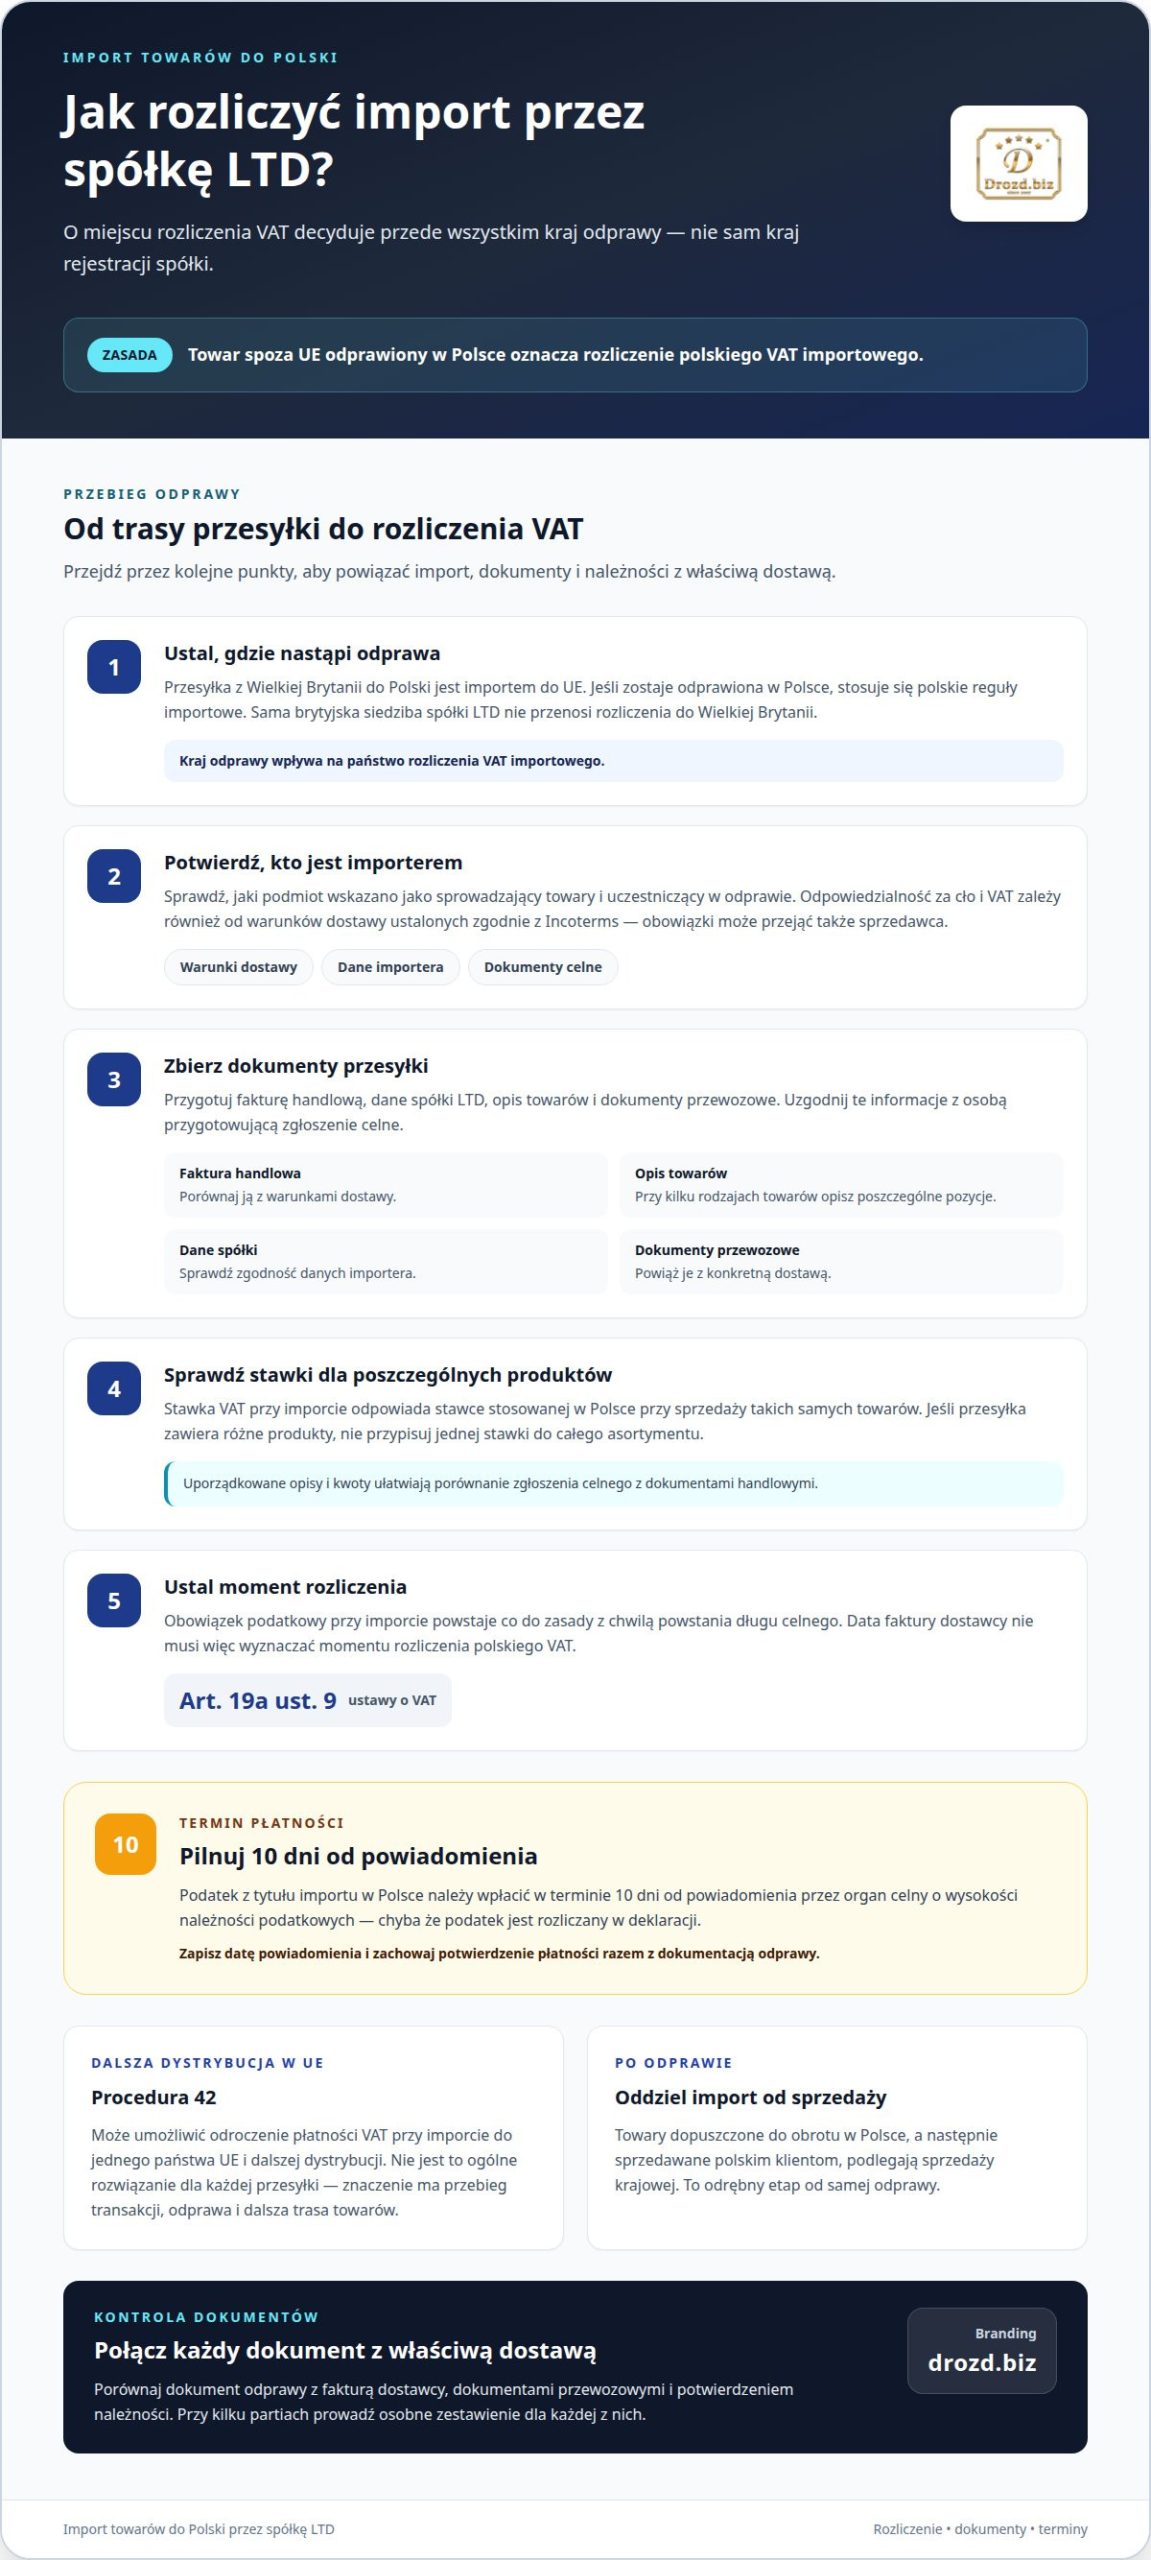
Gdy spółka LTD wysyła towary spoza Unii Europejskiej bezpośrednio do Polski, polska odprawa ma bezpośredni wpływ na rozliczenie importu. Ustal wcześniej, kto będzie importerem i jakie obowiązki wynikają z warunków dostawy. Nie kieruj się wyłącznie tym, kto zamówił transport albo opłacił fakturę. Ważne są również dane podmiotu wskazanego w dokumentach odprawy.
Zbierz dokumenty dotyczące konkretnej przesyłki: fakturę handlową, dane spółki LTD, opis towarów i dokumenty przewozowe. Uzgodnij je z osobą przygotowującą zgłoszenie celne. Szczególnie ważne są prawidłowe wskazanie importera i opis produktów. Jeśli faktura obejmuje kilka rodzajów towarów, opisy powinny pozwalać rozpoznać poszczególne pozycje.
Obowiązek podatkowy przy imporcie powstaje co do zasady z chwilą powstania długu celnego, zgodnie z art. 19a ust. 9 ustawy o VAT. Dlatego data faktury dostawcy nie musi wyznaczać momentu rozliczenia polskiego VAT. Zachowaj datę i dokumenty odprawy, a następnie powiąż je z ewidencją spółki. Ten porządek pomaga ustalić, którego okresu dotyczy rozliczenie.
Stawka VAT przy imporcie odpowiada stawce stosowanej w Polsce przy sprzedaży takich samych towarów. Nie stosuj jednej stawki do całego asortymentu, jeśli przesyłka zawiera różne produkty. Przed odprawą uporządkuj opisy i przyporządkuj kwoty do właściwych pozycji. Ułatwi to sprawdzenie obliczeń i porównanie danych ze zgłoszenia z dokumentami handlowymi.
Po otrzymaniu powiadomienia o należnościach pilnuj terminu płatności. Według Sejmu Rzeczypospolitej Polskiej podatek z tytułu importu towarów w Polsce należy wpłacić w terminie 10 dni od powiadomienia podatnika przez organ celny o wysokości należności podatkowych, chyba że podatek jest rozliczany w deklaracji. Zapisz datę powiadomienia i zachowaj potwierdzenie płatności wraz z dokumentacją odprawy.
Jeśli planujesz wprowadzić towary do Polski, a następnie dystrybuować je dalej w Unii Europejskiej, uwzględnij trasę całej dostawy. Procedura 42 może umożliwić odroczenie płatności VAT przy imporcie do jednego państwa UE i dalszej dystrybucji. Nie traktuj jej jednak jako ogólnego rozwiązania dla każdej przesyłki. Znaczenie ma planowany przebieg transakcji oraz to, gdzie towary zostaną odprawione i skierowane dalej.
Na koniec porównaj dokument odprawy z fakturą dostawcy, dokumentami przewozowymi i potwierdzeniem należności. Każdy z nich opisuje inny element tej samej operacji. Jeśli spółka importuje kilka partii, prowadź osobne zestawienie dla każdej z nich. Łatwiej wtedy przypisać odprawę do właściwego zakupu i późniejszego obrotu towarem, zamiast mieszać dokumenty z różnych dostaw.
Odliczenie VAT importowego przez czynnego podatnika
Czynny podatnik VAT może odliczyć VAT importowy, jeśli importowane towary służą czynnościom opodatkowanym. Sam status podatnika nie wystarczy. Liczy się sposób wykorzystania produktów w działalności, na przykład ich dalsza opodatkowana sprzedaż. Jeśli spółka przeznacza towary do takiej sprzedaży, powiąż zakup z konkretnym rodzajem działalności i zachowaj dokumenty potwierdzające to przeznaczenie.
Przed ujęciem odliczenia rozstrzygnij, jak spółka rozliczyła sam import. Czynny podatnik może posłużyć się dokumentem celnym, deklaracją importową VAT-IM albo rozliczeniem bezpośrednio w JPK_V7. Nie traktuj tych podstaw jako zamiennych dokumentów dla jednej dowolnej metody. Wybierz ścieżkę odpowiadającą odprawie, a potem konsekwentnie ujmij kwoty w ewidencji podatkowej.
Przy rozliczeniu na zasadach ogólnych ustal kwotę VAT naliczonego na podstawie dokumentacji importowej. Sprawdź, czy podatek dotyczy towaru nabytego przez spółkę i czy wartości odpowiadają konkretnej odprawie. Faktura od brytyjskiego sprzedawcy potwierdza zakup, ale sama nie wskazuje kwoty polskiego VAT importowego. Do rozliczenia odliczenia potrzebujesz dokumentu dotyczącego importu.
Procedura uproszczona z art. 33a ustawy o VAT łączy wykazanie podatku należnego z możliwością ujęcia podatku naliczonego w JPK_V7. Czynny podatnik wykazuje VAT należny w JPK_V7M lub JPK_V7K za okres, w którym powstał obowiązek podatkowy. Jeżeli towary służą czynnościom opodatkowanym, może odliczyć VAT naliczony w tej samej deklaracji. Podstawę odliczenia określają art. 86 ust. 2 pkt 2 lit. b i ust. 10.
Przygotuj wewnętrzne zestawienie dla każdej dostawy. Zapisz numer odprawy, okres rozliczeniowy, kwotę podatku i sposób wykorzystania towaru. Porównaj te dane z ewidencją sprzedaży, aby powiązać odliczenie z opodatkowaną działalnością. Przy kilku dostawach zestawienie ułatwia rozróżnienie VAT dotyczącego poszczególnych partii i wskazanie, skąd wynika kwota wpisana do deklaracji.
Jeśli towary mają różne przeznaczenie, przyporządkuj je do odpowiednich obszarów działalności przed rozliczeniem. Nie odliczaj podatku, który nie wiąże się z czynnościami opodatkowanymi. Gdy przeznaczenie zmienia się po imporcie, zachowaj dokumentację pokazującą zmianę i moment jej wystąpienia. Dzięki temu ewidencja odzwierciedla rzeczywiste wykorzystanie produktów, a nie tylko pierwotny plan zakupowy.
Na koniec uzgodnij kwotę odliczenia z deklaracją i dokumentacją odprawy. Przy uproszczonym rozliczeniu sprawdź, czy VAT należny i naliczony dotyczą tego samego importu oraz okresu. Jeśli rozliczasz VAT na podstawie dokumentu importowego, przechowuj go tak, aby można go było szybko powiązać z zapisem w ewidencji. Ogranicza to ryzyko pomylenia kwot między dostawami i ułatwia późniejsze odtworzenie rozliczenia.
Podstawa opodatkowania importu towarów
Podstawę opodatkowania importu ustala się dla konkretnej dostawy, a nie dla całej działalności spółki LTD. Przy ustalaniu podstawy opodatkowania importu trzeba uwzględnić wartość towaru oraz związane z nim należności i koszty. Uwzględnia się również zapłatę, podatek akcyzowy i dodatkowe koszty związane z importem. Kalkulacja powinna więc pokazywać, skąd pochodzi każda uwzględniona kwota.
Wartość towaru i zapłata za niego wynikają z warunków transakcji oraz dokumentów sprzedaży. Porównaj je z danymi użytymi przy odprawie. Jeśli dokumenty wskazują różne wartości, ustal, czego dotyczą poszczególne kwoty, zamiast automatycznie przepisywać sumę z faktury. Pozwoli to odróżnić cenę produktów od dodatkowych kosztów ich przywozu.
Do podstawy opodatkowania wlicza się należne cło i podatek akcyzowy, jeśli dotyczy danego towaru. Ujmij te elementy osobno w kalkulacji, aby nie pomylić ich z ceną zakupu ani z samym VAT. Przy przesyłce produktów objętych akcyzą zachowaj dokumenty pozwalające powiązać należność z konkretną partią. Każda pozycja powinna mieć czytelne źródło w dokumentach transakcji lub odprawy.
Koszty dodatkowe uwzględniane w podstawie mogą obejmować prowizję, opakowanie, transport i ubezpieczenie. Przygotuj zestawienie wskazujące, z jakiego dokumentu wynika każda pozycja i której dostawy dotyczy. Jeśli jeden rachunek obejmuje kilka przesyłek, rozdziel koszty, aby kalkulacja nie łączyła różnych partii. Nie przypisuj do niej automatycznie wszystkich wydatków spółki.
Praktyczny arkusz kalkulacji może mieć osobne pola na zapłatę, wartość celną, cło, akcyzę i koszty dodatkowe. Dodaj oznaczenie dostawy oraz odnośnik do dokumentu źródłowego. Łatwiej wtedy prześledzić, jak powstała podstawa opodatkowania, bez ponownego przeszukiwania całej dokumentacji. Taki zapis jest szczególnie przydatny, gdy faktura, przewóz i ubezpieczenie są rozliczane oddzielnie.
Przed zamknięciem kalkulacji sprawdź, czy każda kwota została ujęta tylko raz i przypisana do właściwego importu. Porównaj sumę składników z wartością przyjętą w dokumentach odprawy. Zwróć uwagę na prowizje lub opakowanie wykazane poza fakturą za towary. Ich osobne udokumentowanie ułatwia ocenę, czy należą do dodatkowych kosztów uwzględnianych przy imporcie.
Na koniec zachowaj kalkulację razem z dokumentami dotyczącymi transakcji. Powinna pozwalać odtworzyć kolejność ustaleń: kwotę zapłaty, należne cło i akcyzę oraz uwzględnione koszty dodatkowe. Podstawa opodatkowania nie będzie wtedy jedynie końcową liczbą w ewidencji, lecz wynikiem, który można prześledzić. Taki sposób porządkowania ułatwia też porównywanie kolejnych dostaw bez mieszania ich składników.
Rejestracja brytyjskiej spółki LTD do polskiego VAT
Rejestracja do VAT w Polsce jest odrębna od rejestracji spółki w Wielkiej Brytanii. Gdy spółka LTD importuje towary odprawiane w Polsce, a następnie sprzedaje je tutaj, musi rozliczyć polski VAT. Sprzedaż towarów osobom fizycznym w Polsce może wiązać się z obowiązkiem rozliczania VAT, zależnie od modelu transakcji. Brytyjski numer VAT nie zastępuje polskiego.
Podstawowy zestaw formularzy obejmuje NIP-2 i VAT-R. NIP-2 służy do uzyskania polskiego numeru NIP przez podmiot zagraniczny, a VAT-R zgłasza rejestrację do VAT. Po rejestracji spółka posługuje się polskim numerem podatkowym z przedrostkiem PL. Ujęcie importu i późniejszej sprzedaży w polskich deklaracjach zależy od tego, jak spółka prowadzi działalność i jakie transakcje wykonuje.
Przygotuj również dokumenty potwierdzające istnienie i status spółki LTD. Zestaw obejmuje statut i akt założycielski, odpis z brytyjskiego rejestru handlowego oraz potwierdzenie rejestracji VAT w Wielkiej Brytanii. Dokumenty należy przetłumaczyć na język polski przez tłumacza przysięgłego. Składane egzemplarze powinny być oryginałami albo kopiami poświadczonymi notarialnie.
- Ustal, czy spółka będzie importerem wskazanym w dokumentach celnych.
- Wypełnij NIP-2 oraz VAT-R danymi zgodnymi z dokumentami rejestrowymi.
- Dołącz wymagane dokumenty spółki i ich tłumaczenia na język polski.
- Złóż formularze w polskim urzędzie skarbowym w Warszawie.
Znaczenie ma również model sprzedaży. Spółka LTD, która sprowadza towary do Polski i sprzedaje je krajowym klientom, rozlicza import oraz późniejszą sprzedaż jako odrębne zdarzenia. Jeśli sprzedaje towary konsumentom, powinna zarejestrować się do polskiego VAT przed pierwszą sprzedażą. Przy usługach miejsce świadczenia również może przesądzać o obowiązku rejestracji, dlatego analizuj osobno każdą kategorię transakcji.
Po rejestracji pilnuj zgodności dokumentów celnych z ewidencją i deklaracjami. Sprawdź, czy spółka wykazuje import, VAT należny od dalszej sprzedaży oraz odliczenie VAT importowego zgodnie z przeznaczeniem towarów. Sam polski numer VAT nie zastępuje tych rozliczeń. Przepisy dotyczące importu i świadczenia usług różnią się, więc nie przenoś automatycznie zasad jednej transakcji na drugą.
Jeśli planujesz import i sprzedaż w Polsce, uporządkuj formularze, dokumenty spółki oraz późniejsze rozliczenia VAT jako jeden proces. Możesz skorzystać z obsługi VAT w Polsce dla spółki LTD, obejmującej rejestrację i prowadzenie rozliczeń.
Obowiązek może wynikać również z zakresu działalności prowadzonej w Polsce. Spółka LTD prowadząca tu działalność gospodarczą, na przykład przez oddział, może podlegać obowiązkowi rejestracji do polskiego VAT. Uwzględnij ten sposób działania przy ocenie sytuacji spółki. Oddział spółki LTD sprzedający towary lub usługi polskim klientom prawdopodobnie powinien zarejestrować się jako polski podatnik VAT. Podobnie może być w przypadku oddziału zatrudniającego pracowników w Polsce.
Obowiązek rejestracji może dotyczyć także usług związanych z nieruchomościami położonymi w Polsce. Sprawdź więc, czy spółka wykonuje takie usługi, prowadzi działalność przez oddział, sprzedaje klientom w Polsce lub zatrudnia tu pracowników. Każda z tych okoliczności może mieć znaczenie przy ustalaniu obowiązku. Dokumenty składane do rejestracji powinny być przetłumaczone na język polski przez tłumacza przysięgłego. Uwzględnij ten wymóg przy kompletowaniu dokumentacji i zaplanuj tłumaczenie przed złożeniem formularzy.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz rejestruje spółki LTD oraz pomaga w rejestracji i prowadzeniu rozliczeń VAT w Polsce. To praktyczne wsparcie, gdy planujesz import, chcesz uporządkować dokumenty spółki i rozliczać VAT zgodnie z polskimi zasadami.
Możesz również skorzystać z kompleksowej obsługi abonamentowej, obejmującej bieżące prowadzenie spraw spółki. Jeśli dopiero przygotowujesz strukturę działalności, ustal, kto będzie importerem, gdzie nastąpi odprawa i jak będą sprzedawane towary. Te decyzje pomagają określić obowiązki VAT dotyczące Twojej spółki LTD.
Wybierz zakres wsparcia dopasowany do etapu prowadzenia firmy: od rejestracji spółki po bieżącą obsługę. Odwiedź Drozd.biz i skontaktuj się w sprawie swojej sytuacji.
Przygotuj spółkę do kolejnego etapu importu
Import może stać się stałym elementem działalności, dlatego zaplanuj nie tylko pojedynczą odprawę, lecz także sposób prowadzenia spraw spółki. Przy imporcie towarów do Polski przez spółkę LTD warto połączyć dokumentację transakcji z uporządkowaną obsługą firmy. Ułatwia to zachowanie ciągłości między zakupem, odprawą i dalszą sprzedażą.
Drozd.biz rejestruje spółki LTD, oferuje kompleksową obsługę abonamentową, adres rejestrowy i obsługę korespondencji prywatnej. To rozwiązania dla przedsiębiorcy, który chce rozwijać działalność bez rozdzielania każdej sprawy między osobne procesy.
Jeśli planujesz rozpocząć import albo uporządkować działanie już istniejącej spółki, kolejnym krokiem może być rozmowa o Twoim modelu działalności i potrzebnym zakresie wsparcia. Skontaktuj się z Drozd.biz i omów możliwy kierunek działania. Dobrze przygotowany plan pozwoli Ci podejmować kolejne decyzje biznesowe z większą jasnością.
Najczęstsze pytania o import i VAT
Import towarów w spółce LTD: co z podatkiem VAT?
Jeśli import odbywa się w Polsce, rozlicz VAT importowy według polskich zasad, niezależnie od brytyjskiej siedziby spółki. Ustal, kto figuruje jako importer i jaką procedurę zastosowano przy odprawie. Następnie powiąż dokument celny z fakturą zakupu oraz ewidencją spółki. Ma to znaczenie również wtedy, gdy towar po odprawie trafia do magazynu, a sprzedaż następuje później.
A co z VAT w Polsce?
Polski VAT może dotyczyć zarówno samego importu, jak i późniejszej sprzedaży towarów w Polsce. Są to odrębne zdarzenia, dlatego zachowaj osobne dokumenty potwierdzające odprawę i sprzedaż. Jeśli LTD sprzedaje towary polskim konsumentom, powinna zarejestrować się do polskiego VAT przed pierwszą sprzedażą. Sprawdź też, czy dokumenty sprzedaży i ewidencja wskazują właściwy polski numer podatkowy spółki.
Brexit a VAT, co się zmieniło?
Po Brexicie Wielka Brytania jest traktowana jako państwo trzecie na potrzeby VAT, a wysyłka stamtąd do Polski może oznaczać import do Unii Europejskiej. Takiej dostawy nie rozlicza się jak zwykłego zakupu wewnątrzwspólnotowego. Przy zakupie produktów od brytyjskiego dostawcy sprawdź, gdzie odbędzie się odprawa i kto odpowiada za import zgodnie z ustalonymi warunkami dostawy.
Import towarów, jak prawidłowo rozliczyć?
Najpierw uzgodnij dokumenty: fakturę handlową, zgłoszenie celne i dowody dodatkowych kosztów związanych z towarem. Następnie ustal, czy VAT rozliczasz przy odprawie, czy w deklaracji na podstawie procedury uproszczonej. Na końcu porównaj kwoty z ewidencją spółki i zachowaj dokumenty razem dla każdej przesyłki. Taki porządek ułatwia wykazanie związku importu z późniejszą sprzedażą.
Jak naliczane są stawki cła i VAT?
Stawka VAT przy imporcie odpowiada stawce obowiązującej w Polsce dla takich samych towarów. Najpierw ustal więc, jak prawidłowo opisać i sklasyfikować importowany produkt. Wysokość cła wynika z należności celnych dotyczących danej odprawy, a dokumenty celne wskazują kwotę przyjętą do rozliczenia. Nie stosuj jednej stawki VAT do wszystkich produktów, ponieważ ich rodzaj wpływa na właściwe opodatkowanie.
Jak rozliczyć zakup usług czy towarów handlowych z Wielkiej Brytanii?
Zakup towarów z Wielkiej Brytanii i zakup usług rozlicza się odmiennie. Towary wysyłane do Polski mogą podlegać odprawie importowej, a zakup wykazuje się w JPK_V7, nie w informacji VAT-UE. Przy imporcie usług obowiązek podatkowy powstaje z chwilą wykonania usługi albo otrzymania zapłaty. Czynny podatnik z prawem do odliczenia może wykazać VAT należny i naliczony, natomiast podatnik zwolniony nie odlicza tego podatku.
Jak rozliczyć VAT przy imporcie towarów do Polski przez brytyjską spółkę LTD?
Przy imporcie towarów do Polski przez spółkę LTD sprawdź, czy spółka figuruje jako importer w dokumentach celnych. Następnie rozlicz polski VAT zgodnie z procedurą odprawy: standardowo na podstawie zgłoszenia albo, po spełnieniu warunków, w deklaracji. Jeśli produkty służą opodatkowanej sprzedaży, czynny podatnik może odliczyć VAT naliczony, zachowując dokumenty potwierdzające import i przeznaczenie towaru.
Czy spółka LTD musi zarejestrować się do VAT w Polsce przed importem towarów?
Sam import nie daje podstaw do przyjęcia jednej odpowiedzi dla każdej spółki LTD. Obowiązek rejestracji zależy od przebiegu transakcji i dalszej działalności, na przykład sprzedaży towarów w Polsce. Jeśli spółka sprzedaje polskim konsumentom, powinna zarejestrować się przed pierwszą sprzedażą. Do rejestracji zagraniczna spółka składa NIP-2 i VAT-R, a obowiązki importowe rozlicza niezależnie od brytyjskiego statusu VAT.
Najczęściej zadawane pytania
Jakie są najczęstsze ryzyka i kary za błędne rozliczenie importu towarów przez spółkę LTD?
Błędne wskazanie importera, nieprawidłowa wartość towaru lub rozbieżności między warunkami dostawy, zgłoszeniem celnym i pozostałymi dokumentami mogą prowadzić do błędnego obliczenia należności i konieczności korekty. Konsekwencje zależą od rodzaju naruszenia.
Jak uzyskać polski numer VAT i EORI dla zagranicznej spółki LTD?
Polska rejestracja VAT wymaga złożenia formularzy NIP-2 i VAT-R w urzędzie skarbowym w Warszawie. Wśród wymaganych dokumentów są statut i akt założycielski spółki, odpis z rejestru handlowego oraz potwierdzenie rejestracji VAT w UK; dokumenty należy przetłumaczyć na polski przez tłumacza przysięgłego i złożyć w oryginałach albo kopiach poświadczonych notarialnie. Dla importu do UK importer musi mieć numer EORI GB.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.