
Dopłata do brakujących lat brytyjskiej emerytury może pomóc uzupełnić składki National Insurance, jeśli masz niepełne okresy składkowe. Według Department for Work and Pensions do częściowej brytyjskiej emerytury państwowej potrzeba co najmniej 10 lat składkowych, a pełna New State Pension wymaga zazwyczaj 35 lat. Dobrowolne składki można standardowo opłacać za ostatnie 6 lat podatkowych, zgodnie z informacjami HM Revenue & Customs.
Sam pobyt lub praca w Wielkiej Brytanii nie przesądzają o liczbie zaliczonych lat. Liczy się zapis składek, dlatego dopłata do brakujących lat brytyjskiej emerytury ma sens dopiero wtedy, gdy ustalisz, które okresy są niepełne i jak mogą wpłynąć na świadczenie. W tym artykule poznasz warunki uzupełniania składek, dokumenty przydatne przy ustalaniu brytyjskiego stażu oraz zasady składania wniosku o emeryturę z Polski. Dzięki temu łatwiej ocenisz, jaki kolejny krok będzie odpowiedni w Twojej sytuacji.
Najważniejsze wnioski
- Sprawdź historię składek National Insurance: sam okres pracy w Wielkiej Brytanii nie przesądza, ile pełnych lat zaliczono.
- Ustal, czy możesz uzupełnić brakujące okresy dobrowolnymi składkami i które lata obejmuje możliwość dopłaty.
- Porównaj brytyjski staż z polskimi okresami ubezpieczenia. Każde państwo oblicza świadczenie za okresy przypadające na jego system.
- Przygotuj dane o zatrudnieniu i składkach, zanim złożysz wniosek o emeryturę z Wielkiej Brytanii za pośrednictwem ZUS.
- Przed dopłatą ustal, jaki wpływ uzupełnienie okresu będzie miało na Twoje przyszłe świadczenie.
Dokumenty potwierdzające zatrudnienie i składki w Wielkiej Brytanii
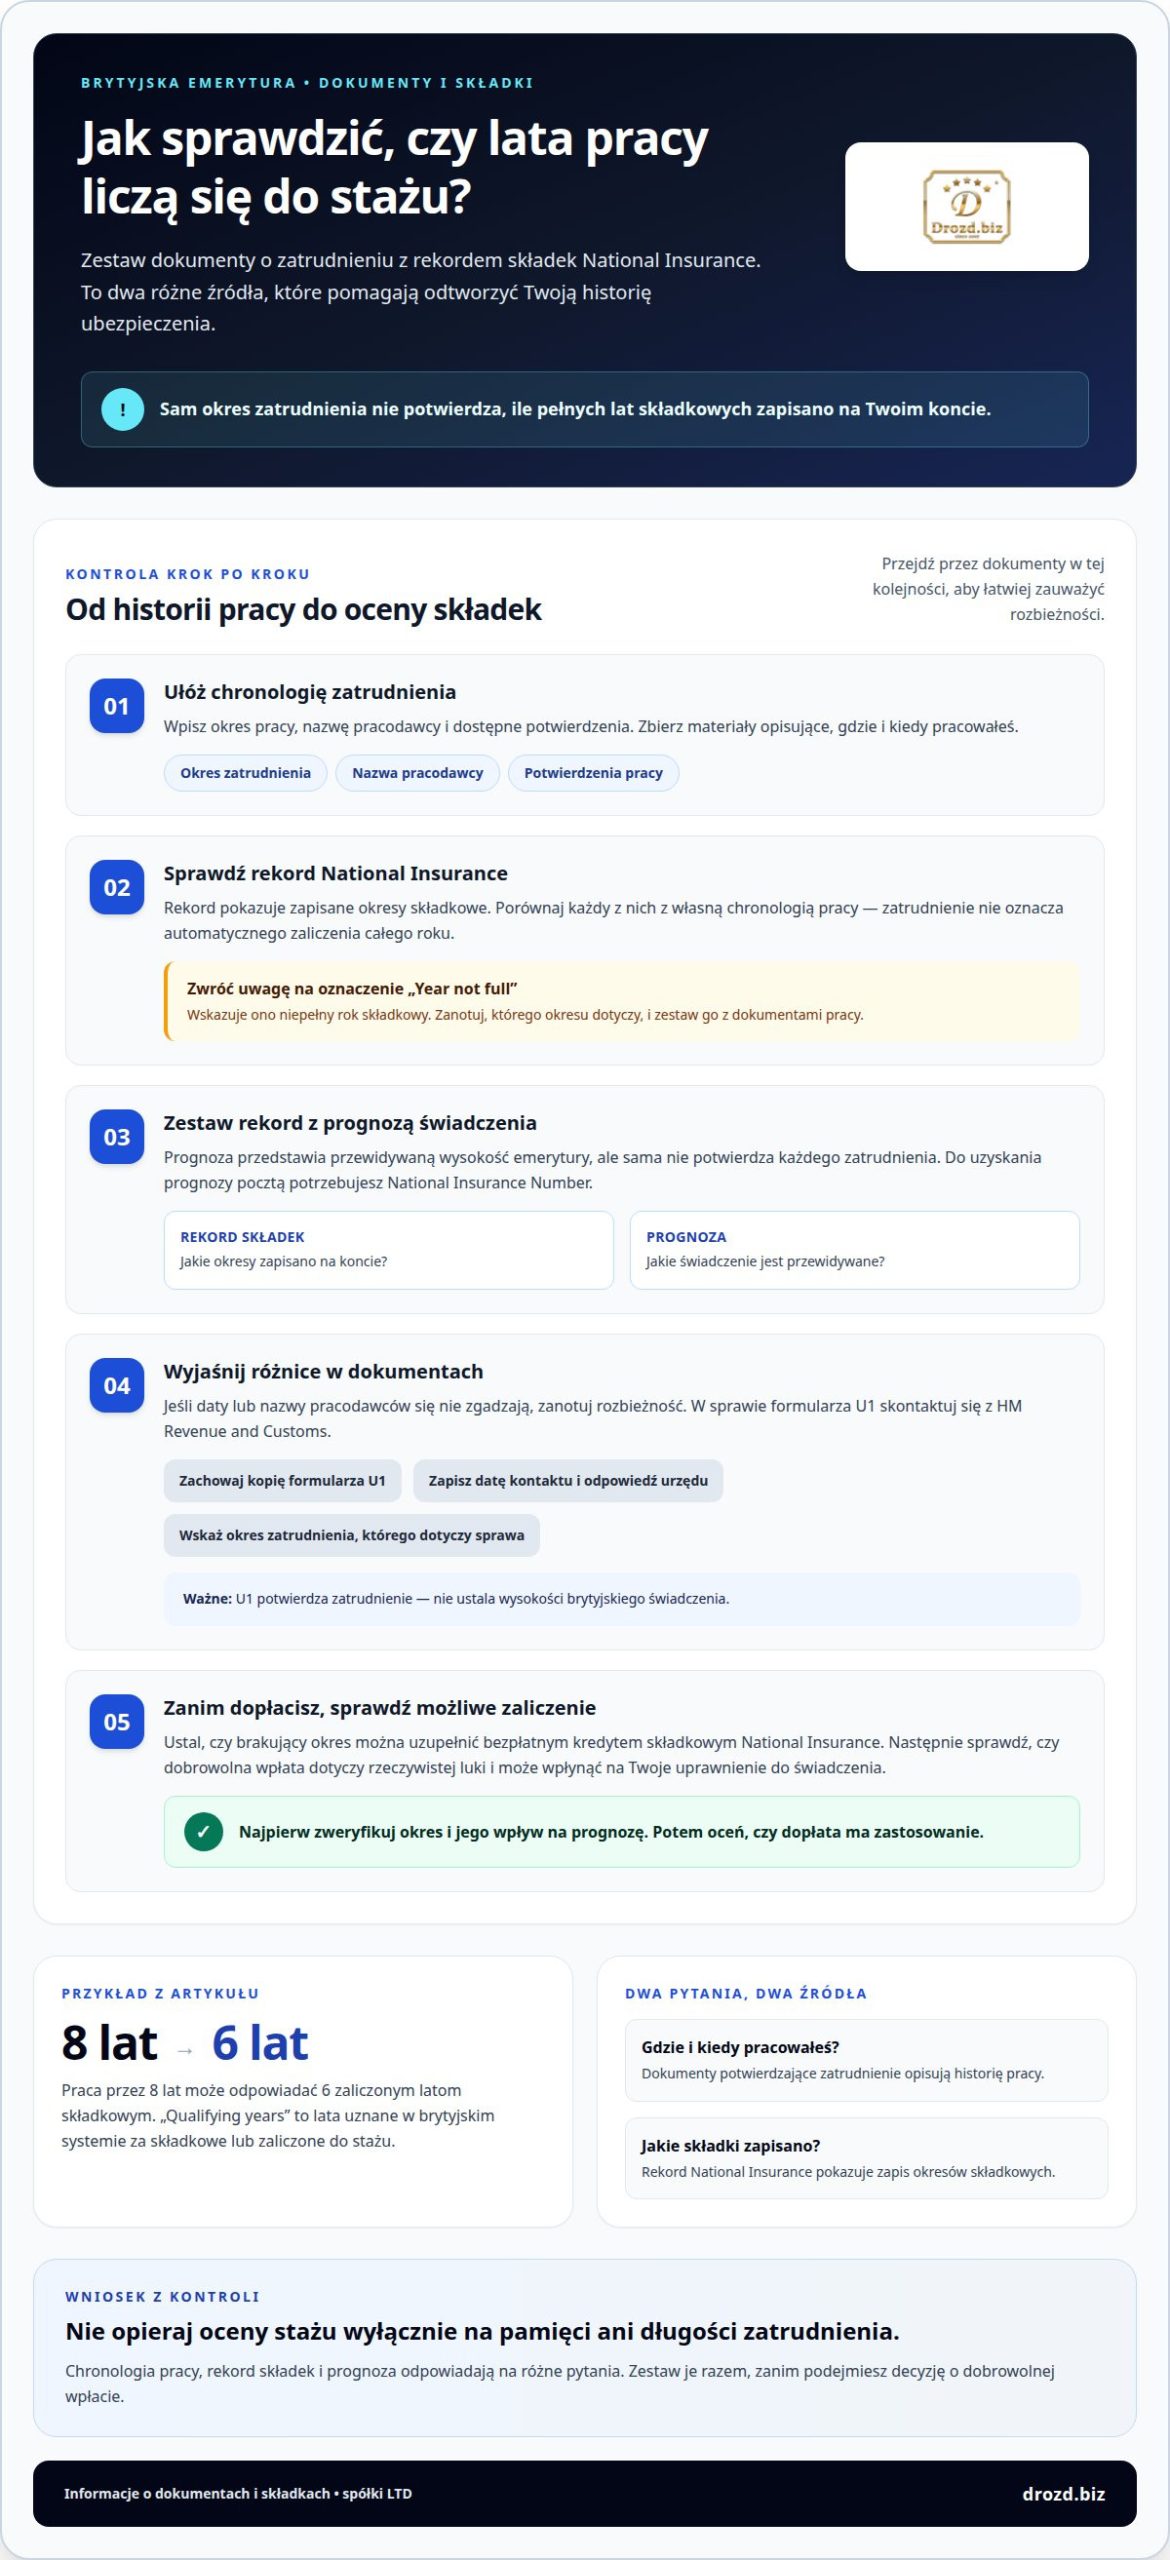
Dokumenty pozwalają ustalić dwie odrębne informacje: gdzie pracowałeś i jakie składki zapisano na Twoim koncie. Zestaw je przed przygotowaniem wniosku, zamiast opierać się wyłącznie na pamięci. Porównanie materiałów obok siebie ułatwia wychwycenie rozbieżności w datach lub nazwach pracodawców.
Potwierdzanie zatrudnienia i składek
Dokumenty potwierdzające zatrudnienie opisują przebieg pracy, natomiast rekord National Insurance pokazuje zapis składek. Oba źródła pomagają odtworzyć historię ubezpieczenia, ale odpowiadają na różne pytania. Dokumenty potwierdzające zatrudnienie mogą pomóc w przedstawieniu historii pracy w sprawach dotyczących ubezpieczenia.
Przygotuj chronologię pracy: wpisz okres zatrudnienia, nazwę pracodawcy i dostępne potwierdzenia. Następnie porównaj każdą pozycję z brytyjskim rekordem składek. Jeśli dokument dotyczący zatrudnienia wskazuje inny okres niż zapis ubezpieczeniowy, zanotuj różnicę. Pamiętaj, że zatrudnienie nie oznacza automatycznego zaliczenia całego roku składkowego.
Przykład pokazuje, dlaczego takie porównanie ma znaczenie: praca przez 8 lat może odpowiadać 6 zaliczonym latom składkowym. „Qualifying years” oznacza właśnie lata uznane w brytyjskim systemie za składkowe lub zaliczone do stażu. Sama długość zatrudnienia nie wystarcza, by rozstrzygnąć, ile takich lat masz.
U1 dotyczy potwierdzenia zatrudnienia, a nie ustalenia wysokości brytyjskiego świadczenia. W sprawach obejmujących okresy w Polsce warto zgromadzić dokumenty potwierdzające brytyjskie zatrudnienie. Zachowaj kopię formularza oraz korespondencję związaną z jego uzyskaniem. Dzięki temu możesz odtworzyć, jakie informacje przekazano w sprawie.
Sprawdzanie rekordu składek i prognozy
Rekord National Insurance pokazuje zapisane okresy składkowe, a prognoza przedstawia przewidywaną wysokość świadczenia. Porównaj oba dokumenty, nie traktuj jednak samej prognozy jako potwierdzenia każdego zatrudnienia. Do uzyskania prognozy pocztą potrzebujesz National Insurance Number.
Jeśli na koncie widzisz oznaczenie „Year not full”, oznacza ono niepełny rok składkowy. Zapisz, którego okresu dotyczy, i porównaj go z własną chronologią pracy. Jeśli nie korzystasz z konta HMRC, możesz złożyć wniosek o prognozę pocztą. Otrzymany dokument ułatwi ocenę przewidywanego świadczenia, ale nie zastąpi sprawdzenia przebiegu zatrudnienia.
Przed dobrowolną wpłatą ustal, czy brakujący okres można zaliczyć bezpłatnym kredytem składkowym National Insurance. Następnie porównaj informację o roku składkowym z prognozą emerytury. Zestawienie tych danych pomoże ocenić, czy wpłata dotyczy rzeczywistej luki i czy może wpłynąć na Twoje uprawnienie do świadczenia.
W sprawie formularza U1 skontaktuj się z HM Revenue and Customs. W dokumentacji zachowaj datę kontaktu, odpowiedź urzędu oraz okres zatrudnienia, którego dotyczy sprawa. Taki porządek ułatwia wyjaśnienie rozbieżności i przygotowanie spójnego zestawu materiałów do dalszego postępowania.
Warunki uzyskania brytyjskiej State Pension
Prawo do brytyjskiej State Pension zależy od wieku emerytalnego i zapisanych okresów ubezpieczenia. Znaczenie ma również to, do której wersji świadczenia się kwalifikujesz. Sama nazwa „emerytura z Wielkiej Brytanii” nie wystarczy, by ustalić jej wysokość ani sposób złożenia wniosku.
New State Pension obejmuje osoby urodzone po 6 kwietnia 1951 roku, jeśli są mężczyznami, lub po 6 kwietnia 1953 roku, jeśli są kobietami. W tym systemie wysokość świadczenia wiąże się z rekordem składek National Insurance. Lata składkowe mogą pochodzić z różnych okresów, nie muszą następować bezpośrednio po sobie. Ostateczny wynik zależy od przebiegu ubezpieczenia oraz zastosowanych zasad obliczeń.
Basic State Pension dotyczy osób objętych wcześniejszym systemem. Wymagany staż zależy od sytuacji i może wynosić od 30 do 44 lat. W niektórych grupach obowiązują inne progi: kobiety urodzone przed 1950 rokiem mogą uzyskać świadczenie po 10 latach składkowych, a mężczyźni urodzeni w latach 1945-1951 po jednym roku. Additional State Pension może dotyczyć osób, które opłacały składki przed wprowadzeniem New State Pension w kwietniu 2016 roku.
Nie myl emerytury państwowej z Workplace Pension ani Personal Pension. State Pension wynika z państwowego systemu ubezpieczeń. Workplace Pension jest powiązana z planem emerytalnym w miejscu zatrudnienia, natomiast Personal Pension to prywatny plan. Zasady wypłat i sposób naliczania świadczeń różnią się, dlatego sprawdzaj je osobno. Brytyjski Workplace Pension obejmuje automatyczny zapis uprawnionych pracowników od 22. roku życia, jeśli ich zarobki przekraczają 10 000 funtów rocznie. Minimalna składka wynosi 8% wynagrodzenia brutto, a pracodawca pokrywa co najmniej 3%.
Wiek State Pension zależy od daty urodzenia. Dla osób urodzonych przed 5 kwietnia 1960 roku wynosi 66 lat, a dla urodzonych po tej dacie wynosi 67 lat. Sprawdź właściwy termin przed planowaniem wniosku, bo samo osiągnięcie polskiego wieku emerytalnego nie przesądza o brytyjskim świadczeniu. Wniosek można złożyć kilka miesięcy przed osiągnięciem brytyjskiego wieku emerytalnego.
Jeśli mieszkasz w Polsce, możesz złożyć wniosek o brytyjską emeryturę za pośrednictwem ZUS. Zakład przekaże dokumenty do odpowiedniej instytucji w Wielkiej Brytanii. W sprawie świadczenia możesz też kontaktować się z International Pension Centre. Przygotuj informacje o brytyjskim stażu i rodzaju emerytury, ponieważ ułatwią skierowanie sprawy właściwą ścieżką.
Gdy potrzebujesz dokumentu potwierdzającego okresy zaliczone do brytyjskiej emerytury, skorzystaj z pomocy przy uzyskaniu zaświadczenia o latach emerytalnych w UK. Taki dokument porządkuje informacje o stażu przed dalszymi formalnościami.
Minimalny staż uprawniający do brytyjskiej emerytury
Minimalny staż zależy od rodzaju brytyjskiego świadczenia i Twojej daty urodzenia. Dla New State Pension zasadą jest co najmniej 10 lat okresów składkowych. Do spełnienia tego minimum mogą pomóc również okresy ubezpieczenia z państw, z którymi Wielka Brytania zawarła umowę o zabezpieczeniu społecznym. Nie oznacza to jednak, że wszystkie państwa wypłacą jedną wspólną emeryturę.
Rozdziel dwie kwestie: czy masz wymagany staż, by uzyskać prawo do świadczenia, oraz jak obliczana jest jego wysokość. Okresy z różnych państw mogą pomóc w ustaleniu uprawnienia. Wielka Brytania wypłaca jednak świadczenie za okresy uwzględniane w jej systemie, a Polska rozpatruje polskie okresy ubezpieczenia. Doliczenie zagranicznego stażu nie przenosi składek do brytyjskiego rekordu.
W przypadku Basic State Pension obowiązują odrębne zasady, zależne między innymi od rocznika. Mężczyźni urodzeni w latach 1945-1951 mogą uzyskać to świadczenie po jednym roku składkowym. Mężczyźni urodzeni przed 1945 rokiem potrzebują 11 lat składkowych. Kobiety urodzone przed 1950 rokiem mogą uzyskać Basic State Pension po 10 latach składkowych. W innych sytuacjach wymagany okres może wynosić od 30 do 44 lat.
Nie stosuj jednego progu do wszystkich osób. Osoba urodzona w innym okresie może podlegać innym zasadom niż pracownik objęty New State Pension. Najpierw ustal rodzaj brytyjskiego świadczenia i reguły właściwe dla Twojej daty urodzenia. Dopiero potem porównaj liczbę lat wykazanych w rekordzie składek z wymaganym minimum.
Jeśli masz okresy pracy w Polsce i Wielkiej Brytanii, potraktuj je jako dwa powiązane, ale odrębnie rozliczane przebiegi ubezpieczenia. W Polsce wymagany minimalny staż wynosi 20 lat dla kobiet i 25 lat dla mężczyzn. Okresy z UK mogą pomóc w ustaleniu, czy spełniasz warunki stażowe, lecz nie zamieniają się automatycznie w polskie składki. Każde państwo oblicza własną część świadczenia.
Zanim podejmiesz decyzję o uzupełnieniu brakujących lat, uporządkuj dokumenty z obu państw. Zapisz okresy zatrudnienia, państwo, w którym podlegałeś ubezpieczeniu, oraz lata widniejące w rekordzie National Insurance. Następnie porównaj je z regułami właściwymi dla Twojego rodzaju emerytury. Taka kolejność pomoże odróżnić brak składek od sytuacji, w której zagraniczny okres może mieć znaczenie przy ustalaniu samego prawa do świadczenia.
Nie zakładaj, że określona liczba lat pracy oznacza tyle samo lat składkowych. W brytyjskim systemie liczy się okres uznany za składkowy, a nie wyłącznie długość zatrudnienia. Jeśli masz luki lub nietypową historię ubezpieczenia, najpierw ustal, które lata zostały zaliczone i jaki próg dotyczy Twojego rocznika. Dopiero wtedy oceń, czy brakuje Ci stażu do uzyskania świadczenia.
Jak otrzymać emeryturę z Wielkiej Brytanii?
Jeśli pracowałeś w Polsce i Wielkiej Brytanii, rozpatruj oba okresy ubezpieczenia łącznie, ale nie traktuj ich jak jednego rachunku. Od 1 stycznia 2021 roku umowa między Unią Europejską a Wielką Brytanią pozwala sumować okresy składkowe. Każde państwo oblicza jednak świadczenie za okresy przypadające na jego system emerytalny.
Sumowanie okresów może pomóc spełnić warunek stażowy, gdy w jednym kraju brakuje Ci wymaganych okresów. Nie oznacza jednak automatycznego przeniesienia składek ani wypłaty całej emerytury przez jeden urząd. Brytyjska część świadczenia wynika z okresów uwzględnianych przez Wielką Brytanię, a polska z okresów rozliczanych przez ZUS. Oddziel więc ustalenie prawa do świadczenia od obliczenia jego wysokości.
Wiek emerytalny ustal osobno dla Polski i Wielkiej Brytanii. W Polsce wynosi 60 lat dla kobiet i 65 lat dla mężczyzn. W Wielkiej Brytanii zależy od daty urodzenia: dla osób urodzonych przed 5 kwietnia 1960 roku wynosi 66 lat, a dla urodzonych po tej dacie wynosi 67 lat. Przy planowaniu wniosku kieruj się tymi samymi progami, niezależnie od tego, czy składasz dokumenty w Polsce, czy w Wielkiej Brytanii.
Jeśli mieszkasz w Polsce, możesz rozpocząć sprawę za pośrednictwem ZUS. Zakład przekaże dokumenty instytucji rozpatrującej brytyjską część świadczenia. Przygotuj informacje o pracy w obu państwach, okresach ubezpieczenia i swoim wieku emerytalnym. Złożenie wniosku w Polsce nie zmienia zasad obliczania brytyjskiej emerytury.
Przed złożeniem dokumentów uporządkuj dane, aby nie pomylić okresów z różnych systemów. Przygotuj zestawienie obejmujące:
- okresy zatrudnienia w Polsce i Wielkiej Brytanii;
- państwo, w którym przypadał dany okres ubezpieczenia;
- informacje o okresach składkowych zapisanych w brytyjskim rekordzie;
- datę urodzenia, potrzebną do ustalenia właściwego wieku emerytalnego.
Takie zestawienie ułatwia ustalenie, które państwo powinno rozpatrzyć dany okres. Okresy ubezpieczenia z obu państw mogą mieć znaczenie przy ustalaniu uprawnienia, ale nie należy zakładać, że zostaną rozliczone jako jedno świadczenie. Polskie okresy nie stają się natomiast składkami National Insurance.
Ustal terminy z wyprzedzeniem, zamiast czekać do chwili składania wniosku. Możesz osiągnąć polski wiek emerytalny, zanim osiągniesz wiek wymagany w Wielkiej Brytanii. Porównaj właściwe dla siebie daty i zaplanuj wnioski osobno dla obu systemów. Dzięki temu przygotujesz dokumenty we właściwym czasie i nie założysz, że uprawnienie w jednym kraju automatycznie rozpoczyna wypłatę w drugim.
Sumowanie polskich i brytyjskich okresów pracy może pomóc w ustaleniu uprawnienia, ale każde państwo wypłaca świadczenie za okresy składkowe przepracowane na swoim terytorium. Przy sprawdzaniu brytyjskich zasad uwzględnij też zmiany wieku: Wielka Brytania wprowadziła je w okresie 2010-2018. Według strony brytyjski wiek emerytalny miał wzrosnąć do 67 lat w 2028 roku. Osoby urodzone po 06/04/1978 będą kwalifikować się do wieku emerytury państwowej po ukończeniu 68 lat.
Jeżeli w brytyjskim rekordzie brakuje składek za wcześniejsze lata, skontaktuj się z HMRC w sprawie ich opłacenia i złóż wniosek. Zajmij się tym równolegle z ustaleniem terminów składania wniosków, ponieważ rozliczenie brytyjskich okresów jest odrębne od polskiego. Rozróżniaj ustalenie wieku, sprawdzenie składek i wypłatę świadczenia, aby nie traktować ich jako jednej kwestii.
Dokumenty potrzebne do wniosku
Wniosek o brytyjską emeryturę wymaga uporządkowania informacji o Twoim stażu i składkach. Jeśli mieszkasz w Polsce, możesz rozpocząć sprawę przez ZUS, który przekaże dokumenty do właściwej instytucji w Wielkiej Brytanii. Przygotuj dane pozwalające odróżnić brytyjskie okresy ubezpieczenia od polskich.
Brytyjski rekord National Insurance to podstawa do sprawdzenia stażu. Porównaj go z datami zatrudnienia i własną historią pracy. Jeśli pracowałeś u kilku pracodawców, zapisz okresy osobno. Dzięki temu łatwiej zauważysz przerwę lub rok, który nie został zaliczony jako pełny. Sam wykaz zatrudnienia nie zastępuje informacji o składkach.
Jeśli nie masz konta HMRC, przygotuj National Insurance Number, potrzebny do uzyskania prognozy emerytury przesyłanej pocztą. Zapisz również adresy i nazwy brytyjskich pracodawców oraz przybliżone okresy zatrudnienia. Te dane pomogą opisać historię ubezpieczenia, jeśli rekord będzie wymagał wyjaśnienia.
W sprawach dotyczących zatrudnienia w Wielkiej Brytanii przydatny jest formularz U1, dawniej nazywany E301. Służy do udokumentowania brytyjskiego zatrudnienia w ZUS. Aby uzyskać U1, należy skontaktować się z HM Revenue and Customs. Nie traktuj go jako zastępstwa za rekord National Insurance: dokumenty pokazują różne elementy Twojej historii.
Przed złożeniem wniosku uporządkuj materiały w prostym zestawieniu. Uwzględnij:
- National Insurance Number oraz dostępny rekord składek;
- daty zatrudnienia i dane brytyjskich pracodawców;
- formularz U1, jeśli dokumentujesz brytyjskie zatrudnienie w ZUS;
- prognozę emerytury lub informację, że wystąpiłeś o jej przesłanie;
- korespondencję dotyczącą niepełnych lat albo brakujących zapisów.
Porównaj daty w zestawieniu z rekordem HMRC, zanim wyślesz dokumenty. Jeśli pojawia się niepełny rok, zanotuj jego oznaczenie „Year not full” i zachowaj korespondencję dotyczącą tego okresu. Przy dopłacie za poprzednie lata znaczenie ma także termin: brytyjski rok podatkowy kończy się 5 kwietnia, a standardowy okres dopłat obejmuje ostatnie 6 lat podatkowych.
Jeśli mieszkasz w Polsce, możesz złożyć wniosek o świadczenie państwowe przez ZUS. Przekaż informacje potrzebne do ustalenia brytyjskich okresów i dane pozwalające powiązać je z Twoją sprawą. Dokumentując staż, zadbaj o spójność nazwisk, dat i okresów zatrudnienia. Rozbieżności między zestawieniem a rekordem mogą utrudnić ustalenie przebiegu ubezpieczenia.
Jeśli potrzebujesz dokumentu potwierdzającego lata zaliczone do brytyjskiej emerytury, skorzystaj z pomocy przy uzyskaniu zaświadczenia o brytyjskim stażu.
Jeśli nie masz konta HMRC, możesz wystąpić do urzędu o prognozę emerytury przesyłaną pocztą. Do wniosku potrzebujesz National Insurance Number. Osoba mieszkająca w Polsce może złożyć w ZUS wniosek o brytyjską emeryturę, a ZUS przekaże dokumenty do odpowiednich instytucji w Wielkiej Brytanii. Uwzględnij, że wypłata emerytury z UK może rozpocząć się dopiero po kilku miesiącach od złożenia dokumentów.
Przed osiągnięciem wieku emerytalnego możesz otrzymać informacje dotyczące ubiegania się o brytyjską emeryturę. Warto mieć wtedy uporządkowane dane o brytyjskim stażu i składkach, aby móc odnieść informacje z pakietu do swojej historii ubezpieczenia. Prognoza, dokumenty przekazane przez ZUS i własne zestawienie okresów pracy pomagają zebrać informacje potrzebne przy ubieganiu się o świadczenie.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga polskim przedsiębiorcom w rejestracji spółki LTD i jej kompleksowej obsłudze abonamentowej. Jeśli prowadzisz firmę lub planujesz działalność w Wielkiej Brytanii, możesz skorzystać także z adresu rejestrowego i obsługi korespondencji prywatnej. Usługi te dotyczą prowadzenia spółki, nie zastępują jednak sprawdzenia rekordu składek ani zasad przyznania brytyjskiej emerytury.
Gdy porządkujesz kwestie emerytalne, Drozd.biz oferuje optymalizację składek emerytalnych. Może to być przydatne, jeśli chcesz uwzględnić brytyjskie okresy ubezpieczenia w szerszym planowaniu finansowym. Zakres wsparcia dobierz do swojej sytuacji i dokumentów dotyczących pracy oraz składek.
Skontaktuj się z Drozd.biz, aby porozmawiać o rejestracji spółki LTD lub optymalizacji składek emerytalnych.
Zaplanuj kolejny krok świadomie
Decyzję o uzupełnieniu składek podejmij na podstawie swojej sytuacji, a nie samej chęci zamknięcia formalności. Zanim zlecisz wpłatę, uporządkuj dostępne informacje i określ, czego jeszcze potrzebujesz: wyjaśnienia zapisu w historii ubezpieczenia, dokumentu potwierdzającego pracę lub wsparcia w planowaniu składek. Dzięki temu rozmowa będzie dotyczyć konkretnego problemu.
Jeśli prowadzisz firmę, uwzględnij brytyjskie okresy ubezpieczenia w szerszym planie finansowym. Dopłata do brakujących lat brytyjskiej emerytury powinna być powiązana z Twoimi pozostałymi celami zawodowymi i prywatnymi. Rozpisz dostępne możliwości, wskaż sprawy wymagające uporządkowania i wybierz kolejny krok odpowiedni do Twojej sytuacji.
Drozd.biz wspiera przedsiębiorców między innymi w rejestracji spółki LTD, kompleksowej obsłudze abonamentowej oraz optymalizacji składek emerytalnych. Jeśli chcesz omówić możliwe wsparcie w prowadzeniu spółki lub planowaniu składek, skontaktuj się z Drozd.biz. Zacznij od rozmowy o tym, co chcesz uporządkować, i spokojnie zaplanuj dalsze działania.
Najczęściej zadawane pytania
Jak dokupić lata do emerytury w UK?
Najpierw ustal, które lata w rekordzie National Insurance są niepełne. Sprawdź też, czy możesz otrzymać bezpłatne kredyty składkowe, zanim zdecydujesz się na wpłatę. Dobrowolne składki za wcześniejsze okresy opłaca się po uzgodnieniu sprawy z HMRC, korzystając z formularza CF83. Dopłata do brakujących lat brytyjskiej emerytury nie zawsze jest potrzebna, jeśli brakujący okres można uzupełnić kredytem.
Co trzeba wiedzieć o emeryturze w UK?
Najpierw odróżnij brytyjską emeryturę państwową od pracowniczej i prywatnej. Każda opiera się na innym przebiegu oszczędzania lub ubezpieczenia. W przypadku State Pension znaczenie mają rekord National Insurance, rodzaj świadczenia i wiek emerytalny. Na potrzeby własnego planowania zapisz osobno prognozowaną emeryturę państwową oraz informacje o Workplace Pension i Personal Pension, jeśli je masz.
Dlaczego w powyższym wzorze dzieli się przez 35?
Liczba 35 odnosi się do typowego stażu potrzebnego do pełnej New State Pension. W uproszczonym przeliczeniu dzielenie przez 35 pokazuje udział jednego roku w tym okresie. Przykładowo, wynik pomaga oszacować proporcję świadczenia, nie zaś samodzielnie ustalić ostateczną wypłatę. Indywidualny rekord może obejmować wcześniejsze okresy i zasady przejściowe, więc prosty wzór nie zastępuje prognozy.
Emerytura z Anglii w Polsce, jak ją uzyskać?
Jeśli mieszkasz w Polsce, możesz rozpocząć ubieganie się o brytyjskie świadczenie przez ZUS. Podaj dane potrzebne do ustalenia zagranicznych okresów ubezpieczenia i informacje o brytyjskim zatrudnieniu. ZUS przekaże sprawę do właściwej instytucji brytyjskiej. Wypłaty z Polski i Wielkiej Brytanii są rozliczane odrębnie, dlatego zachowuj korespondencję z obu instytucji i zapisuj, którego świadczenia dotyczy każde pismo.
Jak uzupełnić brakujące lata składkowe do brytyjskiej emerytury państwowej?
Uzupełnianie zacznij od określenia brakującego roku i sprawdzenia, czy możesz uzyskać kredyt składkowy. Następnie skontaktuj się z HMRC i złóż formularz CF83, jeśli chcesz opłacać dobrowolne składki za granicą. HMRC ustala możliwość opłacenia składek Class 2 lub Class 3. Nie wpłacaj za okres, zanim poznasz jego status i wpływ na Twoje uprawnienie.
Ile lat składkowych potrzeba do brytyjskiej emerytury państwowej i pełnej stawki?
Do częściowej New State Pension potrzeba co najmniej 10 lat składkowych, a pełna stawka wymaga zazwyczaj 35 lat. To dwa różne progi: pierwszy dotyczy minimalnego stażu, drugi pełnego świadczenia. Jeśli masz mniej lat w brytyjskim rekordzie, okresy z państw objętych odpowiednimi zasadami koordynacji mogą mieć znaczenie przy ustalaniu prawa. Brytyjska wypłata dotyczy jednak brytyjskiej części ubezpieczenia.
Ile kosztuje dobrowolne opłacenie brakujących składek National Insurance w Wielkiej Brytanii?
Kwota dopłaty zależy od klasy składki, okresu, którego dotyczy, oraz stawki HMRC obowiązującej w danym roku podatkowym. Nie zakładaj, że każdy brakujący rok kosztuje tyle samo. Poproś HMRC o wyliczenie dla konkretnych lat, a następnie porównaj je z wpływem tych okresów na prognozę emerytury. Przed wpłatą sprawdź również, czy możesz uzyskać bezpłatne kredyty składkowe.
Jakie są stawki dobrowolnych składek National Insurance Class 2 i Class 3?
Class 2 i Class 3 to różne kategorie dobrowolnych składek, a ich zastosowanie zależy od Twojej sytuacji i okresu ubezpieczenia. HMRC ustala, do której klasy możesz się zakwalifikować po rozpatrzeniu danych, między innymi wniosku CF83. Stawki mogą zależeć od roku podatkowego, którego dotyczy wpłata. Dlatego przy planowaniu przelewu oprzyj się na wyliczeniu przypisanym do konkretnego okresu.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.