
Jeśli prowadzisz działalność na własny rachunek w Wielkiej Brytanii, dobrowolne składki klasy 2 w systemie National Insurance mogą pomóc Ci uzyskać kwalifikujący rok składkowy, gdy zyski spełniają warunki dla tej klasy. National Insurance to brytyjski system ubezpieczeń społecznych, od którego mogą być zwolnione osoby prowadzące spółkę Ltd. Zanim wpłacisz, ustal, jakiego okresu dotyczy brak i czy składka odpowiada Twojej sytuacji.
Ważne jest, aby oddzielić brytyjskie rozliczenie od polskich ubezpieczeń i dobrowolną wpłatę od składki związanej z bieżącą działalnością. Sam przelew nie porządkuje automatycznie historii składek. Liczy się przypisanie go do właściwego okresu i ustalenie, czy wpłata wspiera Twój cel.
Dowiesz się, jak przeanalizować próg zysków, ująć składki w Self Assessment i ocenić luki przed podjęciem decyzji. Poznasz też sposób uporządkowania historii ubezpieczenia, jeśli mieszkasz w Polsce, a pracowałeś w Wielkiej Brytanii. Dzięki temu zaplanujesz kolejne kroki, zamiast decydować wyłącznie na podstawie samej wpłaty.
Najważniejsze wnioski
- Rozróżnij brytyjskie składki Class 2 i Class 3, zanim zdecydujesz, jak uzupełnić swoją historię ubezpieczenia.
- Sprawdź, czy Twoje zyski i status osoby samozatrudnionej pozwalają opłacać składki Class 2 dobrowolnie.
- Uporządkuj rozliczenie przez Self Assessment, aby składki powiązać z właściwym rokiem podatkowym.
- Przed wpłatą za wcześniejsze lata ustal, które luki mogą mieć znaczenie dla Twoich uprawnień.
- Poznaj, jak Drozd.biz wspiera polskich przedsiębiorców w rejestracji spółki LTD i optymalizacji składek emerytalnych.
Kto płaci składki na ubezpieczenie społeczne klasy 2?
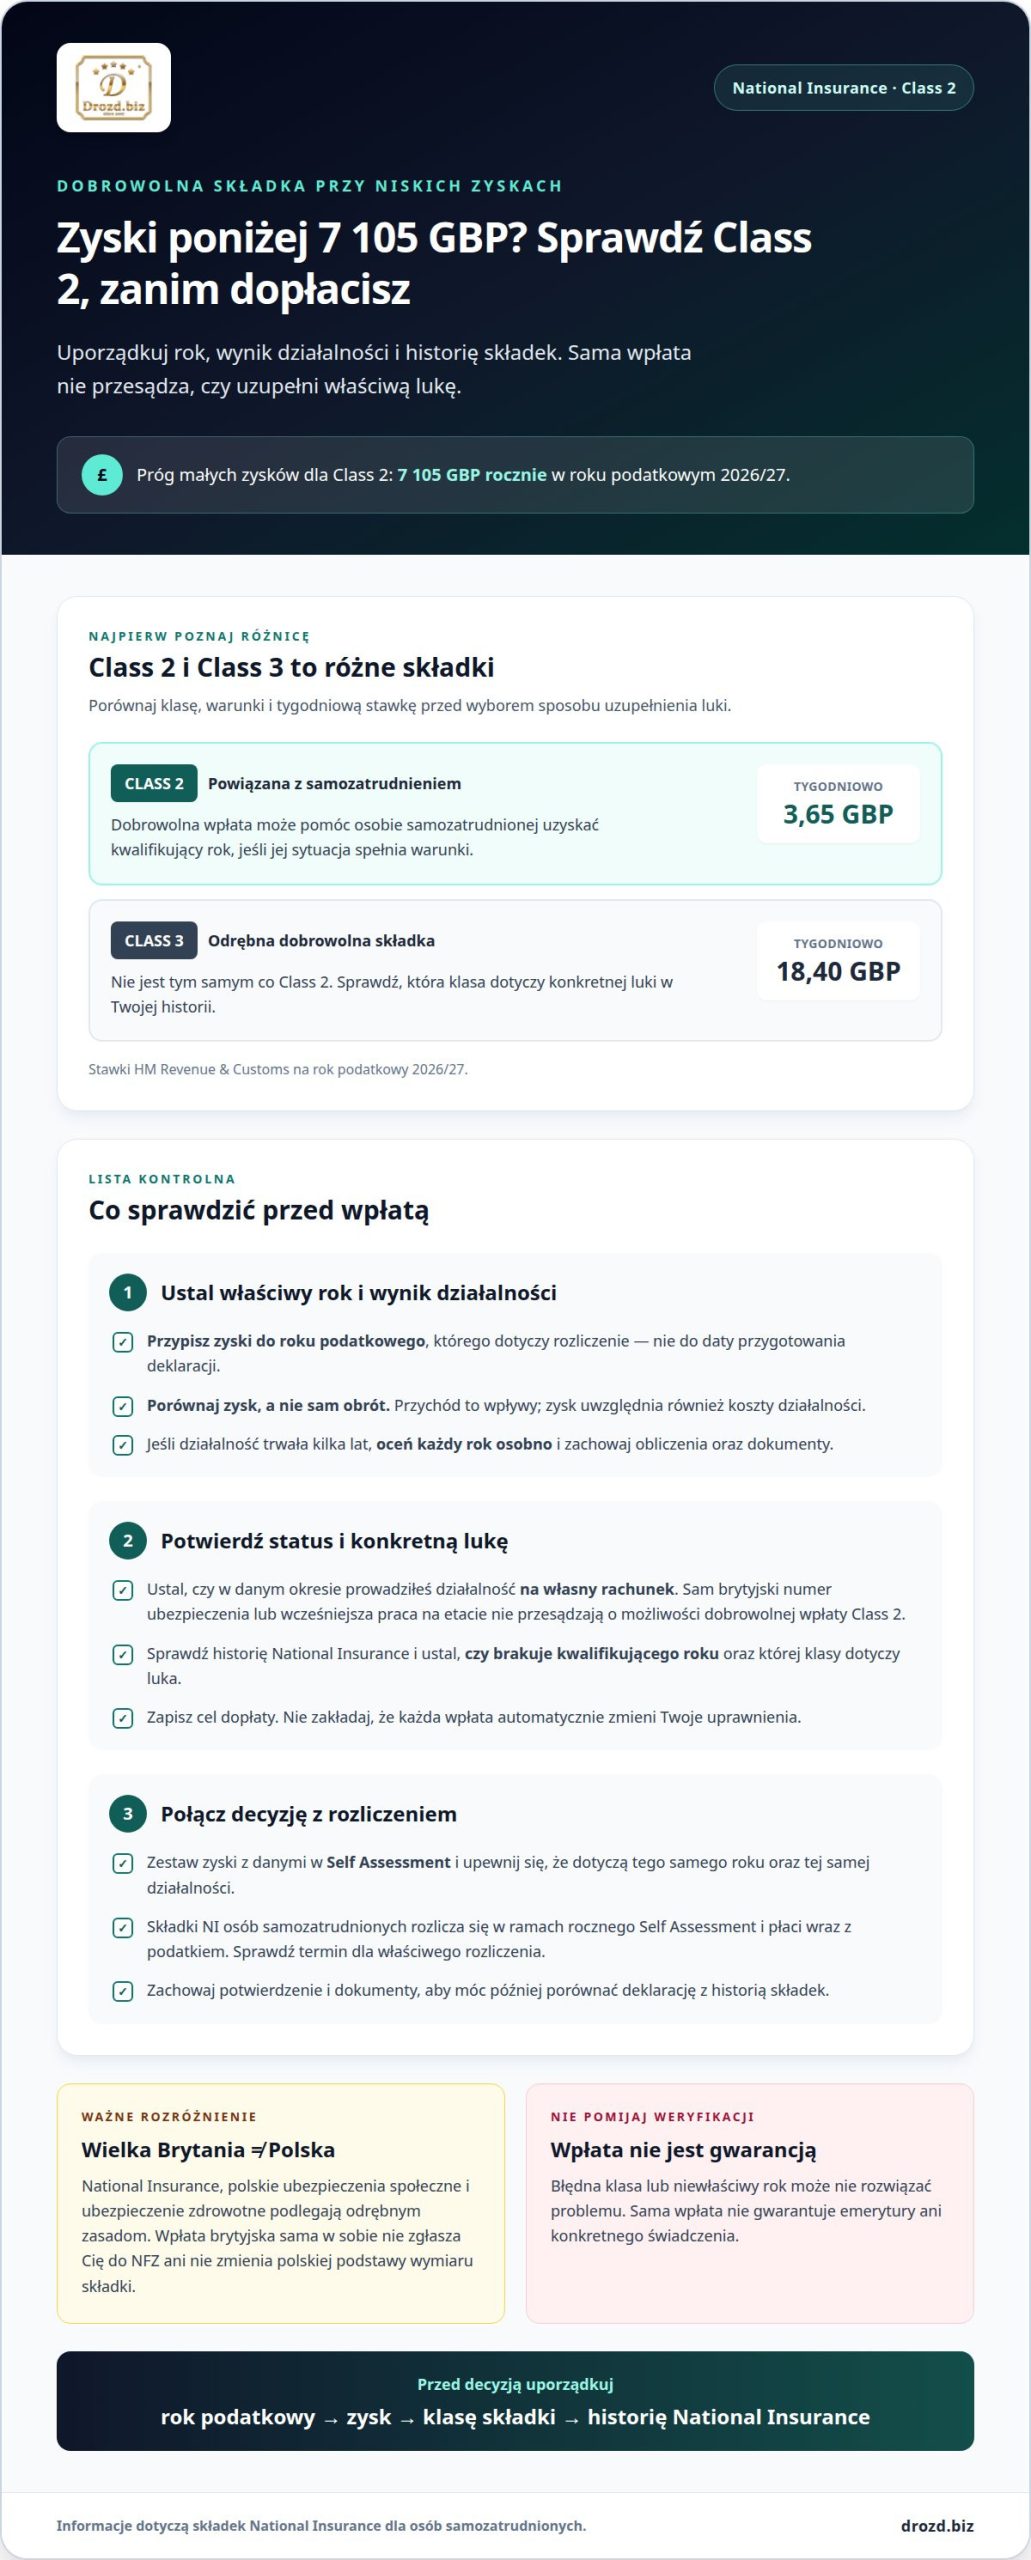
Class 2 dotyczy osób samozatrudnionych w Wielkiej Brytanii; możliwość dobrowolnej wpłaty zależy od ich sytuacji i zysków. Według HM Revenue & Customs stawka Class 2 wynosi 3,65 GBP tygodniowo w roku podatkowym 2026/27. Dobrowolna składka klasy 3 wynosi 18,40 GBP tygodniowo w roku podatkowym 2026/27, według HM Revenue & Customs.
Z Polski możesz zająć się rozliczeniem, ale sam adres zamieszkania nie daje prawa do Class 2. Ustal, czy Twoja działalność i historia składek spełniają warunki dotyczące tej klasy.
- Ustal, czy chodzi o samozatrudnienie. Zapisz, jaką działalność prowadziłeś w Wielkiej Brytanii i kiedy ją rozpocząłeś. Osoby samozatrudnione rozliczają składki NI w ramach rocznego Self Assessment. Samo posiadanie brytyjskiego numeru ubezpieczenia albo wcześniejsza praca na etacie nie przesądzają o możliwości dobrowolnej wpłaty Class 2.
- Porównaj zyski z progiem właściwego roku. Kwoty przyporządkuj do roku podatkowego, którego dotyczy rozliczenie. Próg odnosi się do zysków, nie do samego obrotu firmy. To ważne, gdy działalność miała niewielkie wpływy, ale poniosłeś też koszty wpływające na jej wynik.
- Sprawdź, czy wpłata odpowiada celowi. Dobrowolna Class 2 może pomóc osobie samozatrudnionej uzyskać kwalifikujący rok. Zanim zapłacisz, określ, czy właśnie tego roku brakuje w Twojej historii. Nie zakładaj, że każda wpłata automatycznie zmieni uprawnienia do świadczeń.
- Rozdziel Class 2 i Class 3. To różne klasy składek. Class 2 wiąże się z samozatrudnieniem, a Class 3 jest odrębną dobrowolną składką. Sprawdź klasę przypisaną do konkretnej luki, zanim wybierzesz sposób jej uzupełnienia. Różnica ma znaczenie zarówno dla warunków, jak i wysokości wpłaty.
- Przygotuj dane przed rozliczeniem. Zbierz informacje o dacie rozpoczęcia działalności, zyskach i dotychczasowych wpłatach. Zestaw je z historią National Insurance, zamiast opierać decyzję na pamięci. Dzięki temu łatwiej ustalisz, czy rozliczenie obejmuje właściwy rok i właściwy tytuł składki.
- Uwzględnij Self Assessment w planie płatności. Składki NI osób samozatrudnionych są rozliczane w ramach rocznego Self Assessment i płacone wraz z podatkiem. Sprawdź termin płatności przypisany do danego rozliczenia oraz zachowaj jego potwierdzenie. Nie przenoś terminu z jednego roku podatkowego na inny.
- Oddziel brytyjskie składki od polskich ubezpieczeń. National Insurance, polskie ubezpieczenia społeczne i ubezpieczenie zdrowotne mają odrębne zasady. Wpłata brytyjska nie stanowi sama w sobie zgłoszenia do NFZ ani nie zmienia polskiej podstawy wymiaru składki.
- Oceń ryzyko przed wpłatą. Błędna klasa lub przypisanie składki do niewłaściwego roku może nie rozwiązać problemu, który chcesz naprawić. Porównaj historię, status działalności i rozliczenie, a potem zachowaj dokumenty potwierdzające decyzję. Sama wpłata nie gwarantuje emerytury ani konkretnego świadczenia.
Dobrowolne składki klasy 2 przy zyskach poniżej progu
Jeśli prowadzisz działalność na własny rachunek w Wielkiej Brytanii, porównaj zyski z progiem dotyczącym Class 2. Według HM Revenue & Customs próg małych zysków wynosi 7 105 GBP rocznie w roku podatkowym 2026/27. Gdy wynik jest niższy, dobrowolna wpłata może pomóc uzyskać kwalifikujący rok składkowy.
- Wybierz właściwy rok do analizy. Zapisz rok podatkowy, którego dotyczą Twoje zyski, a nie datę przygotowania rozliczenia. Jeśli działalność trwała przez kilka lat, oceniaj każdy rok osobno. Tak unikniesz zestawiania wyniku z jednego okresu z progiem właściwym dla innego.
- Ustal zysk, nie sam przychód. Oprzyj porównanie na wyniku działalności wykazanym za dany rok. Przychód pokazuje wpływy, ale nie jest tym samym co zysk. Zapisz obliczenie i dokumenty, na których je opierasz, aby móc odtworzyć sposób ustalenia wyniku.
- Potwierdź, że prowadzisz działalność na własny rachunek. Sama niska kwota wpływów nie wystarcza do oceny sytuacji. Uporządkuj informacje o charakterze pracy, okresie prowadzenia działalności i rozliczeniu. Jeżeli pracowałeś również na etacie, rozdziel te okresy od aktywności samozatrudnionej.
- Sprawdź, czy brakuje kwalifikującego roku. Porównaj wyniki z informacjami o swoim koncie składkowym. Dobrowolna wpłata może być istotna, jeśli konkretny rok nie daje kwalifikującego okresu. Jeśli rok jest już uwzględniony, sama chęć dopłaty nie wyjaśnia, po co ją wykonywać.
- Połącz decyzję z celem. Zapisz, jakie uprawnienie chcesz wspierać i który rok ma w tym pomóc. Składki Class 2 mogą mieć znaczenie dla uzyskania roku kwalifikującego do emerytury państwowej. Nie traktuj pojedynczej wpłaty jako gwarancji określonego świadczenia lub wysokości emerytury.
- Sprawdź dane w rozliczeniu. Zestaw wyliczone zyski z informacjami przekazywanymi w Self Assessment. Upewnij się, że dotyczą tego samego roku i tej samej działalności. Zachowaj kopię obliczeń, bo ułatwi Ci później porównanie deklaracji z historią składek.
- Oddziel brytyjskie zasady od polskich. Nie używaj polskiej podstawy wymiaru składki do obliczania zysków na potrzeby Class 2. National Insurance i polskie ubezpieczenia społeczne to odrębne systemy. Jeśli prowadzisz działalność w obu krajach, zapisuj dokumenty i okresy osobno.
- Przed wpłatą uporządkuj decyzję. Zapisz wybrany rok, wynik działalności, powód dopłaty i dokumenty potwierdzające rozliczenie. Potem zestaw te dane z historią National Insurance. Taki porządek pozwala ocenić, czy dobrowolna składka odpowiada Twojej sytuacji, zamiast działać wyłącznie na podstawie niskich zysków.
Osoby samozatrudnione w Wielkiej Brytanii, których zyski są niższe od progu małych zysków, mogą dobrowolnie opłacać składki klasy 2, aby uzyskać rok kwalifikujący do emerytury państwowej. Przy porównywaniu lat warto zachować właściwe dla nich wartości: próg małych zysków wynosił 6,845 GBP w roku podatkowym 2025/26, 6,725 GBP w roku podatkowym 2024/25 oraz 6,515 GBP w roku podatkowym 2021/22. Nie przenoś wartości z jednego roku na inny, nawet jeśli sprawdzasz je jednocześnie.
Osobno odnotuj, że w Wielkiej Brytanii próg dochodu wskazany dla składek Class 2 w roku podatkowym 2023/2024 wynosił £12 570. Zestawiaj tę informację wyłącznie z danymi za wskazany rok, a przy decyzji o dobrowolnej wpłacie sprawdź, czy dany okres rzeczywiście wymaga uzupełnienia. Dzięki temu porównanie progów pozostanie uporządkowane, a cel wpłaty będzie odnosił się do konkretnego roku składkowego.
Opłacanie składki klasy 2 przez Self Assessment
Osoby samozatrudnione w Wielkiej Brytanii rozliczają składki National Insurance w rocznym Self Assessment i płacą je wraz z podatkiem. Przejdź przez poniższe kroki, aby przypisać wpłatę do właściwego rozliczenia i roku.
- Ustal, którego roku dotyczy rozliczenie. Zapisz rok podatkowy, w którym prowadziłeś działalność na własny rachunek. Oddziel go od roku, w którym składasz deklarację. To ułatwia przypisanie składki do właściwego okresu i ogranicza ryzyko pomylenia bieżącego rozliczenia z wcześniejszą luką.
- Zgromadź informacje o działalności. Przygotuj dane o rozpoczęciu pracy na własny rachunek i zyskach za dany rok. Zestaw je z dokumentami księgowymi oraz historią składek. Takie porównanie pozwala ustalić, czy deklarowane informacje odnoszą się do tego samego okresu.
- Wprowadź dane w Self Assessment. Uzupełnij deklarację, korzystając z informacji dotyczących samozatrudnienia i właściwego roku podatkowego. Sprawdź, czy część dotycząca National Insurance odpowiada Twojemu statusowi. Sam dokument podatkowy nie zastępuje kontroli, czy składka została uwzględniona prawidłowo.
- Rozróżnij składkę od podatku. Self Assessment łączy rozliczenie podatku i składek NI, ale są to odrębne należności. Przed płatnością sprawdź podsumowanie kwoty i tytuł, którego dotyczy. Nie zakładaj, że przelew opisany ogólnie jako podatek automatycznie ureguluje każdą składkę.
- Zapamiętaj termin dla wskazanego roku. Według HM Revenue & Customs podatek Self Assessment za rok podatkowy 2025-2026 należy zapłacić do 31 stycznia 2027 r. do godziny 23:59. Nie przenoś tej daty bez sprawdzenia na inne lata podatkowe.
- Opłać należność zgodnie z rozliczeniem. Osoby samozatrudnione płacą składki NI wraz z podatkiem w ramach Self Assessment. Użyj danych płatniczych przypisanych do rozliczenia i zachowaj potwierdzenie. Przy płatności z Polski zapisz również datę zlecenia i kwotę wskazaną w deklaracji.
- Sprawdź, czy dotyczy Cię Class 2. Samo objęcie rozliczeniem Self Assessment nie oznacza, że każda osoba płaci Class 2. Znaczenie ma samozatrudnienie oraz zyski danego roku. Porównaj je z kryteriami dla tej klasy, zanim uwzględnisz wpłatę w planie rozliczeń.
- Przechowuj dokumenty razem. Zachowaj kopię deklaracji, obliczenie zysków, podsumowanie należności i potwierdzenie płatności. Opisz je rokiem podatkowym oraz tytułem składki. Jeśli później porównujesz historię ubezpieczenia, łatwiej rozpoznasz, którego rozliczenia dotyczy dana wpłata.
W Wielkiej Brytanii osoby samozatrudnione powinny opłacać składki klasy 2 od dnia rozpoczęcia działalności na własny rachunek. Dlatego przy porządkowaniu rozliczenia zanotuj moment, od którego prowadzisz działalność, i przyporządkuj go do dokumentów dotyczących właściwego okresu. Nie zastępuj tej informacji datą przygotowania deklaracji ani datą wykonania przelewu. Zachowaj ją razem z materiałami, na podstawie których rozliczasz działalność, aby móc odtworzyć, jak ustaliłeś okres objęty składką.
Jeśli dokumenty dotyczące początku działalności są rozproszone, zbierz je w jednym miejscu i sprawdź, czy wskazują tę samą datę. Zapisując ustalenia, oddziel informację o rozpoczęciu działalności od danych o zyskach i potwierdzeń płatności. Ułatwi to prześledzenie, jak poszczególne informacje wiążą się z rozliczeniem, i ograniczy ryzyko przypisania wpłaty do niewłaściwego okresu. Zachowaj też krótką notatkę wyjaśniającą przyjętą datę oraz dokumenty, które ją potwierdzają. Gdy wrócisz do rozliczenia, łatwiej sprawdzisz, czy uwzględniłeś składkę od początku działalności i czy zgromadzone materiały dotyczą tego samego okresu.
Składki emerytalne i rentowe dla osoby pracującej za granicą
Jeśli mieszkasz w Polsce i pracujesz za granicą, oddziel składki brytyjskie od dobrowolnych ubezpieczeń w ZUS. Najpierw ustal, któremu systemowi podlegasz i jaki cel ma spełnić wpłata.
Sprawdzenie możliwości opłacania Class 2 NI w Polsce
Po Brexicie samo zamieszkanie w Polsce nie przesądza o możliwości opłacania Class 2. Sprawdź, czy pracujesz na własny rachunek w Wielkiej Brytanii, jaki jest Twój status i czy składki dotyczą właściwego roku podatkowego.
- Zapisz podstawę swojej sytuacji zawodowej. Określ, czy wykonujesz pracę na własny rachunek w Wielkiej Brytanii, czy tylko mieszkasz w Polsce. Sam adres zamieszkania nie zastępuje informacji o działalności.
- Rozdziel systemy ubezpieczeń. Class 2 należy do brytyjskiego National Insurance. Polskie ubezpieczenie emerytalne, rentowe i zdrowotne to odrębne tytuły. Nie traktuj dobrowolnej składki w jednym kraju jako automatycznego zgłoszenia w drugim.
- Sprawdź historię składek przed płatnością. Zapisz okres pracy, lata składkowe i dotychczasowe wpłaty. Porównaj je z celem, na przykład uzyskaniem kwalifikującego roku do brytyjskiej emerytury państwowej.
- Ustal, jakie uprawnienia rozważasz. Składki Class 2 mogą mieć znaczenie dla uprawnień do nowej emerytury państwowej, zasiłku macierzyńskiego, składkowego ESA oraz świadczeń z tytułu żałoby. Nie zakładaj, że sama wpłata zapewnia każde świadczenie.
Ustalenie składek emerytalnych i rentowych za granicą
Przy pracy za granicą ustal, czy pytasz o brytyjską składkę Class 2, czy o dobrowolne ubezpieczenie w Polsce. W ZUS zgłoszenie do dobrowolnych ubezpieczeń emerytalnego i rentowych składa się na formularzu ZUS ZUA.
- Wybierz system, którego dotyczy Twoja decyzja. Brytyjskie National Insurance i polskie składki emerytalno-rentowe nie są zamienne. Rozpisz osobno okresy pracy w każdym kraju, aby nie pomylić tytułu ubezpieczenia.
- Przygotuj polskie zgłoszenie, jeśli wybierasz ZUS. Do dobrowolnych ubezpieczeń emerytalnego i rentowych służy ZUS ZUA. To inna procedura niż rozliczanie brytyjskich składek przez Self Assessment.
- Oddziel ubezpieczenie zdrowotne od emerytalnego. Dobrowolne ubezpieczenie zdrowotne w Polsce jest osobną sprawą, związaną z NFZ i ZUS. Nie zastępuje składek emerytalnych ani rentowych, więc ustal, jakiego rodzaju ochrony potrzebujesz.
- Uwzględnij wpływ okresu ubezpieczenia. W Polsce osoba podlegająca dobrowolnie ubezpieczeniom emerytalnemu i rentowym przez ponad 10 lat nie jest objęta gwarancją wypłaty minimalnego świadczenia. Dlatego przed wyborem wpłat rozważ nie tylko ich wysokość, lecz także długość okresu ubezpieczenia.
- Porównaj dokumenty przed złożeniem zgłoszenia. Zbierz dane o pracy za granicą, dotychczasowych składkach i planowanym okresie ubezpieczenia. W ten sposób łatwiej rozpoznasz, czy analizujesz Class 2 w Wielkiej Brytanii, czy dobrowolne ubezpieczenie w polskim ZUS.
Uzupełnianie luk w historii składek
Najpierw ustal, którego brytyjskiego roku dotyczy luka i czy wpłata może mieć znaczenie dla Twoich uprawnień. HM Revenue & Customs podaje, że dobrowolne składki National Insurance w Wielkiej Brytanii można było opłacić maksymalnie za 6 lat wstecz.
- Spisz brakujące lata. Przygotuj listę lat podatkowych, w których nie widzisz pełnego okresu składkowego. Nie łącz kilku lat w jedną pozycję. Osobne wpisy pomogą Ci porównać każdy rok z historią National Insurance i ustalić, gdzie rzeczywiście występuje luka.
- Porównaj listę z historią składek. Otwórz dostępne informacje o swoim koncie National Insurance i sprawdź, które lata są kwalifikujące. Zaznacz brakujące okresy oraz lata niepełne. Nie zakładaj, że przerwa w działalności oznacza automatycznie brak uprawnień.
- Policz granicę uzupełnienia. Zastosuj zasadę maksymalnie 6 lat wstecz podaną przez HM Revenue & Customs. Ułóż lata chronologicznie, zaczynając od najstarszego, i porównaj je z datą planowanej wpłaty. Dzięki temu od razu zobaczysz, które okresy mieszczą się w tym zakresie.
- Ustal, jakiej klasy dotyczy każdy rok. Nie wybieraj Class 2 wyłącznie dlatego, że prowadzisz lub prowadziłeś działalność. Sprawdź status pracy i rozliczenie za konkretny rok. Klasa składki powinna odpowiadać Twojej sytuacji, a nie tylko temu, jak chcesz uzupełnić konto.
- Oceń cel uzupełnienia. Zapisz, czy chodzi Ci o uzyskanie kwalifikującego roku, czy o inne uprawnienia zależne od składek. Następnie sprawdź, jak dany rok wpływa na Twoją historię. Wpłata za wybrany okres nie gwarantuje sama w sobie określonego świadczenia.
- Oddziel brytyjskie składki od polskich. Jeśli w tym samym czasie pracowałeś w Polsce, zapisz osobno okresy działalności i ubezpieczenia w każdym kraju. ZUS, ubezpieczenie zdrowotne ze środków publicznych oraz National Insurance to odrębne kwestie. Nie wpisuj polskiego wynagrodzenia jako brytyjskiej składki.
- Sprawdź dane przed płatnością. Zestaw wybrany rok z dokumentami dotyczącymi działalności, rozliczenia i historii składek. Upewnij się, że wpłata odnosi się do właściwego okresu oraz klasy. Zachowaj potwierdzenie razem z dokumentami przypisanymi do danego roku.
- Ustal kolejność uzupełniania. Jeśli widzisz kilka luk, porównaj ich daty i wpływ na Twoją historię, zanim wybierzesz okres. Nie opieraj decyzji wyłącznie na tym, który rok jest najłatwiejszy do opłacenia. Zapisz powód wyboru, by móc później ocenić podjęte działanie.
Jeśli Twoja decyzja dotyczy także planowania przyszłych uprawnień, poznaj możliwości optymalizacji składek emerytalnych i uporządkuj je z uwzględnieniem pracy oraz ubezpieczenia w różnych krajach.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga polskim przedsiębiorcom rejestrować spółki LTD i kompleksowo je obsługiwać. Jeśli po sprawdzeniu brytyjskich składek rozważasz prowadzenie firmy w Wielkiej Brytanii, możesz skorzystać z rejestracji i obsługi abonamentowej.
Wybór spółki nie zastępuje oceny Twojej sytuacji ubezpieczeniowej. Oddziel decyzję o strukturze firmy od sprawdzenia historii National Insurance i zasad uznawania lat składkowych. Jeśli planujesz emeryturę, uwzględniając działalność w Polsce i Wielkiej Brytanii, może też przydać się doradztwo w zakresie optymalizacji składek emerytalnych.
Chcesz omówić rejestrację spółki LTD lub dobrać zakres obsługi do swojej sytuacji? Skontaktuj się z Drozd.biz.
Zaplanuj kolejny krok z pełnym obrazem sytuacji
Potraktuj brytyjskie składki jako część szerszego planu: działalności, zabezpieczenia przyszłych uprawnień i obowiązków w Polsce. Zanim podejmiesz decyzję, uporządkuj dokumenty dotyczące pracy oraz firmy, a następnie oceń, jak dobrowolne składki klasy 2 w brytyjskim systemie National Insurance wpisują się w Twoje plany. Przy pracy w dwóch krajach liczy się spójność całej struktury, nie pojedyncza wpłata.
Jeśli rozważasz prowadzenie firmy w Wielkiej Brytanii, Drozd.biz może pomóc w rejestracji spółki LTD i jej kompleksowej obsłudze abonamentowej. Dostępne są także adres rejestrowy oraz obsługa korespondencji prywatnej. To rozwiązania dla przedsiębiorcy, który chce uporządkować sprawy spółki obok własnej historii ubezpieczenia. Dobór dalszych działań zależy od Twojej sytuacji zawodowej i firmowej.
Skontaktuj się z Drozd.biz i omów możliwy kolejny krok. Dobrze uporządkowany plan ułatwia prowadzenie firmy i podejmowanie świadomych decyzji.
Najczęściej zadawane pytania
Co daje ubezpieczenie dobrowolne?
Dobrowolna wpłata może uzupełnić historię składek i pomóc uzyskać rok kwalifikujący do brytyjskiej emerytury państwowej. Składki National Insurance mogą też wiązać się z uprawnieniami do zasiłku macierzyńskiego, składkowego ESA i świadczeń z tytułu żałoby. Jeśli sprawdzasz lata przed planowaną emeryturą, najpierw ustal, czy dodatkowy rok zmieni Twoją historię uprawnień.
Jak samodzielnie opłacić NI?
Najpierw ustal klasę składki i rok, którego dotyczy płatność. Jeśli rozliczasz samozatrudnienie, uwzględnij składki National Insurance w Self Assessment, a następnie zapłać kwotę wynikającą z rozliczenia. Zachowaj deklarację i potwierdzenie przelewu razem z dokumentami działalności. Przy płatności z zagranicy sprawdź, czy używasz danych płatniczych przypisanych do brytyjskiego rozliczenia, a nie do polskiego ZUS.
Jakie korzyści daje klasa 2?
Class 2 może pomóc osobie samozatrudnionej uzyskać kwalifikujący rok składkowy, gdy zyski nie osiągają progu małych zysków. Może mieć znaczenie dla uprawnień do emerytury państwowej oraz wybranych świadczeń zależnych od składek. Przed wpłatą porównaj ją z historią swojego konta. Przydatne pytanie brzmi: czy ten konkretny rok poprawia Twoją sytuację, czy już spełnia wymagania?
Klasa 2 czy klasa 3: która jest lepsza?
Żadna klasa nie jest lepsza dla wszystkich, bo dotyczą różnych sytuacji. Class 2 jest powiązana z samozatrudnieniem, natomiast Class 3 to dobrowolna składka. W roku podatkowym 2026/27 stawka Class 2 wynosi 3,65 GBP tygodniowo, a Class 3 wynosi 18,40 GBP tygodniowo, według HM Revenue & Customs. Porównaj cel wpłaty, warunki i własną historię składek.
Składki NI, od czego zależą?
Wysokość i rodzaj składek NI zależą od klasy, statusu zawodowego, zysków oraz roku podatkowego. Przykładowo osoba samozatrudniona z zyskami poniżej progu małych zysków może rozważyć dobrowolne Class 2, jeśli chce uzyskać kwalifikujący rok. Nie obliczaj brytyjskiej składki na podstawie polskiej podstawy wymiaru. Najpierw przyporządkuj dochody do właściwego roku i rodzaju działalności.
Kto może dobrowolnie opłacać składki Class 2 NI, mieszkając w Polsce?
Samo mieszkanie w Polsce nie przesądza o prawie do dobrowolnej wpłaty Class 2. Znaczenie ma to, czy prowadzisz działalność na własny rachunek w Wielkiej Brytanii, a także Twoje zyski i historia składek za dany rok. Jeśli pracujesz wyłącznie w Polsce, nie zakładaj, że możesz opłacić brytyjską klasę składki tylko po to, by uzupełnić konto National Insurance.
Jakie warunki trzeba spełnić, aby opłacać Class 2 NI za pracę lub działalność poza Wielką Brytanią?
Praca poza Wielką Brytanią sama w sobie nie przesądza o możliwości opłacania Class 2. Ustal, czy Twoja sytuacja obejmuje brytyjskie samozatrudnienie, i przyporządkuj działalność do właściwego roku podatkowego. Następnie zestaw zyski z obowiązującym progiem oraz sprawdź historię NI. Nie utożsamiaj pracy z polskiej lokalizacji z automatycznym podleganiem brytyjskiemu systemowi składek.
Jak opłacać składki Class 2 NI z zagranicy i jakie są terminy płatności?
Jeśli składka jest rozliczana w Self Assessment, zapłać ją zgodnie z należnością wykazaną w rozliczeniu i zachowaj potwierdzenie. HM Revenue & Customs wyznacza 31 stycznia 2027 r. do godziny 23:59 jako termin zapłaty podatku Self Assessment za rok podatkowy 2025-2026. Przy innych latach sprawdź ich własny termin. Płatność z Polski nie zmienia roku, którego dotyczy składka.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.