
Przy sprawdzeniu lat składkowych National Insurance w UK najważniejsze jest ustalenie, ile masz lat kwalifikujących. Co najmniej 10 takich lat uprawnia do minimalnej brytyjskiej emerytury państwowej. Jeśli przechodzisz na emeryturę 6 kwietnia 2016 roku lub później, 35 lat kwalifikujących składek NI jest potrzebnych do uzyskania pełnej emerytury państwowej.
Sama liczba lat pracy nie wystarczy, by ocenić, jak historia składek wpłynie na Twoje świadczenie. Znaczenie mają również składki opłacone i uznane za opłacone. Dlatego sprawdź historię NI, zanim zdecydujesz, czy uzupełniać brakujące lata.
Wyjaśniamy, czym są lata kwalifikujące, jak sprawdzić składki i kredyty NI oraz kiedy można opłacić dobrowolne składki za wcześniejsze lata. Dowiesz się też, jak czytać poszczególne wpisy i ocenić, czy brakujące lata mogą mieć znaczenie dla Twojej emerytury. Te informacje pomogą Ci uporządkować historię i zaplanować dalsze działania.
Najważniejsze wnioski
- Rok kwalifikujący może wynikać ze składek opłaconych albo uznanych za opłacone. Kredyty NI również mogą mieć znaczenie dla Twojej historii.
- Przeglądając historię składek przez konto Government Gateway, porównaj poszczególne lata i zwróć uwagę na okresy oznaczone jako niepełne.
- Zanim uzupełnisz wcześniejsze lata, sprawdź, czy wpłata poprawi Twoje uprawnienia emerytalne i jaki termin dotyczy danego roku podatkowego.
- Jeśli zapis składek lub kredytów wygląda na błędny, skontaktuj się z HMRC, aby wyjaśnić rozbieżność.
- Jeżeli planujesz spółkę LTD i chcesz uwzględnić składki emerytalne w swoich decyzjach, Drozd.biz oferuje optymalizację składek emerytalnych oraz kompleksową obsługę abonamentową.
Co to są lata kwalifikujące do emerytury państwowej w Wielkiej Brytanii?
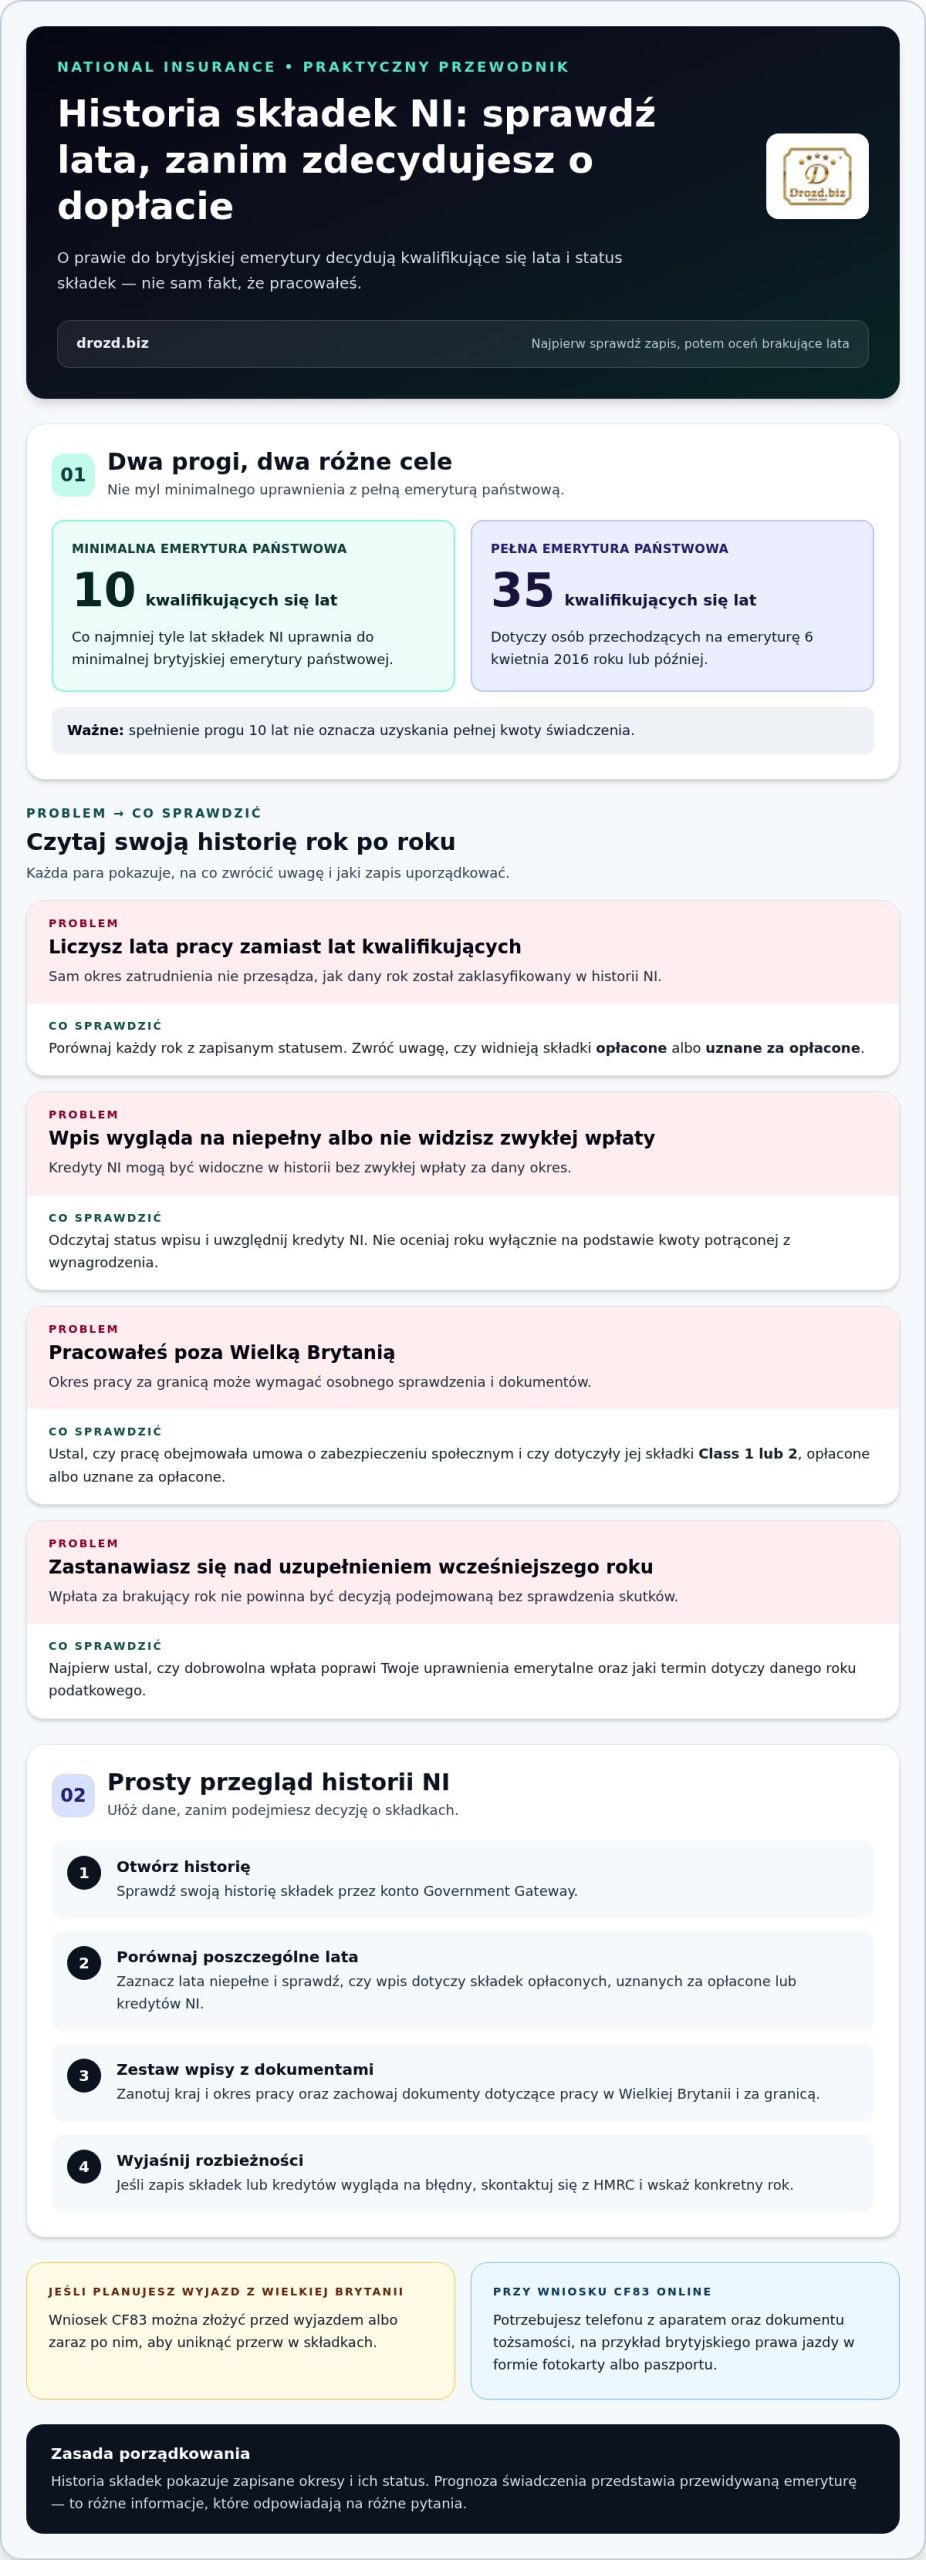
Rok kwalifikujący to rok uwzględniany w historii National Insurance przy ocenie prawa do brytyjskiej emerytury państwowej. Decydują o tym zapisane składki opłacone lub uznane za opłacone, a nie sam fakt wykonywania pracy. Sprawdzając historię NI, zwróć więc uwagę nie tylko na okres zatrudnienia, lecz także na status przypisany do każdego roku.
Progi zależą od celu, który chcesz ocenić. Co najmniej 10 kwalifikujących się lat składek NI uprawnia do minimalnej emerytury państwowej. Osoba przechodząca na emeryturę 6 kwietnia 2016 roku lub później potrzebuje 35 kwalifikujących się lat składek NI, aby otrzymać pełną emeryturę państwową. To różne poziomy uprawnienia, więc nie utożsamiaj spełnienia minimum z uzyskaniem pełnej kwoty.
W historii mogą widnieć składki faktycznie opłacone oraz uznane za opłacone. Oba rodzaje wpisów mogą mieć znaczenie przy ustalaniu roku kwalifikującego, ale opisują różne sytuacje. Sprawdzaj zatem status każdego roku. Sama liczba lat pracy, którą pamiętasz, nie pokazuje, jak HMRC zaklasyfikowało poszczególne okresy.
Znaczenie może mieć także praca poza Wielką Brytanią. Według UK Government składki Class 1 lub 2 opłacone albo uznane za opłacone podczas pracy za granicą na podstawie umowy o zabezpieczeniu społecznym są zaliczane do kwalifikujących się składek National Insurance. Jeśli pracowałeś w innym kraju, nie pomijaj tego okresu przy porządkowaniu dokumentów. Zapisz, gdzie pracowałeś i jakiego czasu dotyczy Twoje pytanie.
- Składki opłacone: sprawdź, czy historia pokazuje je przy danym roku.
- Składki uznane za opłacone: odróżnij je od wpłat faktycznych, ale uwzględnij w ocenie zapisu.
- Praca za granicą: ustal, czy dotyczy jej umowa o zabezpieczeniu społecznym i składki Class 1 lub 2.
Jeśli dokumenty potwierdzają Twoją pracę w Wielkiej Brytanii, ale historia NI pokazuje inny status, zanotuj rozbieżność i przypisz ją do konkretnego roku. Jeśli pracowałeś także za granicą, zachowaj dokumenty dotyczące obu okresów i nie łącz ich samodzielnie w jedną liczbę. Takie zestawienie pozwala oddzielić potwierdzone lata od tych, których wpis wymaga wyjaśnienia.
Przy planowaniu dalszych składek warto zestawić historię National Insurance z celem emerytalnym. Maksymalna brytyjska emerytura państwowa wynosi £185.15 tygodniowo po opłaceniu 35 lat składek. ICAEW zaleca osobom planującym ubiegać się o brytyjską emeryturę sprawdzenie rejestru składek National Insurance przed 5 kwietnia 2023 roku. Takie sprawdzenie pozwala wcześniej zauważyć, które okresy są już odnotowane, a które wymagają wyjaśnienia. Jeśli planujesz wyjazd z Wielkiej Brytanii, wniosek CF83 można złożyć przed wyjazdem albo zaraz po nim, aby uniknąć przerw w składkach. Nie odkładaj więc sprawdzenia dokumentów do chwili, gdy będziesz już poza krajem.
Przy składaniu wniosku CF83 online potrzebny jest telefon z aparatem oraz dokument tożsamości. Może to być brytyjskie prawo jazdy w formie fotokarty, brytyjski paszport albo paszport spoza Wielkiej Brytanii z chipem biometrycznym. Przygotuj te elementy, zanim rozpoczniesz składanie wniosku, i sprawdź, czy posiadany dokument odpowiada jednemu z podanych przykładów. Pamiętaj też, że składki National Insurance opłacane za granicą nie wpływają na status osiedleńczy w Wielkiej Brytanii. To osobna kwestia od ustalania, czy dany rok może zostać uwzględniony przy emeryturze. Zachowaj więc rozróżnienie między zapisem składek a statusem osiedleńczym, a w razie wyjazdu uwzględnij oba tematy w swoich przygotowaniach.
Składki National Insurance i ich wpływ na emeryturę
Składki National Insurance tworzą historię, która ma znaczenie przy ocenie prawa do brytyjskiej emerytury państwowej. Nie traktuj ich wyłącznie jako potrącenia z wynagrodzenia. Historia NI dokumentuje okresy uwzględniane w systemie i pomaga ustalić, jakie świadczenia mogą przysługiwać. Zanim podejmiesz decyzje dotyczące pracy, składek lub emerytury, sprawdź, co dokładnie wynika z tego zapisu.
National Insurance obejmuje też inne świadczenia, między innymi dla osób bezrobotnych, zasiłki macierzyńskie, renty i zasiłki żałobne. Składki są więc częścią szerszego systemu zabezpieczenia społecznego. Analizując je wyłącznie pod kątem emerytury, możesz pominąć pozostałe obszary, których dotyczą. Oceniaj historię NI w kontekście całego ubezpieczenia, a nie tylko przyszłego dochodu po zakończeniu pracy.
Planując emeryturę, odróżnij historię składek od prognozy świadczenia. Historia pokazuje zapisane okresy i ich status. Prognoza przedstawia przewidywane świadczenie na podstawie Twojej sytuacji. Każda z tych informacji odpowiada na inne pytanie: jedna pokazuje, co widnieje w rejestrze, druga pomaga ocenić perspektywę emerytalną. Jeśli coś się nie zgadza, najpierw ustal, której informacji dotyczy rozbieżność.
Rozróżnij wpłaty własne i kredyty NI. Kredyt może być widoczny w historii bez zwykłej wpłaty za dany okres, dlatego nie oceniaj wpisu wyłącznie na podstawie kwoty potrąconej z wynagrodzenia. Zanotuj, czego dotyczy dana pozycja i jak została oznaczona. To ułatwi Ci opisanie swojej sytuacji przy dalszym planowaniu.
- Historia składek: pokazuje zapisane okresy i ich status.
- Prognoza świadczenia: przedstawia przewidywaną emeryturę, a nie sam wykaz wpłat.
- Kredyty NI: uwzględnij je w analizie, nawet jeśli nie widzisz zwykłej wpłaty.
- Zakres systemu: National Insurance dotyczy również wybranych świadczeń poza emeryturą.
Osoba zmieniająca formę pracy może chcieć sprawdzić, jak nowa sytuacja wpłynie na jej historię NI. Nie wystarczy wtedy ocenić bieżącego dochodu. Istotne jest także, jak dany okres zostanie wykazany i czy będzie uwzględniany przy ocenie uprawnień. Podobnie przedsiębiorca planujący dalszą aktywność powinien traktować składki jako element długoterminowego planu, a nie pojedynczy wydatek.
Wykorzystaj te informacje do planowania, ale pamiętaj, że samo opłacanie składek nie gwarantuje konkretnej wysokości emerytury. Zestawienie historii, prognozy i własnych planów pozwala ustalić, co jeszcze wymaga wyjaśnienia. Dzięki temu decyzje dotyczące pracy lub składek oprzesz na konkretnych zapisach, a nie na założeniu, że każdy okres liczy się tak samo.
Jak sprawdzić swoją historię składek NI?
Historię składek sprawdzisz online przez Government Gateway albo uzyskasz na papierze od HMRC. Wybierz sposób dostępu, przygotuj numer NI i zanotuj okresy wymagające wyjaśnienia.
Historia składek w Government Gateway
Government Gateway to konto umożliwiające korzystanie z internetowych usług rządowych Wielkiej Brytanii. Po zalogowaniu otwórz usługę historii składek National Insurance i sprawdź widoczne lata. Zapisz status każdego okresu, zamiast polegać wyłącznie na podsumowaniu całej historii.
Porównaj wpisy z dokumentami dotyczącymi poszczególnych okresów pracy. Zwróć uwagę na luki, nietypowy status i różnice między historią a własnymi zapisami. Zanotuj rok oraz rodzaj rozbieżności. Dzięki temu łatwiej będzie opisać HMRC konkretny problem, na przykład brak wpisu dotyczącego okresu zatrudnienia.
Numer NI potrzebny do sprawdzenia składek
Numer National Insurance, nazywany numerem NI, identyfikuje Twoje konto składek. Znajdziesz go na dokumentach takich jak odcinek wypłaty, P60 albo korespondencja dotycząca podatków i składek. Przygotuj ten numer przed logowaniem do Government Gateway, by sprawdzić właściwą historię.
Jeśli korzystasz z kilku dokumentów, upewnij się, że numer NI jest na nich zapisany poprawnie. Nie pomyl go z numerem pracownika ani innym oznaczeniem na dokumencie płacowym. Masz tylko starszą korespondencję? Sprawdź ją przed logowaniem i zapisz numer w bezpiecznym miejscu, by nie przepisywać go wielokrotnie.
Papierowy rekord składek z HMRC
Papierowy rekord uzyskasz, zwracając się do HMRC z prośbą o zestawienie historii składek. To przydatne rozwiązanie, jeśli wolisz porównywać dokumenty na papierze albo chcesz zachować kopię poza kontem internetowym. W prośbie podaj numer NI i dane potrzebne do odnalezienia właściwego rekordu.
Po otrzymaniu zestawienia sprawdź poszczególne lata, nie tylko końcową informację. Zaznacz wpisy, które chcesz porównać z dokumentami zatrudnienia lub własną korespondencją. Jeśli znajdziesz rozbieżność, opisz HMRC konkretny rok i wpis. Zachowaj kopię rekordu oraz odpowiedź urzędu razem z dokumentami dotyczącymi danego okresu.
Kontakt z HMRC lub DWP
W sprawie historii opłaconych składek i wpisów NI skontaktuj się z HMRC. Pytania o prognozę brytyjskiej emerytury państwowej lub uprawnienia do niej kieruj do DWP. Wybierz instytucję odpowiednią do tematu: pytanie o historię składek różni się od pytania o wysokość świadczenia.
Przed kontaktem przygotuj numer NI, rok, którego dotyczy sprawa, oraz opis brakującego wpisu. Określ, czy pytasz o składkę, kredyt NI, papierowy rekord czy prognozę emerytury. Jeśli piszesz po otrzymaniu dokumentu, podaj nazwę wpisu i zachowaj kopię wiadomości. Dzięki temu łatwiej będzie śledzić sprawę i odpowiedź urzędu.
Terminy uzupełniania składek za wcześniejsze lata
Dobrowolne składki National Insurance można zwykle opłacić za sześć ostatnich lat podatkowych. Od tego standardowego okresu warto zacząć analizę. Nie oznacza to jednak, że każdy brakujący rok można uzupełnić ani że każda wpłata wpłynie na emeryturę w ten sam sposób. Najpierw porównaj lata bez pełnego wpisu z aktualną historią NI.
Termin licz od końca konkretnego roku podatkowego, a nie od chwili, gdy zauważysz brak. Jeśli odkładasz sprawdzenie, najstarszy okres może wypaść poza standardowe sześć lat. Zanotuj osobno każdy niepełny rok i ustal, czy nadal mieści się w zwykłym okresie uzupełniania. Taka lista pomoże uporządkować sprawę przed decyzją o dobrowolnej wpłacie.
W przeszłości obowiązywały rozszerzone możliwości uzupełniania. W 2023 roku można było dobrowolnie uzupełnić składki za okresy sięgające 6 kwietnia 2006 roku. Natomiast w roku podatkowym 2023/24 można było uzupełniać wpłaty wstecz do roku podatkowego 2017/18. Są to zasady dotyczące wskazanych okresów, a nie potwierdzenie, że dawny wyjątek nadal działa.
Dlatego nie przenoś historycznego terminu z 2023 roku na własną sytuację. Oddziel zwykłe sześć lat podatkowych od wyjątkowych okresów opisanych dla 2023 roku i roku podatkowego 2023/24. Przy konkretnym brakującym roku kluczowe jest ustalenie, czy mieści się w aktualnym terminie oraz czy możesz go uzupełnić. Nie opieraj decyzji na samym fakcie, że wcześniejsze lata kiedyś objęto wyjątkiem.
Jeśli mieszkasz poza Wielką Brytanią i rozważasz opłacanie składek za granicą, znaczenie ma również formularz CF83. Aby ubiegać się o opłacanie NI w ten sposób, trzeba było opłacać składki przez co najmniej 3 lata albo mieszkać w Wielkiej Brytanii przez taki okres. Sprawdź te warunki oddzielnie od terminu uzupełnienia danego roku. Samo spełnienie wymogu trzyletniego nie oznacza automatycznie, że każdy starszy okres pozostaje dostępny.
Przed wpłatą porównaj brakujące lata z celem emerytalnym i ustal, które okresy mogą pomóc go osiągnąć. Zestaw rok podatkowy, status wpisu i możliwość uzupełnienia. Jeśli rozważasz kilka lat, przeanalizuj każdy osobno, zamiast zakładać, że obowiązują je te same zasady. Dopiero potem zdecyduj o dalszym kroku.
- Najpierw: wskaż niepełne lata w historii NI.
- Następnie: porównaj je ze zwykłym okresem sześciu lat podatkowych.
- Na koniec: odróżnij obowiązujący termin od historycznych wyjątków z 2023 roku.
Weryfikacja zapisów składek i kredytów NI
Polskie okresy ubezpieczenia nie są automatycznie dopisywane do brytyjskiego rejestru National Insurance. Prowadź osobne zestawienie historii NI i polskich okresów, a przy ocenie uprawnień uwzględnij zasady koordynacji zabezpieczenia społecznego.
Sprawdź każdy rok widoczny w historii HMRC i porównaj go z własnymi dokumentami. Zapisz, czy wskazuje składki opłacone, uznane za opłacone, kredyty NI czy brak zaliczenia. Nie traktuj tych określeń jako zamiennych. Opisują różne informacje, które mogą mieć znaczenie przy ustalaniu roku kwalifikującego.
Prowadź prostą listę rozbieżności. Przy każdym roku zapisz, co pokazuje rejestr i jaki dokument może pomóc odtworzyć przebieg pracy. Jeśli na przykład masz dokument zatrudnienia z okresu, którego brakuje w historii, dopisz ten rok do pytań kierowanych do HMRC. Nie uzupełniaj wpisu samodzielnie. Poproś o wyjaśnienie konkretnej pozycji.
- Brakujący rok: zanotuj rok podatkowy i widoczny status w historii NI.
- Niepełny zapis: odnotuj, czy dotyczy składek, czy kredytów.
- Rozbieżność: zestaw zapis HMRC z dokumentami odnoszącymi się do tego samego okresu.
- Polski okres: zachowaj go oddzielnie od brytyjskiej historii składek.
Jeśli zauważysz błąd w historii składek NI, skontaktuj się z HMRC, by go wyjaśnić. Wskaż konkretny rok i rodzaj problemu: brak wpisu, niewłaściwy status albo nieuwzględnione kredyty. Precyzyjne pytanie ułatwi odniesienie odpowiedzi urzędu do określonej pozycji, zamiast omawiania całej historii bez wskazania problemu.
Przed kontaktem przygotuj zestawienie dat, nazw dokumentów i krótkich opisów rozbieżności. Zachowaj kopię korespondencji i odpowiedzi HMRC. Jeśli sprawa dotyczy kilku lat, rozpisz każdy z nich osobno. Łatwiej wtedy sprawdzisz, czy wszystkie punkty zostały rozstrzygnięte i czy poprawiony wpis odpowiada ustaleniom.
Jeśli pracowałeś zarówno w Polsce, jak i w Wielkiej Brytanii, nie łącz obu rejestrów w jedną historię NI. Zapisz polskie okresy ubezpieczenia osobno, a pytania o ich znaczenie dla brytyjskiego świadczenia kieruj do instytucji właściwej dla danej sprawy. Sprawdzając lata składkowe National Insurance w UK, ustal przede wszystkim, co wynika z brytyjskiego rejestru, zamiast jedynie sumować lata pracy w różnych krajach.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga przejść od sprawdzenia historii NI do uporządkowania spraw związanych z działalnością w Wielkiej Brytanii. Jeśli planujesz prowadzić firmę przez spółkę LTD, skorzystaj z jej rejestracji i kompleksowej obsługi abonamentowej. Dostępne są również adres rejestrowy oraz obsługa korespondencji prywatnej.
Jeśli analizujesz składki w kontekście własnej emerytury, kolejnym krokiem może być optymalizacja składek emerytalnych. To rozwiązanie warto rozważyć, gdy chcesz zestawić historię NI z planami dotyczącymi spółki i uporządkować dalsze działania. Skontaktuj się z Drozd.biz, aby omówić rozwiązanie dopasowane do Twojej sytuacji.
Przełóż ustalenia na plan działania
Sprawdzenie lat składkowych National Insurance w UK może stać się punktem wyjścia do szerszego planowania działalności i przyszłości finansowej. Jeśli rozważasz prowadzenie firmy przez brytyjską spółkę, zaplanuj nie tylko jej rejestrację, lecz także bieżącą obsługę i sprawy organizacyjne. Drozd.biz oferuje rejestrację spółki LTD, kompleksową obsługę abonamentową oraz adres rejestrowy z obsługą korespondencji prywatnej.
Wybierz rozwiązania pasujące do Twojej sytuacji i tego, jak chcesz prowadzić firmę. Jeśli chcesz omówić dostępne możliwości, skontaktuj się z Drozd.biz. Jeden konkretny krok pomoże Ci przejść od planów do uporządkowanego działania.
Najczęściej zadawane pytania o składki National Insurance
Jak sprawdzić stan emerytury w UK?
Sprawdź prognozę brytyjskiej emerytury państwowej i historię składek NI, aby poznać przewidywane świadczenie oraz zapisane okresy. O wysokość prognozy pytaj DWP, a brakujące lub błędne wpisy składek wyjaśniaj z HMRC. Przygotuj numer NI i zanotuj lata, których dotyczy sprawa. Prognoza i historia składek pokazują różne informacje.
Jak sprawdzić online lata składkowe National Insurance w Wielkiej Brytanii?
Zaloguj się do Government Gateway i otwórz usługę historii składek National Insurance. Sprawdź każdy rok osobno, zwracając uwagę na jego status i ewentualne luki. Zanotuj lata wymagające wyjaśnienia i porównaj je z dokumentami zatrudnienia. Jeśli masz trudności z dostępem do konta, przygotuj numer NI i skontaktuj się z HMRC, aby uzyskać historię.
Jak sprawdzić historię składek NI i lata kwalifikujące do emerytury państwowej?
Otwórz historię NI w Government Gateway i rozróżnij lata zaliczone od tych z niepełnym wpisem. Następnie porównaj status każdego roku z dokumentami dotyczącymi pracy i zapisanymi kredytami NI. Jeśli na przykład dokument zatrudnienia potwierdza okres, którego nie ma w rejestrze, zanotuj rok i wyjaśnij rozbieżność z HMRC. Sam okres zatrudnienia nie potwierdza zaliczenia roku.
Ile lat składkowych National Insurance potrzeba do brytyjskiej emerytury państwowej?
Co najmniej 10 kwalifikujących lat uprawnia do minimalnej emerytury państwowej. Osoby przechodzące na emeryturę 6 kwietnia 2016 roku lub później potrzebują 35 kwalifikujących lat składek NI, aby uzyskać pełną emeryturę państwową. To odrębne progi: osiągnięcie minimum nie oznacza automatycznie pełnego świadczenia. Porównaj swój zapis z właściwym celem, zamiast opierać się wyłącznie na latach pracy.
Co zrobić, gdy w historii NI brakuje lat pracy lub składek?
Zanotuj brakujący rok i sprawdź, czy w historii nie pominięto składki lub kredytu NI. Porównaj wpis z dokumentami pracy dotyczącymi tego samego okresu, a następnie opisz konkretną rozbieżność HMRC. Zachowaj korespondencję i odpowiedź urzędu. Jeśli pytasz o prognozę emerytury, a nie historię składek, skontaktuj się z DWP.
Jak uzupełnić brakujące lata składkowe NI i ile kosztują dobrowolne składki Class 3?
Dobrowolne składki NI można zwykle opłacać za sześć ostatnich lat podatkowych. Przed wpłatą ustal, których lat dotyczy luka i czy ich uzupełnienie ma znaczenie dla Twojego zapisu emerytalnego. Koszt składek Class 3 zależy od roku podatkowego, który chcesz uzupełnić, oraz stawki właściwej dla tego okresu. Rozpatruj każdy rok osobno przed podjęciem decyzji o wpłacie.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.