
Jeśli uzyskujesz dochody w Wielkiej Brytanii i innym kraju, możesz złożyć do HMRC wniosek o brytyjski certyfikat rezydencji podatkowej. W kontekście podwójnego opodatkowania certyfikat rezydencji UK potwierdza rezydencję na potrzeby zastosowania umowy podatkowej, ale sam nie rozstrzyga, gdzie faktycznie jesteś rezydentem.
Łatwo pomylić urzędowe potwierdzenie miejsca zamieszkania z dokumentem służącym do zastosowania umowy o unikaniu podwójnego opodatkowania. Liczą się Twoje faktyczne okoliczności, a nie samo zgłoszenie zmiany rezydencji. Przed złożeniem wniosku ustal więc, który urząd powinien wydać dokument i co ma on potwierdzać.
Dowiesz się, kiedy potrzebujesz certyfikatu, jak ubiegać się o niego w HMRC lub polskim urzędzie skarbowym oraz czym różni się certyfikat od zwykłego potwierdzenia rezydencji. Wyjaśnimy także, jak działa reguła tie-breakera, gdy oba kraje uznają Cię za swojego rezydenta podatkowego.
Najważniejsze wnioski
- Certyfikat rezydencji potwierdza status podatkowy na potrzeby umowy między Polską a Wielką Brytanią, ale sam nie przesądza, gdzie faktycznie jesteś rezydentem.
- W Polsce jednym z kryteriów rezydencji jest pobyt przez ponad 183 dni w roku kalendarzowym, zgodnie z informacją Sejmu Rzeczypospolitej Polskiej.
- Przed złożeniem wniosku ustal, czy potrzebujesz certyfikatu z HMRC, czy zaświadczenia z polskiego urzędu skarbowego. To zależy od Twojej sytuacji podatkowej i celu dokumentu.
- Reguła tie-breakera pomaga rozstrzygnąć, któremu państwu przysługuje prawo traktowania Cię jako rezydenta, gdy oba kraje uznają Cię za swojego podatnika.
- Jeśli prowadzisz firmę w Wielkiej Brytanii, Drozd.biz oferuje rejestrację spółki LTD i kompleksową obsługę abonamentową.
Certyfikat rezydencji podatkowej – kiedy i jak go uzyskać?
Certyfikat rezydencji pomaga zastosować umowę podatkową, gdy Twoje dochody łączą Polskę i Wielką Brytanię. Najpierw ustal, gdzie jesteś rezydentem i jakiego dochodu dotyczy dokument.
Certyfikat rezydencji a umowy podatkowe
Certyfikat rezydencji to zaświadczenie organu podatkowego, które potwierdza rezydencję podatnika na potrzeby umowy o unikaniu podwójnego opodatkowania. Ma znaczenie, gdy płatnik ustala, czy pobrać podatek u źródła według przepisów krajowych, czy zastosować zasady wynikające z umowy.
Polska umowa o unikaniu podwójnego opodatkowania z Wielką Brytanią została zawarta 20 lipca 2006 r. Jej zastosowanie zależy od rodzaju dochodu i sytuacji podatnika. Certyfikat nie zastępuje analizy tych okoliczności: potwierdza rezydencję, ale sam nie określa, jak opodatkować każdą wypłatę ani czy konkretne dochody podlegają opodatkowaniu w jednym państwie.
W Polsce jednym z kryteriów rezydencji podatkowej jest pobyt na terytorium kraju przez ponad 183 dni w roku kalendarzowym, zgodnie z art. 3 ust. 1a ustawy o PIT, jak wskazuje Sejm Rzeczypospolitej Polskiej. Liczy się też całokształt okoliczności, dlatego samo posiadanie dokumentu z HMRC nie przesądza automatycznie o polskim statusie podatkowym.
Stosowanie umowy do konkretnych dochodów oznacza analizę poszczególnych wypłat, a nie założenie, że umowa zwalnia z podatku wszystkie przychody. W przypadku podatku u źródła umowa może określać zasady opodatkowania konkretnych transakcji międzynarodowych. Na przykład dokument dotyczący jednej wypłaty nie musi rozstrzygać zasad dla pozostałych dochodów.
Dokumenty, terminy i konsekwencje podatkowe
Jakie dokumenty i formularze są potrzebne do zastosowania umowy podatkowej Polska-UK? Przygotuj certyfikat rezydencji właściwego państwa oraz dane pozwalające ustalić rodzaj dochodu i kraj, z którego pochodzi wypłata. We wniosku wskaż konkretny cel podatkowy, a nie tylko zmianę adresu.
Składając wniosek do HMRC, możesz potrzebować informacji o umowie o unikaniu podwójnego opodatkowania między Wielką Brytanią a krajem rejestracji firmy kontrahenta. Ważny jest też okres, którego ma dotyczyć certyfikat. Jeśli dokument ma obowiązywać od daty innej niż dzień wystawienia, podaj tę datę we wniosku.
Jakie są terminy i konsekwencje błędnego ustalenia rezydencji lub niepobrania podatku u źródła? HMRC nie wydaje certyfikatu na samo żądanie, wniosek musi uzasadniać potrzebę dokumentu. Jeśli płatnik zastosuje niewłaściwą rezydencję lub stawkę, rozliczenie może wymagać korekty i dopłaty podatku.
Według opisywanych zasad polskie zeznanie podatkowe składa się do 30 kwietnia za poprzedni rok, gdy obowiązek rozliczenia dotyczy podatnika. Nie odkładaj ustalenia rezydencji do chwili wypłaty. Najpierw określ, kto otrzymuje dochód, gdzie ma rezydencję i jaką część wypłaty obejmuje umowa.
Polski urząd skarbowy a potwierdzenie rezydencji w Wielkiej Brytanii
Polski urząd skarbowy ocenia brytyjskie potwierdzenie w kontekście Twojej rezydencji podatkowej i rodzaju dochodu. Dokument z HMRC nie zawsze zastępuje certyfikat wymagany do zastosowania umowy podatkowej.
Jeśli jesteś polskim rezydentem i uzyskujesz wynagrodzenie za pracę w Wielkiej Brytanii, wykazujesz zagraniczne dochody w Polsce zgodnie z właściwą metodą unikania podwójnego opodatkowania. Przy metodzie proporcjonalnego odliczenia składasz PIT-36 z załącznikiem PIT/ZG do 30 kwietnia roku następującego po roku podatkowym.
Dywidendy, odsetki i tantiemy z UK rozlicza się w Polsce z uwzględnieniem rodzaju przychodu oraz umowy polsko-brytyjskiej. Dywidenda może być opodatkowana w Wielkiej Brytanii stawką nie wyższą niż 10%, gdy odbiorca posiada co najmniej 10% kapitału, albo nie wyższą niż 15% w pozostałych przypadkach; w Polsce dochody kapitałowe, takie jak dywidendy i odsetki, podlegają stawce 19%.
Polski certyfikat CFR-1
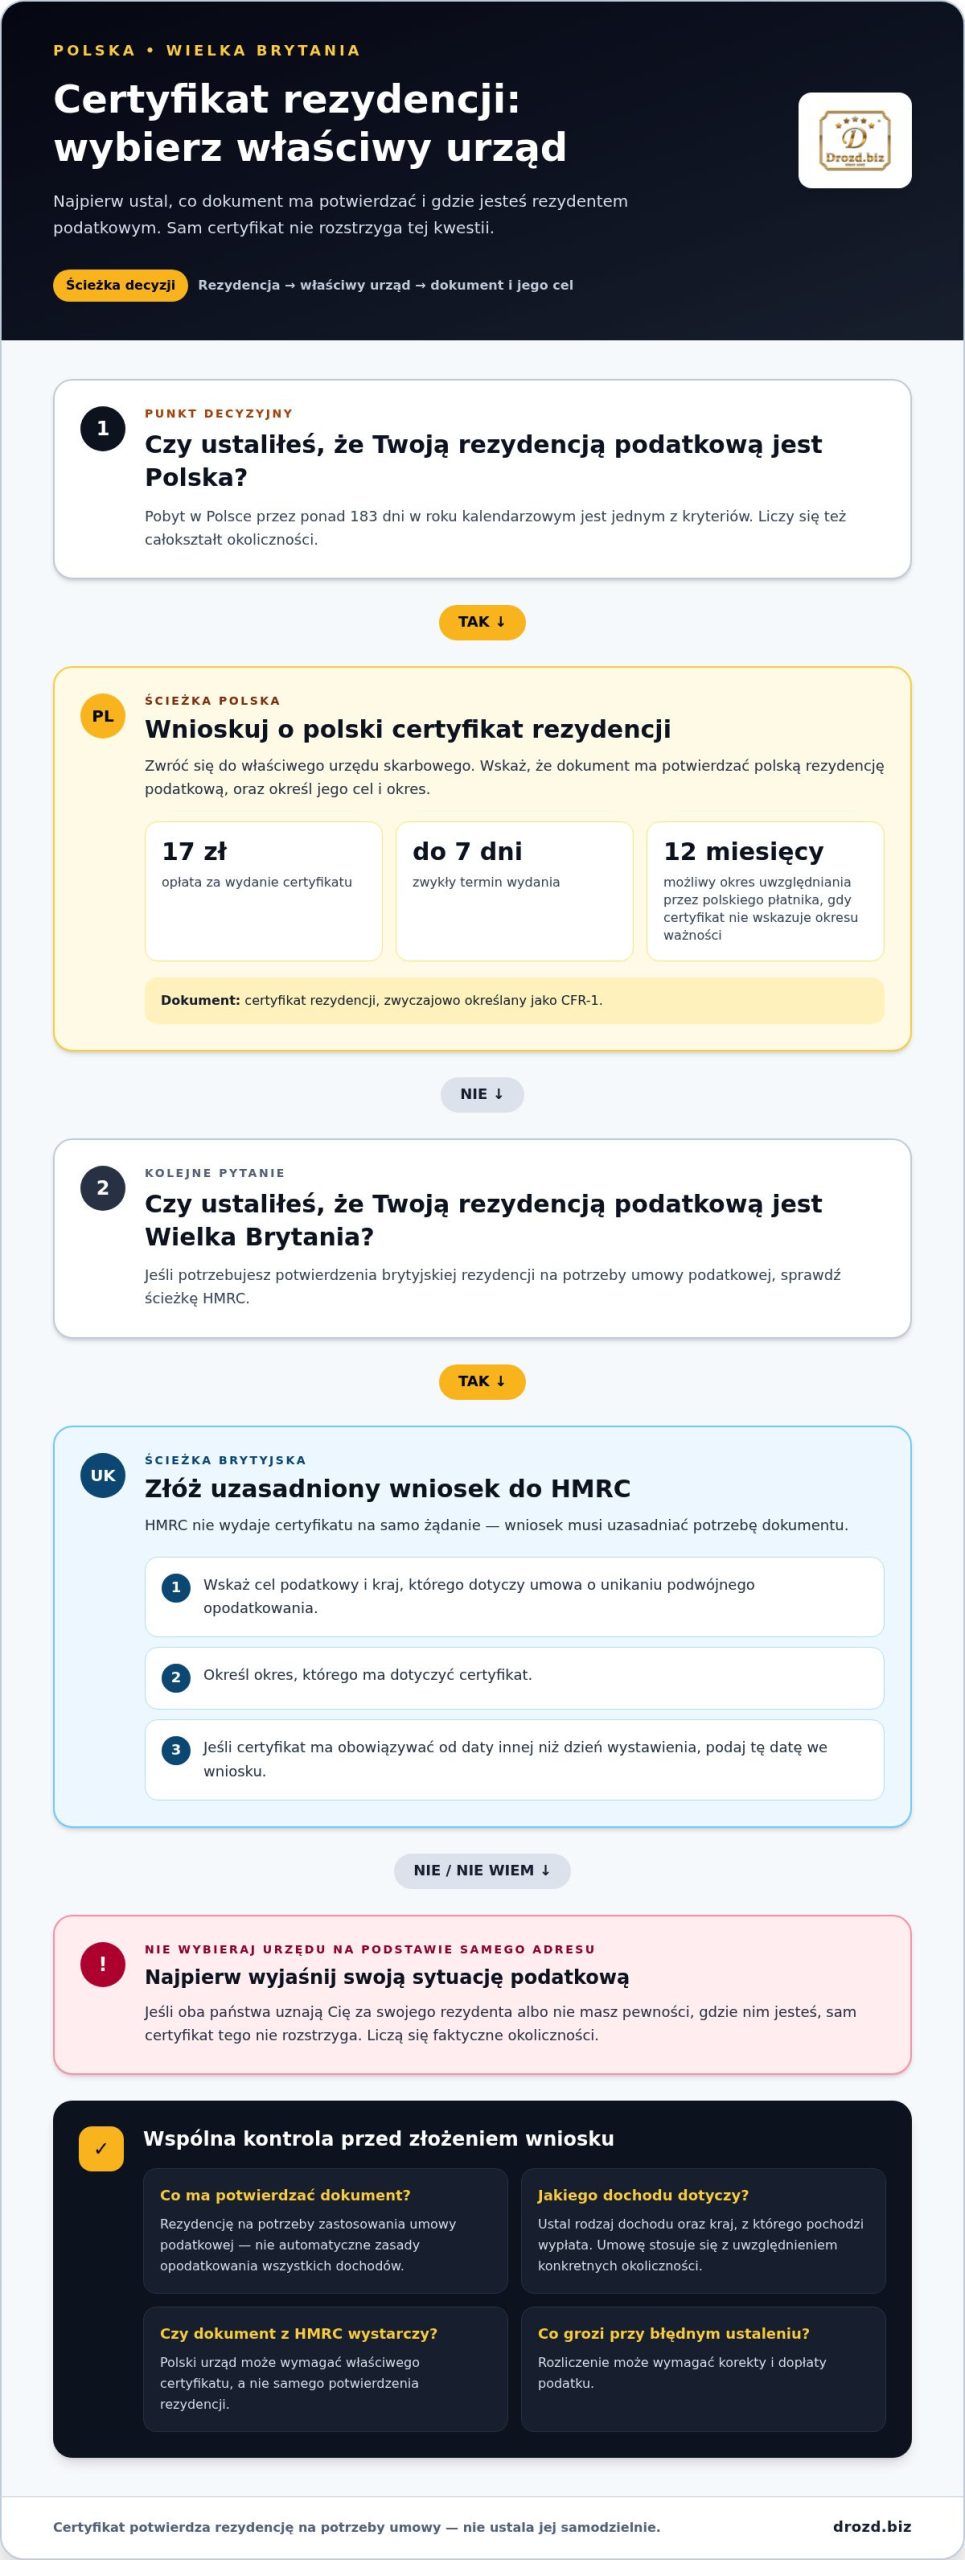
Jeśli to Polska jest państwem Twojej rezydencji, wnioskujesz do polskiego urzędu skarbowego o certyfikat rezydencji, zwyczajowo określany jako CFR-1. Podstawę jego wydawania stanowią między innymi art. 306a oraz art. 306l Ordynacji podatkowej z 29 sierpnia 1997 r.
Wniosek kierujesz do urzędu skarbowego właściwego dla Twojej sytuacji i wskazujesz, że dokument ma potwierdzać polską rezydencję podatkową. Polski urząd co do zasady wydaje certyfikat bez zbędnej zwłoki, zwykle w terminie do 7 dni. Opisane zasady wskazują też opłatę za wydanie certyfikatu w wysokości 17 zł.
Podaj cel dokumentu i okres, którego ma dotyczyć, a następnie przekaż go płatnikowi w Wielkiej Brytanii. Certyfikat bez wskazanego okresu ważności polski płatnik może uwzględniać przez 12 miesięcy od dnia wydania. Przy dokumencie z HMRC polski urząd skarbowy może wymagać właściwego certyfikatu, a nie samego Letter of confirmation of residence.
Rozliczenia z HMRC i polskim urzędem skarbowym
Rezydent Wielkiej Brytanii rozlicza w HMRC swoje dochody, a osoba niebędąca tam rezydentem rozlicza dochody uzyskane w UK. Jeśli jesteś polskim rezydentem, wykazuj dochody zagraniczne w Polsce zgodnie z zasadami właściwymi dla danego rodzaju przychodu.
Przy rozliczeniu metodą proporcjonalnego odliczenia przelicz brytyjskie dochody na złote według średniego kursu NBP z ostatniego dnia roboczego przed uzyskaniem przychodu. Zestaw informacje o wynagrodzeniu, dywidendach lub odsetkach z dokumentami potwierdzającymi pobrany podatek. Ułatwi to urzędowi skarbowemu powiązanie wykazanych dochodów z właściwym sposobem rozliczenia.
Jeśli potrzebujesz dokumentu dla brytyjskiej spółki, możesz skorzystać z obsługi certyfikatu rezydencji podatkowej dla spółki LTD. To rozwiązanie dotyczy certyfikatu spółki, a nie potwierdzenia Twojej osobistej rezydencji podatkowej.
Centrum interesów życiowych i reguła tie-breakera
Samo mieszkanie w Polsce ani brytyjski certyfikat nie rozstrzygają automatycznie o Twojej rezydencji podatkowej. Gdy Polska i Wielka Brytania uznają Cię za swojego rezydenta, reguła tie-breakera pomaga ustalić, któremu państwu przypisać rezydencję na potrzeby umowy podatkowej. Liczą się rzeczywiste okoliczności życia, a nie sam wniosek złożony w urzędzie.
Centrum interesów życiowych to miejsce, z którym najmocniej wiążą Cię sprawy osobiste i gospodarcze. Porównaj codzienne życie w obu krajach. Znaczenie mogą mieć między innymi miejsce zamieszkania rodziny, wykonywana praca, prowadzone przedsiębiorstwo i lokalizacja majątku. Żaden z tych elementów z osobna nie zastępuje całościowej oceny.
Przykład: masz mieszkania w Polsce i Wielkiej Brytanii, ale na co dzień mieszkasz z rodziną w Polsce i stąd kierujesz firmą. Sam brytyjski adres ani certyfikat HMRC nie pokazują pełnego obrazu. Zapisz, gdzie faktycznie przebywasz, pracujesz i podejmujesz decyzje, a następnie zestaw te informacje z dokumentami potwierdzającymi Twoją codzienną sytuację.
Rezydencji nie ustala się przez wybór korzystniejszego kraju w formularzu. Polskie zgłoszenie zmiany adresu samo w sobie nie przesądza o zmianie rezydencji podatkowej. Podobnie brytyjskie potwierdzenie nie sprawia automatycznie, że przestajesz podlegać polskim zasadom. Liczą się rzeczywiste więzi i miejsce pobytu oraz to, jak te fakty odnoszą się do umowy między państwami.
Żeby uporządkować sytuację, przygotuj zestawienie obejmujące:
- miejsca, w których masz dostępne mieszkania i faktycznie z nich korzystasz;
- państwo, w którym przebywasz na co dzień oraz wykonujesz pracę;
- kraj, w którym znajduje się rodzina i główna aktywność osobista;
- miejsce prowadzenia firmy, zarządzania nią i uzyskiwania dochodów;
- dokumenty, które potwierdzają te fakty, takie jak umowy mieszkaniowe lub dokumenty dotyczące pracy.
Reguła tie-breakera ma praktyczne znaczenie, gdy rozbieżne stanowiska Polski i HMRC wpływają na rozliczenie zagranicznych dochodów. Zanim powołasz się na umowę, sprawdź, czy dokumenty pokazują spójny obraz Twojego życia, a nie tylko formalny adres. Na przykład umowa najmu w Wielkiej Brytanii jest jednym z elementów oceny, jeśli faktycznie tam mieszkasz, ale sama nie opisuje całej sytuacji.
Wniosek o certyfikat złóż po uporządkowaniu informacji. Ustal, jakiego okresu i dochodów dotyczy sprawa, a następnie porównaj fakty związane z Polską i Wielką Brytanią. Dzięki temu łatwiej wyjaśnisz, dlaczego potrzebujesz dokumentu z danego państwa i jak wiąże się on z Twoim obowiązkiem podatkowym.
Osoba, która przenosi ośrodek interesów życiowych do innego kraju, może zgłosić zmianę danych polskiemu urzędowi skarbowemu na formularzu ZAP-3. Przykładowy polski podatnik mieszkał i pracował w Wielkiej Brytanii przez ośmiu lat, a jego ośrodek interesów życiowych znajdował się w UK.
Dyrektor Krajowej Informacji Skarbowej wydał 17 września 2021 roku interpretację indywidualną dotyczącą zbiorowego certyfikatu rezydencji. Interpretację dotyczącą ustalania rezydencji podatkowej wydano 21 stycznia 2021, pod numerem 0112-KDIL2-1.4011.827.2020.2.JK. Stanowisko wnioskodawcy dotyczące pytań Nr 1 i 2 uznano za prawidłowe, a dotyczące pytania 3 za nieprawidłowe.
Warunki ubiegania się o certyfikat rezydencji HMRC
HMRC przyjmuje wnioski o brytyjski certyfikat rezydencji podatkowej, gdy uzyskujesz dochody w Wielkiej Brytanii i innym kraju. Urząd nie wydaje go na samo żądanie. Wyjaśnij we wniosku, dlaczego potrzebujesz zaświadczenia i z jaką umową podatkową wiąże się Twoja sprawa.
Jak uzyskać certyfikat rezydencji podatkowej w Wielkiej Brytanii i ile to kosztuje? Osoba fizyczna lub samozatrudniona może złożyć wniosek przez indywidualne konto podatnika Government Gateway. Koszt zależy od tego, czy przygotujesz dokumenty samodzielnie, czy skorzystasz z odpłatnej pomocy przy wniosku.
Przed rozpoczęciem wniosku ustal, jaki dochód ma obejmować certyfikat i któremu państwu go przedstawisz. Jeśli potrzebujesz go w związku z płatnością od firmy, wniosek może wymagać wskazania umowy o unikaniu podwójnego opodatkowania między Wielką Brytanią a krajem rejestracji tej firmy. Przygotuj dane kontrahenta i informację o celu dokumentu. Dzięki temu uzasadnienie będzie odnosić się do konkretnej sytuacji, a nie tylko zawierać prośbę o wydanie zaświadczenia.
HMRC może pytać o okres, którego dotyczy certyfikat, oraz o miejsce zamieszkania. Jeżeli dokument ma obowiązywać od daty wcześniejszej lub późniejszej niż data wystawienia, wskaż żądaną datę w formularzu. W przypadku okresów po 6 kwietnia 2013 r. podaj również liczbę dni spędzonych w Wielkiej Brytanii w danym roku podatkowym.
Liczba dni to ważny element wniosku, ale nie zawsze wystarcza do wykazania rezydencji. Jeśli w danym roku podatkowym spędziłeś w UK mniej niż 183 dni, HMRC może poprosić Cię o wyjaśnienie, dlaczego uważasz się za brytyjskiego rezydenta. Opisz fakty, które uzasadniają Twój status, i zadbaj, by pasowały do okresu wskazanego we wniosku. Samo posiadanie adresu w Wielkiej Brytanii nie zastępuje takiego wyjaśnienia.
Przed wysłaniem sprawdź, czy wniosek jasno wskazuje:
- państwo i umowę podatkową, dla których potrzebujesz certyfikatu;
- dochody lub płatność, których dotyczy sprawa;
- okres obowiązywania dokumentu, jeśli różni się od daty wydania;
- liczbę dni pobytu w UK w wymaganym roku podatkowym;
- powód uznawania się za rezydenta, jeśli HMRC poprosi o jego przedstawienie.
Nie myl certyfikatu z dokumentem o nazwie Letter of confirmation of residence. To drugie pismo potwierdza brytyjską rezydencję, ale nie służy do celów umowy o unikaniu podwójnego opodatkowania. Gdy uzyskujesz dochody wyłącznie z Wielkiej Brytanii, HMRC może wydać takie potwierdzenie zamiast certyfikatu. Według opisywanych zasad certyfikat można otrzymać w ciągu kilku dni roboczych od wysłania dokumentów, jeśli sprawa jest kompletna i zawiera wymagane informacje.
Uzyskanie certyfikatu rezydencji w Polsce i w UK
Wniosek składasz w państwie, którego rezydencję podatkową ma potwierdzać dokument. W Polsce jest to zaświadczenie wydawane przez urząd skarbowy, a w Wielkiej Brytanii certyfikat HMRC. Przed rozpoczęciem ustal, czy dokument dotyczy Ciebie jako osoby fizycznej, czy spółki. To wpływa na dane we wniosku i jego uzasadnienie.
W Polsce skieruj wniosek o certyfikat do właściwego urzędu skarbowego. Podaj swoje dane, okres, którego ma dotyczyć zaświadczenie, oraz cel podatkowy, na przykład zastosowanie umowy z Wielką Brytanią. Podstawą wydawania certyfikatu są między innymi art. 306a oraz art. 306l Ordynacji podatkowej. Opłata skarbowa za wydanie polskiego certyfikatu wynosi 17 zł.
Polski urząd skarbowy co do zasady wydaje dokument bez zbędnej zwłoki, zwykle w terminie do 7 dni. Wniosek przygotuj tak, by nazwa podatnika i wskazany okres odpowiadały danym odbiorcy dokumentu. Jeśli certyfikat ma potwierdzać rezydencję spółki, nie zastępuj jej danymi udziałowca ani osoby zarządzającej. Certyfikat potwierdza status wskazanego podatnika, nie całej grupy osób z nim związanych.
Wniosek do HMRC składasz, gdy potrzebujesz potwierdzić brytyjską rezydencję podatkową w związku z dochodami uzyskanymi także poza Wielką Brytanią. Osoba fizyczna lub samozatrudniona może skorzystać z indywidualnego konta podatnika Government Gateway. Wskaż kraj, dla którego potrzebujesz dokumentu, cel jego użycia i właściwy okres. Jeśli wniosek dotyczy spółki, przygotuj informacje o jej dochodzie i umowie podatkowej związanej z wypłatą.
Przed wysłaniem wniosku do polskiego urzędu lub HMRC uporządkuj te elementy:
- ustal, kto ma być podatnikiem wskazanym na certyfikacie;
- określ państwo, którego urząd ma potwierdzić rezydencję;
- opisz, jakiego dochodu lub płatności dotyczy dokument;
- wskaż okres, którego potwierdzenie ma obejmować;
- zestaw dane z wniosku z informacjami wymaganymi przez płatnika.
Forma zagranicznego dokumentu zależy od przepisów państwa, które go wydaje. Przed przekazaniem brytyjskiego zaświadczenia polskiemu płatnikowi ustal, czy potwierdza ono rezydencję na potrzeby umowy, czy jedynie miejsce zamieszkania. Letter of confirmation of residence nie służy do celów umowy o unikaniu podwójnego opodatkowania. We wniosku do HMRC podaj datę obowiązywania, jeśli ma być inna niż data wydania.
Gdy dokument dotyczy spółki LTD, a nie Twojej osobistej rezydencji, opisz sprawę i przejdź do kontaktu, wskazując kraj, odbiorcę oraz cel podatkowy certyfikatu.
Przy planowaniu terminu złożenia wniosku uwzględnij, że czas oczekiwania na polski certyfikat rezydencji wynosi 2-4 tygodnie. Warto więc rozpocząć przygotowania z odpowiednim wyprzedzeniem, zwłaszcza jeśli dokument ma zostać przekazany płatnikowi przed rozliczeniem konkretnej wypłaty. Zanim wyślesz wniosek, sprawdź, czy obejmuje właściwy okres i czy opis celu odpowiada temu, do czego certyfikat ma posłużyć. Jeśli potrzebujesz dokumentu dla więcej niż jednego podatnika, przygotuj odrębne dane dla każdej osoby lub spółki, której status ma być potwierdzony.
Przy ustalaniu kosztu pamiętaj, że opłata skarbowa za polskie zaświadczenie o rezydencji wynosi orientacyjnie kilkadziesiąt złotych. Przed złożeniem wniosku sprawdź aktualne wymagania dotyczące opłaty i dołącz informację pozwalającą powiązać ją z właściwą sprawą. Zachowaj kopię wniosku i potwierdzenie jego złożenia, a także zanotuj wskazany okres i cel. Jeśli certyfikat ma trafić do płatnika, porównaj jego treść z wymaganiami odbiorcy, zanim przekażesz oryginał lub kopię. Takie przygotowanie ułatwia wychwycenie brakujących danych i ogranicza ryzyko późniejszych wyjaśnień.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga polskim przedsiębiorcom zarejestrować spółkę LTD i uporządkować jej obsługę po rozpoczęciu działalności. Jeśli planujesz działać w Wielkiej Brytanii, możesz skorzystać także z kompleksowej obsługi abonamentowej, adresu rejestrowego oraz obsługi korespondencji prywatnej.
Wybierając strukturę firmy, uwzględnij nie tylko certyfikat rezydencji, lecz także sposób prowadzenia działalności i obowiązki spółki w Polsce oraz Wielkiej Brytanii. Jeśli interesuje Cię zabezpieczenie emerytalne, Drozd.biz oferuje również pomoc w optymalizacji składek emerytalnych.
Gdy chcesz omówić rejestrację LTD lub obsługę spółki, skontaktuj się z Drozd.biz.
Przygotuj firmę do kolejnego kroku
Zanim podpiszesz nową umowę z zagranicznym kontrahentem, uporządkuj osobno dokumenty dotyczące Ciebie i Twojej firmy. Dzięki temu łatwiej przypiszesz zaświadczenie właściwemu podatnikowi i przygotujesz spójne informacje do przyszłych rozliczeń. Potraktuj certyfikat nie jako pojedynczy formularz, lecz jako element szerszego planu prowadzenia działalności między Polską a Wielką Brytanią.
Jeśli rozważasz brytyjską strukturę biznesową, Drozd.biz pomaga w rejestracji spółki LTD, jej kompleksowej obsłudze abonamentowej oraz zapewnieniu adresu rejestrowego i obsługi korespondencji prywatnej. Zakres wsparcia możesz dopasować do etapu rozwoju firmy. Przy pytaniach o podwójne opodatkowanie i certyfikat rezydencji UK zacznij od ustalenia, czy dokument dotyczy Ciebie, czy spółki.
Skontaktuj się z Drozd.biz, aby porozmawiać o kolejnym kroku dla Twojej firmy. Dobrze przygotowana struktura zaczyna się od jasnych decyzji.
Najczęstsze pytania o rezydencję podatkową w Polsce i UK
Jak ustalić, czy jesteś rezydentem podatkowym w Polsce czy w UK?
Zacznij od porównania swoich rzeczywistych powiązań z każdym krajem, zamiast opierać się wyłącznie na adresie. Zapisz, gdzie pracujesz, prowadzisz firmę i podejmujesz kluczowe decyzje, a także gdzie mieszka Twoja najbliższa rodzina. Przydatne będą umowy dotyczące mieszkania i pracy oraz kalendarz pobytów. Następnie sprawdź, jak te okoliczności układają się w całość dla analizowanego okresu.
Czy grozi Ci podwójne opodatkowanie przy powrocie do Polski?
Możesz mieć obowiązek rozliczenia dochodów w więcej niż jednym kraju, ale umowa podatkowa przewiduje mechanizmy ograniczające podwójne opodatkowanie. Po powrocie oddziel przychody uzyskane przed zmianą miejsca zamieszkania od tych otrzymanych później. Zachowaj brytyjskie zestawienia wynagrodzeń i potwierdzenia pobranego podatku. Następnie przyporządkuj każdy przychód do właściwego okresu i sprawdź, jak umowa traktuje jego źródło.
Jak uniknąć podwójnego opodatkowania dochodów z UK?
Ustal rezydencję, rodzaj dochodu i sposób, w jaki umowa podatkowa ogranicza opodatkowanie w obu państwach. Certyfikat rezydencji UK może pomóc płatnikowi zastosować właściwe postanowienia, jeśli dotyczy odpowiedniego podatnika i celu. Przy podwójnym opodatkowaniu dochodów z UK uporządkuj osobno dokumenty dotyczące wynagrodzenia, dywidend i odsetek. Zachowaj również potwierdzenia podatku pobranego za granicą.
Podwójne opodatkowanie: jak sprawdzić swoją rezydencję podatkową?
Przygotuj zestawienie faktów pokazujących Twoje życie w Polsce i Wielkiej Brytanii: miejsce pracy i zamieszkania, sytuację rodzinną oraz działalność gospodarczą. Sprawdź, czy dane w dokumentach dotyczą tej samej osoby i okresu. Certyfikat jest jednym z dowodów, ale nie zastępuje oceny całej sytuacji. Jeśli informacje wskazują na silne związki z oboma państwami, przeanalizuj także zasady rozstrzygające taką kolizję.
Polski rezydent podatkowy w UK: jak rozliczyć podatki?
Jeśli jesteś polskim rezydentem i pracujesz w Wielkiej Brytanii, zbierz dokumenty dotyczące wynagrodzenia i podatku pobranego przez brytyjskiego płatnika. Oddziel przychody z pracy od innych wpływów, takich jak dywidendy czy odsetki, bo mogą podlegać odmiennym zasadom. Sprawdź, czy masz dokument potwierdzający brytyjskie rozliczenie. Następnie zastosuj metodę przewidzianą dla danego dochodu w umowie między państwami.
Jak działa umowa o unikaniu podwójnego opodatkowania między Polską a Wielką Brytanią?
Umowa określa, jak rozdzielić prawo do opodatkowania poszczególnych dochodów i ograniczać sytuację, w której ten sam przychód jest opodatkowany w obu krajach. Nie stosuje się jej jednak identycznie do każdego rodzaju wypłaty. Ustal, kto uzyskał dochód, skąd on pochodzi i do jakiej kategorii należy. Certyfikat pomaga udokumentować rezydencję przy stosowaniu odpowiednich postanowień.
Kiedy polski rezydent podatkowy musi rozliczyć dochody uzyskane w UK?
Polski rezydent powinien ustalić, czy musi wykazać brytyjski dochód w Polsce, uwzględniając źródło przychodu i metodę wskazaną w umowie. Nie zakładaj, że podatek pobrany w Wielkiej Brytanii automatycznie zamyka sprawę polskiego rozliczenia. Zachowaj zestawienia od pracodawcy, informacje o wypłatach i potwierdzenia zapłaty podatku. Ułatwią one przypisanie dochodu do właściwej kategorii.
Jak ustalić rezydencję podatkową przy przeprowadzce między Polską a UK?
Ułóż chronologię przeprowadzki: zapisz, kiedy zmieniły się Twoje miejsce zamieszkania, praca i codzienna aktywność. Zachowaj umowy dotyczące mieszkania, dokumenty zatrudnienia i korespondencję związaną z firmą. Osobno zanotuj, gdzie mieszkała Twoja rodzina i skąd podejmowałeś decyzje biznesowe. Tak uporządkujesz fakty bez sprowadzania całej sprawy do daty wyjazdu lub formalnej zmiany adresu.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.