
Zwrot nadpłaconego Corporation Tax z HMRC nie zawsze trafia na konto od razu. HMRC stara się przetworzyć większość zwrotów w ciągu 40 dni roboczych. Jeśli pieniądze nie dotarły, sprawdź sposób wypłaty wskazany w zeznaniu i ustal, czy urząd nie przeznaczył nadpłaty na inne należności.
Samo wykazanie nadpłaty nie oznacza jeszcze, że HMRC wypłaci środki w oczekiwany sposób. Znaczenie ma to, czy spółka podała dane bankowe, czy ma inne zobowiązania wobec HMRC i z czego wynika zwrot. Te informacje pomagają ustalić, czy wystarczy poczekać na wypłatę, czy trzeba podjąć działanie.
Dowiesz się, jak HMRC wypłaca zwrot Corporation Tax, kiedy można go oczekiwać i jak zgłosić nadpłatę. Wyjaśniamy też, co sprawdzić w razie opóźnienia, jak ponaglić HMRC i kiedy mogą przysługiwać odsetki. Dzięki temu łatwiej ustalisz, na jakim etapie jest sprawa i jaki powinien być kolejny krok.
Najważniejsze wnioski
- Sprawdź w zeznaniu Corporation Tax, czy spółka wykazała nadpłatę i wskazała sposób jej wypłaty.
- Ustal, czy HMRC nie przeznaczył zwrotu na inne podatki, kolejny rachunek Corporation Tax lub karę.
- Jeśli zwrot się opóźnia, uporządkuj zeznanie, potwierdzenia wpłat i dane dotyczące wybranej metody wypłaty, by sprawniej wyjaśnić sprawę z HMRC.
- Sprawdź, czy wcześniejsza wpłata kwalifikuje się do odsetek i czy uwzględniono je w rozliczeniu spółki.
Terminy przetwarzania zwrotów HMRC
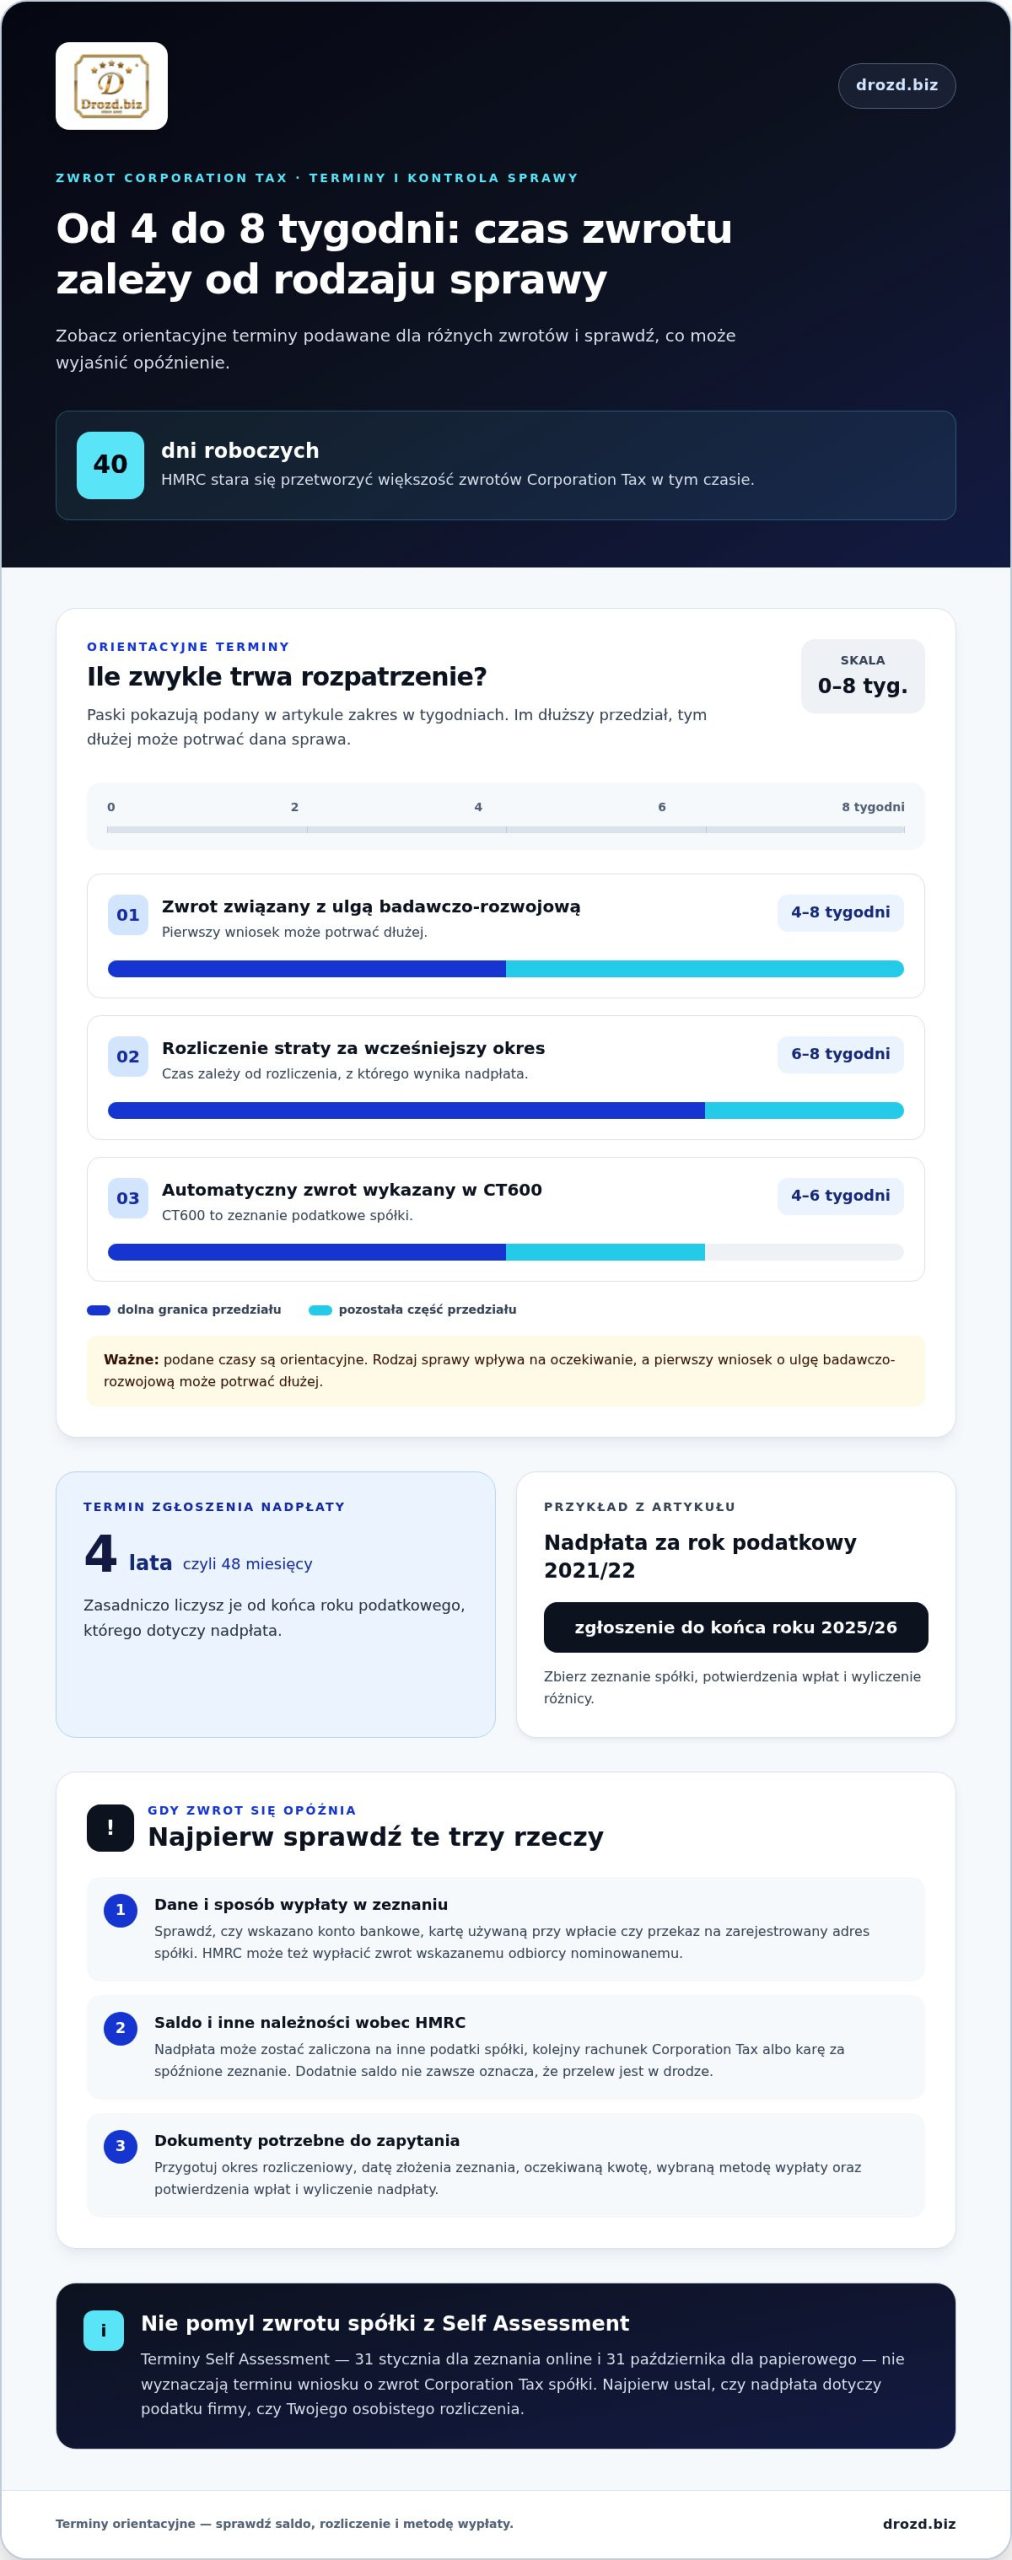
- Ustal najpierw, z jakiego rozliczenia wynika nadpłata. Automatyczny zwrot wykazany w CT600, czyli zeznaniu podatkowym spółki, zwykle zajmuje 4-6 tygodni. Rozliczenie straty za wcześniejszy okres trwa zazwyczaj 6-8 tygodni. Zwrot związany z ulgą badawczo-rozwojową zwykle zajmuje 4-8 tygodni, a pierwszy wniosek może potrwać dłużej. HMRC podaje, że stara się przetworzyć większość zwrotów Corporation Tax w ciągu 40 dni roboczych. Rodzaj sprawy wpływa więc na oczekiwanie.
- Nie myl rozliczenia spółki z Self Assessment, czyli zeznaniem podatkowym osoby fizycznej. Dla Self Assessment składanego online termin przypada 31 stycznia, a dla wersji papierowej 31 października. Te daty nie wyznaczają terminu wniosku o zwrot Corporation Tax spółki. Sprawdź, czy nadpłata dotyczy podatku firmy, czy Twojego osobistego rozliczenia. Błędne przypisanie sprawy do rodzaju podatku może skierować Cię do niewłaściwego formularza lub konta HMRC.
- Sprawdź termin zgłoszenia nadpłaty, zanim przygotujesz wniosek. Zasadniczo możesz zgłosić ją w ciągu 4 lat, czyli 48 miesięcy, od końca roku podatkowego, którego dotyczy. Przykładowo nadpłatę za rok podatkowy 2021/22 można zgłosić do końca roku podatkowego 2025/26. Company Tax Return oznacza zeznanie spółki dotyczące Corporation Tax. Zbierz to zeznanie, potwierdzenia wpłat i wyliczenie różnicy, a następnie przypisz dokumenty do właściwego okresu.
- Zaloguj się na firmowe konto HMRC i otwórz sekcję Corporation Tax. Porównaj saldo z wpłatami spółki oraz kwotą wynikającą z zeznania. Jeśli któraś pozycja jest niejasna, zanotuj jej datę i opis, a następnie sprawdź ją w ewidencji. HMRC może zaliczyć nadpłatę na inne podatki spółki, kolejny rachunek Corporation Tax albo karę za spóźnione zeznanie. Dodatnie saldo nie zawsze oznacza więc, że przelew jest w drodze.
- Jeśli minął typowy czas przetwarzania, przygotuj konkretne zapytanie do HMRC. Podaj okres rozliczeniowy, datę złożenia zeznania, oczekiwaną kwotę i wybraną metodę wypłaty. Dołącz potwierdzenia wpłat oraz wyliczenie nadpłaty, jeśli pomogą wyjaśnić różnicę. Napisz, czy pytasz o status zwrotu, jego zaliczenie na inne zobowiązanie, czy brakującą pozycję na koncie. Jasno uporządkowane informacje ułatwią ustalenie przyczyny opóźnienia.
Jak HMRC wypłaca zwrot podatku?
- Otwórz kopię zeznania Corporation Tax i sprawdź wybraną metodę wypłaty. Jeśli podano dane bankowe, HMRC może automatycznie przelać zwrot na rachunek spółki. Porównaj numer rachunku z dokumentacją firmy i upewnij się, że sprawdzasz właściwe konto. Zachowaj kopię zeznania i potwierdzenie jego złożenia. Pomogą ustalić, jaką metodę wybrano i którego rozliczenia dotyczy oczekiwany zwrot.
- Sprawdź, czy zwrot ma trafić na kartę płatniczą użytą przy pierwotnej wpłacie. HMRC może zwrócić na nią pozostałą kwotę, jeśli wskazano ją jako metodę wypłaty. Porównaj historię karty z informacjami o płatności i rozliczeniu spółki. Brak przelewu bankowego nie oznacza, że zwrotu nie wypłacono. Zapisz datę pierwotnej transakcji i ustal, której płatności dotyczy zwrot.
- Jeśli wybrano przelew Bacs, sprawdź historię rachunku bankowego spółki. Bacs to brytyjski system elektronicznych płatności bankowych. Wyszukaj wpływ według nazwy nadawcy, a następnie porównaj go z oczekiwaną kwotą i dokumentacją HMRC. Jeśli księgowość wykazuje zwrot, ale na rachunku go nie ma, zanotuj rozbieżność. Przygotuj datę złożenia zeznania, numer rozliczenia i dane rachunku, aby jasno opisać sprawę urzędowi.
- Jeśli HMRC ma wysłać przekaz płatniczy, sprawdź zarejestrowany adres spółki. Urząd może wysłać przekaz na adres zapisany w jego dokumentacji, dlatego porównaj go z aktualnymi danymi firmy. Ustal, kto odbiera korespondencję pod tym adresem i jak przekazuje ją osobom prowadzącym sprawy spółki. Po otrzymaniu przekazu zachowaj dokument oraz odnotuj kwotę i datę. Dzięki temu łatwiej uzgodnisz wypłatę z ewidencją Corporation Tax.
- Jeśli metoda wypłaty różni się od oczekiwanej, wróć do złożonego zeznania i sprawdź podane dane. Następnie porównaj je z korespondencją HMRC i dokumentami płatniczymi spółki. W zapytaniu wskaż, czy chodzi o kartę, przelew Bacs, czy przekaz wysłany na adres firmy. Dołącz dokumenty dotyczące wybranej metody i poproś o wyjaśnienie statusu wypłaty. Zachowaj odpowiedź HMRC z dokumentacją danego okresu.
Przy uzgadnianiu salda pamiętaj, że HMRC może przeznaczyć należny spółce zwrot Corporation Tax na inne podatki, kolejny rachunek Corporation Tax albo karę za spóźnione złożenie zeznania. Kwota wypłaty może być wtedy niższa od wykazanej jako należna, a po potrąceniu może nie pozostać nic do wypłaty. Porównaj rozliczenie zwrotu z ewidencją zobowiązań wobec HMRC, aby odróżnić potrącenie od niewysłanej płatności. Pozostała nadwyżka może trafić na pierwotną kartę płatniczą, zostać wysłana przelewem Bacs na konto spółki albo przekazana przekazem płatniczym na zarejestrowany adres firmy. Spółka może zgłosić w zeznaniu Corporation Tax, że przysługuje jej zwrot, i wskazać sposób wypłaty. HMRC może przekazać należny zwrot podatnikowi albo wskazanemu przez niego odbiorcy nominowanemu.
Czas oczekiwania na zwrot może się różnić w zależności od rodzaju sprawy i sposobu wypłaty. To orientacyjny czas, dlatego przy sprawdzaniu sprawy uwzględnij również możliwość potrącenia należności oraz wybraną metodę wypłaty. W przypadku zwrotu po złożeniu P85 HMRC wypłaca go jako payable order, wysyłany pocztą na adres podatnika lub wskazanej osoby. Przygotuj więc dokumenty pozwalające ustalić, kto miał otrzymać płatność i gdzie miała zostać wysłana. Jeśli kwota nie zgadza się z oczekiwaniem, porównaj ją z należnościami spółki wobec HMRC i sprawdź, czy część zwrotu została zaliczona na inne zobowiązanie. Takie rozróżnienie ułatwia właściwe uzgodnienie salda i opisanie sprawy w korespondencji z urzędem.
Automatyczne i ręczne wnioskowanie o zwrot
Ustal, czy nadpłata wynika z prawidłowego zeznania, czy trzeba je poprawić. Od tego zależy, jakie działanie należy podjąć wobec HMRC.
-
Rozróżnienie wniosków automatycznych i ręcznych
Sprawdź, czy Company Tax Return, czyli zeznanie spółki, wykazuje nadpłatę i zawiera dane do wypłaty. Jeśli tak, HMRC może uruchomić zwrot automatycznie. Dodatkowe wyjaśnienia są potrzebne, gdy zeznanie nie wykazuje należnej kwoty albo zawiera błąd. Zanim wyślesz kolejne zgłoszenie, sprawdź status zwrotu i dane w złożonym zeznaniu, aby nie dublować sprawy.
-
Przygotowanie dokumentów do wniosku
Zbierz kopię CT600, czyli formularza zeznania Corporation Tax, potwierdzenia płatności oraz obliczenie nadpłaty. Przygotuj również dokumenty księgowe, które wyjaśniają, jak ustalono należny podatek. Jeśli HMRC wcześniej korespondowało w tej sprawie, dołącz kopie pism i odpowiedzi. Uporządkuj materiały według okresu rozliczeniowego, a kwoty z dokumentów zestaw w jednej tabeli. Ułatwi to wskazanie konkretnej różnicy.
-
Odzyskanie nadpłaconego Corporation Tax
Porównaj CT600 z księgami i potwierdzeniami wpłat. Jeśli znalazłeś błąd, popraw odpowiednie pozycje zeznania i ponownie oblicz podatek. Korekta powinna jasno pokazywać, które dane się zmieniły oraz jak wpływają na nadpłatę. Nie ograniczaj się do wpisania żądanej kwoty zwrotu. Zachowaj kopię skorygowanego zeznania i zestawienie wyliczeń, które uzasadnia różnicę.
- Przed wysłaniem korekty sprawdź, czy wszystkie zmieniane pozycje zgadzają się z dokumentami źródłowymi. Wskaż właściwy okres rozliczeniowy i prostym językiem wyjaśnij przyczynę zmiany. Skorzystaj z kanału, którym spółka składa zeznania lub prowadzi sprawy Corporation Tax. Zachowaj potwierdzenie wysłania i kopię załączników. Dzięki temu później ustalisz, jakie dokumenty trafiły do HMRC i czego dotyczyło zgłoszenie.
- Po wysłaniu korekty sprawdzaj korespondencję HMRC i aktualizacje rozliczenia. Jeśli odpowiedź dotyczy innej pozycji niż ta, którą poprawiono, porównaj ją z treścią korekty i poproś o wyjaśnienie rozbieżności. Nie wysyłaj ponownie tych samych załączników bez wskazania, jakiej wiadomości lub okresu dotyczą. Zapisuj daty kontaktu i odpowiedzi, aby zachować ciągłość sprawy i dokumentacji spółki.
Odsetki od wcześniejszych wpłat
- Rozróżnij odsetki od nadpłaty od odsetek związanych z wcześniejszą wpłatą Corporation Tax. HMRC może naliczyć odsetki, gdy spółka zapłaciła podatek przed terminem, a po ostatecznym rozliczeniu okaże się, że wpłaciła za dużo. Odsetki to odrębna kwestia od zwrotu kwoty podatku. Sprawdź zestawienie HMRC i własne rozliczenia, zamiast zakładać, że każda nadpłata oznacza taką samą kwotę odsetek.
- Porównaj daty rozpoczęcia okresu rozliczeniowego, wpłaty i terminu płatności. HMRC zwykle nalicza odsetki od wcześniejszej wpłaty Corporation Tax od dnia wpłaty do terminu płatności. Odsetki mogą być naliczane najwcześniej od dnia przypadającego 6 miesięcy i 13 dni po rozpoczęciu okresu rozliczeniowego. Zapisz te daty dla każdej wpłaty osobno. Przy kilku wpłatach chronologia ma znaczenie dla sprawdzenia, za jaki czas obliczono odsetki.
- Uwzględnij sposób zapłaty podatku. Jeśli spółka zapłaciła Corporation Tax po terminie, HMRC zwykle nalicza odsetki od nadpłaty od terminu płatności podatku lub, jeśli zapłata nastąpiła później, od dnia wpłaty. Przy płatności w kwartalnych ratach HMRC oblicza odsetki od późniejszej z dwóch dat: terminu pierwszej raty albo dnia, w którym saldo przekroczyło należny podatek. Sprawdź wówczas każdą ratę i moment przekroczenia salda.
- Sprawdź stopę właściwą dla okresu, którego dotyczą odsetki. Od 9 stycznia 2026 r. HMRC wypłaca odsetki w wysokości 2,75% od kwalifikujących się wpłat Corporation Tax w Wielkiej Brytanii. Nie stosuj tej wartości wstecz do innych okresów bez sprawdzenia odpowiednich dat. W dokumentacji księgowej przyporządkuj odsetki do konkretnego okresu rozliczeniowego, a następnie porównaj wynik z wyliczeniem HMRC.
- Po ustaleniu końcowej kwoty podatku sprawdź, czy odsetki zostały wykazane w rozliczeniu. HMRC wypłaca je automatycznie po ustaleniu ostatecznej kwoty Corporation Tax za okres, zwykle po złożeniu zeznania Company Tax Return. Odsetki otrzymane od HMRC podlegają opodatkowaniu i należy wykazać je jako dochód w Company Tax Return. Zachowaj zestawienie wyliczenia i potwierdzenie wypłaty. Jeśli kwoty różnią się od ewidencji spółki, porównaj daty i saldo każdej wpłaty.
Jak odzyskać nadpłacony Corporation Tax od HMRC?
- Ustal, z którego okresu rozliczeniowego pochodzi nadpłata i co ją spowodowało. Porównaj złożony Company Tax Return z księgami spółki i potwierdzeniami wpłat. Sprawdź, czy różnica wynika z podwójnej wpłaty, błędnego wyliczenia podatku czy późniejszej korekty wyniku. To pozwoli ustalić, czy trzeba zgłosić zwrot, poprawić zeznanie, czy wyjaśnić rozbieżność z HMRC. Zapisz obliczenia i zachowaj dokumenty dotyczące tego samego okresu.
- Jeśli Company Tax Return prawidłowo wykazuje nadpłatę, sprawdź wskazaną w zeznaniu metodę wypłaty. Spółka może zgłosić należny zwrot w zeznaniu Corporation Tax i podać sposób jego otrzymania. Jeśli przekazała dane bankowe, HMRC może zlecić automatyczny przelew. Nie wysyłaj identycznego żądania ponownie, zanim nie ustalisz statusu pierwszego. Zapisz datę złożenia zeznania, zgłoszoną kwotę i rachunek spółki, aby precyzyjnie opisać sprawę.
- Gdy wykryjesz błąd w zeznaniu, przygotuj korektę Company Tax Return. Popraw błędne pozycje i przelicz podatek, zamiast wpisywać wyłącznie oczekiwaną kwotę zwrotu. Zachowaj zestawienie wartości przed korektą i po niej oraz dokumenty potwierdzające wpłaty. HMRC publikuje na GOV.UK wytyczne dotyczące zwrotu Corporation Tax lub odsetek. Skorzystaj z nich, aby dopasować zgłoszenie do przyczyny nadpłaty.
- Jeśli kwota zwrotu nadal nie zgadza się z rozliczeniem, przygotuj rzeczowe zapytanie do HMRC. Podaj nazwę spółki, okres podatkowy, datę złożenia zeznania i różnicę między własnym wyliczeniem a saldem. Dołącz korektę lub potwierdzenie płatności, jeśli dotyczą problemu. Zapytaj, czy HMRC przetwarza zwrot, zaliczyło go na inne zobowiązanie, czy potrzebuje dodatkowych wyjaśnień. Zachowaj kopię wiadomości i odpowiedzi, by dalsza korespondencja dotyczyła tej samej sprawy.
- Po ustaleniu kwoty sprawdź, czy HMRC uwzględniło ewentualne odsetki i czy wypłata trafiła na właściwy rachunek. Odsetki od kwalifikujących się wpłat Corporation Tax HMRC wypłaca po ustaleniu końcowego podatku za okres. Zaksięguj otrzymane odsetki jako dochód spółki w Company Tax Return. Jeśli potrzebujesz uporządkować rozliczenia spółki LTD i dokumenty związane z HMRC, omów swoją sytuację dotyczącą rozliczenia spółki.
Jeżeli nadpłata dotyczy starszego okresu, nie zakładaj, że sam upływ czasu wyklucza możliwość jej odzyskania. Możliwość odzyskania nadpłaty może zależeć od okresu, którego dotyczy, dlatego warto sprawdzić dostępne dokumenty i właściwe zasady. Ustal więc, którego rozliczenia dotyczy kwota, i zgromadź dokumenty pozwalające odtworzyć jej powstanie. Przydatne będzie spójne zestawienie rozliczenia, płatności oraz późniejszych zmian, z wyraźnym opisem, czego dotyczy każdy dokument. Jeśli dokumentacja jest niepełna, zaznacz to w notatkach i oddziel potwierdzone dane od własnych szacunków. Tak łatwiej będzie przedstawić HMRC jasny obraz sprawy, bez mieszania różnych okresów lub przyczyn nadpłaty.
Przed kolejnym kontaktem sprawdź, czy wnioskowana kwota wynika z dokumentów i czy wszystkie wyjaśnienia dotyczą tego samego rozliczenia. Przygotuj krótką chronologię: od złożenia zeznania przez wpłatę lub korektę po zauważenie różnicy. Zachowaj kopie wysłanych materiałów i odpowiedzi, a nowe informacje dopisuj do dokumentacji sprawy. Jeśli po uzgodnieniu salda nadal nie będzie jasne, dlaczego wypłacono inną kwotę niż oczekiwana, poproś HMRC o wyjaśnienie rozliczenia. Dzięki temu dalsze działania oprzesz na ustaleniach, a nie przypuszczeniach.
Drozd.biz: Rejestracja spółki LTD
Drozd.biz pomaga polskim przedsiębiorcom rejestrować spółki LTD i prowadzić ich bieżącą obsługę. Jeśli dopiero planujesz działalność w Wielkiej Brytanii, możesz rozpocząć od rejestracji. Jeśli spółka już działa, kompleksowa obsługa abonamentowa może pomóc w bieżących sprawach firmy.
Możesz skorzystać także z adresu rejestrowego i obsługi korespondencji prywatnej. Drozd.biz oferuje również optymalizację składek emerytalnych. Wybór usługi zależy od tego, czy chcesz założyć spółkę, usprawnić jej administrację, czy uporządkować kwestie emerytalne. To praktyczny kolejny krok, jeśli prowadzisz spółkę LTD i chcesz sprawniej zarządzać jej formalnościami.
Odwiedź Drozd.biz lub skontaktuj się z Drozd.biz, aby omówić swoje potrzeby.
Przygotuj spółkę na kolejny etap
Odzyskanie nadpłaconego Corporation Tax z HMRC to także okazja, by uporządkować sprawy spółki. Zastanów się, czy dopiero planujesz działalność w Wielkiej Brytanii, czy potrzebujesz stałej obsługi już działającej firmy. Przy zakładaniu spółki LTD liczy się sprawna rejestracja, a później jasny podział obowiązków i dokumentów.
Drozd.biz oferuje rejestrację spółek LTD, kompleksową obsługę abonamentową, adres rejestrowy oraz obsługę korespondencji prywatnej. To rozwiązania dla przedsiębiorców, którzy chcą prowadzić brytyjską spółkę i na bieżąco porządkować jej formalności. Wybierz zakres usług odpowiedni do etapu, na którym znajduje się Twoja firma.
Jeśli chcesz porozmawiać o rejestracji lub obsłudze spółki, skontaktuj się z Drozd.biz. Zrób kolejny krok w tempie i zakresie dopasowanym do Twoich planów.
Najczęściej zadawane pytania o zwrot Corporation Tax
Kiedy przysługuje zwrot podatku z Wielkiej Brytanii?
Zwrot przysługuje, gdy spółka wpłaciła więcej Corporation Tax, niż wynika z należnego podatku po rozliczeniu. Nadpłata może wynikać z błędnej wpłaty, korekty zeznania, rozliczenia straty wstecz albo ulgi badawczo-rozwojowej. Na przykład, jeśli skorygowany Company Tax Return wykazuje niższe zobowiązanie niż kwota wcześniej wpłacona, spółka może zgłosić różnicę. HMRC może jednak zaliczyć ją na inne należności spółki.
Ile czasu to zajmie?
Termin zależy od przyczyny zwrotu i sposobu rozliczenia. Automatyczny zwrot wykazany w CT600 trwa zwykle 4-6 tygodni, a zwrot związany z ulgą badawczo-rozwojową zazwyczaj 4-8 tygodni. HMRC podaje, że większość zwrotów Corporation Tax stara się przetworzyć w ciągu 40 dni roboczych. Pierwszy wniosek dotyczący ulgi badawczo-rozwojowej może wymagać dłuższego rozpatrywania.
Ile lat wstecz można odzyskać podatek z Wielkiej Brytanii?
Zasadniczo możesz zgłosić nadpłatę w ciągu 4 lat, czyli 48 miesięcy, od końca roku podatkowego, którego dotyczy. Przykład: nadpłatę za rok podatkowy 2021/22 można zgłosić do końca roku podatkowego 2025/26. Zanim złożysz zgłoszenie, przyporządkuj każdą wpłatę do właściwego okresu i zachowaj dowody płatności. Nie licz terminu od dnia, w którym zauważyłeś różnicę.
Jak daleko wstecz mogę ubiegać się o zwrot podatku?
Przy Corporation Tax punktem odniesienia jest zasadniczo okres 4 lat od końca roku podatkowego, którego dotyczy nadpłata. To nie jest to samo co liczenie 4 lat od daty przelewu lub wykrycia błędu. Ustal najpierw rok rozliczeniowy spółki, a następnie termin końcowy zgłoszenia. Przykład dla roku 2021/22: zgłoszenie można złożyć do końca roku podatkowego 2025/26.
Jak złożyć wniosek o zwrot nadpłaty Corporation Tax online lub listownie?
Najpierw wykaz nadpłatę w Company Tax Return CT600 i wskaż sposób wypłaty. Jeśli zeznanie już złożono, przygotuj korektę oraz dokumenty pokazujące właściwe obliczenie i wpłaty. GOV.UK publikuje wytyczne dotyczące zwrotu Corporation Tax lub odsetek dla spółek. Przy zgłoszeniu listownym opisz okres, kwotę i przyczynę różnicy, a kopię pisma oraz załączników zachowaj w dokumentacji firmy.
Ile trwa zwrot nadpłaconego podatku Corporation Tax przez HMRC?
Przy zwykłym automatycznym zwrocie wykazanym w CT600 orientacyjny czas to 4-6 tygodni. Rozliczenie straty wstecz zwykle wydłuża oczekiwanie do 6-8 tygodni. HMRC stara się przetworzyć większość zwrotów w ciągu 40 dni roboczych, ale ten cel nie oznacza, że każda sprawa zakończy się identycznie. Przy opóźnieniu ustal, czy zwrot został zatrzymany do wyjaśnienia, czy zaliczony na inne zobowiązanie.
Czy HMRC wypłaca odsetki od nadpłaconego Corporation Tax i jak je oblicza?
Tak, HMRC wypłaca odsetki od kwalifikujących się wpłat Corporation Tax. Od 9 stycznia 2026 r. wskazana stopa wynosi 2,75%. Przy wcześniejszej wpłacie odsetki są zwykle naliczane od dnia zapłaty do terminu płatności. HMRC ustala je automatycznie po obliczeniu ostatecznego podatku za okres. Sprawdź datę każdej wpłaty i pamiętaj, że otrzymane odsetki są dochodem wykazywanym w Company Tax Return.
W jakim terminie można ubiegać się o zwrot nadpłaconego Corporation Tax?
Zgłoś nadpłatę zasadniczo w ciągu 4 lat od końca roku podatkowego, którego dotyczy. Termin dotyczy konkretnego okresu rozliczeniowego, dlatego najpierw ustal, do którego roku należy płatność. Jeśli składasz poprawione zeznanie, zachowaj kopię korekty i wyliczenie kwoty zwrotu. W przypadku kilku lat przygotuj osobne zestawienie dla każdego okresu, by nie pomylić terminów ani wpłat.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.