
Czy kwota wolna od podatku w Wielkiej Brytanii obniży podatek Twojej spółki LTD? Nie. To dwa odrębne rozliczenia: podatek od Twojego dochodu osobistego i podatek od zysku spółki. W roku podatkowym 2026/2027 standardowa Personal Allowance wynosi £12,570, ale nie oznacza to, że limit automatycznie przysługuje każdemu.
Jeśli prowadzisz firmę z Polski, możesz zastanawiać się, czy brytyjska kwota wolna obejmuje także Ciebie. Znaczenie mają między innymi Twoja sytuacja podatkowa, rodzaj dochodu oraz rok rozliczenia. Brytyjski rok podatkowy 2026/2027 trwa od 6 kwietnia 2026 do 5 kwietnia 2027, dlatego sprawdź, czy poradnik, z którego korzystasz, dotyczy właściwego okresu. Zasady podatku dochodowego różnią się też w Szkocji od tych stosowanych w Anglii, Walii i Irlandii Północnej.
W tym artykule wyjaśniamy, jak działa Personal Allowance, jaki jest jej limit i kiedy może dotyczyć osoby mieszkającej w Polsce. Dowiesz się też, dlaczego kwota wolna nie pomniejsza zysku spółki LTD, od którego nalicza się Corporation Tax. Do weryfikacji rozliczenia przygotuj informacje o roku podatkowym, miejscu rezydencji oraz wynagrodzeniu i dywidendach. Dzięki temu łatwiej oddzielisz własny podatek od zobowiązań spółki.
Najważniejsze Wnioski
- Sprawdź, którego roku podatkowego dotyczą informacje o kwocie wolnej od podatku w wielkiej brytanii, zanim wykorzystasz je w obliczeniach.
- Ustal, czy analizujesz własne wynagrodzenie lub dywidendę, czy zysk spółki. To rozróżnienie pomaga dobrać właściwe zasady opodatkowania.
- Nie zakładaj, że mieszkanie w Polsce automatycznie wyklucza możliwość skorzystania z brytyjskiej kwoty wolnej. Znaczenie mają Twoja rezydencja i indywidualna sytuacja.
- Przed weryfikacją rozliczenia przygotuj informacje o źródłach dochodu, miejscu zamieszkania i roku podatkowym. Aktualne zasady sprawdź w materiałach HMRC.
- Jeśli masz kilka źródeł dochodu, prowadzisz spółkę LTD lub rozliczasz się między Polską a Wielką Brytanią, sprawdź swoją sytuację indywidualnie.
Kwota wolna od podatku w Wielkiej Brytanii: czym jest Personal Allowance?
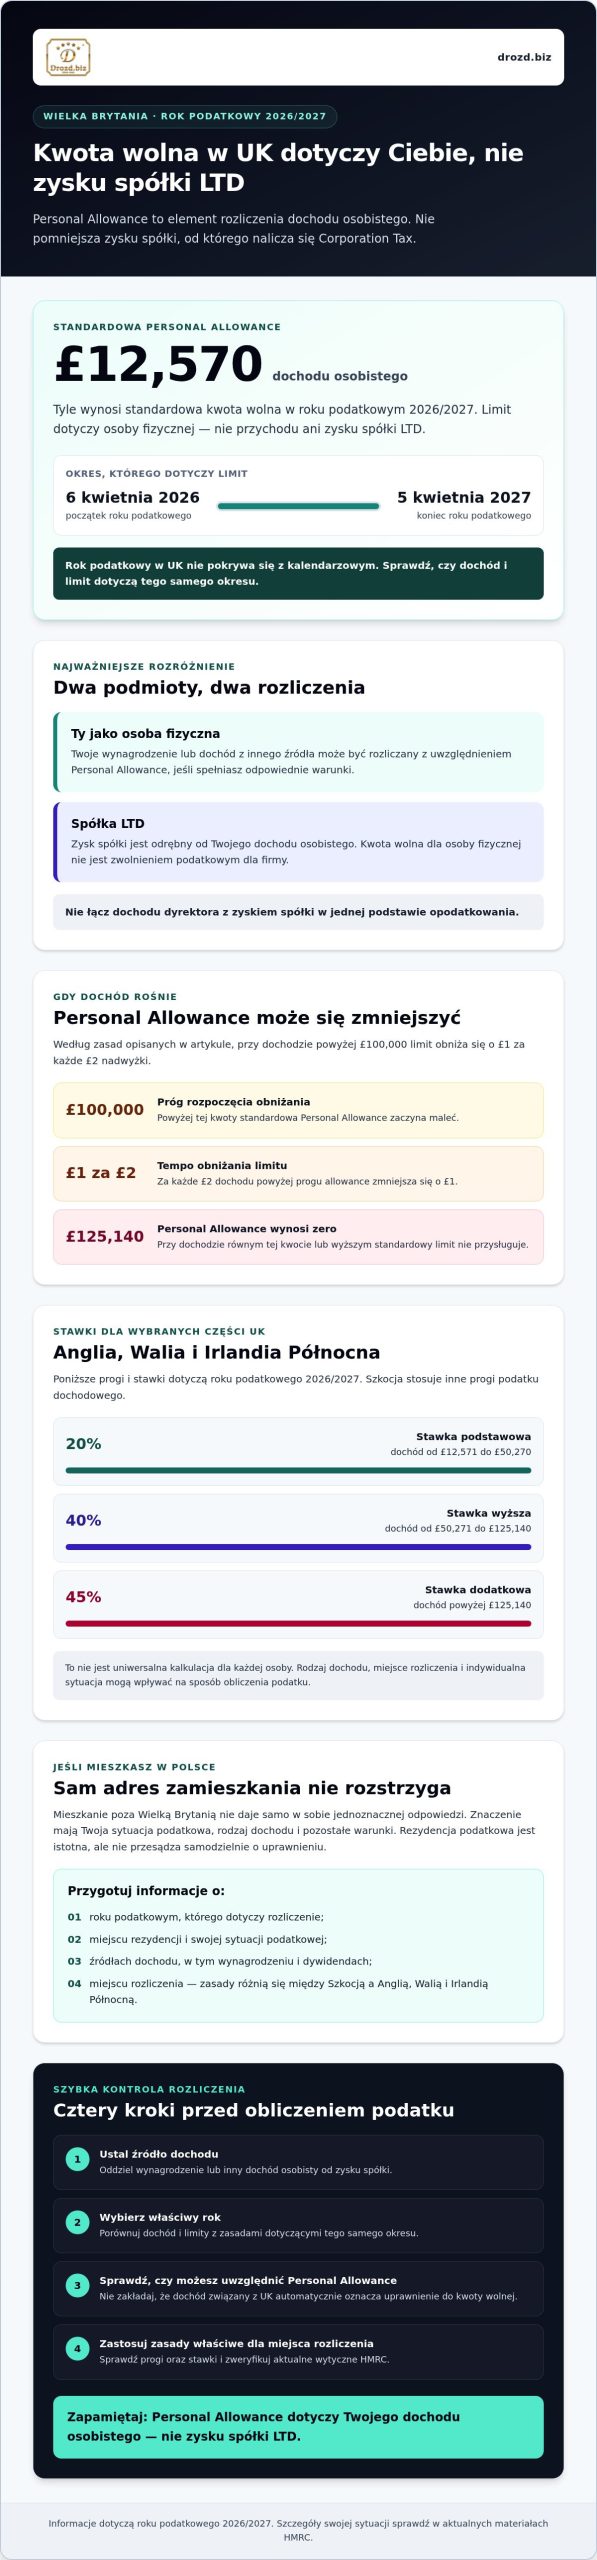
Personal Allowance to standardowa kwota osobistego dochodu, od której co do zasady nie płacisz brytyjskiego podatku dochodowego. W roku podatkowym 2026/2027 wynosi £12,570. Limit dotyczy osoby fizycznej, a nie przychodu ani zysku spółki LTD. Spółka i jej dyrektor to odrębni podatnicy, dlatego kwota wolna nie jest zwolnieniem podatkowym dla firmy.
Jeśli chcesz lepiej zrozumieć, czym jest Personal Allowance i jak wpisuje się w brytyjski system podatkowy, możesz zapoznać się z dodatkowym omówieniem tego pojęcia. Limit i zasady dla konkretnego rozliczenia sprawdź jednak w aktualnych informacjach HMRC.
Ile wynosi Personal Allowance i za jaki okres?
Limit £12,570 dotyczy brytyjskiego roku podatkowego 2026/2027, który trwa od 6 kwietnia 2026 roku do 5 kwietnia 2027 roku. Rok podatkowy nie pokrywa się z kalendarzowym. Jeśli sprawdzasz dochody uzyskane w 2026 roku, ustal, czy dotyczą okresu przed 6 kwietnia, czy po tej dacie. Dzięki temu unikniesz zastosowania limitu z niewłaściwego roku.
Zdanie do zapamiętania: W roku podatkowym 2026/2027 Personal Allowance wynosi £12,570 i dotyczy dochodu osobistego, a nie przychodu ani zysku spółki LTD.
Kwota wolna od podatku w Wielkiej Brytanii może się zmniejszyć przy wyższych dochodach. Według zasad HMRC limit obniża się o £1 za każde £2 dochodu powyżej £100,000. Przy dochodzie £125,140 lub wyższym standardowa Personal Allowance wynosi zero. Sam podstawowy limit nie wystarczy więc do obliczenia podatku.
Czy każdy podatnik w UK korzysta z kwoty wolnej?
Nie zakładaj, że limit automatycznie przysługuje każdej osobie uzyskującej dochód związany z Wielką Brytanią. Możliwość uwzględnienia Personal Allowance zależy od sytuacji podatnika i rodzaju rozliczenia. Sam fakt mieszkania poza UK nie daje jednoznacznej odpowiedzi. Rezydencja podatkowa jest istotna, ale przy ocenie uprawnienia osoby nierezydującej trzeba sprawdzić także pozostałe warunki i aktualne wytyczne HMRC.
Zacznij od ustalenia trzech rzeczy: roku podatkowego, tego, czy analizowany dochód jest osobisty, oraz swojego statusu podatkowego. Następnie sprawdź, czy możesz uwzględnić Personal Allowance w obliczeniu podatku. Zysk spółki LTD analizuje się osobno, według zasad dotyczących Corporation Tax.
Jak brytyjska kwota wolna wpływa na podatek od dochodu?
Personal Allowance jest elementem obliczenia, a nie gotowym wynikiem podatku. Najpierw określ, jaki dochód osobisty rozliczasz. Następnie sprawdź, czy możesz uwzględnić kwotę wolną, i zastosuj właściwe progi oraz stawki. Taka kolejność pomaga uniknąć częstego błędu: połączenia dochodu dyrektora z zyskiem spółki w jednej podstawie opodatkowania.
Jak sprawdzić podatek krok po kroku?
- Określ źródło dochodu. Ustal, czy chodzi o wynagrodzenie, dochód z innego źródła, czy kilka rodzajów dochodu. Zbierz informacje o każdym z nich, zamiast analizować tylko jedną wypłatę.
- Wybierz właściwy rok podatkowy. Porównuj dochód i limit Personal Allowance z zasadami dotyczącymi tego samego okresu. Nie przenoś stawek z jednego roku na drugi.
- Sprawdź uprawnienie i wysokość allowance. Sam dochód związany z Wielką Brytanią nie przesądza, że możesz zastosować kwotę wolną. Uwzględnij swoją sytuację podatkową.
- Zastosuj właściwe progi i stawki. Zależą one między innymi od miejsca rozliczenia. Anglia, Walia i Irlandia Północna stosują inne progi niż Szkocja. Sprawdź, które zasady dotyczą Ciebie.
Dla roku podatkowego 2026/2027 w Anglii, Walii i Irlandii Północnej stawka podstawowa wynosi 20% dla dochodu od £12,571 do £50,270, wyższa wynosi 40% od £50,271 do £125,140, a dodatkowa 45% powyżej £125,140. To nie jest uniwersalna kalkulacja dla każdej osoby. Rodzaj dochodu, miejsce rozliczenia i indywidualne okoliczności mogą wpłynąć na sposób obliczenia podatku. Aktualne dane sprawdzisz w oficjalnych stawkach podatkowych w UK.
Kiedy kwota wolna może się zmniejszyć?
Przy wysokim dochodzie Personal Allowance stopniowo maleje. W roku 2026/2027 próg wynosi £100,000, a limit obniża się o £1 za każde £2 dochodu powyżej tej kwoty. Nie zakładaj jednak z góry wysokości podatku po przekroczeniu progu. Najpierw ustal dochód i zasady dotyczące poszczególnych źródeł, a dopiero potem wykonaj indywidualne obliczenie.
Jeśli rozliczasz również dochody związane ze spółką LTD, oddziel jej zysk od swojego wynagrodzenia lub dywidend. Są to różne rodzaje dochodu i wymagają odrębnej analizy. Przy prowadzeniu spółki możesz sprawdzić zakres kompleksowej obsługi spółki LTD.
Kwota wolna w UK a spółka LTD: dochód osobisty czy zysk firmy?
Najważniejsza różnica jest prosta: Personal Allowance dotyczy podatku dochodowego osoby fizycznej, a Corporation Tax rozlicza spółka LTD od swoich zysków. To odrębne podatki i odrębni podatnicy. Brytyjska kwota wolna nie obniża więc zysku firmy tylko dlatego, że jesteś jej dyrektorem lub udziałowcem.
| Co porównujesz? | Kto rozlicza? | Do czego odnosi się podatek? |
|---|---|---|
| Personal Allowance | Osoba fizyczna | Do osobistego dochodu objętego brytyjskim podatkiem dochodowym, jeśli dana osoba może uwzględnić kwotę wolną. |
| Podatek dochodowy | Osoba fizyczna | Do dochodu osobistego, z uwzględnieniem jego rodzaju i właściwych zasad. |
| Corporation Tax | Spółka LTD | Do zysków spółki podlegających opodatkowaniu. |
Personal Allowance a Corporation Tax: najważniejsze różnice
Zysk spółki nie staje się automatycznie Twoim osobistym dochodem. Firma rozlicza Corporation Tax według zasad dotyczących spółek, a Ty rozliczasz osobno dochód otrzymywany jako osoba fizyczna. Kwota wolna nie jest odliczeniem od wyniku finansowego LTD. Aktualne zasady podatku osobistego znajdziesz w informacjach HMRC o podatku dochodowym i kwocie wolnej.
Personal Allowance nie jest kwotą wolną od Corporation Tax.
Wynagrodzenie i dywidenda dyrektora LTD
Wynagrodzenie za pracę w spółce i dywidenda to różne źródła osobistego dochodu. Nie zakładaj, że rozlicza się je identycznie ani że limit Personal Allowance automatycznie obejmie każdą wypłatę. Sposób opodatkowania zależy od rodzaju dochodu, Twojej sytuacji i aktualnych zasad HMRC. Rozpatruj wynagrodzenie oraz dywidendę osobno, a nie jako jedną sumę wypłaconą przez firmę.
Planując wypłaty z LTD, weź pod uwagę nie tylko kwotę wolną. Wynagrodzenie, dywidendy, podatek spółki i długoterminowe planowanie dochodu mogą być ze sobą powiązane, ale każde wymaga odrębnej analizy. Jeśli rozważasz także kwestie emerytalne jako dyrektor, przeczytaj przewodnik o systemie emerytalnym dla dyrektorów LTD. Najpierw oddziel finanse spółki od własnych dochodów. Dzięki temu łatwiej ustalisz, które zasady dotyczą Ciebie, a które firmy.
Jak sprawdzić, czy możesz uwzględnić brytyjską kwotę wolną?
Zanim uwzględnisz Personal Allowance w kalkulacji, sprawdź nie tylko sam limit. Liczą się okres rozliczenia, rodzaj dochodu i Twoja sytuacja podatkowa. Jeśli mieszkasz w Polsce, a uzyskujesz dochód powiązany z Wielką Brytanią lub prowadzisz spółkę LTD, nie wyciągaj wniosków wyłącznie z obywatelstwa albo faktu posiadania firmy.
Jakie informacje przygotować do weryfikacji?
Zbierz dokumenty i uporządkuj podstawowe informacje. To ułatwi ustalenie, czego dotyczy kalkulacja, i pomoże uniknąć mieszania własnych przychodów z finansami spółki.
- Rok podatkowy: zapisz okres, którego dotyczą dochody i dokumenty. Upewnij się, że sprawdzasz limit oraz zasady obowiązujące w tym roku.
- Rodzaj i źródło dochodu: odnotuj, czy analizujesz wynagrodzenie, dywidendę, dochód z innego źródła czy kilka rodzajów wpływów.
- Miejsce zamieszkania i rezydencja podatkowa: przygotuj informacje o tym, gdzie mieszkasz i gdzie możesz być uznawany za rezydenta podatkowego. W sytuacji transgranicznej te kwestie wymagają odrębnej oceny.
- Dokumenty osobiste: zgromadź dostępne zestawienia wypłat, dokumenty roczne i potwierdzenia otrzymanych dochodów.
- Dokumenty spółki: przechowuj osobno ewidencję księgową LTD i dokumenty dotyczące jej zysku. Pomogą odróżnić wynik firmy od pieniędzy wypłaconych Tobie.
Co sprawdzić, gdy mieszkasz w Polsce?
Samo obywatelstwo, mieszkanie w Polsce ani posiadanie spółki LTD nie przesądza o tym, czy możesz uwzględnić brytyjską kwotę wolną. Sprawdź aktualne materiały HMRC dotyczące osób nierezydentów, a następnie oceń swoją rezydencję podatkową i źródło każdego dochodu. Status spółki nie określa automatycznie Twojego osobistego statusu podatkowego.
Spółka i jej właściciel to odrębne podmioty. LTD rozlicza własne zobowiązania, a Ty analizujesz osobno własne dochody. Jeśli dopiero poznajesz tę formę działalności, przeczytaj przewodnik o rejestracji spółki LTD w Wielkiej Brytanii, który wyjaśnia różnicę między firmą a jej właścicielem.
Ta checklista ułatwia przygotowanie do weryfikacji, ale artykuł informacyjny nie zastępuje indywidualnej analizy podatkowej. Jeśli prowadzisz LTD i chcesz uporządkować informacje o obowiązkach spółki, skontaktuj się z Drozd.biz.
Co zrobić po sprawdzeniu kwoty wolnej od podatku w UK?
Znajomość limitu to dopiero początek. Zanim uwzględnisz brytyjską kwotę wolną w obliczeniach, wykonaj trzy kroki. Pomogą Ci oddzielić własny podatek od obowiązków spółki i ustalić, czy potrzebujesz dokładniejszej analizy.
- Potwierdź limit i rok podatkowy. Sprawdź aktualne informacje HMRC dla okresu, którego dotyczą Twoje dochody. Nie opieraj kalkulacji na kwocie bez daty obowiązywania.
- Sklasyfikuj dochód. Ustal, czy analizujesz wynagrodzenie, dywidendę, dochód z innego źródła czy zysk spółki. Nie łącz wypłat dla Ciebie z dochodem firmy.
- Sprawdź zasady właściwe dla swojej sytuacji. Uwzględnij rodzaj dochodu, miejsce zamieszkania i rezydencję podatkową. Przy dochodach zagranicznych sprawdź także, które przepisy mają zastosowanie.
Kiedy samodzielna kalkulacja może nie wystarczyć?
Warto zweryfikować rozliczenie, jeśli masz kilka źródeł dochodu, uzyskujesz dochody w więcej niż jednym kraju, nie masz pewności co do rezydencji albo jesteś dyrektorem LTD i otrzymujesz różne rodzaje wypłat. W takich sytuacjach prosta kwota lub kalkulator mogą nie uwzględniać wszystkich istotnych okoliczności.
Przygotuj zestawienie dochodów i dokumenty z właściwego roku, a jeśli nadal masz wątpliwości, skonsultuj zasady z kompetentnym specjalistą. Indywidualna ocena może pomóc ustalić, które przepisy dotyczą Twojej sytuacji, ale nie przesądza z góry o wyniku rozliczenia.
Jak połączyć wiedzę o allowance z prowadzeniem LTD?
Pamiętaj o dwóch odrębnych obszarach: rozliczeniach spółki i Twoim podatku osobistym. Personal Allowance nie jest automatycznym przywilejem spółki LTD ani sposobem na pomniejszenie jej zysku. Samo założenie lub posiadanie spółki nie przesądza też o Twoim prawie do kwoty wolnej.
Jeśli prowadzisz LTD, możesz osobno sprawdzić informacje o obsłudze spółki LTD i jej obowiązkach. Przed rozmową uporządkuj dokumenty firmowe i osobiste oraz zapisz pytania dotyczące poszczególnych rodzajów dochodu. Ułatwi to rzeczową ocenę sytuacji bez mieszania podatków spółki z Twoim rozliczeniem.
Uporządkuj rozliczenia, zaczynając od właściwego dochodu
Kwota wolna od podatku w wielkiej brytanii dotyczy dochodu osobistego, a nie zysku spółki LTD. Zanim uwzględnisz ją w kalkulacji, sprawdź rok podatkowy, rodzaj dochodu i to, czy Twoja sytuacja pozwala zastosować Personal Allowance. Aktualne zasady potwierdź w materiałach HMRC, szczególnie jeśli mieszkasz w Polsce lub masz dochody z kilku źródeł.
Kluczowe jest rozdzielenie Twojego podatku osobistego od Corporation Tax spółki. Wynagrodzenie i dywidenda również wymagają odrębnej oceny. Jeśli prowadzisz LTD, uporządkowanie dokumentów firmowych i prywatnych ułatwi ustalenie, które zasady dotyczą Ciebie, a które spółki.
Drozd.biz oferuje wsparcie księgowe i podatkowe dla spółek LTD. Sebastian Drozd ma 22-letnie doświadczenie w doradztwie biznesowym. Jeśli chcesz sprawdzić, jak uporządkować obowiązki swojej firmy, Sprawdź, jak uporządkować rozliczenia swojej spółki LTD. Przygotuj dokumenty i pytania, a łatwiej ocenisz kolejne kroki. Dobra organizacja zaczyna się od jasnego rozdzielenia spraw.
Najczęściej zadawane pytania
Ile wynosi kwota wolna od podatku w Wielkiej Brytanii?
Standardowa Personal Allowance wynosi £12,570 w roku podatkowym 2026/2027, który trwa od 6 kwietnia 2026 do 5 kwietnia 2027. To kwota osobistego dochodu, od której co do zasady nie płacisz brytyjskiego podatku dochodowego, jeśli możesz uwzględnić ten limit. Przy wyższych dochodach allowance może się zmniejszyć. Przed obliczeniem podatku sprawdź bieżące wytyczne HMRC i ustal, czy dotyczą Twojej sytuacji.
Czy kwota wolna od podatku w UK obowiązuje w roku podatkowym 2026/27?
Tak. W roku podatkowym 2026/2027 standardowa Personal Allowance wynosi £12,570. Brytyjski rok podatkowy nie pokrywa się z kalendarzowym: zaczyna się 6 kwietnia 2026, a kończy 5 kwietnia 2027. Sprawdź, do którego okresu należą Twoje dochody, i nie stosuj limitu z innego roku bez weryfikacji obowiązujących zasad.
Czy Polak mieszkający w Polsce może skorzystać z brytyjskiej kwoty wolnej?
Zależy to od jego sytuacji podatkowej, rodzaju i źródła dochodu oraz zasad dotyczących osób nierezydentów. Samo polskie obywatelstwo ani mieszkanie w Polsce nie przesądza o uprawnieniu. Nie przesądza o nim również sam dochód związany z Wielką Brytanią. Sprawdź aktualne warunki HMRC dla nierezydentów. Jeśli Twoje dochody lub rezydencja są związane z więcej niż jednym krajem, może być potrzebna indywidualna ocena.
Czy kwota wolna w Wielkiej Brytanii dotyczy zysku spółki LTD?
Nie. Personal Allowance dotyczy osobistego dochodu podatnika, a nie zysku spółki LTD. Spółka rozlicza własny podatek dochodowy od osób prawnych, czyli Corporation Tax. Zysk firmy nie staje się automatycznie osobistym dochodem jej dyrektora ani udziałowca. Jeśli spółka wypłaca Ci wynagrodzenie lub dywidendę, rozpatruj te wpływy osobno od jej zysku i sprawdź zasady właściwe dla danego rodzaju dochodu.
Co dzieje się z Personal Allowance po przekroczeniu określonego dochodu?
Przy dochodzie powyżej £100,000 w roku podatkowym 2026/2027 standardowa Personal Allowance zmniejsza się o £1 za każde £2 ponad ten próg. Przy dochodzie £125,140 lub wyższym allowance wynosi zero. To ogólna zasada, a nie gotowe wyliczenie podatku dla każdej osoby. Do kalkulacji potrzebujesz prawidłowo ustalonego dochodu i aktualnych zasad HMRC, z uwzględnieniem swojej sytuacji.
Czy brytyjska kwota wolna obejmuje wynagrodzenie i dywidendę dyrektora LTD?
Wynagrodzenie i dywidenda to różne rodzaje osobistego dochodu, dlatego nie zakładaj, że rozlicza się je tak samo. Personal Allowance może mieć znaczenie przy ustalaniu podatku osobistego, ale sposób jej zastosowania zależy od całości dochodów i aktualnych zasad. Nie traktuj każdej wypłaty jako osobnej kwoty wolnej. Przed obliczeniem podatku sprawdź dokumenty dotyczące wynagrodzenia i dywidend oraz bieżące wytyczne HMRC.
Czy kwota wolna od podatku w Anglii jest taka sama jak w Szkocji?
Standardowa Personal Allowance w roku podatkowym 2026/2027 wynosi £12,570 zarówno w Anglii, jak i w Szkocji. Różnią się natomiast progi i stawki podatku dochodowego. W Szkocji obowiązują odrębne zasady dla dochodów z pracy i innych dochodów objętych szkockim podatkiem dochodowym. Ustal, które zasady dotyczą Ciebie, i sprawdź aktualne informacje HMRC przed obliczeniem podatku.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.