
Przy rozliczaniu w Polsce liczy się prawidłowe przeliczenie podatku na PLN według średniego kursu NBP z dnia poprzedzającego wypłatę. Poniżej znajdziesz kryteria decyzji: kiedy łączyć pensję dyrektorską z dywidendą, kiedy zostać przy wynagrodzeniu i jak pilnować kursu oraz dokumentacji, by uniknąć podwójnego opodatkowania.
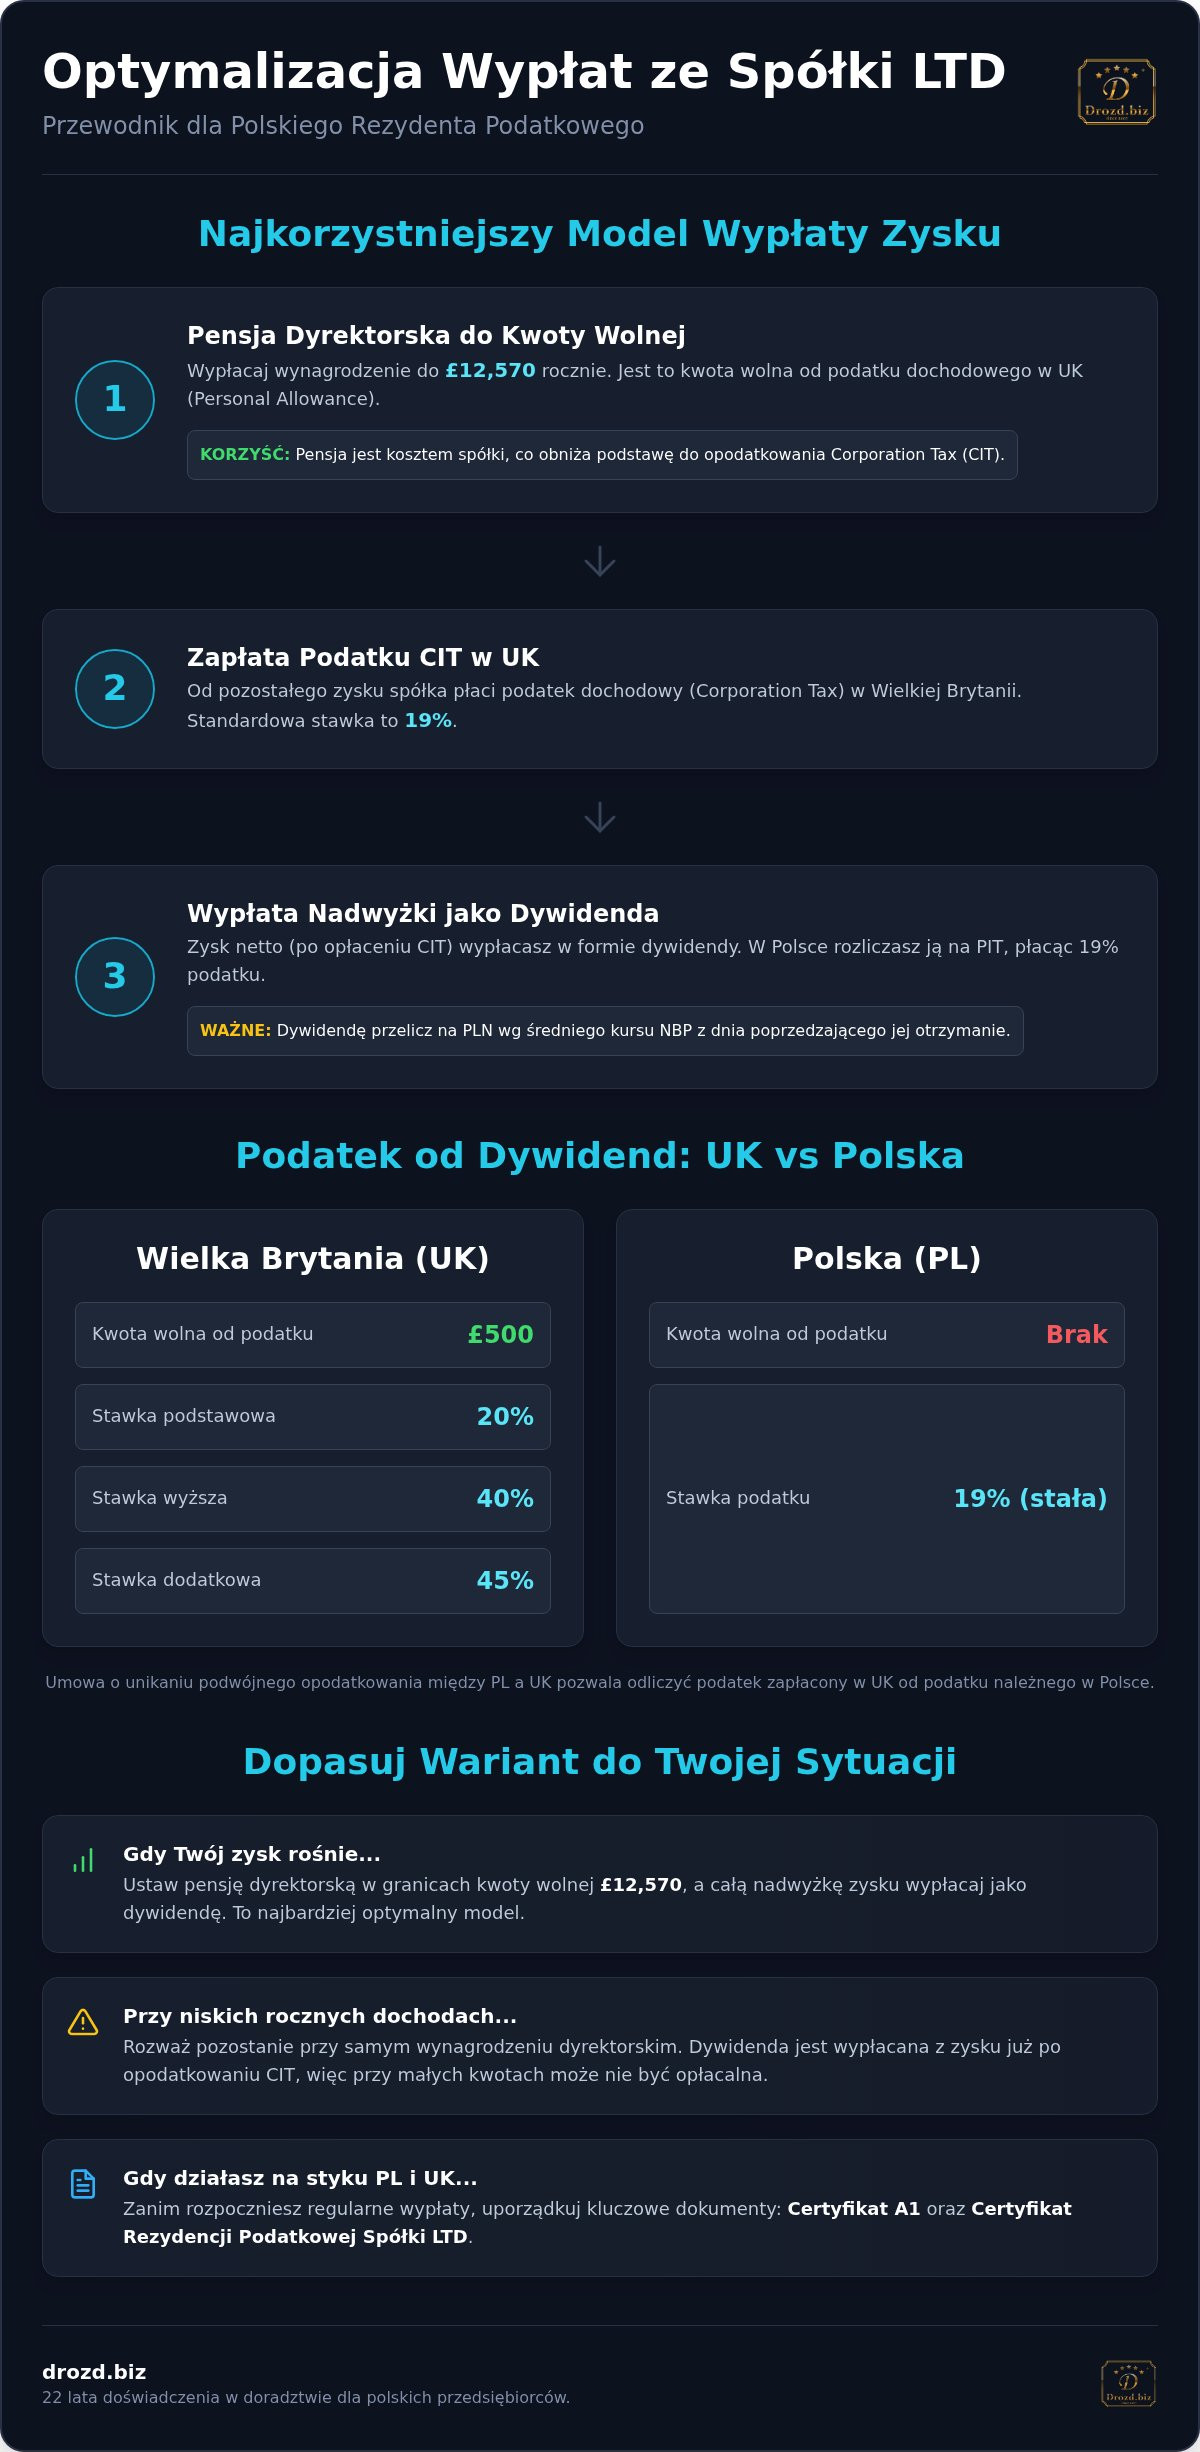
Najważniejsze Wnioski: Najkorzystniejszy model opodatkowania dywidendy ze spółki LTD zakłada wypłatę pensji dyrektorskiej do kwoty £12 570, a nadwyżki zysku w formie dywidendy po opłaceniu CIT.
- Kwota wolna od podatku od dywidend w UK wynosi obecnie £12 570 rocznie.
- Unikaj dywidend przy niskich dochodach, gdyż są one wypłacane z zysku już opodatkowanego CIT.
- Ustawiaj pensję dyrektorską na poziomie £12 570, aby maksymalnie wykorzystać brytyjską kwotę wolną.
- Przeliczaj dywidendę na PLN według średniego kursu NBP z dnia poprzedzającego jej otrzymanie.
Spółka Ltd: dopasuj wariant wypłat do skali działalności
Wybór właściwego wariantu rozliczeń w spółce Ltd pozwala przekazywać wypracowany zysk na Twoje konto prywatne bez dublowania danin w Polsce i w Wielkiej Brytanii. Przedsiębiorcy często nie wiedzą, jak łączyć dywidendę z pensją dyrektorską i zwrotem kosztów; od tego wyboru zależy, czy struktura w ogóle ma sens podatkowo.
Zanim przejdziesz dalej, zestaw trzy typowe sytuacje z rekomendacją opartą na regułach opisanych w tym artykule:
- Rosnący zysk netto, rezydencja w PL. Ustaw pensję dyrektorską w granicach kwoty wolnej £12 570, a nadwyżkę wypłacaj dywidendą; przy wpływie na polskie konto przelicz kwotę i podatek po średnim kursie NBP z dnia poprzedzającego wypłatę.
- Niskie dochody roczne. Zostań przy wynagrodzeniu dyrektorskim: dywidenda idzie z zysku po CIT, więc przy małych kwotach dubluje obciążenie bez realnej korzyści.
- Praca na styku PL i UK (ubezpieczenia, rezydencja spółki). Uporządkuj Certyfikat A1 i Certyfikat Rezydencji Podatkowej dla Spółki LTD, zanim uruchomisz stały rytm wypłat.
Prawidłowa struktura opodatkowania zapobiega podwójnemu płaceniu danin w obu krajach. Jeśli szukasz wsparcia przy spółce Ltd, dopasowanie planu do skali biznesu chroni finanse firmy i prywatny majątek osobno. Przy rocznym progu zwolnienia z VAT wynoszącym 240 000 PLN w Polsce warto precyzyjnie planować przepływy kapitału. Więcej na ten temat: Kompleksowa obsługa spółki Ltd.
Model z dywidendą po pensji w kwocie wolnej sprawdza się u osób, które chcą jasno oddzielić majątek firmowy od prywatnego. W brytyjskim urzędzie skarbowym (HMRC) przejrzyste zasady pozwalają legalnie ograniczyć obciążenia, o ile dokumenty (uchwała, Dividend Voucher, ewidencja) są spójne.
Zespół ma 22 lata doświadczenia w doradztwie. Pomożemy uporządkować rozliczenia stałych kontrahentów i transakcji wewnątrzwspólnotowych bez zbędnej biurokracji. Poproś o indywidualną wycenę rozliczeń.
Podatek od dywidend w UK i PL: stawki, które realnie wchodzą do rozliczenia
Wypłata zysku wymaga dopasowania stawek do miejsca Twojej rezydencji podatkowej. Brytyjski urząd skarbowy (HMRC) rozlicza dywidendy według progów dochodu, a w Polsce obowiązuje stała stawka 19%. Od 6 kwietnia 2024 r. roczna kwota wolna od podatku od dywidend w UK wynosi £500. Od 6 kwietnia 2025 r. stawki podatku od dywidend w UK są zrównane ze stawkami Main Income Tax.
| Obszar | Wielka Brytania (UK) | Polska (PL) |
|---|---|---|
| Stawka podstawowa | 20% | 19% |
| Stawka wyższa | 40% | nie dotyczy |
| Stawka dodatkowa | 45% | nie dotyczy |
| Kwota wolna | £500 | brak |
Dla porównania polski fiskus pobiera 19% od przychodu z dywidend. Według wyroku TSUE z 2004 roku (C-319/02) swoboda przepływu kapitału zabrania dyskryminacji podatkowej dochodów z zagranicy. Przelewu zysku dokonujesz bezpośrednio na konto prywatne po spełnieniu formalności po stronie spółki.
Warto zajrzeć na stronę dlaczego warto z nami pracować, żeby porównać sposób prowadzenia rozliczeń i uniknąć luk w dokumentacji. Rozdzielenie majątku firmowego od prywatnego upraszcza wykazanie przychodów. Wykorzystanie reguł brytyjskiego systemu, w tym kwoty wolnej od dywidend £500 i progów dochodowych, obniża koszt wypłaty, o ile całość pozostaje w ryzach prawa.
Wskazówka: Wykorzystaj w pełni Personal Allowance w wysokości £12 570, aby optymalizować obciążenia podatkowe w danym roku.
Pensja dyrektorska a dywidenda: ułóż proporcję tak, by obniżyć daniny
Wypłata pensji dyrektorskiej w granicach kwoty wolnej od podatku, połączona z dywidendą, to sprawdzony sposób na obniżenie obciążeń fiskalnych w spółce Ltd.
Gdy wybierasz między całą kwotą w formie pensji a samą dywidendą, musisz policzyć skutki podwójnego opodatkowania. Pensja stanowi koszt spółki i zmniejsza podstawę opodatkowania podatkiem dochodowym od osób prawnych; dywidenda wychodzi z zysku już po CIT i trafia do udziałowca. Według naszej wiedzy taki podział chroni przed zbędnymi opłatami na rzecz HMRC, o ile progi są policzone z góry.
To stawki rynkowe za obsługę, a nie próg pensji dyrektorskiej. Próg kwoty wolnej przy pensji dyrektorskiej to Personal Allowance £12 570; obie wartości bywają mylone, bo zbiegają się liczbowo, ale opisują zupełnie inne rzeczy.
Sytuacja → rozwiązanie → efekt. Firma, którą prowadził Piotr (Toruń), potrzebowała uporządkować wypłaty i księgowość po założeniu spółki. Drozd.biz pomógł w założeniu spółki Ltd w UK i zapewnił bieżącą obsługę księgową. Dzięki dokładnemu wyliczeniu progów podatkowych klient uniknął płacenia nadmiernych danin. Piotr: „Już od pierwszej rozmowy telefonicznej moja współpraca z firmą Drozd.biz przebiega bardzo pomyślnie. Pan Sebastian i jego zespół są fachowcami z najwyższej półki. Profesjonalne podejście do tematu i wyczerpujące odpowiedzi na wszelkie pytania i niejasności. Dzięki pomocy przy założeniu spółki LTD oraz prowadzeniu księgowości przez firmę Drozd.biz mogę skupić się głównie na zdobywaniu nowych klientów oraz wykonywaniu mojej pracy, tworzeniu aplikacji internetowych. Zdecydowanie polecam i pozdrawiam!”
Prawidłowe zaplanowanie wynagrodzenia od razu generuje mierzalne oszczędności. Szczegółowe omówienia znajdziesz w wpisach na blogu. Pensja dyrektorska jako koszt uzyskania przychodu spółki to reguła, od której warto zacząć kalkulację; dopiero nadwyżkę kieruj w dywidendę. Napisz, jeśli chcesz skonsultować proporcję wypłat w Twojej spółce. Więcej na ten temat: Blog » Drozd.
Jak dyrektor spółki LTD może legalnie wypłacać środki
Jako dyrektor wypłacasz środki ze spółki LTD głównie poprzez wynagrodzenie dyrektorskie, dywidendę ze zgromadzonego zysku lub zwrot udokumentowanych wydatków firmowych.
W praktyce prawidłowy podział wypłat pozwala wykorzystać kwotę wolną od podatku w Wielkiej Brytanii, a dopiero potem sięgnąć po dywidendę. Pieniądze pobierasz z rachunku spółki po domknięciu formalności (zysk netto, uchwała, voucher).
Sytuacja → rozwiązanie → efekt. Przedsiębiorca Łukasz Widlarz z Tychów zgłosił się z problemem pozyskania brytyjskiego zaświadczenia o ubezpieczeniu. Zespół prowadził konsekwentne rozmowy z HMRC, pokonał biurokrację i uzyskał Certyfikat A1. Klient odzyskał możliwość legalnego potwierdzenia podlegania pod jeden system ubezpieczeń po długim okresie bezrozstrzygnięcia sprawy.
Oto proces technicznej wypłaty środków:
- Ustalenie zysku netto. Sprawdzasz czysty zysk po opodatkowaniu.
- Uchwała dyrektorów. Sporządzasz oficjalną dokumentację (Dividend Voucher).
- Wypłata pieniędzy. Przelewasz określoną kwotę na swoje konto prywatne.
- Rozliczenie roczne. Wykazujesz dochód w deklaracji.
Przy rozliczeniach spółki Ltd łatwiej utrzymać ten rytm bez luk w papierach. Certyfikat Rezydencji Podatkowej dla Spółki LTD potwierdza miejsce opodatkowania biznesu. Certyfikat A1 to urzędowy dokument potwierdzający, że podlegasz pod system ubezpieczeń społecznych tylko w jednym kraju. Więcej na ten temat: Kompleksowa obsługa spółki Ltd.
Kiedy dywidenda ze spółki Ltd przestaje się opłacać
Wypłata zysku jako dywidenda nie opłaca się, gdy podlegasz polskiemu opodatkowaniu, a firma generuje niskie dochody roczne.
Błędy w kwalifikacji wypłat prowadzą do podwójnego opłacania podatków, bo dywidenda wychodzi z czystego zysku wcześniej obciążonego podatkiem dochodowym od osób prawnych. Podatek płacisz najpierw na poziomie firmy, a potem drugi raz jako osoba prywatna w Polsce; do tego dochodzą koszty administracyjne samej dokumentacji.
Przy niższych kwotach lepszym wyborem są wypłaty w formie wynagrodzenia dyrektora: taką kwotę legalnie zaliczysz w koszty firmowe. Drozd.biz ma 22 lata doświadczenia w doradztwie i pomaga wdrożyć model dopasowany do poziomu zysku, etatów i majątku firmowego (w tym auta służbowego).
Pobranie zgromadzonych środków wymaga przygotowania dokumentacji, uregulowania należności skarbowych oraz wpisów w rejestrach. HMRC oczekuje spójności tych kroków; gdy w tle są koszty zatrudnienia lub pojazd firmowy, strukturę wypłat trzeba przeliczyć zanim ruszysz przelew. Wybierzmy razem model, który nie generuje zbędnej daniny przy Twoim poziomie obrotów.
Jak uniknąć błędów przy przeliczaniu dywidendy na PLN
Wypłatę zysku przeliczasz na złote według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień otrzymania środków.
Brak dyscypliny dat przy przeliczaniu dochodu i należnej daniny na PLN bywa źródłem błędów formalnych i odsetek. Bieżące sprawdzanie średnich tabel NBP z dnia poprzedzającego wypłatę chroni Cię przed zaległościami wobec polskiej skarbówki.
Co niewielu brało pod uwagę: przeliczając podatek zapłacony w Wielkiej Brytanii na polskie złotówki, stosujesz ten sam kurs NBP, po którym przeliczono samą dywidendę. Spójność kursu dla kwoty brutto i dla podatku to podstawa czystego zeznania. Osobno prowadzisz ewidencję przejazdów: prywatny samochód i kilometrówka do rozliczania tras służbowych to inny obszar kosztów niż sama dywidenda; rzetelna kilometrówka ogranicza ryzyko zakwestionowania dokumentów.
Według studium przypadku klienta, Piotr zyskał czas i wolność od spraw administracyjnych, dzięki czemu skupia się na pozyskiwaniu klientów i tworzeniu aplikacji internetowych. Jeśli potrzebujesz stałego wsparcia, abonament miesięczny (prowadzenie rozliczeń spółki LTD i dokumenty 1 pracownika) pomaga utrzymać finanse w ładzie. Ustalmy harmonogram rozliczeń pod Twoje terminy wypłat.
Często zadawane pytania
Ile wynosi podatek od dywidendy w UK?
Wypłata zysku podlega opodatkowaniu według stawek brytyjskich: po wyczerpaniu rocznej kwoty wolnej £500 stosujesz progi zależne od łącznych dochodów. Od 6 kwietnia 2025 r. stawki dywidendowe są zrównane z Main Income Tax (20%, 40%, 45%). Wysokość daniny zależy od wypracowanego dochodu spółki Ltd i Twojej pozycji w progach.
W jaki sposób dyrektor najkorzystniej może wypłacić pieniądze ze spółki?
Połączenie niskiej pensji dyrektorskiej (w ramach Personal Allowance £12 570) z wypłatą dywidend to metoda, która legalnie obniża obciążenia podatkowe i ogranicza składki na ubezpieczenie społeczne. Zachowujesz kontrolę nad kapitałem, o ile uchwały i voucher są domknięte przed przelewem.
Co to jest dywidenda?
Dywidenda to podział wypłacanego zysku netto spółki, który trafia do udziałowców. Wypłaca się ją wyłącznie z czystego zysku po opodatkowaniu podatkiem dochodowym od osób prawnych. Dla Ciebie to forma przekazania wypracowanych pieniędzy z biznesu na konto prywatne po spełnieniu formalności korporacyjnych.
Komu przysługują dywidendy?
Prawo do dywidendy mają wyłącznie udziałowcy spółki, proporcjonalnie do posiadanych udziałów. Wielkość wypłaty zależy od struktury własnościowej zapisanej w rejestrze. Posiadanie chociażby jednego udziału daje Ci prawo do udziału w zyskach firmy.
Jak rozliczyć wynagrodzenie ze spółki brytyjskiej?
Wynagrodzenie oraz dywidendy wykazujesz w rocznym zeznaniu podatkowym, z uwzględnieniem umowy o unikaniu podwójnego opodatkowania. Zdaniem jednego z klientów z Torunia przekazanie spraw administracyjnych specjalistom pozwala skupić się na pozyskiwaniu klientów. Certyfikat rezydencji podatkowej potwierdza status podatkowy spółki i ogranicza ryzyko błędu przy wykazaniu zagranicznego dochodu.
Podsumowanie: bezpieczna dywidenda ze spółki Ltd w 2026 roku
Wypłata zysków z brytyjskiej struktury firmowej wymaga tej samej precyzji, o której była mowa na wstępie: najpierw decyzja, czy dywidenda w ogóle ma sens przy Twoim poziomie zysku, potem pensja w kwocie wolnej, na końcu czysty kurs NBP i komplet uchwał.
Doświadczenie zespołu Drozd.biz z 22 lat pracy przy spółkach w UK pozwala pilnować finansów Twojego biznesu i legalnie chronić majątek. W grę wchodzą m.in. Certyfikat Rezydencji Podatkowej dla Spółki LTD oraz certyfikat A1, które porządkują rezydencję i ubezpieczenia przed stałym rytmem wypłat.
W 2026 roku warto domknąć model wypłat tak, by nie dublować danin w PL i UK. Skontaktuj się przez Drozd.biz, aby dostać indywidualną wycenę i bezpiecznie rozliczać kolejne przelewy zysku.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.