
Czy samo kupienie samochodu przez spółkę LTD wystarczy, żeby odliczyć VAT? Nie. Odliczenie vat od samochodu w spółce ltd zależy przede wszystkim od tego, czy transakcja podlega brytyjskiemu, czy polskiemu VAT oraz jak używasz pojazdu. To właśnie te okoliczności, a nie sama nazwa spółki, wyznaczają punkt wyjścia do rozliczenia.
Jeśli zastanawiasz się, czy korzystniej kupić auto na spółkę, wziąć je w leasing czy używać prywatnego samochodu do celów firmowych, porównaj te warianty przed podjęciem decyzji. Łatwo pomylić odliczenie VAT z zaliczeniem wydatku do kosztów spółki. To odrębne kwestie, dlatego warto analizować je osobno.
W tym artykule dowiesz się, jak ustalić, którego kraju i systemu VAT dotyczy transakcja oraz jakie znaczenie ma sposób korzystania z samochodu. Zobaczysz też, jakie informacje i dokumenty przygotować. Dzięki temu porównasz dostępne rozwiązania przed zakupem lub podpisaniem umowy i unikniesz pochopnych założeń. Prawidłne rozliczenie zaczyna się od faktów: miejsca transakcji, dokumentów i rzeczywistego sposobu użytkowania auta.
Najważniejsze Wnioski
- Odliczenie vat od samochodu w spółce ltd nie wynika z samego zakupu auta przez spółkę. Najpierw ustal, gdzie rozliczana jest transakcja i jaki system VAT jej dotyczy.
- Przy ocenie rozliczenia uwzględnij rodzaj transakcji, rejestrację VAT spółki oraz faktyczny sposób używania samochodu.
- Porównując zakup, leasing i prywatny samochód używany służbowo, sprawdź, kto jest właścicielem pojazdu i jakie dokumenty powstaną.
- Przygotuj osobno faktury, umowę, dane pojazdu i opis sposobu jego użytkowania. Ułatwi to uporządkowanie informacji potrzebnych do rozliczenia.
- Nie utożsamiaj odliczenia VAT z zaliczeniem wydatków do kosztów Corporation Tax. To odrębne kwestie wymagające osobnej oceny.
Odliczenie VAT od samochodu w spółce LTD: najpierw ustal, gdzie rozliczasz VAT
Sam zakup samochodu przez spółkę LTD nie przesądza o odliczeniu VAT. Zanim uwzględnisz podatek z dokumentu w rozliczeniu, ustal, którego kraju dotyczy transakcja i w jakim systemie VAT działa spółka. Znaczenie mają również dokumenty związane z zakupem lub inną formą korzystania z auta.
To ważne dla polskiego przedsiębiorcy prowadzącego brytyjską spółkę. Sam fakt, że LTD została założona w Wielkiej Brytanii, nie oznacza, że każdą sprawę dotyczącą samochodu rozliczasz wyłącznie według brytyjskich zasad. Z kolei polska rejestracja do VAT nie przesądza sama w sobie, że konkretny wydatek daje prawo do odliczenia.
Rozdziel dwie kwestie: VAT naliczony, czyli podatek wykazany w dokumentach zakupu, oraz ujęcie wydatku w rozliczeniu podatku dochodowego spółki. Corporation Tax to brytyjski podatek dochodowy od osób prawnych. Odliczenie VAT i wpływ wydatku na rozliczenie Corporation Tax to osobne zagadnienia, z własnymi warunkami i dokumentacją.
Czy spółka LTD rozlicza brytyjski czy polski VAT?
Odpowiedź zależy od konkretnej sytuacji, a nie wyłącznie od adresu rejestracji firmy. Spółka może rozliczać VAT w Wielkiej Brytanii. Jeśli prowadzi rozliczenia w Polsce, znaczenie ma również jej rejestracja do VAT w Polsce. To procedura uzyskania polskiego numeru NIP z przedrostkiem PL, która umożliwia spółce zagranicznej rozliczanie polskiego VAT w odpowiednim zakresie. Nie potwierdza jednak automatycznie prawa do odliczenia VAT od samochodu.
Sprawdź dokumenty i samą transakcję: kto sprzedał pojazd, na kogo wystawiono fakturę i w jakim kraju ujęto VAT. Analiza zakupu od sprzedawcy w Wielkiej Brytanii może różnić się od analizy transakcji z polskim sprzedawcą. Miejsce rozliczenia i sposób używania pojazdu wymagają osobnej oceny.
VAT, jako podatek pośredni, ma odrębne zasady rozliczania. Ogólny opis podatku od wartości dodanej znajdziesz w materiale poświęconym temu zagadnieniu. W przypadku auta sama definicja nie wystarczy. Trzeba jeszcze ustalić, jaki system obejmuje transakcję i jakie informacje wynikają z dokumentów.
Odliczenie VAT a koszt spółki: dwie różne sprawy
Nie zakładaj, że związek wydatku z działalnością automatycznie pozwala odliczyć VAT albo obniżyć Corporation Tax. Pierwsze pytanie dotyczy rozliczenia VAT. Drugie dotyczy ujęcia wydatku w rozliczeniu podatku dochodowego spółki. Rozpatruj te kwestie oddzielnie, na podstawie właściwych dokumentów.
Jeśli spółka rozlicza VAT w Polsce, szerszy kontekst znajdziesz w artykule o rozliczaniu VAT spółki LTD w Polsce. Uporządkowanie tych spraw na początku pomaga uniknąć podstawowego błędu: przypisania samochodu do niewłaściwego systemu podatkowego, zanim ocenisz sam wydatek.
Jak oceniać możliwość odliczenia VAT od samochodu w spółce LTD?
Gdy wiesz już, w którym kraju rozliczana jest transakcja, oceń trzy elementy: rodzaj wydatku, status rejestracji VAT spółki oraz faktyczny sposób używania samochodu. Dopiero ich połączenie daje podstawę do dalszej analizy. Faktura wystawiona na LTD jest ważnym dokumentem, ale sama nie przesądza, że spółka może odliczyć wykazany na niej VAT.
Możliwość odliczenia VAT ocenia się dla konkretnej transakcji i dokumentów, zgodnie z zasadami kraju, w którym rozliczany jest podatek, ze względu na status VAT spółki i rzeczywiste używanie pojazdu. To punkt wyjścia do analizy, a nie obietnica określonego wyniku. Zasady brytyjskie i polskie trzeba rozpatrywać osobno, a przed rozliczeniem odnieść je do aktualnych przepisów i okoliczności sprawy.
Jak rodzaj transakcji wpływa na ocenę VAT?
Zakup auta wymaga analizy dokumentu sprzedaży i ustalenia, czy zawiera VAT podlegający rozliczeniu w danym systemie. Leasing wiąże się z umową i dokumentami dotyczącymi opłat za korzystanie z pojazdu, dlatego nie zakładaj, że ocenia się go identycznie jak zakup. Przy usługach związanych z autem, takich jak naprawa, również ustal, kto wystawił dokument i gdzie rozliczana jest transakcja.
Przykład: LTD kupuje samochód od sprzedawcy w jednym kraju, ale używa go głównie w Polsce. Sam kraj sprzedawcy nie rozstrzyga całego rozliczenia. Sprawdź, kto jest nabywcą, jaki podatek wykazano na dokumencie i czy spółka rozlicza VAT w kraju właściwym dla transakcji. Polskie reguły dotyczące pojazdów opisuje materiał zasady odliczania VAT od pojazdów firmowych w Polsce. Przy brytyjskim VAT potrzebna jest osobna ocena według zasad obowiązujących w Wielkiej Brytanii.
Co zmienia prywatne używanie samochodu?
Opis wykorzystania auta powinien odpowiadać rzeczywistości. Jeśli pojazd służy zarówno do spraw firmowych, jak i prywatnych, nie przedstawiaj go w dokumentacji jako używanego wyłącznie służbowo. Nie zakładaj też z góry określonego procentu odliczenia ani automatycznego zakazu. Znaczenie mają system VAT, w którym rozliczana jest transakcja, oraz właściwe dla niego zasady.
Precyzyjnie opisz również rolę użytkownika. Dyrektor może korzystać z auta spółki, pracownik może używać pojazdu powierzonego do pracy, a właściciel prywatnego samochodu może ponosić wydatki związane z przejazdami służbowymi. To różne układy własności i dokumentów, więc nie traktuj ich jako jednej sytuacji. Przy prywatnym aucie odróżnij zwrot wydatków za przejazdy od zakupu lub leasingu samochodu przez spółkę. Sam zwrot nie oznacza, że LTD kupiła pojazd ani że może rozliczyć VAT tak samo jak przy własnej fakturze za auto.
- Ustal, czy dokument dotyczy zakupu, raty leasingowej, usługi czy zwrotu wydatku.
- Zapisz, kto jest właścicielem samochodu i kto faktycznie go używa.
- Oddziel przejazdy firmowe od prywatnych zgodnie ze stanem faktycznym.
Jeśli Twoja LTD rozlicza VAT w Polsce, uporządkowanie statusu rejestracji i dokumentów pojazdu ułatwi ocenę transakcji. Obsługa VAT w Polsce dla spółki LTD obejmuje uporządkowanie tych kwestii, bez zakładania z góry wyniku rozliczenia.
Zakup, leasing czy prywatny samochód: porównaj skutki dla VAT
Te trzy rozwiązania różnią się nie tylko sposobem finansowania. Zmieniają się właściciel auta, dokumenty i kwestie, które trzeba ustalić przed oceną VAT. Poniższe zestawienie pomoże Ci zebrać potrzebne informacje, ale nie wskazuje z góry wariantu najkorzystniejszego. O wyniku decydują między innymi kraj rozliczenia i rzeczywiste wykorzystanie pojazdu.
| Wariant | Właściciel i transakcja | Dokumenty do zebrania | Pytania dotyczące VAT |
|---|---|---|---|
| Zakup przez spółkę | Samochód nabywa LTD. | Faktura lub inny dokument zakupu, dane pojazdu, potwierdzenie płatności. | Kto sprzedał auto? Jaki VAT wykazano i gdzie spółka rozlicza transakcję? Jak pojazd będzie używany? |
| Leasing | Spółka korzysta z auta na podstawie umowy. | Umowa leasingu oraz dokumenty dotyczące opłat i pojazdu. | Kto wystawia dokumenty? Jakich płatności dotyczą? Który system VAT obejmuje transakcję? |
| Prywatny samochód używany służbowo | Auto pozostaje własnością osoby prywatnej. | Zestawienie podróży, dokumenty wydatków oraz zasady zwrotu kosztów, jeśli są stosowane. | Kto poniósł wydatek? Czy dokument dotyczy zakupu auta przez LTD, czy użycia prywatnego pojazdu? |
Samochód kupiony lub leasingowany przez spółkę LTD
Przy zakupie sprawdź, czy nabywcą wskazanym na dokumencie jest spółka i czy jej dane zgadzają się z danymi rejestracyjnymi. Zapisz także kraj sprzedawcy, miejsce transakcji, rodzaj dokumentu i wykazany podatek. Samochód może być kupiony w jednym kraju, a używany w innym, dlatego kraj rejestracji LTD nie rozstrzyga samodzielnie sposobu rozliczenia.
Leasing analizuj osobno. Zbierz umowę, dokumenty dotyczące płatności i informacje o pojeździe. Nie przenoś automatycznie wniosków z zakupu na leasing. Rodzaj transakcji i właściwy system VAT trzeba ocenić dla konkretnego przypadku. Dotyczy to również dokumentów za usługi związane z autem. Nie wpisuj z góry określonego udziału odliczenia. Najpierw ustal zasady obowiązujące w kraju, w którym rozliczasz transakcję, a następnie porównaj je z dokumentami i sposobem używania pojazdu.
Prywatny samochód wykorzystywany w działalności
Jeśli samochód należy do Ciebie, nie traktuj jego służbowego używania jak zakupu pojazdu przez LTD. Zapisuj cel i trasę przejazdu, datę oraz związek podróży z działalnością spółki. Oddziel dokumenty dotyczące prywatnego auta od faktur wystawionych na LTD. Dyrektor, pracownik i właściciel pojazdu mogą występować w różnych rolach, więc opisz, kto korzystał z auta i kto poniósł dany wydatek.
Takie uporządkowanie ułatwia ocenę dokumentów, ale samo nie przesądza o prawie do odliczenia. Przy szerszym przeglądzie spraw spółki uwzględnij również audyt podatkowy LTD. Jeśli chcesz uporządkować bieżące rozliczenia VAT i dokumenty spółki, obsługa abonamentowa spółki LTD może być częścią tego procesu.
Jak przygotować rozliczenie VAT samochodu w spółce LTD?
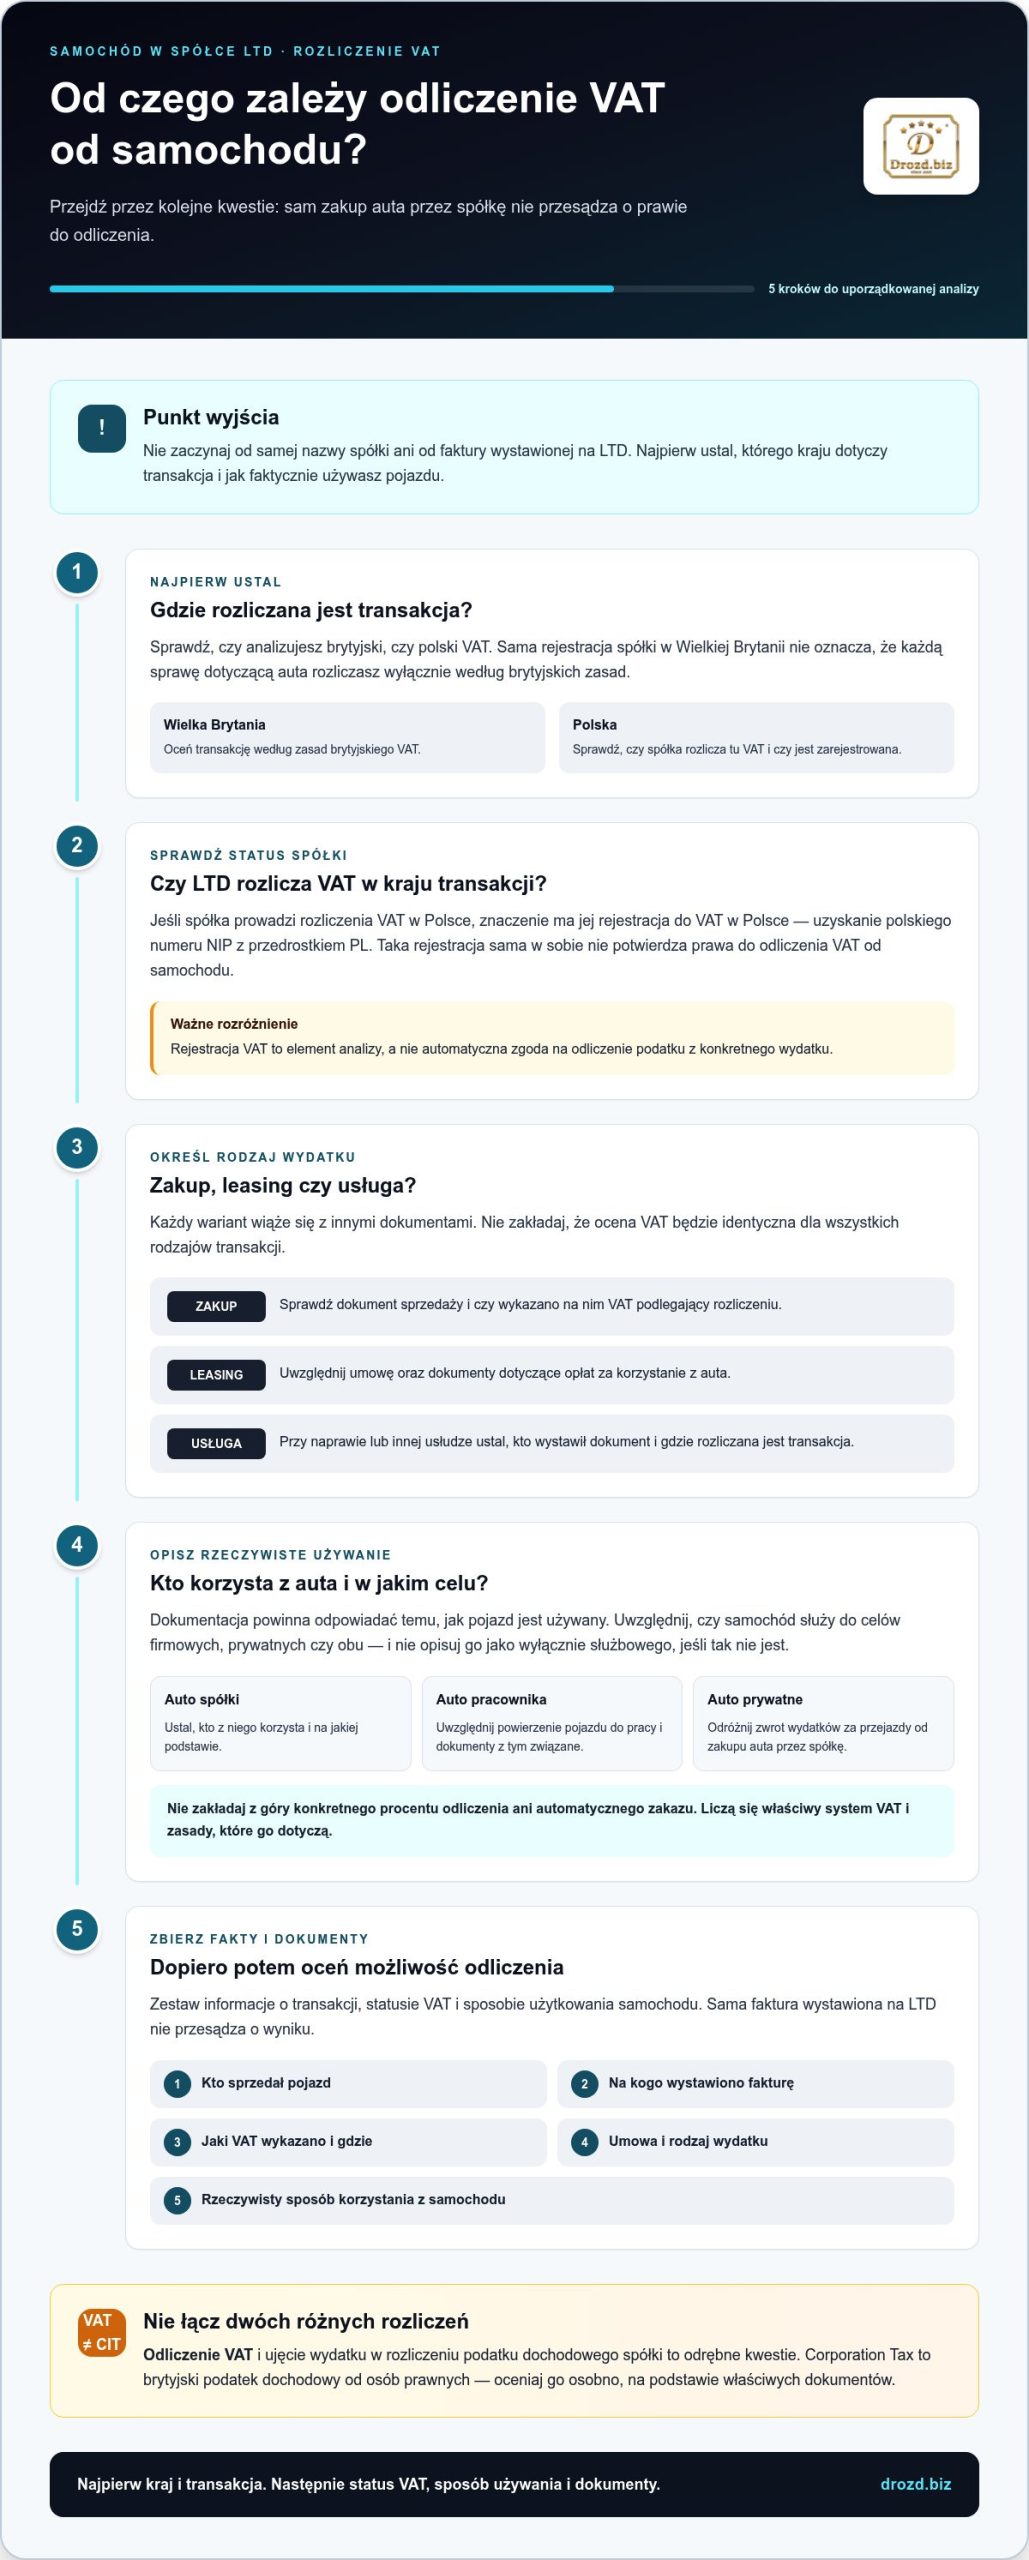
Rozliczenie zacznij od ustalenia, jakiej transakcji dotyczy wydatek i gdzie spółka rozlicza VAT. Następnie zbierz dokumenty, które pokazują nie tylko kwotę, lecz także nabywcę, pojazd i faktyczny sposób jego używania. Taki porządek ułatwia ocenę odliczenia VAT od samochodu w spółce LTD bez opierania się wyłącznie na tytule faktury.
Przygotuj rozliczenie krok po kroku
- Ustal kraj rozliczenia VAT. Zapisz, czy analizujesz brytyjski, czy polski VAT oraz jaki status rejestracji ma spółka w danym kraju. Nie wybieraj systemu wyłącznie na podstawie miejsca założenia LTD.
- Określ rodzaj transakcji. Zaznacz, czy chodzi o zakup samochodu, opłatę leasingową, usługę związaną z pojazdem czy zwrot wydatku za użycie auta prywatnego. Każdy wariant wymaga analizy odpowiednich dokumentów.
- Zbierz dokumenty spółki i pojazdu. Przygotuj fakturę lub umowę, dane LTD, dane samochodu oraz informację, kto jest jego właścicielem. Dołącz dokumenty dotyczące eksploatacji, jeśli odnoszą się do analizowanego rozliczenia.
- Opisz sposób korzystania z auta. Wskaż, kto używa pojazdu, w jakich celach i czy występuje użytek prywatny. Jeśli prowadzisz ewidencję przejazdów, powinna odzwierciedlać rzeczywiste trasy i cele, a nie sztucznie dzielić użytkowanie na firmowe i prywatne.
- Przekaż komplet materiałów do rozliczenia. Dodaj krótką notatkę o tym, co spółka chce rozliczyć i jakie przyjęła założenia. Przed ujęciem podatku sprawdź aktualne wytyczne HMRC albo polskie przepisy, zależnie od ustalonego kraju rozliczenia.
Jakie informacje przekazać księgowości?
Nie wysyłaj pojedynczej faktury bez kontekstu. Dołącz informacje, które pozwolą połączyć dokument z transakcją i rzeczywistym użytkowaniem auta. Przygotuj:
- fakturę lub umowę wraz z informacją o sprzedawcy albo leasingodawcy;
- dane spółki i pojazdu oraz kraj, w którym rozliczany jest VAT;
- informację o właścicielu auta i osobach, które z niego korzystają;
- opis wykorzystania samochodu, w tym wskazanie użytku prywatnego, jeśli występuje;
- dokumenty podróży lub eksploatacji powiązane z rozliczanym wydatkiem.
Unikaj trzech częstych pomyłek: nie traktuj faktury wystawionej na LTD jako samodzielnej podstawy odliczenia, nie łącz VAT z Corporation Tax i nie mieszaj dokumentów spółki z prywatnymi wydatkami dyrektora. Zapisz wniosek i przyjęte założenia razem z dokumentacją. Jeśli nie jest jasne, którego kraju dotyczą zasady albo jak zakwalifikować wydatek, wyjaśnij wątpliwość przed złożeniem rozliczenia, a nie po jego wysłaniu.
Jeśli chcesz uporządkować dokumenty i rozliczanie VAT swojej spółki LTD w Polsce, poznaj obsługę VAT dla spółki LTD.
Odliczenie VAT od samochodu w spółce LTD: kiedy uporządkować rozliczenia z pomocą
Przy samochodzie łatwo skupić się na fakturze, a pominąć pytanie, które wpływa na dalszą analizę: w jakim kraju spółka rozlicza VAT od transakcji? Dopiero później oceniasz rodzaj wydatku, dokumenty i sposób korzystania z auta. Dlatego odliczenie VAT od samochodu w spółce LTD warto rozpatrywać w kontekście całego rozliczenia, a nie jako osobną korzyść wynikającą z posiadania brytyjskiej firmy.
Kiedy uporządkować VAT spółki LTD w Polsce?
Przyjrzyj się polskim rozliczeniom, gdy zakup, leasing lub wydatki związane z samochodem dotyczą transakcji w Polsce albo spółka ma polską rejestrację VAT. Samochód może być tylko jednym z dokumentowanych obszarów działalności, obok sprzedaży, zakupów i bieżących kosztów. Jeśli faktury za auto trafiają do polskiej ewidencji, sprawdź, czy są przyporządkowane do właściwego systemu i okresu rozliczenia. Rejestracja i prowadzenie VAT w Polsce dla LTD pomagają uporządkować ten obszar, ale same w sobie nie przesądzają o prawie do odliczenia konkretnego podatku.
Materiały o rozliczaniu VAT spółki LTD w Polsce pomagają osadzić dokumenty samochodowe w kontekście obowiązków VAT firmy. Przy bieżącej obsłudze liczy się spójność: dane spółki na dokumentach, opis transakcji i sposób wykazania wydatku powinny tworzyć czytelny obraz rozliczenia.
Jak przygotować się do oceny konkretnego przypadku?
Zanim przekażesz sprawę do analizy, określ, na jakie pytanie chcesz uzyskać odpowiedź. Czy chodzi o polski VAT, brytyjski VAT czy oba systemy? Czy LTD kupiła samochód, zawarła umowę leasingu, opłaciła usługę czy zwraca wydatek poniesiony przy użyciu prywatnego auta? Te rozróżnienia pomagają uniknąć mieszania dokumentów i założeń.
Przygotuj faktury, umowę, dane pojazdu, informację o właścicielu i użytkownikach oraz opis wykorzystania samochodu. Dołącz wcześniejsze rozliczenia, jeśli dotyczą tego samego auta lub wydatku. Zaznacz, czy pojazd służy również prywatnie, i nie twórz ewidencji, która odbiega od rzeczywistego sposobu użytkowania. Na tej podstawie można ustalić, które dokumenty wymagają dalszej weryfikacji według właściwych przepisów.
Jeśli prowadzisz spółkę LTD i chcesz uporządkować jej polskie rozliczenia VAT, skorzystaj z obsługi VAT w Polsce dla spółki LTD. Przygotuj dokumenty i jasno opisz swoją wątpliwość. To dobry początek rzetelnej oceny, bez zakładania z góry, jaki będzie jej wynik.
Ustal zasady przed kolejną decyzją o samochodzie
Uporządkuj sposób dokumentowania auta, zanim podpiszesz umowę albo przekażesz kolejne wydatki do rozliczenia. Dzięki temu od początku będziesz wiedzieć, które dokumenty zbierać i jak opisać korzystanie z pojazdu. To daje Ci solidniejszą podstawę do oceny sytuacji, bez zakładania z góry, jaki będzie wynik podatkowy.
Jeśli planujesz odliczenie vat od samochodu w spółce ltd, potraktuj je jako część szerszego porządku w finansach firmy. Jasne rozdzielenie dokumentów spółki i wydatków prywatnych ułatwia bieżącą pracę oraz późniejszą weryfikację rozliczeń. Spójna dokumentacja to praktyczny krok, który możesz wdrożyć niezależnie od wybranego sposobu korzystania z samochodu.
Drozd.biz oferuje rejestrację i prowadzenie VAT w Polsce dla spółek LTD oraz kompleksową obsługę księgową i podatkową spółek. Jeśli chcesz uporządkować rozliczenia swojej firmy, poznaj obsługę VAT i księgowości dla spółki LTD. Zacznij od dokumentów i jasnego opisu sytuacji, a kolejne decyzje podejmiesz z większą pewnością.
Najczęściej zadawane pytania
Czy spółka LTD może odliczyć VAT od samochodu?
Tak, jeśli spełnione są warunki właściwe dla danej transakcji i systemu VAT. Oceniając odliczenie VAT od samochodu w spółce LTD, sprawdź nie tylko fakturę, ale też, czy wykazano na niej podatek, kto sprzedał pojazd i jak spółka rozlicza VAT. Faktura za samochód kupiony za granicą może wymagać innej analizy niż dokument od polskiego sprzedawcy. Sprawdź zasady przed ujęciem kwoty w rozliczeniu.
Czy można odliczyć VAT, jeśli samochód służbowy jest używany prywatnie?
Możliwość odliczenia zależy od zasad danego kraju i okoliczności użytkowania, więc sam prywatny użytek nie daje uniwersalnej odpowiedzi. Opisz, kto korzysta z auta, w jakich celach i jak spółka rozdziela przejazdy służbowe od prywatnych. Jeśli samochód jest używany także poza pracą, ewidencja powinna to odzwierciedlać. Nie deklaruj wyłącznego użytku firmowego, jeśli tak nie jest.
Czy odliczenie VAT od samochodu jest tym samym co koszt spółki LTD?
Nie, to dwa odrębne zagadnienia podatkowe. Odliczenie VAT dotyczy podatku wykazanego w związku z transakcją, natomiast ujęcie wydatku w kosztach rozpatruje się przy podatku dochodowym spółki, w tym Corporation Tax w Wielkiej Brytanii. Nawet jeśli wydatek związany z autem jest rozpatrywany jako koszt, nie wynika z tego automatycznie prawo do odliczenia VAT. Dokumentuj i oceniaj te kwestie osobno.
Czy LTD zarejestrowana do VAT w Polsce może odliczyć VAT od auta?
Może ubiegać się o odliczenie, ale sama polska rejestracja VAT nie rozstrzyga, czy podatek z konkretnego dokumentu można uwzględnić. Ustal, czy transakcja podlega polskiemu VAT, jakie dane zawiera faktura i do czego samochód jest wykorzystywany. Faktura wystawiona na spółkę w innym kraju wymaga sprawdzenia w kontekście kraju dostawcy i miejsca rozliczenia. Ocenę oprzyj na aktualnych polskich zasadach.
Czy spółka LTD może rozliczyć VAT od prywatnego samochodu używanego służbowo?
Nie traktuj prywatnego samochodu tak, jakby został kupiony przez spółkę. Przygotuj zapis przejazdów służbowych i dokumenty wydatków, a następnie ustal, czy rozpatrujesz zwrot kosztów, czy VAT z faktury za zakup albo eksploatację auta. Znaczenie ma również rola użytkownika. Rozliczeń dotyczących pracownika nie należy automatycznie przenosić na dyrektora, który korzysta z własnego pojazdu.
Jakie dokumenty przygotować do oceny VAT od samochodu w LTD?
Przygotuj dokument zakupu albo umowę leasingu, dane spółki i pojazdu oraz dokumenty pokazujące, kto poniósł wydatek. Dodaj opis użytkowania auta i wskaż, w którym kraju spółka rozlicza VAT. Jeśli sprawa dotyczy zwrotu za przejazdy prywatnym samochodem, dołącz zestawienie podróży służbowych zamiast przedstawiać je jako zakup auta przez LTD. Dokumenty eksploatacyjne dołącz, jeśli dotyczą rozpatrywanego wydatku.
Czy zakup samochodu na spółkę LTD automatycznie daje prawo do odliczenia VAT?
Nie. Dokument wystawiony na spółkę potwierdza nabywcę, ale nie zastępuje oceny zasad VAT. Przed rozliczeniem sprawdź, czy dokument dotyczy zakupu, leasingu czy usługi, w jakim kraju ujęto podatek i czy dane spółki są poprawne. Jeśli na fakturze pojawiają się różne adresy lub numery rejestracyjne, wyjaśnij rozbieżności i zachowaj poprawione dokumenty. Dopiero komplet informacji pozwala ocenić właściwy sposób ujęcia transakcji.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.