
Czy brytyjski holding automatycznie chroni Cię przed podatkiem u źródła? Nie. Przy podatku u źródła withholding tax w holdingu uk najpierw ustal, kto komu płaci i za co. Dywidenda, odsetki i należność licencyjna mogą podlegać różnym zasadom. Sama rejestracja spółki w Wielkiej Brytanii nie przesądza o prawie do ulgi.
Jeśli chcesz uporządkować przepływy między spółkami i ograniczyć ryzyko błędnego rozliczenia, rozdziel brytyjskie zasady od polskich skutków podatkowych. Znaczenie mogą mieć rezydencja podatkowa odbiorcy, umowa między Polską a Wielką Brytanią oraz dokumenty, w tym certyfikat rezydencji. Sprawdź także, czy holding jest rzeczywistym odbiorcą płatności, a nie tylko pośrednikiem.
W tym artykule dowiesz się, jak analizować WHT według rodzaju płatności i co uporządkować przed wdrożeniem lub zmianą struktury. Przyjrzymy się dokumentacji, warunkom zastosowania preferencji oraz możliwym skutkom dla polskiej spółki. Dzięki temu łatwiej zaplanujesz holding na podstawie konkretnych przepływów, a nie samego adresu rejestracji.
Najważniejsze Wnioski
- Analizę podatku u źródła withholding tax w holdingu uk zacznij od ustalenia rodzaju płatności, jej stron i rezydencji odbiorcy.
- Nie zakładaj, że rejestracja holdingu w Wielkiej Brytanii sama przesądza o uldze lub braku potrącenia podatku.
- Przed wypłatą uporządkuj umowę, dokument potwierdzający rezydencję oraz dowody określające charakter płatności.
- Rozdziel zasady brytyjskie od polskich skutków podatkowych i sprawdź, jak umowa między krajami odnosi się do konkretnego przepływu.
- Oceniaj strukturę na podstawie rzeczywistych przepływów i obowiązków spółek, a nie samej nazwy „holding UK”.
Podatek u źródła w holdingu UK: czym jest i dlaczego liczy się rodzaj płatności?
Sama rejestracja spółki w Wielkiej Brytanii nie rozstrzyga, czy od konkretnego przelewu trzeba potrącić podatek. WHT, czyli podatek u źródła, polega na potrąceniu podatku przez podmiot wypłacający od określonej płatności przekazywanej odbiorcy. Ogólny opis tego mechanizmu znajdziesz w opracowaniu Podatek u źródła (withholding tax). W relacjach polsko-brytyjskich ustal przede wszystkim, skąd pochodzi płatność, czego dotyczy i kto ją otrzymuje.
Nie utożsamiaj WHT z podatkiem dochodowym spółki. Podatek dochodowy dotyczy rozliczenia jej dochodu według właściwych zasad. WHT odnosi się do określonej wypłaty na rzecz innego podmiotu. To odrębne kwestie, nawet jeśli dotyczą tego samego przepływu pieniędzy.
Kiedy w strukturze pojawia się podatek u źródła?
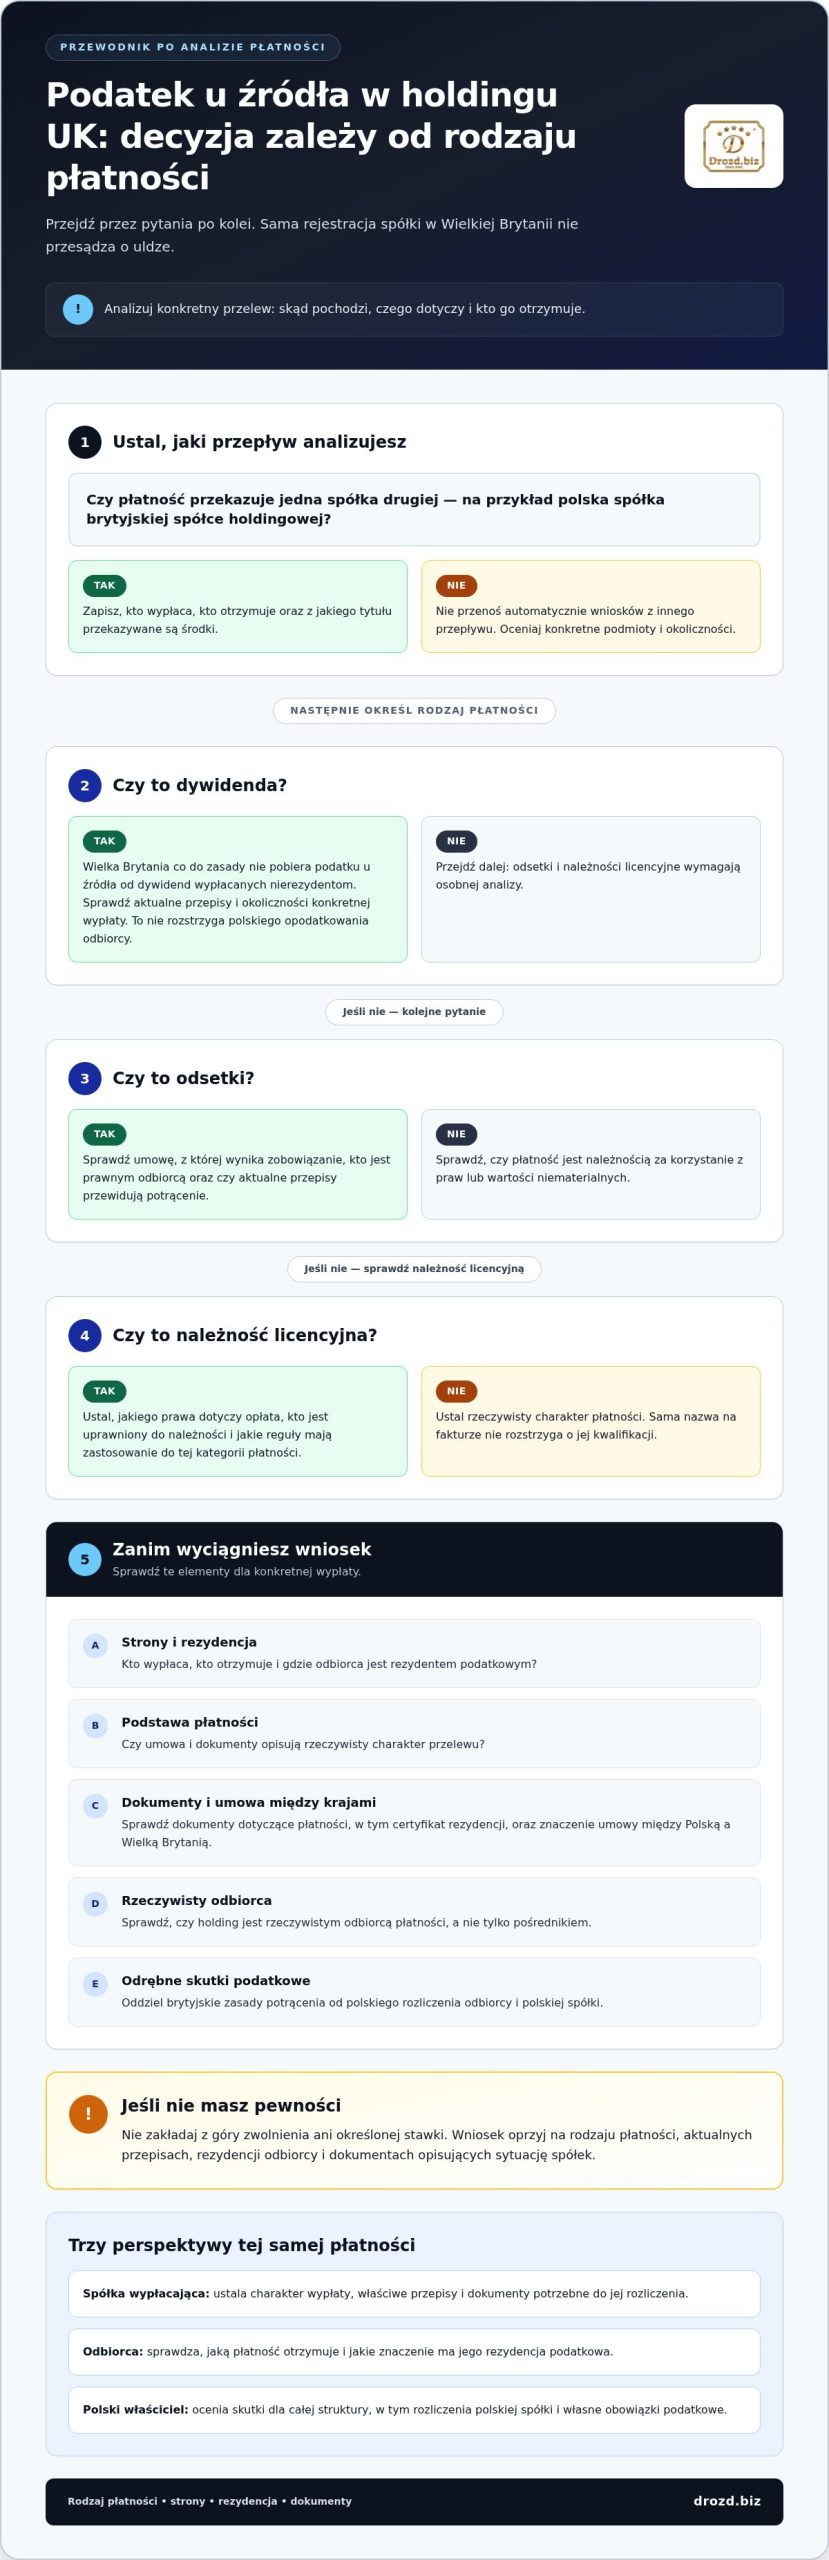
Wyobraź sobie, że polska spółka przekazuje środki brytyjskiej spółce holdingowej. Najpierw ustal, kto wypłaca pieniądze i kto je otrzymuje. Następnie określ podstawę płatności: może to być na przykład dywidenda, odsetki albo należność licencyjna. Dopiero wtedy analizuj, czy w danej sytuacji powstaje obowiązek potrącenia podatku i jakie zasady mają zastosowanie. Sama obecność dwóch spółek w strukturze nie przesądza o wyniku.
Rozważ tę samą płatność z trzech perspektyw:
- Spółka wypłacająca ustala charakter wypłaty, właściwe przepisy i dokumenty potrzebne do jej prawidłowego rozliczenia.
- Odbiorca powinien wiedzieć, jaką płatność otrzymuje i jakie znaczenie ma jego rezydencja podatkowa.
- Polski właściciel ocenia skutki dla całej struktury, w tym rozliczenia polskiej spółki i własne obowiązki podatkowe.
Te perspektywy są ze sobą powiązane, ale nie są tożsame. Spółka wypłacająca analizuje konkretny przepływ, a rezydencja odbiorcy może mieć znaczenie przy stosowaniu przepisów krajowych i umowy międzynarodowej. Nie zakładaj, że wniosek dotyczący jednej spółki automatycznie rozstrzyga sytuację pozostałych podmiotów.
Dlaczego samo posiadanie holdingu nie daje automatycznego zwolnienia?
O skutkach decydują fakty, a nie etykieta „holding UK”. Znaczenie mają rodzaj dochodu, rezydencja podatkowa odbiorcy oraz rzeczywisty cel i sposób działania struktury. Przed wypłatą sprawdź przepisy właściwe dla danego kraju, obowiązującą umowę i dokumenty opisujące sytuację spółek. Nie zakładaj z góry określonej stawki ani zwolnienia.
Podatek u źródła withholding tax w holdingu uk analizuj w odniesieniu do konkretnego przelewu, a nie samego faktu utworzenia spółki w Wielkiej Brytanii. Szerszy kontekst znajdziesz w artykule „Struktura holdingowa dla małej firmy”. Doradztwo holdingowe może pomóc uporządkować założenia, ale nie zastępuje oceny skutków podatkowych poszczególnych płatności.
Odsetki, dywidendy i należności licencyjne: jak analizować płatności w UK?
Nie każda wypłata między spółkami podlega tym samym zasadom. Zanim ustalisz, czy może pojawić się podatek u źródła, określ rodzaj płatności i sprawdź relację między podmiotami. Zestawienie poniżej pomoże Ci uporządkować analizę. Nie zastępuje sprawdzenia aktualnych przepisów brytyjskich ani oceny skutków po stronie polskiej.
Odsetki
Kto wypłaca: spółka regulująca zobowiązanie odsetkowe.
Kto otrzymuje: podmiot wskazany jako wierzyciel i odbiorca płatności.
Co sprawdzić: z jakiej umowy wynika zobowiązanie, kto jest prawnym odbiorcą i czy aktualne przepisy przewidują potrącenie przy takiej wypłacie.
Dywidendy
Kto wypłaca: spółka przekazująca zysk udziałowcowi.
Kto otrzymuje: udziałowiec uprawniony do dywidendy, którym może być spółka holdingowa.
Co sprawdzić: zasady obowiązujące w kraju spółki wypłacającej, rezydencję odbiorcy i odrębne skutki podatkowe po stronie polskiego udziałowca.
Należności licencyjne
Kto wypłaca: podmiot regulujący należność za korzystanie z praw lub wartości niematerialnych.
Kto otrzymuje: podmiot wskazany w umowie jako uprawniony do należności.
Co sprawdzić: czego dokładnie dotyczy opłata, kto jest jej prawnym odbiorcą i jakie reguły obowiązują dla tej kategorii płatności.
Odsetki i należności licencyjne: co sprawdzić przed wypłatą?
Zacznij od dokumentu uzasadniającego przelew. Przy odsetkach przeanalizuj zobowiązanie, z którego wynikają. Przy należności licencyjnej ustal, za jakie prawo lub korzystanie z niego spółka płaci. Porównaj opis umowny z rzeczywistym charakterem płatności. Sama nazwa na fakturze nie rozstrzyga o jej kwalifikacji.
Następnie sprawdź aktualne przepisy dotyczące miejsca wypłaty oraz ewentualne wyjątki, stawki i procedury. Nie przenoś wniosków z jednej kategorii płatności na inną. Osobno ustal, czy odbiorca rozlicza podatek w Polsce. Brytyjskie zasady potrącenia i polskie opodatkowanie odbiorcy to odrębne kwestie.
Dywidendy w holdingu UK: osobny rodzaj wypłaty
Dywidendy wymagają osobnej analizy. Zgodnie z ogólną zasadą Wielka Brytania nie pobiera podatku u źródła od dywidend wypłacanych nierezydentom, ale konkretną sytuację oceń na podstawie aktualnych przepisów i jej okoliczności. Ta reguła nie rozstrzyga polskiego rozliczenia odbiorcy. Dalsza analiza zależy między innymi od tego, czy dywidendę otrzymuje spółka, czy polska osoba fizyczna.
Przejdź kolejno przez te pytania: gdzie ma siedzibę podmiot wypłacający, gdzie odbiorca jest rezydentem, jaki charakter ma świadczenie i jakie dokumenty opisują transakcję? Tak uporządkowana analiza podatku u źródła withholding tax w holdingu uk pozwala uniknąć traktowania wszystkich przelewów jednakowo. Informacje o doradztwie w zakresie holdingów pomogą Ci poznać zakres wsparcia przy planowaniu struktury.
Przepisy brytyjskie a umowa Polska-UK: kiedy znaczenie ma rezydencja?
Przy płatności transgranicznej nie zakładaj, że umowa międzynarodowa automatycznie zwalnia ją z podatku. Prowadź analizę etapami. Najpierw ustal, co przewiduje prawo krajowe państwa, z którego wychodzi płatność. Następnie sprawdź właściwe postanowienie umowy Polska-UK, a potem oceń warunki zastosowania ewentualnej preferencji i wymagane dokumenty. Dzięki temu ocenisz konkretny przepływ, zamiast opierać się na samej nazwie struktury.
Jak umowa o unikaniu podwójnego opodatkowania zmienia analizę?
Umowa może ograniczać podatek pobierany u źródła albo określać, któremu państwu przysługuje prawo do opodatkowania danego rodzaju dochodu. Nie oznacza to, że każda płatność do brytyjskiej spółki podlega takim samym zasadom. Znajdź postanowienie dotyczące konkretnej kategorii dochodu, na przykład odsetek, dywidend lub należności licencyjnych. Porównaj jego treść z przepisami krajowymi i ustal, czy spełniono warunki skorzystania z postanowień umowy.
Weryfikuj aktualny tekst umowy, uwzględniając protokoły i zmiany, które mogą wpływać na jej stosowanie. Znaczenie może mieć również Konwencja MLI, która zmodyfikowała stosowanie części umów podatkowych. Nie przesądzaj wyniku na podstawie ogólnego opisu ani wcześniejszego rozliczenia innej spółki. Liczą się rodzaj płatności, jej odbiorca i okoliczności transakcji.
Praktyczna kolejność wygląda tak:
- Ustal, przepisy którego państwa mogą dotyczyć wypłaty.
- Określ rodzaj dochodu i znajdź odpowiadające mu postanowienie umowy.
- Zweryfikuj warunki zastosowania preferencji oraz dokumenty potwierdzające sytuację odbiorcy.
Rezydencja odbiorcy i rzeczywisty charakter struktury
Certyfikat rezydencji podatkowej spółki LTD może być istotnym dokumentem przy ustalaniu, gdzie odbiorca jest rezydentem podatkowym. Sam certyfikat nie rozstrzyga jednak wszystkich warunków preferencji ani nie przesądza o prawie do każdej korzyści z umowy. Rozpatruj go łącznie z charakterem wypłaty, dokumentacją i pozostałymi faktami dotyczącymi struktury.
Nie utożsamiaj rejestracji spółki w Wielkiej Brytanii z miejscem podejmowania decyzji. Miejsca faktycznego zarządu to miejsca, w których zapadają kluczowe decyzje biznesowe. Mają znaczenie przy ustalaniu rezydencji podatkowej. Podobnie substance requirement, czyli wymóg prowadzenia rzeczywistej działalności gospodarczej w kraju rejestracji, rozpatruj w kontekście faktycznego działania podmiotu, a nie jako automatyczną listę warunków.
Oddziel te zagadnienia od WHT. CFC (Controlled Foreign Company) to zasada podatkowa dotycząca zagranicznych spółek kontrolowanych, która może wpływać na ich opodatkowanie w Polsce. Stałe miejsce prowadzenia działalności oznacza trwałe zakwaterowanie lub infrastrukturę w Polsce, które wywołuje obowiązek podatkowy. Corporation Tax to brytyjski podatek dochodowy od osób prawnych. Każde zagadnienie wymaga osobnej oceny. WHT jest jednym z elementów analizy całej struktury.
Jak przygotować dokumenty i ograniczyć ryzyko błędnego potrącenia?
Przygotuj dokumenty przed wypłatą, nie dopiero wtedy, gdy pojawi się spór o potrącenie. Uporządkowana dokumentacja łączy przelew z jego podstawą, odbiorcą i przyjętym sposobem rozliczenia. Nie ma jednej listy właściwej dla każdej transakcji. Zakres dokumentów i procedur zależy od rodzaju płatności, przepisów właściwych dla wypłaty oraz tego, czy stosujesz zasadę krajową, czy ubiegasz się o preferencję z umowy.
Lista kontrolna przed wykonaniem płatności
Przejdź przez kolejne punkty przed zleceniem przelewu. Jeśli dokumenty opisują inne zdarzenie niż rzeczywista transakcja, sama nazwa płatności nie rozwiąże problemu.
- Ustal podstawę wypłaty. Zbierz umowę, uchwałę lub inny dokument, z którego wynika płatność. Określ, czy chodzi o dywidendę, odsetki, należność licencyjną czy inny rodzaj świadczenia.
- Sprawdź aktualne przepisy. Ustal zasady dotyczące podmiotu wypłacającego i danej kategorii dochodu. Nie przenoś wniosków z poprzedniej płatności, jeśli różnią się jej strony lub podstawa.
- Ustal rezydencję odbiorcy. Zbierz certyfikat rezydencji podatkowej i oceń jego znaczenie w tej sprawie. Sprawdź właściwe postanowienie umowy oraz warunki zastosowania preferencji.
- Udokumentuj charakter płatności. Zachowaj umowę, fakturę lub inne potwierdzenie, kalkulację kwoty oraz dokumenty pokazujące, za co i komu płacisz.
- Zapisz przyjęte rozliczenie. Uzasadnij, dlaczego potrącono podatek albo zastosowano preferencję. Zachowaj dokumenty i ustalenia, na których oparto decyzję.
Certyfikat jest ważnym elementem dokumentacji, ale nie zastępuje analizy pozostałych warunków. Przegląd może objąć także zgodność umowy, dokumentów płatności i zapisów księgowych. Przy szerszej weryfikacji spółki pomocnym kontekstem będzie również audyt podatkowy spółki LTD.
Gdy podatek został już potrącony
Wcześniejsze potrącenie to inna sytuacja niż przygotowanie kolejnej wypłaty. Korekta przyszłego rozliczenia nie oznacza automatycznie odzyskania wcześniej pobranego podatku. Ustal, kto może ubiegać się o zwrot i jaką procedurę przewidują aktualne przepisy. Zanim podejmiesz działanie, zweryfikuj właściwe formularze, adresata wniosku, terminy i wymagane dowody. Procedury w Polsce i Wielkiej Brytanii mogą się różnić.
Jeśli analizujesz podatek u źródła withholding tax w holdingu uk, połącz przegląd dokumentów z planem przepływów między spółkami. Informacje o planowaniu struktury holdingowej pomogą Ci uporządkować założenia przed kolejnymi wypłatami. Wcześniejsza analiza ułatwia zauważenie braków w dokumentacji i oddzielenie WHT od innych obowiązków podatkowych.
Holding UK i WHT: jak przejść od ogólnych zasad do planu dla Twojej spółki?
Ogólne reguły pomagają zrozumieć temat, ale plan dla Twojej firmy powinien wynikać z jej rzeczywistych przepływów. Przy każdej istotnej płatności zbierz cztery informacje: jej rodzaj, podmiot wypłacający i odbiorcę, rezydencję podatkową odbiorcy oraz dokumenty potwierdzające podstawę i sposób rozliczenia. Taki zestaw pozwala przejść od hasła „holding UK” do oceny konkretnej transakcji.
Rozpisz przepływy między spółkami: wskaż płatnika, odbiorcę, tytuł płatności i dokument, który ją uzasadnia. Następnie sprawdź przepisy dotyczące obu krajów, właściwe postanowienia umowy i warunki ewentualnej preferencji. Plan struktury powinien uwzględniać nie tylko WHT, ale także obowiązki i ryzyka po stronie polskiej oraz brytyjskiej. Rejestracja spółki LTD w Wielkiej Brytanii jest jednym z elementów organizacji biznesu, ale sama nie rozstrzyga o podatkowych skutkach działalności w Polsce.
Kiedy potrzebujesz szerszej analizy struktury?
Wróć do analizy, gdy wprowadzasz nowy rodzaj płatności, zmienia się jej odbiorca albo zmieniają się skład zarządu i sposób podejmowania decyzji. Takie zmiany mogą wpłynąć na dokumentację, ocenę rezydencji lub wcześniejsze założenia. Nie traktuj poprzedniego rozliczenia jako automatycznego wzoru, jeśli zmieniły się istotne okoliczności.
Sprawdź równolegle kilka zagadnień, ale nie łącz ich w jedno:
- WHT, czyli zasady dotyczące konkretnej wypłaty i jej odbiorcy.
- Rezydencję podatkową, w tym znaczenie miejsca faktycznego zarządu.
- CFC, czyli polskie reguły dotyczące zagranicznych spółek kontrolowanych.
- Stałe miejsce prowadzenia działalności, które wymaga odrębnej oceny obecności i aktywności firmy w Polsce.
To odrębne pojęcia. Analiza WHT nie zastępuje oceny CFC ani ustalenia, gdzie faktycznie zarządzana jest spółka. Sama rejestracja w Wielkiej Brytanii nie przesądza, jak polskie przepisy odniosą się do działalności, decyzji zarządczych czy dochodów zagranicznego podmiotu.
Jak Drozd.biz może wesprzeć planowanie holdingu?
Drozd.biz oferuje doradztwo w zakresie holdingów i obsługę spółek LTD. Takie wsparcie pomaga uporządkować plan działania, role podmiotów oraz przepływy przewidziane w strukturze. Sebastian Drozd ma 22 lata doświadczenia w zakładaniu, likwidowaniu, doradzaniu i prowadzeniu spółek zagranicznych. Doświadczenie wspiera planowanie, ale nie stanowi obietnicy określonego wyniku podatkowego.
Przed rozmową opisz, jakie spółki uczestniczą w strukturze, jakie płatności planujesz, kto będzie ich odbiorcą i jakie dokumenty już posiadasz. Dzięki temu łatwiej skupić się na kwestiach wymagających oceny i zaplanować dalsze kroki. Informacje o wsparciu Drozd.biz w planowaniu struktury holdingowej znajdziesz na stronie firmy. Celem jest świadoma decyzja oparta na faktach, a nie założenie, że sam holding automatycznie obniży podatek lub wyeliminuje WHT.
Zamień analizę WHT w świadomy plan działania
Nie traktuj oceny podatkowej jako jednorazowego zadania przy tworzeniu holdingu. Ustal, kto w firmie odpowiada za aktualność dokumentów i ponowną analizę, gdy zmienią się umowy, właściciele lub sposób prowadzenia działalności. Zapisuj też krótkie uzasadnienie przyjętych założeń. Dzięki temu łatwiej wrócisz do decyzji, gdy zmieni się sytuacja spółki lub przepisy.
Podatek u źródła withholding tax w holdingu uk nie powinien być jedynym kryterium wyboru struktury. Zestaw skutki podatkowe z celami biznesowymi, przepływami i obowiązkami spółek w obu krajach. Weryfikacja przez niezależne kancelarie prawne i podatkowe może wspierać rzetelne planowanie, ale nie zastępuje oceny Twoich konkretnych okoliczności.
Jeśli planujesz holding albo chcesz uporządkować istniejącą strukturę, opisz cele firmy i planowane przepływy. Skontaktuj się z Drozd.biz, aby omówić planowanie holdingu dla Twojej spółki. Zacznij od konkretnych danych o podmiotach, płatnościach i dokumentach.
Najczęstsze pytania o WHT w holdingu UK
Czy każda płatność z brytyjskiej spółki podlega podatkowi u źródła?
Nie. Przed zaksięgowaniem przelewu ustal, czy jest to płatność za usługę, spłata zobowiązania, wypłata zysku czy inne świadczenie. Sprawdź, z jakiego podmiotu i tytułu wynika wypłata, zamiast kierować się krajem rachunku, z którego wyszły środki. Przy regularnych przelewach prowadź zestawienie ich tytułów i podstaw, aby zauważyć zmianę charakteru płatności.
Czy podatek u źródła to to samo co Corporation Tax?
Nie. Przy WHT analizujesz konkretną płatność i ewentualne potrącenie, a przy Corporation Tax rozliczenie podatku spółki. Nie kompensuj jednej pozycji drugą bez podstawy. Uzgadniając księgi, porównaj dokument wypłaty, kwotę przekazaną odbiorcy i ewentualny dowód odprowadzenia potrąconej kwoty. To ułatwia sprawdzenie, czy zapis odpowiada rzeczywistemu przepływowi.
Czy zwrot kapitału z pożyczki podlega takim samym zasadom jak odsetki?
Nie zakładaj, że zwrot kapitału i odsetki są traktowane identycznie. Jeśli jedna rata obejmuje obie części, sprawdź harmonogram i kalkulację, aby każda kwota była wykazana osobno. Uzgodnij je z umową pożyczki i zapisami księgowymi. Gdy przelew różni się od harmonogramu, zachowaj wyjaśnienie zmiany oraz dokument potwierdzający sposób obliczenia poszczególnych składników.
Czy faktura za usługi świadczone na rzecz spółki UK oznacza podatek u źródła?
O dalszej analizie decydują charakter świadczenia i właściwe zasady, nie sam dokument. Porównaj fakturę z umową, opisem wykonanych prac i dowodem ich realizacji, na przykład protokołem lub korespondencją projektową. Sprawdź, czy faktura nie obejmuje kilku różnych świadczeń pod jedną ogólną nazwą. Taki przegląd ułatwia prawidłową kwalifikację płatności przed jej rozliczeniem.
Czy sama rejestracja spółki w Wielkiej Brytanii przesądza o jej rezydencji podatkowej?
Nie. Jeśli spółką zarządzają osoby działające w różnych krajach, przygotuj dokumenty pokazujące, jak podejmowano decyzje w praktyce: protokoły, uchwały, korespondencję zarządu i zakresy odpowiedzialności. Zbierz dokumenty z okresu, którego dotyczy analiza, a nie tylko z dnia rejestracji. Następnie oceń całokształt okoliczności według właściwych reguł, zamiast wyciągać wniosek wyłącznie z dokumentu założycielskiego.
Co zrobić, gdy brytyjski płatnik potrącił podatek mimo posiadania certyfikatu rezydencji?
Poproś o rozliczenie pokazujące podstawę i wysokość potrącenia oraz dokument potwierdzający wypłatę. Sprawdź, czy dane odbiorcy i okres wskazany w dokumentach odpowiadają transakcji. Następnie ustal, czy chodzi o kolejne wypłaty, czy odzyskanie kwoty już potrąconej. W przypadku wcześniejszej płatności zweryfikuj aktualną procedurę, właściwego adresata, formularze i wymagane dowody przed złożeniem wniosku.
Czy zasady WHT zmieniają się zależnie od tego, czy odbiorcą jest spółka czy osoba fizyczna?
Status odbiorcy może wpływać na analizę, dlatego precyzyjnie wskaż w dokumentach, kto otrzymuje środki i w jakim charakterze. Sprawdź, czy odbiorcą jest podmiot wymieniony w umowie, czy osoba działająca we własnym imieniu, oraz czy rachunek płatniczy należy do odbiorcy. Zachowaj potwierdzenie danych i podstawę wypłaty. Nie kopiuj dokumentacji przygotowanej dla spółki do płatności na rzecz osoby fizycznej bez ponownej oceny.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.