
Leasing samochodu na spółkę LTD w Polsce jest możliwy, ale zagraniczna rejestracja nie oznacza automatycznej zgody na finansowanie. Część polskich firm leasingowych współpracuje ze spółkami LTD, a warunkiem może być rejestracja oddziału lub przedstawicielstwa w Polsce. Znaczenie ma więc nie tylko wybrany samochód, lecz także sytuacja i struktura firmy.
Jeśli zastanawiasz się, ile kosztuje takie rozwiązanie, sama wysokość raty nie wystarczy do oceny. Na całkowity koszt wpływają między innymi wpłata własna, okres umowy, wykup i ubezpieczenie. Warto również wiedzieć, kto jest właścicielem samochodu w trakcie umowy i jakie obowiązki podatkowe wiążą się z wybraną formą leasingu.
W tym artykule poznasz zasady leasingu operacyjnego i finansowego oraz najmu długoterminowego dla spółki LTD. Dowiesz się, jakie opłaty uwzględnić, jakie dokumenty przygotować i co wpływa na możliwość uzyskania finansowania w Polsce. Dzięki temu łatwiej ocenisz, czy leasing odpowiada potrzebom Twojej firmy i jak zaplanować związane z nim wydatki.
Najważniejsze wnioski
- Spółka LTD może ubiegać się o finansowanie auta w Polsce, ale dostępność zależy między innymi od wymagań finansującego i sytuacji firmy.
- Przed wyborem leasingu poznaj różnice między leasingiem operacyjnym, finansowym i najmem długoterminowym.
- O całkowitym koszcie decydują nie tylko raty, lecz także wpłata własna, wykup, ubezpieczenie i warunki umowy.
- Przygotuj dane rejestrowe spółki i umowę spółki, które należą do dokumentów wskazywanych przy wniosku.
- Uwzględnij sposób używania samochodu oraz rozliczenie VAT, aby lepiej zaplanować finansowanie i obowiązki firmy.
Czy firma zarejestrowana zagranicą dostanie leasing w Polsce?
Tak, spółka LTD może ubiegać się o leasing w Polsce, jeśli spełnia warunki finansującego. Znaczenie mają forma obecności firmy w kraju, osoba reprezentująca spółkę oraz sposób użytkowania samochodu.
Akceptacja spółek LTD przez leasingodawców
Akceptacja spółki LTD oznacza, że polski leasingodawca dopuszcza zagraniczny podmiot do złożenia wniosku. Nie każda firma leasingowa w Polsce współpracuje ze spółkami zarejestrowanymi w Wielkiej Brytanii, dlatego sam status spółki nie przesądza o finansowaniu. Kluczowe są warunki konkretnego finansującego oraz struktura działalności.
Jednym z rozwiązań stosowanych przy finansowaniu firmy zarejestrowanej za granicą jest rejestracja oddziału lub przedstawicielstwa w Polsce. Polscy leasingodawcy finansują przede wszystkim podmioty zarejestrowane w kraju, a spółka zagraniczna może ubiegać się o leasing po rejestracji oddziału. Warto uwzględnić to już przy planowaniu wniosku, ponieważ wpływa na przygotowanie dokumentów i wybór modelu działania.
W opisanym programie finansowania co najmniej jeden właściciel, prezes, dyrektor albo osoba prowadząca jednoosobową działalność musi mieć polskie obywatelstwo. Ten warunek dotyczy wskazanego modelu, a nie automatycznie każdej oferty. Przed złożeniem wniosku ustal, kto będzie reprezentować spółkę i czy spełnia kryterium obywatelstwa.
Wymogi i ograniczenia leasingu
Wymogi i ograniczenia to warunki, które finansujący wiąże z firmą, pojazdem oraz sposobem jego użytkowania. Spółka LTD nie musi mieć polskiej siedziby w każdym modelu, ale oddział lub przedstawicielstwo może być wymagane. Sam brak polskiej siedziby nie przesądza więc o wyniku. Wymóg dotyczący NIP również trzeba rozpatrywać w kontekście konkretnego modelu finansowania.
Jakie ryzyka i ograniczenia dotyczą leasingu auta przez zagraniczną spółkę LTD w Polsce? Poza możliwością odmowy finansowania przez część leasingodawców znaczenie mają zasady użytkowania auta, polisa i przepisy kraju, w którym samochód będzie używany. W opisanym modelu samochód dla firmy zagranicznej jest kupowany i rejestrowany w Polsce, a przedmiot leasingu powinien być użytkowany w Polsce.
Wyjazd za granicę wymaga uwzględnienia umowy, zgody finansującego, zakresu ubezpieczenia i przepisów państwa, w którym będzie używany samochód. Nie zakładaj, że polska rejestracja automatycznie pozwala dowolnie korzystać z auta poza krajem. Ustal również, kto będzie prowadzić samochód i jaki przebieg obejmie planowane użytkowanie.
Przy samochodzie używanym znaczenie mają jego wiek, przebieg, historia, pochodzenie oraz wartość rynkowa. Te elementy mogą wpłynąć na ocenę pojazdu i warunki finansowania. Sprawdź również, czy okres umowy i sposób rozliczenia podatkowego odpowiadają działalności firmy. Leasing auta dla zagranicznej spółki wymaga zatem oceny zarówno dokumentów LTD, jak i planu użytkowania konkretnego samochodu.
Leasing samochodu – co to właściwie jest?
W standardowym leasingu leasingodawca pozostaje właścicielem auta przez cały okres umowy, a spółka korzysta z pojazdu. W przypadku spółki LTD w Polsce znaczenie mają warunki finansowania, rozliczenia podatkowe i sposób użytkowania samochodu.
Decyzja leasingowa i odbiór auta
Decyzja leasingowa obejmuje ocenę wniosku firmy oraz wybranego samochodu. Tempo tego procesu ma znaczenie, gdy auto jest potrzebne do bieżącej działalności, a termin odbioru wpływa na organizację pracy.
Przygotuj dane rejestrowe spółki oraz jej umowę. Następnie finansujący ocenia firmę i pojazd, a po uzgodnieniu warunków strony zawierają umowę. Termin odbioru zależy również od dostępności konkretnego auta. Pamiętaj, że decyzja i fizyczne przekazanie samochodu to dwa odrębne etapy.
W przypadku auta używanego jego wiek, przebieg, pochodzenie, historia i wartość rynkowa mogą wpłynąć na ocenę przedmiotu finansowania. Jeśli wybrany egzemplarz wymaga dodatkowej oceny, może to wydłużyć proces. Uwzględnij ten etap, planując zakup pojazdu dla firmy.
Leasing w Polsce dla spółki LTD
Leasing w Polsce dla spółki LTD to finansowanie auta przez polskiego leasingodawcę dla firmy zarejestrowanej w Wielkiej Brytanii. Można ubiegać się o leasing operacyjny, finansowy albo najem długoterminowy. Dostępne formy pozwalają dopasować umowę do planowanego sposobu użytkowania samochodu.
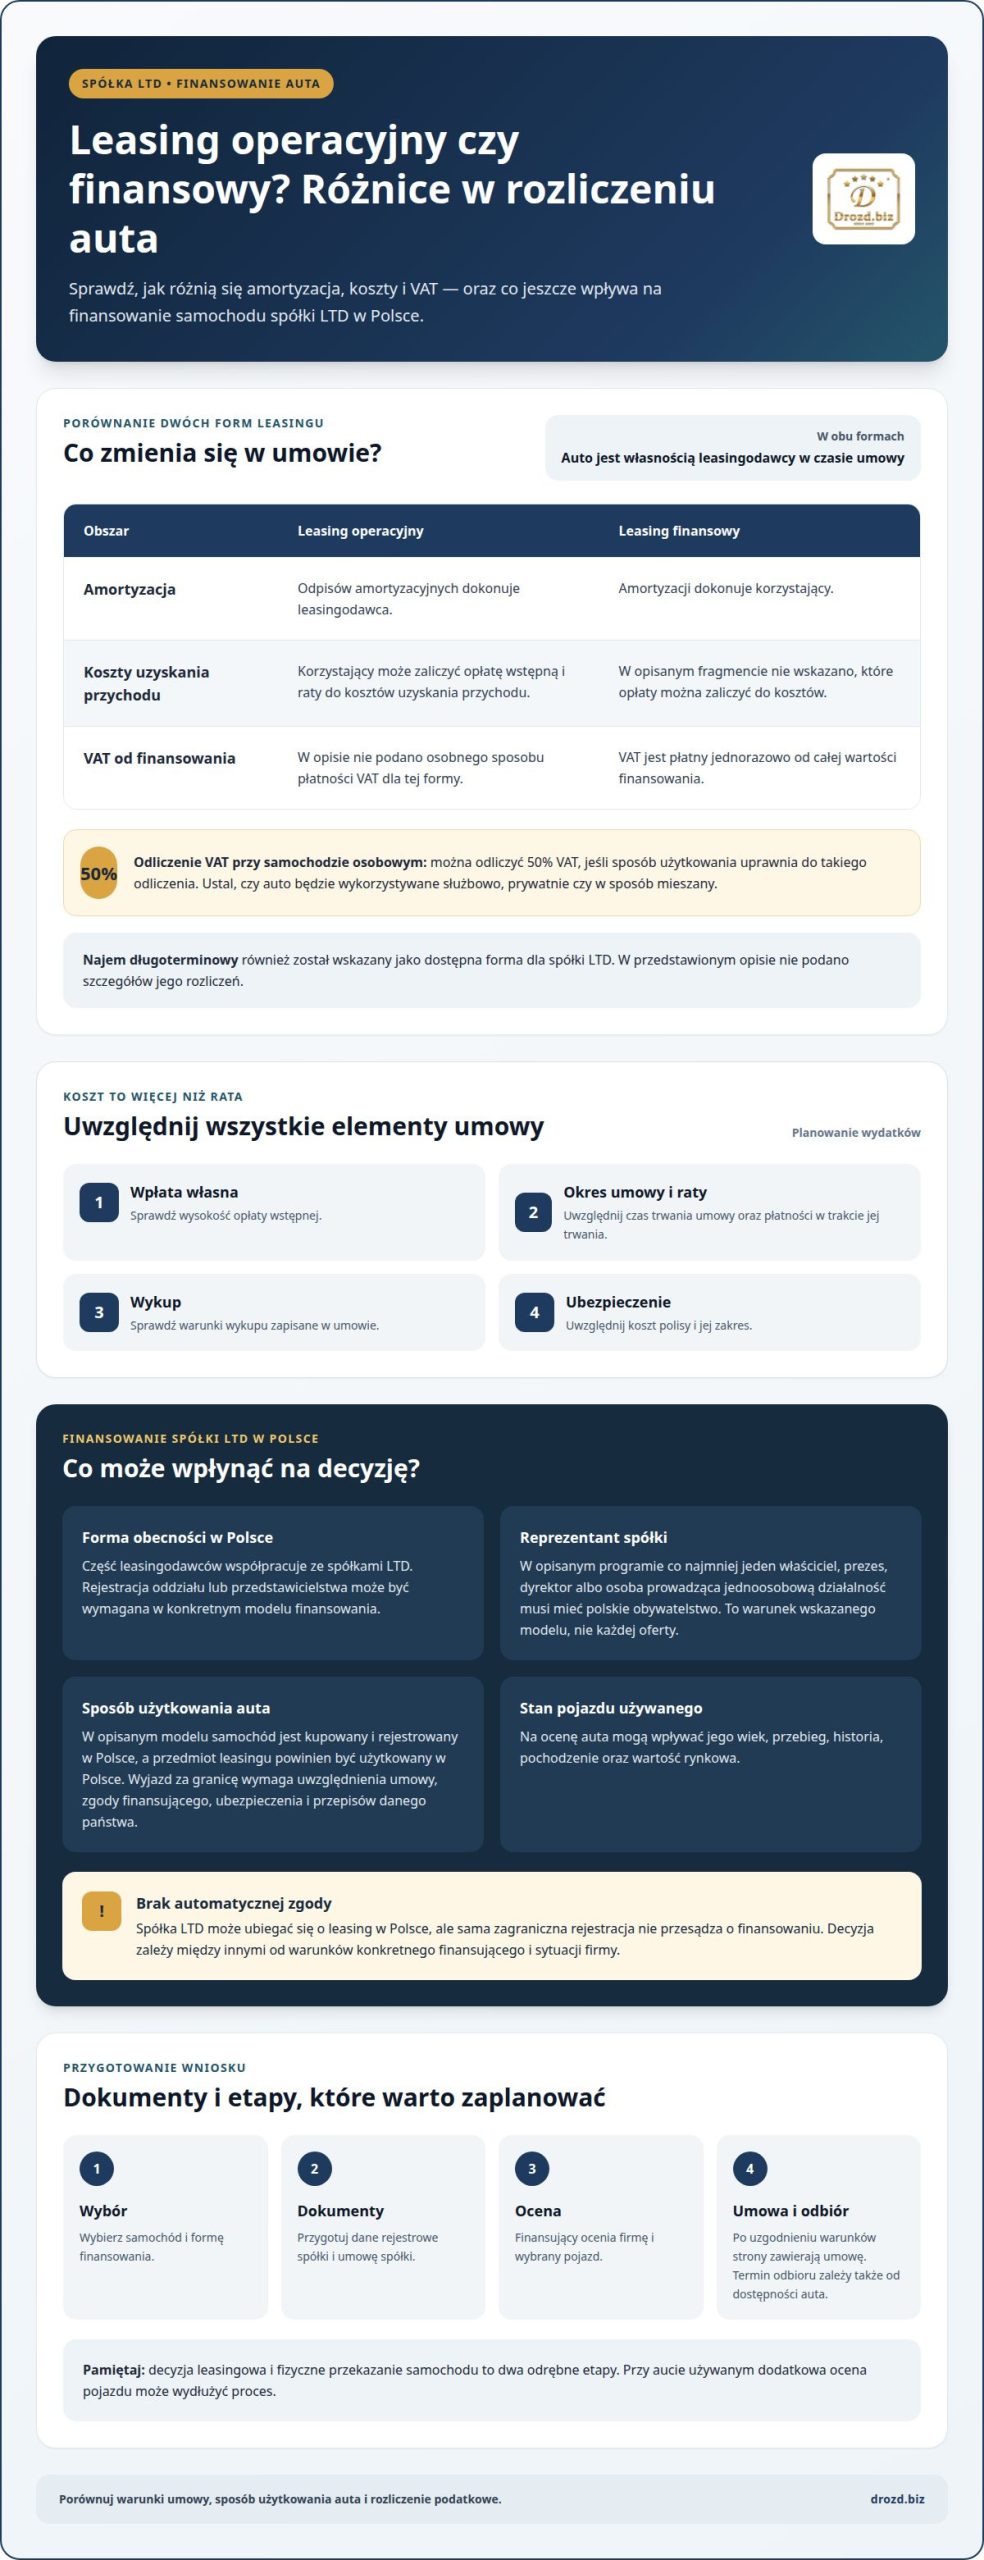
W leasingu operacyjnym odpisów amortyzacyjnych dokonuje leasingodawca, a korzystający może zaliczyć opłatę wstępną i raty do kosztów uzyskania przychodu. W leasingu finansowym amortyzuje korzystający, a VAT jest płatny jednorazowo od całej wartości finansowania. Różnice te wpływają na rozłożenie płatności i rozliczeń.
Przy samochodzie osobowym można odliczyć 50% VAT, jeśli sposób użytkowania uprawnia do takiego odliczenia, zgodnie z informacją Ministerstwa Finansów. Ustal więc, czy auto będzie wykorzystywane służbowo, prywatnie czy w sposób mieszany. Sam wybór rodzaju umowy nie rozstrzyga o uprawnieniu do odliczenia.
Prywatne używanie auta przez zarząd lub pracownika
Prywatne użytkowanie auta przez członka zarządu lub pracownika oznacza, że samochód służy również celom niezwiązanym z działalnością firmy. Ma to znaczenie dla rozliczenia VAT, ponieważ możliwość odliczenia zależy od sposobu użytkowania pojazdu.
Jeśli auto jest wykorzystywane w sposób uprawniający do odliczenia, zastosowanie ma wskazane przez Ministerstwo Finansów odliczenie 50% VAT. W praktyce ustal zasady korzystania z pojazdu i uwzględnij je w firmowych rozliczeniach. Nie utożsamiaj samego wpisania auta do umowy z wyłącznym użyciem służbowym.
Procedura zawarcia umowy leasingu
Procedura obejmuje wybór samochodu i rodzaju finansowania, przygotowanie dokumentów spółki, ocenę wniosku oraz podpisanie umowy. Wśród dokumentów dotyczących LTD znajdują się umowa spółki i jej dane rejestrowe. Komplet informacji pozwala przedstawić finansującemu, kto ubiega się o leasing i jakiego samochodu dotyczy wniosek.
Po analizie warunków następuje zawarcie umowy, a następnie odbiór samochodu. Przed podpisaniem zwróć uwagę na zakres finansowania, sposób rozliczenia VAT oraz planowany przebieg i sposób wykorzystania auta. Te informacje pomagają ocenić, czy wybrany wariant odpowiada działalności spółki i codziennym potrzebom kierowców.
Koszty leasingu: wpłata własna, rata, wykup i ubezpieczenie
Całkowity koszt leasingu zależy od ceny samochodu, wpłaty własnej, okresu umowy, wykupu, kosztu finansowania i ubezpieczenia. Sama wysokość raty nie pokazuje więc pełnego obciążenia spółki. Porównując oferty, uwzględnij wszystkie te elementy, a nie tylko płatności ponoszone w trakcie umowy.
Wpłata własna i raty
Wpłata własna to opłata początkowa związana z zawarciem umowy. Jej wysokość wpływa na kwotę pozostałą do sfinansowania, a w konsekwencji na rozkład kolejnych płatności. Zestaw ją z ceną auta i planowanym okresem umowy. Dzięki temu łatwiej ocenisz, jak finansowanie obciąży firmę na początku i w kolejnych miesiącach.
Rata jest regularną płatnością wynikającą z umowy, ale nie stanowi całego kosztu. W leasingu operacyjnym VAT jest naliczany od każdej płatności według stawki 23%. Przy analizie harmonogramu oddziel więc wartość raty od należnego VAT. Zwróć uwagę, czy przedstawione zestawienie uwzględnia opłaty początkowe, raty oraz pozostałe elementy finansowania.
Wykup i własność samochodu
Wykup to płatność przewidziana na koniec umowy, po której samochód może stać się własnością korzystającego. Jego wartość wpływa na wysokość wcześniejszych rat, dlatego oceniaj ją razem z całym harmonogramem. Niska rata nie przesądza o atrakcyjności oferty, jeśli końcowa płatność istotnie zwiększa łączny wydatek spółki.
Preferencyjny wykup samochodu z leasingu przysługuje leasingobiorcy. To ważne, jeśli planujesz przejąć auto po zakończeniu umowy. Przed podpisaniem ustal, jakie płatności prowadzą do wykupu i co następuje po jego dokonaniu. W standardowym leasingu właścicielem pojazdu w trakcie umowy pozostaje leasingodawca.
Ubezpieczenie i łączny koszt
Ubezpieczenie jest jednym ze składników kosztu finansowania auta. Uwzględnij je obok wpłaty własnej, rat, wykupu i kosztu finansowania. Rozpisanie tych pozycji pozwala sprawdzić, które płatności pojawiają się na początku, które w trakcie umowy, a które na jej końcu. To pełniejszy obraz obciążenia niż sama rata.
Przygotuj zestawienie obejmujące cenę pojazdu, każdą opłatę, okres umowy i planowany wykup. Następnie porównaj łączną kwotę płatności za wybrany samochód, zamiast zestawiać wyłącznie raty. Jeśli rozważasz auto używane, jego wartość rynkowa może być jednym z elementów oceny finansowania. Takie zestawienie ułatwia dopasowanie samochodu do możliwości i planów spółki.
Decyzję o wykupie powiąż z tym, jak długo spółka chce korzystać z samochodu i co planuje z nim zrobić po zakończeniu umowy. W leasingu samochód można wykupić, a po wykupie stanie się własnością korzystającego. Uwzględnij tę możliwość już podczas porównywania wariantów, nie dopiero przed końcową płatnością. Zestawienie powinno pokazywać, jak wykup zmienia rozkład i sumę wydatków. Dzięki temu ocenisz, czy mniejsze obciążenie w trakcie umowy odpowiada płatności przewidzianej na jej koniec.
Przed podjęciem decyzji poproś o przedstawienie płatności tak, by można było odróżnić opłaty ponoszone podczas umowy od kwoty związanej z jej zakończeniem. Sprawdź, czy proponowany wariant wykupu odpowiada zapisom umowy i czy znasz warunki przejęcia samochodu. Porównując oferty, stosuj ten sam sposób ujmowania wpłaty początkowej, rat, ubezpieczenia i wykupu. Dzięki temu różnice między propozycjami będą czytelniejsze, a wybór nie będzie opierał się wyłącznie na wysokości bieżącej raty. Osobno oceń, czy planowane przejęcie auta odpowiada potrzebom spółki. Jeśli nie, uwzględnij to w ocenie całego finansowania.
Opłata wstępna i okres umowy
Opłata wstępna obciąża spółkę na początku finansowania, a okres umowy określa, jak długo firma korzysta z pojazdu przed zakończeniem leasingu. Oba elementy wpływają na rozłożenie wydatków, dlatego warto analizować je razem. Zestaw wysokość opłaty z planowanym czasem użytkowania auta, ratami i kwotą wykupu.
W leasingu operacyjnym samochodu osobowego umowa musi trwać co najmniej 24 miesiące. Wynika to z wymogu 40% normatywnego czasu amortyzacji. Ta zasada wyznacza minimalny okres umowy, więc przedsiębiorcy planujący krótsze korzystanie z auta powinni uwzględnić ją przed wyborem finansowania.
Okres umowy wpływa na rytm płatności i termin zakończenia zobowiązań. Zanim podejmiesz decyzję, określ, jak długo pojazd będzie potrzebny firmie i czy po zakończeniu umowy planujesz wykup. Jeśli planowany czas korzystania z auta jest krótszy niż okres finansowania, warunki mogą nie odpowiadać planom działalności.
Wysokość opłaty wstępnej określają warunki konkretnego finansowania. Większa wpłata oznacza, że firma angażuje więcej środków na początku. Mniejsza ogranicza początkowy wydatek, ale sama nie przesądza o całkowitym koszcie. Porównaj oba warianty z wysokością rat i kwotą wykupu, zamiast oceniać wyłącznie pierwszy przelew.
Jeśli spółka potrzebuje auta przez cały okres umowy, może planować wydatki zgodnie z harmonogramem finansowania. Jeżeli przewiduje wcześniejszą zmianę pojazdu, powinna uwzględnić nie tylko początkowy wydatek, lecz także pozostałe zobowiązania. Taka analiza pomaga dopasować okres umowy do rzeczywistego planu użytkowania.
Opłata wstępna, rata i wykup przypadają na różne momenty umowy. Opłatę ponosi się na początku, raty podczas korzystania z auta, a wykup może nastąpić po zakończeniu umowy. Zbierz te płatności w jednym zestawieniu. Dzięki temu zobaczysz, kiedy środki opuszczą firmę i jak obciążą jej budżet.
Okres umowy ma również znaczenie przy wyborze między leasingiem a innym sposobem finansowania auta. Spółka powinna zestawić przewidywany czas użytkowania, dostępne środki na opłatę wstępną oraz plan dotyczący własności pojazdu po zakończeniu umowy. W standardowym leasingu właścicielem auta przez cały okres umowy pozostaje leasingodawca.
Przed podpisaniem umowy przeanalizuj kolejno wysokość opłaty początkowej, harmonogram rat, okres finansowania i warunki wykupu. Następnie porównaj je z potrzebami działalności i planowanym czasem korzystania z auta. Taki porządek ułatwia spółce LTD ocenę całego zobowiązania, a nie tylko pojedynczej płatności.
Analizując dostępne warianty finansowania auta dla spółki LTD, zestaw wysokość opłaty wstępnej, okres umowy i wartość wykupu. Sprawdź, jak każdy z tych elementów wpływa na harmonogram płatności oraz planowany czas korzystania z pojazdu.
Nie oceniaj długości finansowania ani pojedynczej wpłaty w oderwaniu od pozostałych warunków. Przed wyborem rozpatrz cały układ i sprawdź, jak poszczególne elementy wpływają na płatności.
Leasing samochodu dla spółki LTD zarejestrowanej za granicą
Przy zagranicznej spółce ważne jest nie tylko podpisanie umowy, ale także prawidłowe ujęcie transakcji w rozliczeniach. Leasing samochodu na spółkę LTD w Polsce nie oznacza automatycznie, że każda płatność zostanie rozliczona tak samo jak w polskiej spółce z o.o. Znaczenie mają rodzaj pojazdu, warunki umowy oraz podatkowy sposób jego wykorzystania.
Praktycznym przykładem jest nowe Volvo XC90 finansowane dla brytyjskiej spółki LTD. To pokazuje, że kwota netto na fakturze opisuje sposób wystawienia dokumentu, ale sama nie rozstrzyga o obowiązku rozliczenia VAT.
Przy samochodzie osobowym uwzględnij także limit wartości pojazdu w leasingu. Od 1 stycznia 2026 roku wynosi on 225 000 zł dla pojazdów elektrycznych lub wodorowych. Dla pojazdów o emisji CO2 poniżej 50 g/km limit wynosi 150 000 zł, a dla pojazdów o emisji CO2 od 50 g/km wynosi 100 000 zł.
Te progi różnicują auta według rodzaju napędu i emisji, dlatego wybór modelu może mieć znaczenie dla rozliczeń firmy. Nie zmienia to ceny samochodu ani kwoty wskazanej w umowie, ale limit trzeba uwzględnić w analizie podatkowej.
Dlatego porównanie leasingu dla spółki LTD i polskiej spółki z o.o. powinno obejmować więcej niż samą ratę. Ustal, jak transakcja zostanie udokumentowana i rozliczona oraz jaki limit dotyczy wybranego samochodu. Nie zakładaj, że faktura wystawiona w kwocie netto oznacza brak obowiązku VAT. To odrębna kwestia od warunków samego finansowania.
Przed wyborem auta zestaw jego wartość i rodzaj napędu z planowanym sposobem rozliczenia. Przy pojeździe używanym w działalności ważne jest również przechowywanie dokumentów dotyczących umowy i płatności, tak aby każdą pozycję można było powiązać z właściwą transakcją. Ułatwia to oddzielenie warunków handlowych od skutków podatkowych.
Leasing samochodu na spółkę LTD w Polsce warto oceniać z dwóch perspektyw: finansowania i rozliczeń. Przykład Volvo pokazuje, że indywidualny model transakcji może prowadzić do rozliczenia netto, ale nie eliminuje potrzeby analizy VAT ani limitów wartości auta. Uwzględnij te kwestie w planie spółki, zanim wybierzesz pojazd.
Jeśli chcesz uporządkować założenia dotyczące transakcji i auta, uwzględnij rodzaj pojazdu oraz sposób rozliczenia.
Drozd.biz: Rejestracja i prowadzenie VAT w Polsce dla LTD
Drozd.biz wspiera polskich przedsiębiorców w porządkowaniu spraw spółki LTD związanych z działalnością i samochodem w Polsce. Jeśli planujesz leasing, znaczenie ma nie tylko umowa z finansującym, lecz także prawidłowe rozliczenie VAT i rejestracja pojazdu na spółkę.
Możesz skorzystać z rejestracji i prowadzenia VAT w Polsce dla LTD oraz pomocy przy rejestracji pojazdu na spółkę LTD. Jeśli dopiero tworzysz strukturę firmy, Drozd.biz oferuje również rejestrację spółki LTD. Kompleksowa obsługa abonamentowa wspiera bieżące prowadzenie spraw spółki.
Gdy potrzebujesz omówić VAT lub rejestrację auta w kontekście swojej spółki, skontaktuj się z Drozd.biz.
Zaplanuj kolejny krok dla swojej spółki
Jeśli rozważasz leasing samochodu na spółkę LTD w Polsce, potraktuj go jako część szerszego planu firmy. Zanim podejmiesz decyzję, określ, jaką rolę auto będzie pełnić w działalności i jak finansowanie wpisuje się w dalszy rozwój spółki. Dobrze uporządkowana struktura ułatwia planowanie kolejnych działań, nie tylko tych związanych z pojazdem.
Drozd.biz oferuje także rejestrację spółki LTD, kompleksową obsługę abonamentową oraz adres rejestrowy z obsługą korespondencji prywatnej. Możesz uwzględnić te rozwiązania, porządkując zaplecze firmy lub przygotowując ją do działania. Wybierz zakres wsparcia odpowiadający potrzebom Twojej spółki na obecnym etapie.
Chcesz omówić swoją sytuację i możliwe kolejne kroki? Skontaktuj się z Drozd.biz. Przemyślany plan pozwoli Ci podejmować decyzje dotyczące firmy z większą pewnością i spokojnie rozwijać jej działalność.
Najczęściej zadawane pytania o leasing auta dla spółki LTD
Co otrzymujesz w ramach umowy leasingu?
Umowa daje Ci prawo korzystania z konkretnego samochodu na określonych warunkach, nie zaś pełną swobodę dysponowania nim jak własnym autem. Przed podpisaniem przeczytaj zapisy dotyczące stron umowy, pojazdu, płatności i zakończenia finansowania. Sprawdź, czy dokument odpowiada ustaleniom dotyczącym wybranego egzemplarza. Dzięki temu łatwiej wykryjesz rozbieżności między ofertą a treścią umowy.
Co się dzieje z autem po zakończeniu leasingu?
Po zakończeniu umowy dalsze postępowanie zależy od jej zapisów. Jeśli rozważasz zwrot auta, zaplanuj go tak, by nie zakłócił Twojej pracy wymagającej samochodu. Jeśli chcesz dalej korzystać z pojazdu, uwzględnij to przy decyzji o wykupie lub kolejnym finansowaniu. Warto wcześniej ustalić, kto w firmie podejmie tę decyzję i jak wpłynie ona na Twoje potrzeby transportowe.
Co wpływa na koszt finansowania auta dla zagranicznej firmy?
Porównując oferty, rozdziel płatności początkowe, regularne i końcowe. Poproś o harmonogram przedstawiający pełny przebieg zobowiązania, a nie tylko wysokość miesięcznej raty. Następnie zestaw go z planowanym przez Ciebie czasem korzystania z auta i budżetem spółki. Przy zagranicznym podmiocie uwzględnij także sposób udokumentowania transakcji i jej rozliczenie podatkowe.
Czym różni się leasing operacyjny od finansowego?
Różnica dotyczy między innymi tego, kto dokonuje odpisów amortyzacyjnych i kiedy rozliczany jest VAT. Wybierając wariant, zestaw te zasady z planowanym przepływem środków w spółce. Zastanów się, czy ważniejsze jest dla Ciebie rozłożenie płatności w czasie, czy inny sposób ujęcia finansowania w rozliczeniach firmy. Nie wystarczy porównać nazw wariantów, liczy się ich wpływ na plan spółki.
Dla kogo jest leasing?
Leasing może być dla Ciebie, jeśli potrzebujesz samochodu do prowadzenia działalności i chcesz rozłożyć finansowanie w czasie. Przed wyborem zastanów się, jak często auto będzie Ci potrzebne, kto będzie z niego korzystać i czy Twoja firma planuje zachować je po zakończeniu umowy. Odpowiedzi pomogą Ci ocenić, czy finansowanie samochodu pasuje do sposobu działania spółki.
Czy polska spółka LTD może wziąć samochód w leasing w Polsce?
Tak, spółka LTD może ubiegać się o leasing w Polsce, ale samo złożenie wniosku nie przesądza o jego akceptacji. Warto zacząć od ustalenia, czy finansujący dopuszcza zagraniczną spółkę i jakiego modelu obecności firmy w Polsce wymaga. Dzięki temu ocenisz wykonalność planu, zanim podejmiesz dalsze działania dotyczące konkretnego samochodu.
Jakie dokumenty i wymagania finansowe musi spełnić spółka LTD, aby uzyskać leasing samochodu w Polsce?
Wśród wskazywanych dokumentów znajdują się umowa spółki i jej dane rejestrowe. Zakres oceny finansowej i pozostałe warunki zależą od modelu finansowania. Przygotowując wniosek, uporządkuj dane spółki oraz informacje pozwalające jednoznacznie wskazać samochód. Dzięki temu łatwiej rozdzielisz informacje dotyczące firmy od danych przedmiotu finansowania.
Ile wynosi wkład własny, rata i opłaty przy leasingu samochodu na spółkę LTD?
Nie ma jednej kwoty właściwej dla każdej spółki i każdego samochodu. Zamiast oceniać finansowanie wyłącznie na podstawie raty, poproś o zestawienie płatności za cały okres umowy. Porównaj dostępne warianty dla tego samego pojazdu, zwracając uwagę na obciążenie początkowe i płatność końcową. Takie zestawienie pokaże Ci, jak finansowanie wpisuje się w planowany budżet firmy.
Wyłączenie odpowiedzialności (brak doradztwa podatkowego)
Materiał (w tym wszelkie treści, artykuły, komentarze i informacje) ma charakter wyłącznie informacyjny i edukacyjny oraz odzwierciedla ogólne doświadczenia praktyczne autora w prowadzeniu spółek od 2005 r. Autor nie świadczy usług doradztwa podatkowego ani nie wydaje indywidualnych porad podatkowych.
Artykuły nie stanowią porady prawnej, podatkowej ani rekomendacji dotyczącej konkretnych działań gospodarczych. Przed podjęciem decyzji zaleca się skonsultowanie sprawy z odpowiednim specjalistą (np. doradcą podatkowym lub prawnikiem) oraz weryfikację obowiązujących przepisów i interpretacji właściwych dla danej sytuacji.
W najszerszym zakresie dopuszczalnym przez prawo autor nie ponosi odpowiedzialności za jakiekolwiek szkody, straty ani decyzje podjęte przez użytkowników.